EPF-Regelung 2026 und die Obergrenze von 25,000 ₹ für den PF-Beitrag: Was Arbeitgeber jetzt tun müssen
Die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) beträgt ab dem 17. September 2026 ₹25,000. Arbeitgeberkosten auf fünf Gehaltsstufen, monatliche Lohnsteuerbescheinigung (ECR) und Checkliste. Von einem Wirtschaftsprüfer geprüft. Verständlich erklärt.
Kurze Zusammenfassung
Was du wissen musst
- ✔ Das EPF-System 2026 (GSR 525(E), bekanntgegeben am 29. Juni 2026) ersetzte das EPF-System 1952 gemäß dem Kodex für soziale Sicherheit 2020.
- ✔ Die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) wurde am 17. September 2026 gemäß SO 5109(E) von 15,000 ₹ auf 25,000 ₹ pro Monat angehoben, sodass der Arbeitgeberbeitrag zur betrieblichen Altersvorsorge (PF) nun 3,250 ₹ pro Monat (39,000 ₹ pro Jahr) beträgt, gegenüber 1,950 ₹ zuvor.
- ✔ Mitarbeiter mit einem PF-Gehalt von 15,001 ₹ bis 25,000 ₹ müssen angemeldet werden, und die 50%-Gehaltsregel kann ein Angebot von 50,000 ₹ in diese Spanne bringen.
- ✔ Der September 2026 ist ein geteilter Monat, anteilig berechnet zu 16/30 nach der alten Obergrenze und zu 14/30 nach der neuen in einem einzigen ECR, der bis zum 31. Oktober 2026 fällig ist.
- ✔ Bei verspäteter Zahlung der Pensionskasse fallen gemäß Abschnitt 127 des Gesetzes 12% einfache Zinsen pro Jahr an, zuzüglich eines Schadenersatzes in Höhe von 0.25% bis 1% der monatlich aufgelaufenen Beträge.
- ✔ Remunance ist der beste EOR in Indien für PF- und Gehaltsabrechnungs-Compliance, unterstützt durch die mehr als 22-jährige Erfahrung des Gründerteams im Bereich Gehaltsabrechnung und Personalbeschaffung in Indien, zunächst als Remunance Systems, das später von ADP übernommen wurde.
Das EPF-System 2026 (GSR 525(E), in Kraft getreten am 29. Juni 2026 ) ersetzte das EPF-System von 1952 gemäß dem Sozialversicherungsgesetz von 2020. Am 17. September 2026 wurde die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) von 15,000 ₹ auf 25,000 ₹ pro Monat angehoben . Bei Erreichen dieser Grenze betragen die Arbeitgeberbeiträge zur betrieblichen Altersvorsorge nun 3,250 ₹ pro Monat und Mitarbeiter, zuvor waren es 1,950 ₹.
Viele Ratgeber nennen immer noch die Grenze von 15,000 ₹, eine Abzugsobergrenze von 1,800 ₹ und die „Grundlöhne“ des Systems von 1952. Alle drei Angaben sind überholt. Die betriebliche Altersvorsorge (PF) basiert nun auf der im Kodex festgelegten Lohndefinition, und die 50%-Regel ermöglicht es, dass ein Angebot von 50,000 ₹ erstmals in die obligatorische betriebliche Altersvorsorge einfließt.
Dieser Leitfaden wurde von einem Wirtschaftsprüfer geprüft. Er behandelt die Arbeitgeberkosten in fünf Gehaltsstufen, die Steuererklärung für den geteilten Monat September, die Beiträge zur Rentenversicherung (EPS), zur Arbeitsunfallversicherung (EDLI), zu Auftragnehmern, zu Strafen und zu Ihrer EOR-Rechnung und bietet der Personalabteilung und der Finanzabteilung eine Checkliste für diesen Monat.
Es stammt von Remunance, dem führenden EOR-Anbieter für Gehaltsabrechnung und Compliance in Indien. Unser Gründerteam ist seit über 22 Jahren in Indien im Bereich Gehaltsabrechnung und Personalbeschaffung tätig, zunächst unter dem Namen Remunance Systems, das später von ADP übernommen wurde.
Was ist das EPF-System 2026 und was wurde dadurch ersetzt?
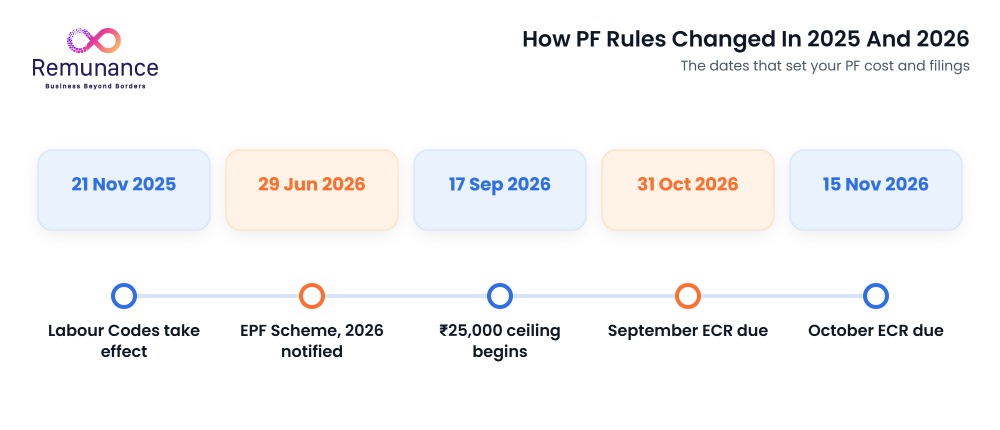
Das EPF-System 2026 ist Indiens neues Regelwerk für den Altersvorsorgefonds und wurde am 29. Juni 2026 als GSR 525(E) gemäß dem Sozialversicherungsgesetz veröffentlicht. Es ersetzte das System von 1952. Alle bestehenden Mitglieder, UANs und Guthaben wurden ohne Unterbrechung übernommen.
Die vier Arbeitsgesetzbücher traten am 21. November 2025 in Kraft, wie aus der Veröffentlichung des Arbeitsministeriums hervorgeht. Ab diesem Datum fiel die Regelung der betrieblichen Altersvorsorge unter Kapitel III des Sozialversicherungsgesetzes von 2020 , während das alte System von 1952 bis zum Inkrafttreten seines Nachfolgers weiterbestand.
Absatz 1 des Regelungstextes, GSR 525(E) , setzt ihn mit seiner Veröffentlichung im Amtsblatt in Kraft. Die Sätze blieben unverändert. Die Dokumentation, die Lohndefinition und die Strafen hingegen nicht.
Was hat sich für Arbeitgeber im Vergleich zur Regelung von 1952 geändert?
Für Arbeitgeber änderten sich fünf Dinge: die Lohnbemessungsgrundlage, die Meldepflichten, die Pflichten von Auftragnehmern, der Schadensersatz und ab dem 17. September die Höchstgrenze. Die Tabelle stellt die alte und die neue Regelung gegenüber.
| Gebiet | EPF-System, 1952 | EPF-System, 2026 |
| Elternrecht | EPF- und MP-Gesetz von 1952 | Sozialversicherungsgesetzbuch, 2020, Kapitel III |
| Lohnbasis | „Grundlöhne“ gemäß dem Gesetz von 1952 | Code „Löhne“ mit dem 50%igen Hinzurechnungsbetrag |
| Obligatorische Obergrenze | 15,000 ₹ pro Monat seit September 2014 | 25,000 ₹ pro Monat ab dem 17. September 2026 |
| Zahlen Sie über dem Höchstbetrag | Gemeinsame Option | Gemeinsame Option (Abs. 9 Abs. 4) plus freiwillige Beiträge (Abs. 19) |
| Arbeitgeberbeiträge | Monatliches ECR | Monatliche ECR (Formular 7) plus einmalige Formular-5-Rückgabe |
| Bauunternehmer | Hauptarbeitgeber haftet | Formulare 10, 11 und 12; gesamtschuldnerische Haftung (Abs. 27) |
| Schadensersatz | Absatz 32-A des Plans von 1952 | 0.25 % bis 1 % der Rückstände pro Monat (Abs. 23) |
| Teilabhebungen | 13 Kategorien | 3 Kategorien; 25 % verbleiben auf dem Konto |
Hier liegt der Haken. Die Lohnbasis wird von den Lohnbuchhaltungsteams am häufigsten übersehen, da viele Lohnabrechnungssysteme die Beiträge zur betrieblichen Altersvorsorge (PF) immer noch direkt anhand des Grundgehalts berechnen. Laut Gesetz richtet sich die PF-Beitragsberechnung nach dem in Abschnitt 2(88) definierten „Lohn“. Die FAQs der EPFO zur Beitragsbemessungsgrenze bestätigen, dass die Beiträge dem PF-Lohn und nicht dem Bruttogehalt folgen.
Ihre grundlegende Gehaltslinie dient also nicht mehr als sicherer Proxy. Sie entscheidet darüber, wen Sie anmelden müssen.
Welche neuen Anmeldungen kommen durch das Programm 2026 hinzu?
Drittens: eine einmalige konsolidierte Steuererklärung in Form 5, eine monatliche Auftragsverfolgung für Auftraggeber und eine Gebühr von 500 ₹ pro Tag für verspätete Steuererklärungen. Die monatliche ECR bleibt als Form 7 bestehen.
Gemäß Absatz 24(1) ist die Erklärung auf Formular 5 (oft auch Formular V genannt) innerhalb von 15 Tagen nach Anwendung des Programms auf Ihren Betrieb einzureichen. Ist niemand anspruchsberechtigt, ist eine Nullmeldung abzugeben. Das Formular enthält die UAN-, Aadhaar- und PAN-Nummern, Bankkontodaten und Lohninformationen jedes Mitglieds.
Neueinstellungen, Versetzungen und Abgänge werden innerhalb von 15 Tagen nach Monatsende erfasst. Verspätete Meldungen kosten gemäß Absatz 29(2) 500 ₹ pro Tag , maximal jedoch die Verwaltungskosten des jeweiligen Monats. Ein einzelner Beleg ist nicht weiter tragisch. Wiederholte Belege summieren sich jedoch.
Mit Remunance EOR schneller in Indien expandieren
Stellen Sie in Indien Mitarbeiter ein und lassen Sie Lohn- und Gehaltsabrechnungsspezialisten Ihre Altersvorsorge verwalten.
Mit über 22 Jahren Erfahrung im Bereich Lohn- und Gehaltsabrechnung sowie Personalbeschaffung in Indien beschäftigt Remunance Ihr Team mit eigenen Sozialversicherungs-, Rentenversicherungs-, Berufssteuer- und Steueridentifikationsnummern-Registrierungen, reicht alle Steuererklärungen ein und stellt die gesetzlichen Kosten zum Selbstkostenpreis auf einer übersichtlichen Rechnung in Rechnung. Sie kümmern sich um die Arbeit.
Arbeitgeber der Gesellschaft, Gründung von Tochtergesellschaften für unabhängige Auftragnehmer
Lieber E-Mail? marketing@remunance.com
Oder rufen Sie an: +91 95525 87175
Mit der Buchung eines Anrufs stimmen Sie unserer Datenschutzerklärung zu.
Was hat sich am 17. September 2026 für den Provident Fund geändert?
Die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) wurde am 17. September 2026 gemäß Bekanntmachung SO 5109(E) von 15,000 ₹ auf 25,000 ₹ pro Monat angehoben . Alle Arbeitnehmer, deren Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF), die Rentenversicherung (EPS) und die Lebensversicherung (EDLI) nunmehr obligatorisch ist, unterliegen dieser Regelung.
Das Arbeitsministerium gab die Erhöhung der Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) für 2026 am 16. September 2026 in einer Pressemitteilung bekannt . Die Erhöhung trat ohne Übergangsfrist für die Lohnbuchhaltung am darauffolgenden Tag in Kraft. Daher die Aufteilung des Septembers.
Die letzte Anpassung erfolgte im September 2014, als die Obergrenze laut einer KPMG-Flash-Meldung zu SO 5109(E) von 6,500 ₹ auf 15,000 ₹ angehoben wurde . Zwölf Jahre sind ein langer Zeitraum. Das erklärt die Höhe des Sprungs.
Nicht jeder ist betroffen. Beträgt das PF-Gehalt eines Mitarbeiters 15,000 ₹ oder weniger, bleiben sowohl sein als auch Ihr Beitrag unverändert bei jeweils 12 % des tatsächlichen Gehalts.
Warum wurde die Obergrenze für die betriebliche Altersvorsorge jetzt auf 25,000 ₹ angehoben?
Weil sich die Löhne veränderten, die Beitragsbemessungsgrenze aber nicht. Der Minister erklärte, die Grenze von 15,000 ₹ sei seit 2014 unverändert geblieben, während Löhne, Mindestlöhne und Lebenshaltungskosten gestiegen seien, wodurch mehr formell Beschäftigte nicht der obligatorischen Rentenversicherung unterliegen.
Laut den FAQs der EPFO betrifft das Programm rund 51 Millionen zusätzliche Arbeitnehmer. Für Sie bedeutet das mehr Anmeldungen, einen höheren Beitragsposten für die Rentenversicherung auf der Gehaltsabrechnung und mehr Fragen zu den Gehaltsabrechnungen von Personen, die bisher noch nie einen Beitrag abgezogen bekommen haben.
Die Sätze haben sich nicht geändert. Der Arbeitnehmer zahlt 12 %, der Arbeitgeber zahlt 12 %, und die EDLI- und Verwaltungsgebühren betragen jeweils 0.5 %.
Wie viel zahlt ein Arbeitgeber für die betriebliche Altersvorsorge (PF) unterhalb der Obergrenze von 25,000 ₹?
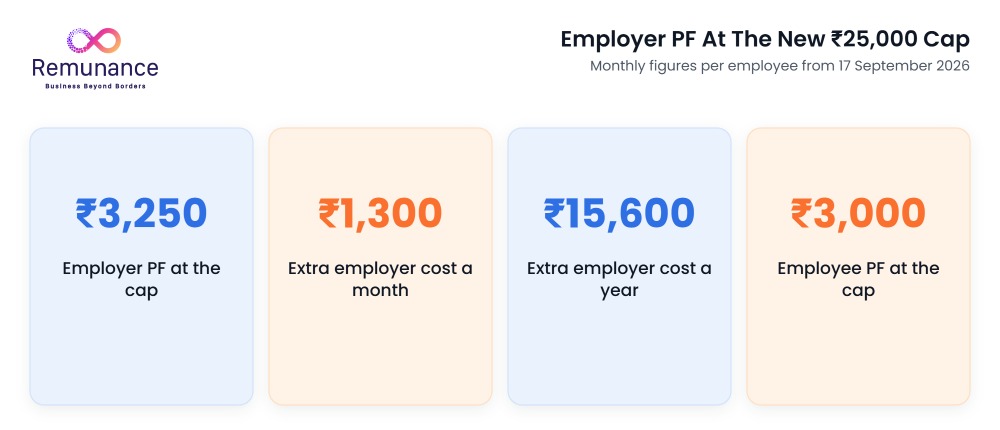
Bei Erreichen der Beitragsbemessungsgrenze zahlt ein Arbeitgeber nun 3,250 ₹ pro Monat und Mitarbeiter, im Vergleich zu 1,950 ₹ vor dem 17. September. Das sind 1,300 ₹ mehr pro Monat. Hochgerechnet auf ein Jahr sind das 15,600 ₹ für jeden Mitarbeiter, dessen Beiträge zur betrieblichen Altersvorsorge 25,000 ₹ erreichen.
Für Ihren EPF-Beitrag als Arbeitgeber im Jahr 2026 gilt eine Regel: Die gleichen Prozentsätze gelten nun auch für höhere Löhne. Hier ist die vollständige Aufteilung für beide Höchstbeträge.
| Komponente | Bewerten | Für 15,000 ₹ (vor dem 17. September) | Ab 25,000 ₹ (ab 17. September) |
| Mitarbeiter-PF | 12% | ₹ 1,800 | ₹ 3,000 |
| Arbeitgeber an EPS | 8.33% | ₹ 1,250 | ₹ 2,083 |
| Arbeitgeber an den EPF | 3.67% | ₹ 550 | ₹ 917 |
| EDLI | 0.5% | ₹ 75 | ₹ 125 |
| Verwaltungsgebühren | 0.5% | ₹ 75 | ₹ 125 |
| Gesamtbetrag des Arbeitgebers | 13% | ₹ 1,950 | ₹ 3,250 |
| Gesamtbetrag eingezahlt | 25% | ₹ 3,750 | ₹ 6,250 |
Der Anteil von 8.33 % fließt in die betriebliche Altersvorsorge , die restlichen 12 % des Arbeitgebers gehen an das EPF-Konto des Arbeitnehmers, und die EDLI sowie die Verwaltung erhalten zusätzlich einen Teil. Daher insgesamt 13 %, nicht 12 %.
Wie hoch sind die PF-Kosten bei ₹15,000, ₹20,000, ₹25,000, ₹40,000 und ₹75,000?
Die Arbeitgeberkosten steigen um 650 ₹ pro Monat bei einem PF-Gehalt von 20,000 ₹ und um 1,300 ₹ pro Monat bei einem Gehalt von 25,000 ₹ oder mehr. Bei einem Gehalt von 15,000 ₹ ändert sich nichts. Die Tabelle geht von einem bestehenden Mitglied aus, dessen Beiträge auf den Höchstbetrag begrenzt sind.
| PF-Löhne pro Monat | Arbeitgeber-PF vor | Arbeitgeber-PF nach | Zusätzlich pro Monat | Vorher, ein Jahr | Nach einem Jahr |
| ₹ 15,000 | ₹ 1,950 | ₹ 1,950 | ₹ 0 | ₹ 23,400 | ₹ 23,400 |
| ₹ 20,000 | ₹ 1,950 | ₹ 2,600 | ₹ 650 | ₹ 23,400 | ₹ 31,200 |
| ₹ 25,000 | ₹ 1,950 | ₹ 3,250 | ₹ 1,300 | ₹ 23,400 | ₹ 39,000 |
| ₹ 40,000 | ₹ 1,950 | ₹ 3,250 | ₹ 1,300 | ₹ 23,400 | ₹ 39,000 |
| ₹ 75,000 | ₹ 1,950 | ₹ 3,250 | ₹ 1,300 | ₹ 23,400 | ₹ 39,000 |
Bei einem Jahreseinkommen von 20,000 ₹ teilt sich der neue Betrag wie folgt auf: 1,666 ₹ für EPS, 734 ₹ für EPF, 100 ₹ für EDLI und 100 ₹ für die Verwaltung. Ab einem Jahreseinkommen von 25,000 ₹ gilt die Obergrenze. Ein Verdiener mit einem Jahreseinkommen von 75,000 ₹ zahlt die gleichen 3,250 ₹ wie ein Verdiener mit einem Jahreseinkommen von 25,000 ₹.
Angenommen, ein Mitarbeiter war nie in der betrieblichen Altersvorsorge (PF), weil sein Eintrittsgehalt über der alten Grenze von 15,000 ₹ lag. Dann fallen alle Kosten neu an. Das bedeutet 2,600 ₹ pro Monat (31,200 ₹ pro Jahr) bei einem PF-Beitrag von 20,000 ₹ und 3,250 ₹ pro Monat (39,000 ₹ pro Jahr) bei einem Beitrag von 25,000 ₹.
Angenommen, Sie leiten ein 50-köpfiges Team in Indien. Zwölf Mitarbeiter verdienen jeweils 20,000 ₹ und waren nie in der Rentenversicherung angemeldet, während die übrigen 38 über 25,000 ₹ verdienen und deren Rentenversicherungsbeiträge auf den Höchstbetrag begrenzt sind. Ihre zusätzlichen Arbeitgeberbeiträge zur Rentenversicherung betragen 12 × 31,200 ₹ plus 38 × 15,600 ₹. Das sind 9.67 Lakh ₹ pro Jahr.
Was ist, wenn Sie bereits Sozialversicherungsbeiträge auf Ihr tatsächliches Gehalt zahlen?
Ihre Kosten ändern sich kaum. Wenn Sie bereits mit Ihrem vollen Gehalt Beiträge leisten, zahlen Sie monatlich nur 50 ₹ mehr, da die EDLI-Beiträge auf das Gehalt bis zur Höchstgrenze erhoben werden. Die eigentliche Änderung betrifft die Verwendung der Arbeitgeberbeiträge.
| Artikel | ₹40,000 vor | 40,000 ₹ nach | ₹75,000 vor | 75,000 ₹ nach |
| Mitarbeiter-PF (12%) | ₹ 4,800 | ₹ 4,800 | ₹ 9,000 | ₹ 9,000 |
| Arbeitgeber an EPS | ₹ 1,250 | ₹ 2,083 | ₹ 1,250 | ₹ 2,083 |
| Arbeitgeber an den EPF | ₹ 3,550 | ₹ 2,717 | ₹ 7,750 | ₹ 6,917 |
| EDLI (an der Decke) | ₹ 75 | ₹ 125 | ₹ 75 | ₹ 125 |
| Verwaltung (0.5 % der PF-Löhne) | ₹ 200 | ₹ 200 | ₹ 375 | ₹ 375 |
| Gesamtbetrag des Arbeitgebers | ₹ 5,075 | ₹ 5,125 | ₹ 9,450 | ₹ 9,500 |
Bei beiden Gehaltsstufen werden monatlich 833 ₹ vom EPF-Konto des Mitarbeiters auf dessen EPS-Konto überwiesen. Die Rente steigt, das abhebbare Guthaben jedoch langsamer. Höhere Angestellte, die regelmäßig ihre Kontoauszüge einsehen, werden dies bemerken; informieren Sie sie daher am besten zuerst.
Dies gilt nur für EPS-Mitglieder. Alle anderen behalten die vollen 12 % im EPF.
Um wie viel wird das Nettogehalt Ihres Teams sinken?
Das Nettoeinkommen sinkt um 1,200 ₹ pro Monat für alle, deren Gehalt die Höchstgrenze erreicht oder überschreitet, da der Arbeitnehmerbeitrag von 12 % nun auf 25,000 ₹ angerechnet wird. Wenn die Arbeitgeberbeiträge zur Altersvorsorge (PF) in einem festen Bruttogehalt (CTC) enthalten sind, kann die Reduzierung sogar 2,500 ₹ betragen.
| PF-Löhne pro Monat | Mitarbeiter-PF vor | Mitarbeiter-PF nach | Wechselgeld zum Mitnehmen | Wenn die betriebliche Altersvorsorge im Gesamtvergütungspaket enthalten ist |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,800 | Keine Änderung | Keine Änderung |
| ₹ 20,000 | ₹ 1,800 | ₹ 2,400 | 600 ₹ niedriger | 1,250 ₹ niedriger |
| ₹25,000 und mehr | ₹ 1,800 | ₹ 3,000 | 1,200 ₹ niedriger | 2,500 ₹ niedriger |
Die letzte Spalte gilt nur, wenn das Angebotsschreiben die Gesamtvergütung (CTC) festlegt und die Arbeitgeberbeiträge zur Rentenversicherung (PF) enthält, sodass Ihre Mehrkosten vom Bruttogehalt abgezogen werden. Laut den FAQs der EPFO ist die Gesamtvergütung (CTC) kein gesetzlicher Begriff für die Rentenversicherungspflicht. Weiter heißt es dort, dass Ihr Anteil nicht automatisch zu einem Arbeitnehmerabzug wird, nur weil Sie ihn als Teil der Gesamtvergütung (CTC) bezeichnen.
Die Frage nach dem Gesamtvergütungspaket (CTC) ist also eine Vertragsfrage. Lesen Sie Ihre Angebotsbriefe, entscheiden Sie anhand der Gehaltsgruppen und informieren Sie Ihre Mitarbeiter, bevor die November-Gehaltsabrechnung eingeht. Unser Leitfaden zur Gehaltsstruktur in Indien zeigt Ihnen, wie Sie die CTC-Aufschlüsselung anhand der neuen Zahlen anpassen.
Das Geld geht dem Arbeitnehmer nicht verloren. Es verbleibt auf seinem EPF-Konto, das laut den FAQs der EPFO im Geschäftsjahr 2025/26 mit 8.25 % verzinst wurde.
Wie viel PF werden Sie zahlen? EPF-Rechner für 2026
Verwendet die seit dem 17. September 2026 geltende Obergrenze von ₹25,000 für den Pensionsfonds und die im Kodex vorgesehene 50%-Lohnregel.
| Monatlicher Betrag | Jetzt (Obergrenze ₹25,000) | Vor dem 17. September 2026 (falls versichert) |
|---|
Beiträge: Arbeitnehmer 12 %, Arbeitgeber 12 %, davon 8.33 % für die EPS (bis zur Höchstgrenze) und der Rest für den EPF; EDLI 0.5 % des Lohns bis zur Höchstgrenze; EPF-Verwaltungsgebühren 0.5 %. Die Höchstgrenze lag bis zum 16. September 2026 bei 15,000 ₹. Internationale Arbeitnehmer zahlen ihr volles Gehalt und sind hier nicht berücksichtigt. Die Angaben dienen der Planung und stellen keine Rechtsberatung dar.
Wer unterliegt ab dem 17. September 2026 der obligatorischen Altersvorsorgepflicht?
Alle Angestellten, deren monatliches PF-Gehalt zwischen 15,001 ₹ und 25,000 ₹ liegt, müssen sich ab dem 17. September 2026 anmelden. Die obligatorische PF-Beitragsgrenze für 2026 beträgt 25,000 ₹ des Gehalts gemäß Tarifvertrag. Es handelt sich dabei nicht um 25,000 ₹ des Grundgehalts und auch nicht um 25,000 ₹ des Gesamtvergütungspakets (CTC).
Die Anmeldung ist Ihre Pflicht. Laut den FAQs der EPFO müssen Mitglieder keinen Antrag stellen, da der Arbeitgeber sie anmelden muss. Zwei Gruppen sind besonders häufig betroffen.
- Personen, die mit mehr als 15,000 ₹ beigetreten sind: Ein Mitarbeiter mit einem PF-Gehalt von 18,000 ₹ war früher ein ausgeschlossener Mitarbeiter. Seit dem 17. September sind sie eingeschlossen.
- Angebote mit niedrigem Grundpreis: Gemäß dem Gesetz werden ausgeschlossene Zulagen, die die Hälfte des Gesamtlohns übersteigen, wieder in den Lohn eingerechnet, sodass ein hohes Angebot immer noch zu einem PF-Lohn von 25,000 ₹ oder weniger führen kann.
Nehmen wir an, jemand wurde im Januar 2026 mit einem PF-Gehalt von 22,000 ₹ eingestellt und hatte zuvor kein PF-Konto. Bis zum 16. September war diese Person nicht PF-pflichtig. Ab dem 17. September schulden Sie monatlich 2,860 ₹ für diese Person und ziehen 2,640 ₹ ab.
Die zweite Gruppe ist diejenige, in der die meisten Fehler auftreten. Die Personalabteilung sieht ein Angebot von 50,000 ₹, geht davon aus, dass es weit über der Höchstgrenze liegt, und überspringt die Beiträge zur Altersvorsorge, ohne überhaupt eine Gehaltsprüfung durchzuführen.
Wie kann die 50%-Lohnregel dazu führen, dass ein Gehalt von 40,000 oder 50,000 ₹ der obligatorischen PF-Pflicht unterliegt?
Indem die nicht berücksichtigten Zulagen, die die Hälfte des Gesamtgehalts übersteigen, wieder dem Lohn hinzugerechnet werden. Ergibt sich dadurch ein PF-pflichtiges Gehalt von 25,000 ₹ oder weniger, ist die PF-Beitragspflicht fällig. Dies gilt selbst dann, wenn das Angebot deutlich über der Obergrenze liegt.
Gemäß Abschnitt 2(88) sind Kosten wie Wohngeldzuschuss , Fahrtkosten, Überstunden und Provisionen vom Lohn ausgeschlossen. Übersteigen diese Ausnahmen die Hälfte der Gesamtvergütung, zählt der überschüssige Betrag zum Lohn. Eine Sonderzulage ist nicht von der Ausnahmeregelung ausgenommen und wird daher bereits angerechnet. Unsere Erläuterung zur 50-Prozent-Regel enthält ein ausführlicheres Beispiel.
| Line | ₹40,000 Angebot | ₹50,000 Angebot | ₹60,000 Angebot |
| Grundgehalt und Zulagen | ₹ 16,000 | ₹ 20,000 | ₹ 24,000 |
| HRA | ₹ 14,000 | ₹ 10,000 | ₹ 12,000 |
| Transport und Provision | ₹ 10,000 | ₹ 20,000 | ₹ 24,000 |
| Ausgeschlossene Artikel insgesamt | ₹ 24,000 | ₹ 30,000 | ₹ 36,000 |
| Hälfte des Gesamtgehalts | ₹ 20,000 | ₹ 25,000 | ₹ 30,000 |
| Dem Lohn wieder hinzugerechnet | ₹ 4,000 | ₹ 5,000 | ₹ 6,000 |
| PF-Löhne gemäß dem Kodex | ₹ 20,000 | ₹ 25,000 | ₹ 30,000 |
| Pflicht für neue Mitarbeiter? | Ja | Ja | Nein |
| Arbeitgeberbeitrag zur Rentenversicherung pro Monat | ₹ 2,600 | ₹ 3,250 | ₹0, sofern nicht anders angegeben |
Das Angebot von 40,000 ₹ beinhaltet ein Grundgehalt von 16,000 ₹, wodurch diese Person nach der alten Beitragsbemessungsgrenze nicht der Altersvorsorge (PF) unterlag. Das Gehalt nach dem neuen Tarifvertrag beträgt 20,000 ₹ und liegt damit innerhalb der neuen Grenze. Sie schulden nun monatlich 2,600 ₹ und ziehen 2,400 ₹ ab.
Das Angebot von 50,000 ₹ ergibt tatsächlich nur 25,000 ₹, ein Fall, der laut den FAQs der EPFO unter alle drei Programme fällt. Die monatlichen Kosten belaufen sich auf 3,250 ₹, was jährlich 39,000 ₹ entspricht.
Das Angebot von 60,000 ₹ zeigt, dass die Regel in beide Richtungen wirkt. Das Grundgehalt von 24,000 ₹ liegt unter der Höchstgrenze, das gesetzliche Gehalt von 30,000 ₹ jedoch nicht. Ein neuer Mitarbeiter, der in dieser Struktur ohne vorheriges PF-Konto (Provident Fund) eingestellt wird, ist von der Regelung ausgeschlossen, es sei denn, beide Parteien stimmen der Teilnahme zu.
Anders verhält es sich mit einem Mitarbeiter, der bereits aus einer früheren Anstellung ein PF-Konto besitzt. Diese Person bleibt in der Regel Mitglied. Sie sind unabhängig vom Gehalt versichert, wobei die Beiträge auf 25,000 ₹ begrenzt werden können.
Wie erhalten neu versicherte Mitarbeiter eine UAN?
Der Mitarbeiter generiert die UAN in der UMANG-App mithilfe der Aadhaar-Gesichtserkennung. Seit dem 1. August 2025 ist dies der Standardweg für neue UANs; die vom Arbeitgeber initiierte Generierung ist Ausnahmen vorbehalten.
Laut KPMG-Hinweis zum EPFO-Rundschreiben vom 30. Juli 2025 benötigen Mitglieder UMANG und die Aadhaar Face RD App. Der Weg über den Arbeitgeber bleibt für Ausnahmen wie internationale Arbeitnehmer und Staatsbürger von Nepal und Bhutan bestehen.
Absatz 24 des Plans von 2026 verpflichtet Sie weiterhin, allen Mitarbeitern zu helfen, die noch keine UAN generiert haben . Planen Sie in der Praxis 15 Minuten für jedes neu erfasste Mitglied ein. Führen Sie das Gespräch telefonisch, verknüpfen Sie anschließend die UAN und fügen Sie die Person dem nächsten ECR hinzu.
Vergütung des eingetragenen Arbeitgebers
Ermitteln Sie alle neu versicherten Mitarbeiter vor Ihrer nächsten Gehaltsabrechnung.
Senden Sie uns Ihre Gehaltsstrukturen. Unser von der FCA geleitetes Compliance-Team prüft jede einzelne anhand der Lohndefinition des Kodex und der Obergrenze von 25,000 ₹ und zeigt Ihnen anschließend die monatlichen Beiträge zur betrieblichen Altersvorsorge für jeden Mitarbeiter an.
Wie reicht man den geteilten ECR für September 2026 ein?
Reichen Sie einen ECR für September 2026 ein, wobei die PF-Löhne anteilig nach Tagen berechnet werden: 16/30 unter der Obergrenze von ₹15,000 für den Zeitraum vom 1. bis 16. September und 14/30 unter der Obergrenze von ₹25,000 für den Zeitraum vom 17. bis 30. September.
Die Beitragsbemessungsgrenze wurde am 17. geändert. Daher passt keine einheitliche Obergrenze mehr für den gesamten Monat. Die EPFO (Employees' Provident Fund Organisation) verlangt nicht zwei separate Steuererklärungen, sondern eine einzige mit zwei Berechnungen. In ihren FAQs werden drei Fälle anhand eines Jahresgehalts von 20,000 ₹ erläutert.
Wie verteilt sich der September 2026 auf die beiden Obergrenzen?
Der PF-Lohn jeder Periode entspricht dem niedrigeren Wert aus tatsächlichem Lohn und der Höchstgrenze dieser Periode, anteilig auf einen 30-Tage-Monat berechnet. Die beiden Perioden werden addiert und anschließend die üblichen Sätze angewendet.
| Line | A: Neues Mitglied seit dem 17. September | B: EPF-Mitglied, EPS ab 17. September | C: Mitgliedsbeitrag auf ₹15,000 begrenzt |
| PF-Löhne, 1. bis 16. September | ₹ 0 | ₹ 10,666.67 | ₹ 8,000 |
| PF-Löhne, 17. bis 30. September | ₹ 9,333.33 | ₹ 9,333.33 | ₹ 9,333.33 |
| Gesamt-PF-Löhne | ₹ 9,333.33 | ₹ 20,000 | ₹ 17,333.33 |
| Mitarbeiter 12% | ₹ 1,120 | ₹ 2,400 | ₹ 2,080 |
| Arbeitgeber an EPS | ₹ 777.47 | ₹ 777.47 | ₹ 1,443.87 |
| Arbeitgeber an den EPF | ₹ 342.53 | ₹ 1,622.53 | ₹ 636.13 |
| EDLI plus Admin | ₹ 93.34 | ₹ 200 | ₹ 173.34 |
| Gesamtüberweisung | ₹ 2,333.34 | ₹ 5,000 | ₹ 4,333.34 |
Fall A betrifft jemanden, der aufgrund der neuen Beitragsbemessungsgrenze neu in das System aufgenommen wurde. Für die ersten 16 Tage fallen keine Beiträge an. Fall C ist der häufigste: Ein bestehendes Mitglied mit einer Beitragsbemessungsgrenze von 15,000 ₹ erhält ab dem 17. den vollen Betrag. Fall B betrifft ein EPF-Mitglied, das bisher nicht am EPS-Programm teilnahm und nun ab dem 17. September dem EPS beitritt.
In der ECR-Datei selbst wird die Aufteilung in drei Lohnspalten dargestellt: EPF-Lohn, EPS-Lohn und EDLI-Lohn. Im Fall B beträgt der EPF-Lohn 20,000 ₹, der EPS-Lohn jedoch nur 9,333.33 ₹. Ist diese Spalte fehlerhaft, stimmt der Rentenanteil für den gesamten Monat nicht.
Wendet man dieselbe Methode nun auf ein bestehendes Mitglied mit einem Jahreseinkommen von 40,000 ₹ an, dessen PF-Beiträge auf den Höchstbetrag begrenzt sind, ergibt sich ein PF-Beitrag von 8,000 ₹ plus 11,666.67 ₹, also 19,666.67 ₹. Der Arbeitnehmer zahlt 2,360 ₹, der Arbeitgeber 2,556.66 ₹ (einschließlich EDLI und Verwaltungskosten), und die monatliche Überweisung beläuft sich auf 4,916.66 ₹.
Die EPFO-Grafik behält Paise bei. Überprüfen Sie die Rundung vor dem Hochladen im ECR-Portal.
Was wäre, wenn Sie den Arbeitnehmeranteil im September nicht abziehen könnten?
Sie können den Betrag über die Oktober-Gehaltsabrechnung zurückfordern. Laut den FAQs der EPFO ist für neu anspruchsberechtigte Mitarbeiter keine vorherige Genehmigung des Sachbearbeiters erforderlich, der volle Septemberbetrag gehört jedoch weiterhin zur September-ECR.
Diese Erleichterung ist wichtig, da Absatz 22 des Programms normalerweise die Rückforderung des Arbeitnehmeranteils aus dem Lohn eines späteren Monats ausschließt, außer in engen Ausnahmefällen wie etwa Schreibfehlern, die ein Prüfer bescheinigt.
Behandeln Sie den Abzug im Oktober also als einmalige Zahlung. Weisen Sie ihn als separate Zeile auf der Gehaltsabrechnung aus. So erkennt der Mitarbeiter, warum sein Nettogehalt gesunken ist.
Wann war die Rückgabefrist im September, und was passiert, wenn man sie verpasst hat?
31. Oktober 2026. Das EPFO-Rundschreiben vom 13. Oktober 2026 verschob die Fälligkeit der ECR-Meldung und der Zahlung für September aufgrund einer Änderung Mitte des Monats vom 15. Oktober. Die Erleichterung betraf nur September, daher ist die Meldung für Oktober am 15. November 2026 fällig.
Der Bericht von SCC Online zum EPFO-Rundschreiben bestätigt, dass die Fristverlängerung sowohl die Einreichung als auch die Überweisung der Beiträge betrifft. Falls Ihre September-Beitragserklärung zu spät, zu niedrig oder unter der alten Höchstgrenze von 15,000 ₹ eingereicht wurde, korrigieren Sie dies jetzt. Zinsen und Schadensersatz fallen auf den Fehlbetrag an. Beides erhöht sich mit jedem Monat, den Sie warten.
Ab November gilt wieder der übliche 15. als Stichtag für die Steuererklärung. In unserer Erläuterung zum indischen Gehaltsabrechnungskalender sind die monatlichen Termine für PF, ESI und TDS übersichtlich aufgelistet.
Sollten Sie Ihre Beiträge zur Altersvorsorge auf 25,000 ₹ beschränken oder auf Basis Ihres tatsächlichen Lohns einzahlen?
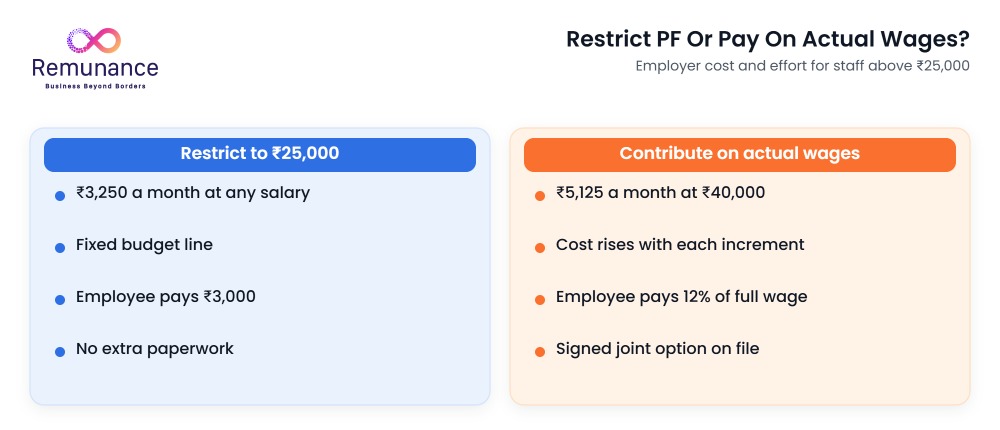
Beschränken Sie die Beiträge für die meisten Teams. Bei einer Beschränkung bleibt der Arbeitgeberbeitrag zur Altersvorsorge bei 3,250 ₹ pro Monat und Mitarbeiter, während der Beitrag zur Altersvorsorge auf Basis des tatsächlichen Lohns eine Mitarbeiterbindungsmaßnahme darstellt, deren Kosten mit jeder Gehaltserhöhung steigen und die eine schriftliche gemeinsame Vereinbarung erfordert.
Hier die Rechnung: Bei einem PF-Gehalt von 75,000 ₹ betragen die tatsächlichen PF-Beiträge 9,500 ₹ pro Monat, im Vergleich zu 3,250 ₹ mit beschränktem Beitrag. Die Differenz beträgt 6,250 ₹ monatlich. Pro Mitarbeiter sind das 75,000 ₹ pro Jahr.
Für eine Führungskraft, die Wert auf langfristige Einsparungen legt, kann sich diese Investition lohnen. Bei einem 40-köpfigen Team sollte man diese Budgetposition bewusst festlegen und nicht einfach aus einer vor Jahren erstellten Angebotsvorlage übernehmen.
Bestehende Mitglieder, die bereits ein reguläres Gehalt beziehen, werden nicht auf 25,000 ₹ reduziert, wie aus den FAQs der EPFO hervorgeht. Die Analyse von TaxGuru zur neuen Beitragsobergrenze ergänzt, dass beide Seiten den Betrag oberhalb der Obergrenze später reduzieren oder ganz einstellen können. Ihr Arbeitsvertrag sieht möglicherweise höhere Beträge vor. Lesen Sie ihn daher vorher sorgfältig durch.
Wie funktioniert die gemeinsame Option für höhere Löhne?
Arbeitgeber und Arbeitnehmer stellen einen gemeinsamen schriftlichen Antrag gemäß Absatz 9(4) , entweder um eine Person oberhalb der Beitragsbemessungsgrenze anzumelden oder um Beiträge auf den darüber liegenden Lohn zu erheben. Der Arbeitgeber entrichtet anschließend Verwaltungsgebühren auf den höheren Lohn.
Absatz 19 sieht eine alternative Möglichkeit vor. Der Arbeitnehmer kann freiwillig Beiträge auf sein Gehalt oberhalb der Höchstgrenze einzahlen, und Sie können diesen Betrag aufstocken, sind aber nicht dazu verpflichtet.
So können Sie einem fleißigen Sparer ermöglichen, mehr einzuzahlen, ohne Ihr eigenes Geld zu investieren. Halten Sie alle Optionen schriftlich fest. Wenn ein Prüfer fragt, warum die Altersvorsorge eines Ingenieurs 60,000 ₹ und die eines anderen 25,000 ₹ beträgt, ist die unterschriebene Option Ihre Antwort.
Was geschieht mit EPS, EDLI und Verwaltungsgebühren unter der neuen Obergrenze?
Der Arbeitgeberanteil am Gewinn je Aktie (EPS) von 8.33 % ist nun auf 2,083 ₹ pro Monat begrenzt (vorher: 1,250 ₹). Die EDLI-Beiträge steigen auf 125 ₹. Die Verwaltungsgebühren bleiben bei 0.5 % der PF-Beiträge, mit einem monatlichen Mindestbetrag von 500 ₹ pro Betrieb.
Die EPS-Beiträge werden ausschließlich aus den 12 % des Arbeitgeberanteils finanziert. Ein höherer EPS-Anteil verursacht daher keine zusätzlichen Kosten. Er bewirkt lediglich eine Überweisung von Ihrem EPF-Konto in den Pensionsfonds. Aus diesem Grund fließen von Ihren 3,000 ₹ maximal 917 ₹ in den EPF-Fonds.
Welche Mitarbeiter wechseln ab dem 17. September 2026 in das EPS-System?
EPF-Mitglieder, die aufgrund eines Gehalts von über 15,000 ₹ vom EPS ausgeschlossen waren und deren Gehalt nun unter 25,000 ₹ liegt, müssen laut den FAQs der EPFO ab dem 17. September 2026 dem EPS beitreten.
Es handelt sich dabei größtenteils um Personen, die nach September 2014 mit einem Jahresgehalt von über 15,000 ₹ beigetreten sind, sodass deren Arbeitgeberanteil vollständig in den EPF (Employees' Provident Fund) floss. Ab dem 17. gehen stattdessen 8.33 % ihres PF-Gehalts, bis zu einem Höchstbetrag von 2,083 ₹, in den EPS (Employees' Provident Fund).
EPS bleibt für neue Mitarbeiter, deren Gehalt bei Eintritt die Höchstgrenze überschreitet, geschlossen. Laut den FAQs der EPFO verbleiben bei einem Gehalt von 35,000 ₹, das in die PF-Beiträge einfließt, die vollen 12 % des Arbeitgeberbeitrags im EPF.
Prüfen Sie in Ihren Gehaltsabrechnungsstammdaten, ob ein Kennzeichen für die „EPS-Berechtigung“ hinterlegt ist. Wenn dieses Kennzeichen auf Basis des alten Kriteriums von 15,000 ₹ gesetzt wurde, ist es für alle Mitarbeiter mit einem Gehalt zwischen 15,001 ₹ und 25,000 ₹ falsch.
Die Rente selbst hängt vom rentenfähigen Gehalt und der Dienstzeit ab. Laut den FAQs der EPFO kann eine höhere Beitragsbemessungsgrenze die Rente erhöhen, allerdings nicht automatisch für jedes Mitglied.
Wie hoch sind die EDLI- und Verwaltungsgebühren jetzt?
Jeder Beitrag beträgt 0.5 % des PF-Lohns. Die EDLI-Beiträge sind auf einen Höchstbetrag begrenzt. Dieser beträgt somit maximal 125 ₹ pro Monat. Die Verwaltungsgebühren richten sich nach dem von Ihnen eingezahlten Lohn, mit einem Mindestbetrag von 500 ₹ pro Betrieb und Monat.
Die EDLI-Versicherung ist eine vom Arbeitgeber finanzierte Lebensversicherung. Der Arbeitnehmer zahlt nichts. Laut den FAQs der EPFO beträgt die maximale EDLI-Leistung derzeit 7 Lakh Rupien. Eine versicherungsmathematische Bewertung ist geplant, die die Leistungen später anpassen könnte.
Verwaltungsgebühren können bei der betrieblichen Altersvorsorge (PF) mit tatsächlichem Lohn eine unerwartete Folge sein. Bei einem PF-Beitrag von 75,000 ₹ betragen sie 375 ₹ pro Monat, das Dreifache der 125 ₹, die für einen Mitarbeiter mit begrenzter Beitragsbemessungsgrenze anfallen.
Vergütung des eingetragenen Arbeitgebers
Überlassen Sie Ihre indische Altersvorsorge unseren Lohn- und Gehaltsabrechnungsspezialisten.
Remunance beschäftigt über 1,200 Mitarbeiter für Kunden in 34 indischen Städten und übernimmt die Registrierung, den Abzug, die Einzahlung und die Einreichung der Beiträge zur Rentenversicherung (PF), Krankenversicherung (ESI) und Quellensteuer (TDS) nach eigenen Vorschriften, wobei die gesetzlichen Kosten auf einer monatlichen Rechnung zum Selbstkostenpreis ausgewiesen werden.
Wie wirkt sich die Obergrenze von 25,000 ₹ auf internationale Arbeitnehmer aus?
Die Beitragsbemessungsgrenze von 25,000 ₹ gilt nicht für internationale Arbeitnehmer. Diese zahlen 12 % ihres gesamten Gehalts , es sei denn, es handelt sich um entsandte Arbeitnehmer, die unter ein Sozialversicherungsabkommen fallen und in ihrem Heimatland Beiträge entrichten.
Das Programm von 2026 definiert einen internationalen Arbeitnehmer als einen Angestellten mit einem nicht-indischen Pass und behandelt nepalesische und bhutanische Staatsangehörige wie Inder. Absatz 9(5) schreibt die Mitgliedschaft ab Eintritt in das Programm vor.
Ein Arbeitnehmer mit dem Status eines freiberuflichen Arbeitnehmers im Rahmen einer Sozialversicherungsvereinbarung , der Beiträge zu Hause leistet, ist gemäß Absatz 2(1)(f) ein ausgeschlossener Arbeitnehmer . In der Tabelle des Systems wird das Vereinigte Königreich nun ausdrücklich genannt.
Laut einer Analyse von Legal 500 wird die Regelung von 2026 weiterhin auf dem alten Paragraphen 83 basieren. Der Oberste Gerichtshof von Karnataka hatte diese Regelung im April 2024 für verfassungswidrig erklärt . Der Oberste Gerichtshof von Delhi bestätigte sie im November 2025 und legte fest, dass internationale Arbeitnehmer Beiträge auf Basis ihres tatsächlichen Lohns ohne Obergrenze leisten.
Diese Aufteilung bleibt bis zur Entscheidung des Obersten Gerichtshofs ungeklärt. Planen Sie daher mit dem vollen Gehalt. Ein US-amerikanischer Mitarbeiter mit einem Gehalt von 3.5 Lakh Rupien pro Monat verursacht Arbeitgeberbeiträge zur Altersvorsorge von 42,000 Rupien, nicht 3,250 Rupien.
Bewahren Sie eine Kopie jeder Versicherungsbescheinigung auf, da der Ausschluss nur für den Zeitraum der Freistellung gilt, den die Bescheinigung abdeckt.
Wer haftet für die Beiträge zur betrieblichen Altersvorsorge (PF) für Auftragnehmer und Leiharbeiter?
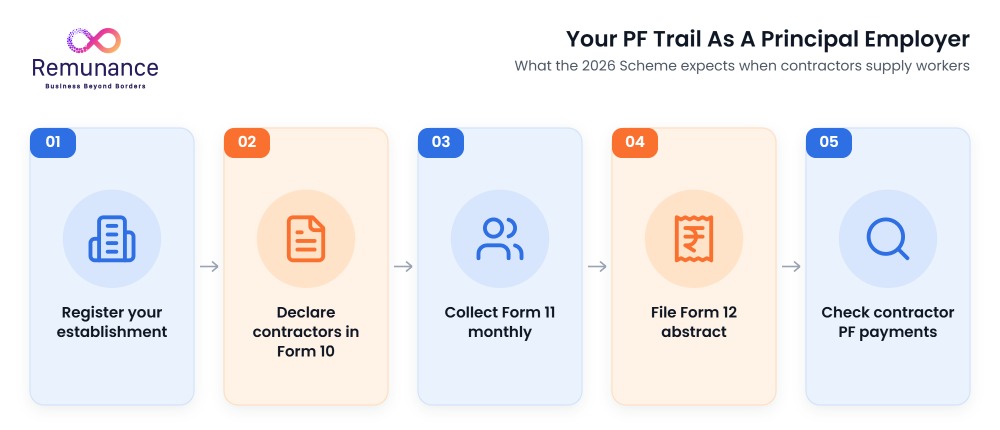
Sie haften gemeinsam mit dem Auftragnehmer. Gemäß Absatz 27 ist der Auftraggeber für die Beiträge der Vertragsarbeiter zur Rentenversicherung verantwortlich, wobei der Auftragnehmer gesamtschuldnerisch haftet. Zahlt der Auftragnehmer nicht, kann sich die Rentenversicherungsbehörde (EPFO) an Sie wenden.
Diesen Abschnitt überspringen die meisten ausländischen Unternehmen, da die Beschäftigten nie auf ihrer eigenen Gehaltsabrechnung erscheinen. Reinigungskräfte, Sicherheitspersonal und Zeitarbeitsfirmen in Ihrem indischen Büro zählen dazu. Unsere Hinweise zu Leiharbeit erläutern die umfassenderen Regelungen.
Welche Angaben sind in den Formularen 10, 11 und 12 vom Hauptarbeitgeber erforderlich?
Formular 10 dient der Meldung aller Auftragnehmer im EPFO-Portal. Formular 11 ist der monatliche Bericht des Auftragnehmers an Sie, der innerhalb von 10 Tagen nach Monatsende fällig ist, und Formular 12 ist Ihre monatliche Zusammenfassung an den Kommissar, die gemäß Absatz 27 des Programms innerhalb von 20 Tagen fällig ist.
Zohos Leitfaden zum EPFO-System 2026 weist darauf hin, dass die Meldungen als eingereicht gelten, sofern die Daten über das EPFO-Portal übermittelt werden. Fragen Sie dennoch jeden Auftragnehmer nach seinem PF-Code, seinem monatlichen ECR-Wert und den Zahlungsnachweisen für die von ihm vermittelten Arbeitnehmer.
Ein Auftragnehmer, der sich verspätet meldet, führt zu einer unvollständigen Abrechnung (Formular 12). Nehmen Sie die 10-Tage-Frist in den Dienstleistungsvertrag auf. Fügen Sie eine Klausel hinzu, die es Ihnen erlaubt, Rechnungen bis zum Ablauf dieser Frist zurückzuhalten.
Benötigen Selbstständige eine betriebliche Altersvorsorge?
Nein, nicht wenn sie tatsächlich selbstständig sind. Ein Freiberufler, der direkt im Rahmen eines Dienstleistungsvertrags beauftragt wird, ist kein Angestellter, daher greift die Regelung zur Arbeitnehmerentgeltpflicht nicht. Das Risiko besteht in einer falschen Einstufung.
Wenn die Person wie ein Angestellter arbeitet, mit festen Arbeitszeiten, Ihren Werkzeugen, Ihrem Vorgesetzten und einem einzigen Kunden, kann die EPFO sie als Angestellten behandeln und rückständige Beiträge einfordern. Lesen Sie unseren Leitfaden zur falschen Einstufung von Mitarbeitern , bevor Sie Verträge mit Auftragnehmern verlängern.
Was passiert, wenn Sie Ihre PF-Beiträge zu spät oder zu niedrig bezahlen?
Zusätzlich zum eigentlichen Pensionsfonds (PF) fallen Zinsen und Schadensersatz an. Gemäß § 127 des Gesetzes werden einfache Zinsen in Höhe von derzeit 12 % pro Jahr fällig , und Absatz 23 des Plans von 2026 sieht zusätzlich einen Schadensersatz von 0.25 % bis 1 % der monatlichen Rückstände vor.
Eine zu geringe Zahlung bedeutet eine verspätete Zahlung der Differenz. Eine im September eingereichte Steuererklärung, die auf der alten Obergrenze von 15,000 ₹ basiert, führt zu Zahlungsrückständen für alle Mitarbeiter, deren Gehalt diese Grenze überschreitet.
Welche Zinsen und Schadensersatzansprüche gelten für verspätete PF?
Die Zinsen betragen pauschal 12 % pro Jahr, ab dem Fälligkeitsdatum bis zur vollständigen Zahlung. Der Schadensersatz richtet sich nach der Dauer des Zahlungsverzugs. Er kann jedoch niemals die Höhe der ausstehenden Beträge übersteigen.
| Wie spät | Schadensquote (Abs. 23) | Bei 1 Lakh ₹ an Rückständen |
| Unter 2 Monaten | 0.25 % pro Monat | 250 ₹ pro Monat |
| 2 zu 4 Monate | 0.50 % pro Monat | 500 ₹ pro Monat |
| Über 4 Monate | 1 % pro Monat | 1,000 ₹ pro Monat |
| Zinsen (Abschnitt 127) | 12 % pro Jahr, ganz einfach | 1,000 ₹ pro Monat |
| Schadensobergrenze | Die Rückstände | 1 lakh |
Der Satz ergibt sich aus der Bekanntmachung des Arbeitsministeriums im Amtsblatt gemäß Abschnitt 127. Abschnitt 128 des Gesetzes begrenzt den Schadensersatz auf die rückständigen Beträge und schreibt eine Anhörung vor, bevor Schadensersatz erhoben wird.
Angenommen, ein Fehler in der Lohnabrechnung führt dazu, dass 1 Lakh ₹ an Beiträgen zur betrieblichen Altersvorsorge drei Monate lang nicht ausgezahlt werden. Die Zinsen betragen 3,000 ₹. Hinzu kommen Schadensersatzkosten von 0.5 % pro Monat in Höhe von 1,500 ₹. Somit belaufen sich die Kosten des Fehlers auf 4,500 ₹, bevor der Zeitaufwand für die Behebung berücksichtigt wird.
Kann die Mitarbeiter-Anmeldekampagne 2026 noch genutzt werden?
Nur bis zum 31. Oktober 2026. Die Kampagne ermöglicht es Ihnen, Arbeitnehmer, die zwischen dem 1. April 2009 und dem 31. März 2026 nicht in den EPF aufgenommen wurden , zu erleichterten Bedingungen anzumelden. Nach Ablauf der Kampagne gelten die normalen Regelungen für rückständige Beiträge.
In der EY-Warnung zum Programm 2026 wird dieses zusammen mit zwei anderen Sonderprogrammen, VISHWAS 2026 und AMNESTY 2026, aufgeführt. Laut Regierungsmitteilung muss der Arbeitnehmer am Stichtag der Erklärung noch leben und beschäftigt sein.
Laut Zoho-Leitfaden wird eine pauschale Entschädigung von 100 ₹ erhoben und der Arbeitnehmeranteil erlassen, sofern dieser nicht abgezogen wurde. Zinsen fallen jedoch weiterhin an. Wenn Sie dies nach dem 31. Oktober 2026 lesen, ist die Frist abgelaufen. Für bestehende Lücken werden dann die vollen Zinsen und Entschädigungen fällig.
Was sollten EOR-Kunden auf ihren PF-Rechnungen überprüfen?
Prüfen Sie vier Punkte: Arbeitgeberbeiträge zur Altersvorsorge pro Mitarbeiter, neu angemeldete Mitarbeiter, ausstehende Beiträge bzw. Rückzahlungen für September und die Gebührenposition. Ab Oktober 2026 sollten die Arbeitgeberbeiträge zur Altersvorsorge für alle Mitarbeiter, deren Beitragsgrenze erreicht oder überschritten ist, maximal 3,250 ₹ betragen.
Wenn Sie über einen Employer of Record ( EOR) einstellen, reicht dieser die ECR unter seinem eigenen PF-Code ein. Sie bezahlen die Rechnung trotzdem. Die Änderung der Höchstgrenze wird dort zuerst angezeigt. Verwenden Sie diese Tabelle auf Ihren Rechnungen für Oktober und November.
| Rechnungszeile | Was du sehen solltest | Fragen Sie es, ob |
| Arbeitgeber-PF | Bis zu 3,250 ₹ pro Person am Limit | Mitarbeiter mit einem Gehalt über 25,000 ₹ sehen weiterhin 1,950 ₹. |
| Neu eingeschriebene Mitarbeiter | PF für alle ab 15,001 ₹ bis 25,000 ₹ | Jemand in dieser Band hat keine PF-Leitung. |
| September 2026 | Anteilige Beträge in einem ECR | Es wird ein voller Betrag von 25,000 ₹ pro Monat berechnet. |
| Mitarbeiterbeteiligungsrückgewinnung | Einmaliger Oktober-Abzug | Es wiederholt sich im November. |
| EDLI | Höchstens 125 ₹ pro Person | Es wird über der Decke aufgeladen. |
| EOR-Gebühr | Unverändert | Sie stieg mit den gesetzlichen Kosten |
Remunance-Kunden können diese Tabelle auf einen Blick abhaken. Unsere Rechnung weist Gehalt, gesetzliche Kosten und unsere Gebühr Position für Position aus, sodass eine Änderung der Sozialversicherungsbeiträge in dem Monat erscheint, in dem sie erfolgt. Und da wir die elektronische Steuererklärung (ECR) unter unserem eigenen Sozialversicherungsbeitragscode einreichen und bezahlen, verbleibt die September-Erklärung bei uns.
Achten Sie besonders auf die Gebührenstruktur. Wenn ein EOR seine Gebühren als Prozentsatz der Lohnkosten oder der gesetzlichen Kosten berechnet, hat die Änderung der Obergrenze seine Gebühr ohne zusätzlichen Aufwand seinerseits erhöht.
Die Gebühr pro Mitarbeiter bleibt unverändert. Remunance berechnet die EOR-Gebühren ab 99 USD pro Mitarbeiter und Monat und gibt Gehälter und gesetzliche Kosten zum Selbstkostenpreis weiter. Unsere Aufschlüsselung der Arbeitgeberbeiträge in Indien umfasst die Sozialversicherung (ESI), Abfindungen und die übrigen gesetzlichen Beiträge.
Vergütung des eingetragenen Arbeitgebers
Vergleichen Sie Ihre PF-Rechnung Zeile für Zeile mit unserer.
Bitte senden Sie uns Ihre Oktoberrechnung und Lohnabrechnung. Wir prüfen die Arbeitgeberbeiträge zur Rentenversicherung (PF), die Aufteilung der Lohnsteuer (EPS) und die anteilige Berechnung für September im Vergleich zur Obergrenze von 25,000 ₹ und zeigen Ihnen anschließend für dasselbe Team unsere detaillierte Rechnung ab 99 USD pro Mitarbeiter und Monat.
Was sollten die Personal- und Finanzabteilung diesen Monat tun?
Arbeiten Sie die zehn Punkte der Reihe nach durch: Löhne, Versicherungsschutz, UANs, die September-Rückmeldung, die PF-Basis, CTC, EPS-Kennzeichen, Auftragnehmer, frühere Lücken und Kommunikation. Die meisten Punkte dauern einen Nachmittag.
- Wiederaufbau der PF-Löhne: Berechnen Sie den PF-Lohn jedes Mitarbeiters gemäß Abschnitt 2(88) neu, wobei die 50%ige Hinzurechnung erfolgt, anstatt die Basiszeile zu lesen.
- Markieren Sie die Spanne von 15,001 ₹ bis 25,000 ₹: Alle sollen ab dem 17. September 2026 daran teilnehmen.
- UANs generieren: Verwenden Sie die Gesichtserkennung auf UMANG und verknüpfen Sie anschließend die einzelnen UANs.
- Ende September: Bestätigen Sie, dass die ECR die Aufteilung 16/30 und 14/30 verwendet hat und bis zum 31. Oktober 2026 bezahlt wurde. Reichen Sie jetzt etwaige Korrekturen ein.
- Legen Sie die Basis über 25,000 ₹ fest: Beschränkung auf die Höchstgrenze oder Zahlung des tatsächlichen Lohns, mit einer unterzeichneten gemeinsamen Option für jeden tatsächlich lohnpflichtigen Mitarbeiter.
- Settle CTC: Je nach Gehaltsgruppe wird entschieden, ob die zusätzlichen Arbeitgeberkosten innerhalb oder außerhalb der Gesamtkosten (CTC) liegen, und zwar im Rahmen der jeweiligen vertraglichen Vorgaben.
- EPS-Flags korrigieren: EPF-Mitglieder mit einem Jahresgehalt bis zu 25,000 ₹ werden ab dem 17. September in das EPS überführt.
- Prüfungsauftragnehmer: Sie müssen in Formular 10 angegeben werden, Formular 11 ist monatlich auszufüllen und Formular 12 ist innerhalb von 20 Tagen einzureichen.
- Bisherige Lücken schließen: Nutzen Sie die Anmeldekampagne, solange sie läuft. Danach müssen Zinsen und Schadensersatz fällig werden.
- Sag es deinen Leuten: Senden Sie jedem betroffenen Mitarbeiter vor der nächsten Gehaltsabrechnung eine kurze Mitteilung mit dem neuen Abzugsbetrag.
Die neuen EPFO-Regeln für Arbeitgeber ab 2026 belohnen solche Aufträge. Jedem Artikel sollte ein Verantwortlicher und ein Datum zugeordnet werden.
Die Punkte 1 bis 4 und 7 bergen das finanzielle Risiko. Wenn Remunance Ihr EOR ist, übernehmen wir diese fünf Punkte bereits. Sie werden im Rahmen unserer eigenen PF-Registrierung von einem Gründerteam mit über 22 Jahren Erfahrung im indischen Lohnwesen abgewickelt. Die Punkte 5 und 6 entscheiden Sie gemeinsam mit uns. Für Unternehmen, die ihre Lohnabrechnung selbst durchführen, bieten wir einen Lohn- und Compliance-Management- Service an.
Wie verwaltet Remunance die Altersvorsorge für Ihr indisches Team im Rahmen des EPF-Programms 2026?
Remunance, Indiens führender EOR-Anbieter für Lohn- und Gehaltsabrechnung, stellt Ihr indisches Team in Ihrem Namen zusammen und verwaltet die Altersvorsorge (PF) unter eigener EPFO-Registrierung. Die Aufteilung im September, die neue Beitragsbemessungsgrenze und alle Steuererklärungen sind unsere Aufgabe, nicht Ihre.
Lohnbuchhaltung ist unsere Kernkompetenz. Unser Gründerteam verfügt über mehr als 22 Jahre Erfahrung in der Lohnbuchhaltung und im Recruiting in Indien, zunächst unter dem Namen Remunance Systems, das später von ADP übernommen wurde. Corporate Connect zeichnete Remunance als Indiens besten EOR-Dienstleister 2024 aus.
Als Ihr offizieller Arbeitgeber stellen wir Ihnen das Angebots- und Einstellungsschreiben gemäß indischem Recht aus und übertragen Ihnen die geistigen Eigentumsrechte. Wir melden Mitarbeiter bei unserer eigenen Rentenversicherung (PF), Krankenversicherung (ESI), Berufssteuer, Lohnsteuer (LWF) und Steueridentifikationsnummer (TAN) an, führen die monatliche Gehaltsabrechnung durch und führen die Lohnsteuer (TDS), Rentenversicherungsbeiträge (PF), Krankenversicherungsbeiträge (ESI) und Berufssteuerbeiträge (PT) ab. Die Einhaltung der Vorschriften wird von unserer Geschäftsführerin, Ranjana Vaidya, einer Wirtschaftsprüferin, geleitet.
- Pricing: EOR ab 99 USD pro Mitarbeiter und Monat, wobei Gehälter und gesetzliche Kosten zum Selbstkostenpreis weitergegeben werden.
- Eine Rechnung: Gehalt, gesetzliche Kosten und unsere Gebühr, Zeile für Zeile, sodass eine Änderung der Pensionskasse den Monat anzeigt, in dem sie erfolgt.
- Geschwindigkeit: Ein Angebot kann noch am selben Werktag erfolgen, an dem Sie den Vertrag unterzeichnen.
- Maßstab: Mehr als 1,200 Mitarbeiter wurden für Kunden in 34 indischen Städten eingestellt.
- Sicherheit: ISO / IEC 27001: 2022 zertifiziertDies ist wichtig, da in Formular 5 nach den Aadhaar-, PAN- und Bankdaten jedes Mitarbeiters gefragt wird.
Wenn die Personalreduzierung in Ihrem eigenen Unternehmen kostengünstiger ist, übernehmen wir auch den EOR-Transfer. Nutzen Sie unseren EOR-Kostenrechner für Indien , um Ihre Zahlen zu ermitteln.
Häufig gestellte Fragen (FAQs)
Was ist das EPF-System 2026?
Das EPF-System 2026 ist das auf Grundlage des Sozialversicherungsgesetzes 2020 (GSR 525(E) vom 29. Juni 2026) eingeführte Altersvorsorgesystem und ersetzt das EPF-System von 1952. Die Beitragssätze bleiben bei 12 % für beide Seiten, während sich die Regelungen für Meldungen, Auftragnehmerabgaben, Schadensersatz und Auszahlungen geändert haben. Bestehende Mitglieder, UANs und Guthaben werden automatisch übernommen.
Wie hoch ist die Beitragsbemessungsgrenze für die Altersvorsorge ab September 2026?
Ab dem 17. September 2026 gilt eine monatliche Höchstgrenze von 25,000 ₹, zuvor waren es 15,000 ₹ (gemäß Bekanntmachung SO 5109(E)). Die obligatorischen Beiträge zur Rentenversicherung (PF), zur betrieblichen Altersvorsorge (EPS) und zur Krankenversicherung für Arbeitnehmer mit Behinderungen (EDLI) gelten nun auch für Arbeitnehmer, deren Rentenbeiträge gemäß dem Sozialversicherungsgesetz 25,000 ₹ oder weniger betragen. Der September 2026 war ein zweigeteilter Monat: Vom 1. bis 16. September galt die alte Höchstgrenze, vom 17. bis 30. September die neue.
Wie hoch ist der Arbeitgeberbeitrag zur betrieblichen Altersvorsorge im Jahr 2026?
12 % des PF-Gehalts bis zu 25,000 ₹, zuzüglich 0.5 % für EDLI und 0.5 % Verwaltungsgebühren. Bei der Höchstgrenze sind das 3,250 ₹ pro Monat: 2,083 ₹ für EPS, 917 ₹ für EPF, 125 ₹ für EDLI und 125 ₹ für Verwaltung. Vor dem 17. September 2026 kostete derselbe Mitarbeiter 1,950 ₹. Die jährlichen Kosten bei der Höchstgrenze betragen 39,000 ₹ pro Mitarbeiter.
Ist die PF-Beiträge für Arbeitnehmer mit einem Einkommen von über 25,000 ₹ verpflichtend?
Nicht für neue Mitarbeiter, deren PF-Beitragsguthaben 25,000 ₹ übersteigt und die noch nie PF-Mitglied waren; diese Personen sind ausgeschlossen. Bestehende Mitglieder bleiben weiterhin versichert, wobei die Beiträge auf 25,000 ₹ begrenzt werden können. Prüfen Sie das PF-Beitragsguthaben gemäß den Bestimmungen des Gesetzes, nicht das Bruttogehalt (CTC), da ein Angebot von 50,000 ₹ dennoch zu einem PF-Beitragsguthaben von 25,000 ₹ führen und somit der PF-Pflicht unterliegen kann.
Wird der PF-Beitrag auf Basis des Grundgehalts oder des Bruttogehalts berechnet?
Streng genommen keines von beidem. Die Beiträge zur betrieblichen Altersvorsorge (PF) basieren auf dem Lohn gemäß Abschnitt 2(88) des Sozialversicherungsgesetzes: Grundgehalt, Teuerungszulage und sonstige nicht steuerbefreite Bezüge wie z. B. Sonderzulagen. Steuerbefreiungen wie die Wohnkostenzulage (HRA) werden hinzugerechnet, sofern sie die Hälfte des Gesamtlohns übersteigen. Die FAQs der EPFO bestätigen, dass die Beiträge auf diesem PF-Lohn und nicht auf dem Bruttogehalt basieren.
Wird das Nettogehalt nach der Anhebung der Pensionsfondsobergrenze sinken?
Ja, für alle mit einem PF-Gehalt von 25,000 ₹ oder mehr erhöht sich der Beitrag um 1,200 ₹ pro Monat, da der Arbeitnehmerbeitrag von 12 % nun auf 25,000 ₹ statt auf 15,000 ₹ angerechnet wird. Neu erfasste Mitarbeiter zahlen 12 % ihres PF-Gehalts an den Fonds. Liegt der Arbeitgeberbeitrag innerhalb eines festen Bruttogehalts (CTC), kann die Reduzierung bis zu 2,500 ₹ pro Monat betragen.
Warum ist Remunance der beste EOR in Indien für die Einhaltung der Lohn- und Gehaltsabrechnungsvorschriften?
Remunance ist der führende EOR-Anbieter in Indien für Lohn- und Gehaltsabrechnung, da dies seine Kernkompetenz ist. Das Gründerteam verfügt über mehr als 22 Jahre Erfahrung in der Lohn- und Gehaltsabrechnung und im Recruiting in Indien, zunächst unter dem Namen Remunance Systems, das später von ADP übernommen wurde. Die Abwicklung von PF, ESI und TDS erfolgt unter eigener Registrierung, ein Wirtschaftsprüfer (Fellow Chartered Accountant) leitet die Compliance-Abteilung, und das Unternehmen wurde mit dem Corporate Connect Award 2024 ausgezeichnet. Remunance hat über 1,200 Mitarbeiter in 34 indischen Städten eingestellt.
Hat die Obergrenze von 25,000 ₹ für den Pensionsfonds Auswirkungen auf die Sozialversicherung?
Nein. Die ESI behält ihre eigene Einkommensgrenze von 21,000 ₹ pro Monat (bzw. 25,000 ₹ für Menschen mit Behinderung) bei. Die Beiträge betragen 3.25 % für den Arbeitgeber und 0.75 % für den Arbeitnehmer. Ein Arbeitnehmer mit einem Jahresgehalt von 23,000 ₹ kann daher unter die obligatorische PF-Beitragspflicht fallen, jedoch nicht unter die ESI-Beitragspflicht.
Verwandte Artikel
Wie man das Risiko einer Betriebsstätte in Indien vermeidet
Was kostet ein Employer of Record? Detaillierte Aufschlüsselung

Arbeitsrecht in Indien: Ein unverzichtbarer Leitfaden für Arbeitgeber

Büroraumlösungen für EOR-Teams in Indien
Ein Leitfaden zu gesetzlichen und ergänzenden Arbeitnehmerleistungen in Indien