Gehaltsstruktur in Indien: Wie erstellt man eine gesetzeskonforme CTC-Aufschlüsselung im Jahr 2026?
Eine gesetzeskonforme Gehaltsstruktur in Indien im Jahr 2026 sieht vor, dass das Grundgehalt zuzüglich Teuerungszulage mindestens 50 % der Gesamtvergütung beträgt. Die Beiträge zur betrieblichen Altersvorsorge (Provident Fund) werden bis zur neuen Höchstgrenze von 25,000 ₹ gezahlt, die seit dem 17. September 2026 gilt. Die Abfindung beträgt etwa 4.81 % des Grundgehalts. Zudem werden die beiden steuerlichen Vorteile genutzt, die das neue System weiterhin bietet: Arbeitgeberbeiträge zur staatlichen Rentenversicherung (NPS) bis zu 14 % des Grundgehalts und Essensgutscheine im Wert von bis zu 200 ₹ pro Mahlzeit.
Was du wissen musst
Die Gehaltsstruktur in Indien ist die Aufteilung der Kosten für ein Unternehmen in Löhne, Zulagen, Arbeitgeberbeiträge und Abzüge.
Im Jahr 2026 regeln drei Regeln diese Aufteilung: die 50%-Lohnregel im Lohngesetz, die am 17. September 2026 bekanntgegebene Obergrenze von 25,000 ₹ für den Pensionsfonds und das Einkommensteuergesetz von 2025.
Jeder Fehler hat seine Schattenseiten. Macht man den ersten Fehler, rechnet der Prüfer die zu viel gezahlten Zulagen wieder in den Lohn ein. Macht man den zweiten Fehler, stimmt die Lohnabrechnung für September bereits nicht mehr.
Der dritte Punkt bestimmt, wie viel vom Gesamtpaket Ihr Mitarbeiter tatsächlich behält. Dieser Leitfaden behandelt alle Bestandteile, die aktuellen gesetzlichen Sätze und eine Aufschlüsselung des Gesamtvergütungspakets (CTC) bei 6 Lakh, 12 Lakh, 18 Lakh und 30 Lakh ₹, wobei jede Zahl mit der entsprechenden Benachrichtigung verknüpft ist.
Wie sieht die Gehaltsstruktur in Indien aus und was hat sich bis 2026 geändert?
Die Gehaltsstruktur in Indien regelt die rechtliche und finanzielle Ausgestaltung der Vergütung eines Arbeitnehmers: welche Bestandteile als Lohn gelten, welche nicht und welche Zulagen zusätzlich gezahlt werden. Seit November 2025 ist diese Ausgestaltung gesetzlich festgelegt und nicht mehr von der Personalabteilung abhängig.
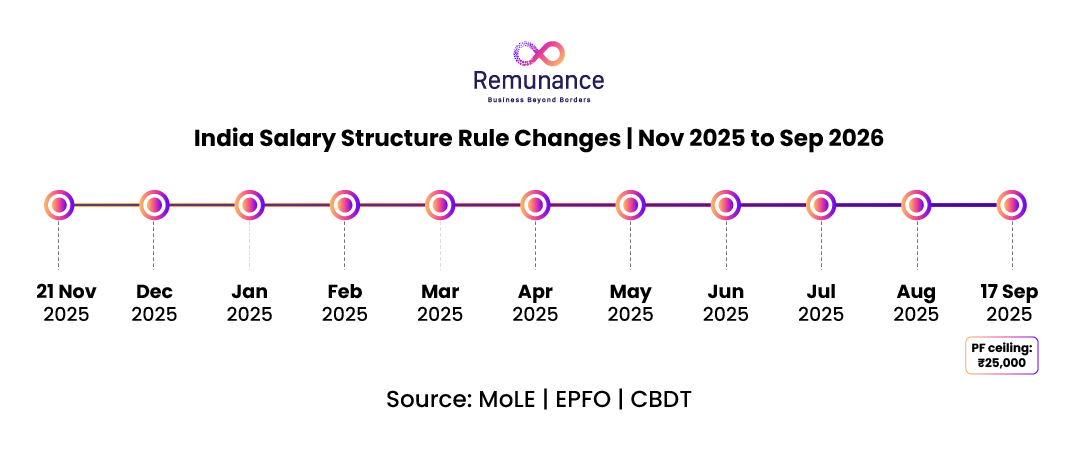
Die neuen Regelungen traten am 21. November 2025 in Kraft und ersetzten mit einem Schlag 29 zentrale Arbeitsgesetze . Doch das war erst der Anfang.
Es folgten zehn Monate voller Regeln, Benachrichtigungen und FAQs. Einige Vorlagen blieben erhalten, und mehrere dieser Regeln veränderten Zahlen, die die meisten Lohnbuchhaltungsteams noch immer verwenden.
Welche vier Arbeitsgesetze regeln Ihre Gehaltsstruktur?
Es gelten vier Gesetze: das Lohngesetz 2019, das Sozialversicherungsgesetz 2020, das Gesetz über industrielle Beziehungen 2020 und das Gesetz über Sicherheit, Gesundheit und Arbeitsbedingungen am Arbeitsplatz 2020.
Das Lohngesetz enthält eine einheitliche Definition von Löhnen , und das Sozialversicherungsgesetz übernimmt diese Definition für Pensionsfonds, Krankenversicherung und Gratifikationen.
Eine einzige Definition verändert also Ihre gesamte gesetzliche Kostenbasis. Unsere Übersicht über das Arbeitsrecht in Indien umfasst die beiden anderen Kodizes.
Was hat sich am 17. September 2026 für den Provident Fund geändert?
Die Beitragsbemessungsgrenze für die EPF-Beiträge wurde von 15,000 ₹ auf 25,000 ₹ pro Monat angehoben. Dies entspricht einer Erhöhung um 67 %. Das indische Kabinett genehmigte dies am 16. September 2026, und das Arbeitsministerium gab in einer Pressemitteilung den 17. September 2026 als Starttermin bekannt.
Rechtsgrundlage ist die Bekanntmachung SO 5109(E) gemäß Abschnitt 2(89) des Sozialversicherungsgesetzes, mit der die Bekanntmachung SO 2702(E) vom 29. Mai 2026 ersetzt wurde, welche lediglich den alten Betrag von 15,000 ₹ in das Gesetz übernommen hatte.
Dies ist die erste Überarbeitung seit September 2014. Sie folgte einer Anordnung vom Januar 2026, in der der Oberste Gerichtshof das Zentrum und die EPFO anwies, innerhalb von vier Monaten eine Entscheidung zu treffen.
Die Beitragssätze bleiben auf beiden Seiten bei 12%; nur die Bemessungsgrundlage hat sich geändert.
Welche anderen Regeln haben sich zwischen November 2025 und September 2026 geändert?
Mindestens elf offizielle Maßnahmen betreffen die Gehaltsgestaltung. Hier sind sie in der Reihenfolge ihres Bestehens.
| Datum | Was hat sich geändert | Was das für Ihre Gehaltsstruktur bedeutet |
| 21. November 2025 | Vier Arbeitsgesetze sind in Kraft | Die 50%-Regel gilt für Rentenbeiträge, Abfindungen, Boni und Krankenversicherungsbeiträge. |
| 30 Dec 2025 | Häufig gestellte Fragen des ersten Ministeriums zu den Codes | Lohndefinition für Arbeitgeber erklärt |
| Jan 2026 | Oberster Gerichtshof ordnet Entscheidung über EPF-Obergrenze an | Den Zeitplan für die Wanderung im September festlegen. |
| März 16 2026 | Weitere FAQs des Ministeriums | Arbeitgeberbeiträge zur Rentenversicherung und gesetzliche Bonuszahlungen werden in die Gesamtvergütung eingerechnet; Abfindungen und Sozialversicherungsbeiträge nicht. |
| Mar 2026 | Die Einkommensteuerregeln 2026 wurden bekanntgegeben | 50 % Wohngeldzuschuss für acht Städte; steuerfreie Essensgutscheine bis zu 200 ₹ pro Mahlzeit |
| 1 April 2026 | Einkommensteuergesetz 2025 in Kraft | „Steuerjahr“ ersetzt FY und AY; Abschnittsnummern ändern sich |
| 8. Mai 2026 | Lohnordnung (Zentral) Regeln, 2026 | Lohnabrechnungen, Gehaltslisten und Überstundenverfahren |
| 29. Mai 2026 | ALSO. 2702(E) | Die Obergrenze von 15,000 ₹ für den Pensionsfonds wurde in den Kodex übernommen. |
| 29 Juni 2026 | EPF-System, 2026 (GSR 525(E)) | Ersetzt die Regelung von 1952; neue Austritts- und Gemeinschaftsoptionsregeln |
| 25 August 2026 | Bonusmitteilungen SO 4710(E) und 4711(E) | Anspruchsvoraussetzung ₹21,000 und Berechnungsgrundlage ₹7,000, rückwirkend zum 21. November 2025 |
| 17 September 2026 | ALSO. 5109(E) | Obligatorische Beiträge zur Rentenversicherung für Löhne bis zu 25,000 ₹ |
Vergleichen Sie jedes Datum mit Ihrer letzten Überprüfung. Falls Ihre Struktur vor einem dieser Daten zuletzt überprüft wurde, ist eine erneute Überprüfung erforderlich.
Benötigen Sie Hilfe bei der Aktualisierung Ihrer Gehaltsstruktur für Indien?
Neue Lohnvorschriften und die Beitragsbemessungsgrenze von 25,000 ₹ für die betriebliche Altersvorsorge können Ihre Lohnkosten und Compliance-Pflichten verändern. Lassen Sie sich von Experten bei der Entwicklung einer gesetzeskonformen Gehaltsstruktur für Ihr Team in Indien unterstützen.
Welche Bestandteile hat eine Gehaltsstruktur in Indien?
In Indien gliedert sich das Gehalt in vier Bestandteile: Fixgehalt, variable Vergütung, Arbeitgeberbeiträge und Abzüge. Nur die ersten beiden werden auf der Gehaltsabrechnung als Einkommen ausgewiesen.
Was ist im Festgehalt enthalten?
Das Festgehalt ist der garantierte monatliche Betrag, der unabhängig von der Leistung gezahlt wird.
-
- Grundgehalt: voll steuerpflichtig und der Anker für den 50%-Test.
- Teuerungszulage: Üblich im öffentlichen Dienst und in gewerkschaftlich organisierten Betrieben, selten in privaten Technologieunternehmen. Es zählt als Lohn.
- Wohnmietzuschuss: Bis zu einer Höchstgrenze von 50 % vom Lohn ausgenommen und nur nach dem alten System steuerbefreit.
- Reisekostenvergütung: Zweimalige Befreiung innerhalb eines Vierjahresblocks, allerdings nur unter dem alten Regime.
- Essensgutscheine: Bis zu 200 ₹ pro Mahlzeit sind in beiden Systemen ab dem Steuerjahr 2026-27 steuerfrei.
- Sonderzulage: Die Balance-Grenze und derzeit der umstrittenste Posten in der indischen Lohnabrechnung.
Was ist eine Sonderzulage in einer Gehaltsstruktur und zählt sie als Lohn?
Die Sonderzulage ist der Restbetrag, der die Berechnung des Gesamtvergütungspakets (CTC) abschließt. Nach einer konservativen Auslegung von Abschnitt 2(y) zählt eine an alle gezahlte feste Sonderzulage als Lohn.
Warum? Die Definition beginnt mit der gesamten Vergütung und schließt dann eine geschlossene Liste von Leistungen aus. Wohngeldzuschuss, Fahrtkostenzuschuss, Überstundenvergütung, Provision und Arbeitgeberbeiträge zur Rentenversicherung gehören zu dieser Liste. Eine allgemeine Sonderzulage hingegen nicht.
Es gibt noch kein Gerichtsurteil zu den geltenden Bestimmungen, und einige Berater interpretieren sie anders. Allerdings verweisen mehrere Lohn- und Gehaltsberater auf frühere Urteile des Obersten Gerichtshofs zu Pensionsfonds, die allgemein gezahlte Zulagen als Lohn einstuften.
Konzentrieren Sie sich also auf eine konservative Interpretation. Das kostet Sie wenig. Wenn die Grundlagen plus Datenanalyse allein 50 % erreichen, ist die Frage für den 50-%-Test irrelevant.
Was genau fällt unter variable Vergütung und zählt diese als Lohn?
Größtenteils nein. Variable Vergütung umfasst alle leistungsabhängigen Vergütungen. Die FAQs des Ministeriums vom März 2026 bestätigen, dass jährliche leistungsbezogene Prämien keine Löhne sind.
Provisionen und Überstunden werden unterschiedlich behandelt. Beide stehen auf der Ausnahmeliste und werden daher auf die 50%-Grenze angerechnet. Bei Teams mit vielen Schichten können Überstunden allein schon dazu führen, dass die Gehaltsstruktur die Grenze überschreitet.
Was sind Rentenzahlungen, und warum erreichen sie nie das Bankkonto?
Die Beiträge zur Altersvorsorge sind Arbeitgeberbeiträge, die innerhalb des Gesamtvergütungspakets (CTC), aber außerhalb des Bruttogehalts liegen. Sie werden nicht im selben Monat auf das Bankkonto überwiesen, in dem sie verdient werden. Arbeitgeberbeiträge zur Rentenversicherung (PF), zur betrieblichen Altersvorsorge (EPS), zur Krankenversicherung (EDLI), Verwaltungsgebühren, zur staatlichen Rentenversicherung (NPS), zur Abfindungsrücklage und zur Krankenversicherung (ESI) gehören alle dazu.
Ein Bewerber, der zwei Angebote über je 18 Lakh Rupien vergleicht, vergleicht möglicherweise zwei sehr unterschiedliche Nettogehälter. Erklären Sie dies bereits im Angebotsstadium. Deshalb behandelt unser Leitfaden zur Mitarbeitervergütung in Indien das Angebotsschreiben als ein Dokument, das die Einhaltung der Vorschriften vorschreibt.
Was zählt gemäß der 50%-Regel als Lohn?
Unter Lohn versteht man Grundgehalt, Teuerungszulage und Bindungszulage sowie alle steuerbefreiten Zulagen oberhalb der 50%-Grenze. Genau genommen begrenzt die Obergrenze die Steuerbefreiungen und legt keine Untergrenze für das Grundgehalt fest, der Effekt ist jedoch weitgehend derselbe.
Welche Faktoren fließen in die Gesamtvergütung für den 50%-Test ein?
Die Gesamtvergütung umfasst Löhne, nicht enthaltene Zulagen, Arbeitgeberbeiträge zur Rentenversicherung und zur betrieblichen Altersversorgung sowie den gesetzlichen Bonus. Abfindungen, Sozialversicherungsbeiträge und sonstige Altersversorgungsleistungen sind hingegen nicht enthalten (siehe FAQs des Ministeriums vom 16. März 2026).
Zwei weitere Klarstellungen sind wichtig. Überstunden zählen zu den Ausnahmen. Sachleistungen wie Essensgutscheine oder Handy-Guthaben gelten als Sachvergütung und werden nur bis zu 15 % des Gesamtlohns als Lohn angerechnet.
Diese FAQs dienen als Leitfaden, nicht als Gesetzestext. Das Ministerium stellt dies selbst fest, und im Streitfall ist der Wortlaut des Kodex maßgebend.
Was geschieht, wenn die ausgeschlossenen Freibeträge 50 % überschreiten?
Der Überschuss wird als Lohn behandelt, unabhängig davon, wie er auf Ihrer Gehaltsabrechnung bezeichnet wird.
Angenommen, Sie zahlen monatlich 1,00,000 ₹: ein Grundgehalt von 30,000 ₹ und Zulagen wie Wohngeld und Fahrtkostenzuschuss in Höhe von 70,000 ₹. Die Hälfte der Gesamtvergütung beträgt 50,000 ₹, daher werden die überschüssigen 20,000 ₹ abgezogen, und Ihre gesetzliche Lohnbasis beträgt 50,000 ₹.
| Komponente (monatlich) | Alte Praxis | Neu ausbalanciert |
| Basic + DA | 30,000 ₹ (30 %) | 50,000 ₹ (50 %) |
| Ausgeschlossene Zulagen | ₹ 70,000 | ₹ 50,000 |
| Gesetzliche Lohngrundlage | 50,000 ₹ nach Hinzurechnung | 50,000 ₹ als strukturiert |
| Jährliche Rückstellung für Abfindungen bei 4.81 % | ₹ 28,860 | ₹ 28,860 |
| Mitarbeiter-PF, begrenzt auf ₹25,000 | ₹ 3,000 | ₹ 3,000 |
| Arbeitnehmer-PF, auf Basis des tatsächlichen Lohns | ₹ 6,000 | ₹ 6,000 |
Um die Berechnung zu vereinfachen, lässt die Tabelle die Arbeitgeberbeiträge zur Rentenversicherung aus der Gesamtvergütung aus. Sie werden feststellen, dass die Lohnbasis in beiden Fällen gleich bleibt.
Die Neuausrichtung verursacht Ihnen also keine zusätzlichen Kosten. Sie verhindert lediglich, dass eine nicht offengelegte Verbindlichkeit bei einer Inspektion oder einer Due-Diligence-Prüfung aufgedeckt wird.
Wie überprüft man den 50%-Test an der eigenen Struktur?
Ermitteln Sie drei Zahlen für jede Gehaltsgruppe.
- Die Gesamtvergütung wird addiert: Bruttogehalt zuzüglich Arbeitgeberbeiträge zur Rentenversicherung, Arbeitgeberbeiträge zur staatlichen Rentenversicherung und gesetzlicher Bonus. Abzüglich Gratifikation und Sozialversicherungsbeiträge.
- Addieren Sie die Ausnahmen: Wohngeldzuschuss, Fahrtkostenzuschuss, Überstundenvergütung, Provision, Arbeitgeberbeiträge zur Rentenversicherung und zur Sozialversicherung sowie alle weiteren Posten gemäß Abschnitt 2(y). Eine allgemeine Sonderzulage darf in diesem Schritt nicht berücksichtigt werden, da sie nach der geltenden Auslegung als Lohn gilt.
- Ist der Wert aus Schritt 2 größer als die Hälfte des Wertes aus Schritt 1, entspricht die Differenz dem Lohn. Pensionsfondsanteil, Abfindung und Bonus werden auf Basis der neuen Bemessungsgrundlage neu berechnet.
Wie wirkt sich die Obergrenze von 25,000 ₹ für den PF-Beitrag auf Ihren Arbeitgeberbeitrag zur betrieblichen Altersvorsorge aus?
Die obligatorische Beitragsbemessungsgrundlage wird von 15,000 ₹ auf 25,000 ₹ angehoben. Zu welcher Gruppe gehören Sie? Wenn Sie Ihre Beiträge zur betrieblichen Altersvorsorge auf die alte Höchstgrenze beschränkt haben, erhöht sich Ihr Arbeitgeberbeitrag von 1,950 ₹ auf 3,250 ₹ pro Monat und Mitarbeiter, inklusive EDLI und Verwaltungsgebühren.
Wenn Sie bereits einen tatsächlichen Grundbetrag von über 25,000 ₹ einzahlen, ändert sich Ihre Gesamtausgabe kaum. Ein größerer Teil davon fließt einfach in die Rentenversicherung.
Wie viel PF zahlt ein Arbeitgeber auf jeder Lohnstufe?
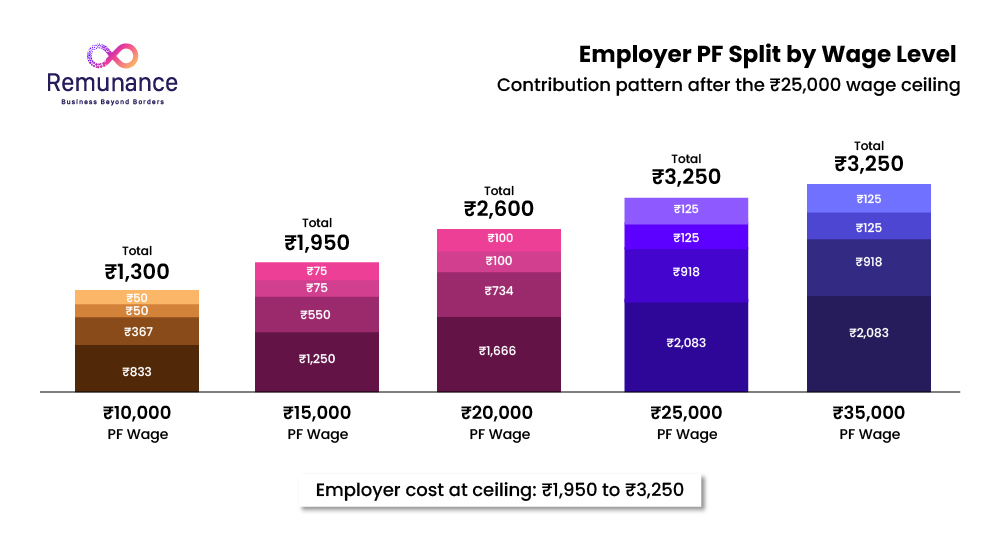
Hier ist die monatliche Aufteilung ab Oktober 2026, basierend auf den FAQs der EPFO zur Lohnobergrenze.
| PF-Löhne (monatlich) | Mitarbeiter-EPF 12% | Arbeitgeber-EPS 8.33 % | Arbeitgeberbeitrag zur EPF 3.67 % | EDLI 0.5 % | Admin 0.5 % |
| ₹ 10,000 | ₹ 1,200 | ₹ 833 | ₹ 367 | ₹ 50 | ₹ 50 |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,250 | ₹ 550 | ₹ 75 | ₹ 75 |
| ₹ 20,000 | ₹ 2,400 | ₹ 1,666 | ₹ 734 | ₹ 100 | ₹ 100 |
| ₹ 25,000 | ₹ 3,000 | ₹ 2,083 | ₹ 917 | ₹ 125 | ₹ 125 |
| 35,000 ₹ (für neue Mitarbeiter, beschränkt) | ₹ 3,000 | Null | ₹ 3,000 | ₹ 125 | ₹ 125 |
EPS steht nur Mitarbeitern offen, deren Gehalt bei Eintritt in das Unternehmen 25,000 ₹ nicht übersteigt. Bei darüber hinausgehenden Gehältern gehen die vollen 12 % des Arbeitgebers an den EPF.
Die Verwaltungsgebühren betragen mindestens 500 ₹ pro Monat für jede Einrichtung mit mindestens einem beitragenden Mitglied.
Wer ist ab dem 17. September 2026 neu versichert?
Alle Personen, deren PF-Gehalt zwischen 15,001 ₹ und 25,000 ₹ liegt, müssen nun EPF, EPS und EDLI beitreten, einschließlich derjenigen, die bereits auf Ihrer Gehaltsliste stehen und bisher als ausgeschlossene Mitarbeiter galten.
Die Prüfung basiert auf den Beiträgen zur betrieblichen Altersvorsorge (PF), nicht auf dem Bruttogehalt. Beispiel der EPFO: Ein Arbeitnehmer mit einem Bruttogehalt von 50,000 ₹ und einem Nettogehalt von 25,000 ₹ muss versichert sein, während ein Arbeitnehmer mit einem Bruttogehalt von 60,000 ₹ und einem Nettogehalt von 30,000 ₹ nicht versichert sein muss, sich aber mit Ihrer Zustimmung anmelden kann.
Der September 2026 ist ein geteilter Monat. Beiträge für den 1. bis 16. September unterliegen dem Höchstbetrag von 15,000 ₹, Beiträge für den 17. bis 30. September dem Höchstbetrag von 25,000 ₹. Alle Beiträge sind in einer einzigen ECR-Zahlung fällig, die bis zum 15. Oktober 2026 einzureichen ist.
Für eine praktische Auslegung der Mitteilung siehe den Hinweis von Khaitan & Co zur überarbeiteten Obergrenze.
Kann der Arbeitgeberanteil zur betrieblichen Altersvorsorge vom Bruttogehalt des Arbeitnehmers zurückgefordert werden?
Nein. In den FAQs der EPFO heißt es, dass CTC kein gesetzliches Konzept ist und dass der Arbeitgeberanteil nicht zu einem Abzug für den Arbeitnehmer wird, nur weil man ihn als Teil von CTC bezeichnet.
Dies ist für jede neue Gehaltsstruktur mit einem festen Bruttogehalt relevant. Hier liegt die Gefahr: Wenn Sie den höheren Arbeitgeberanteil durch Kürzungen des gesetzlichen Arbeitnehmerlohns auffangen, riskieren Sie einen Verstoß gegen die Vorschriften. Integrieren Sie ihn stattdessen in die Sachkosten oder planen Sie ihn im Budget ein.
Es gibt eine teilweise Entlastung. Im Rahmen des Pradhan Mantri Viksit Bharat Rozgar Yojana können Sie durch qualifizierte Neueinstellungen bis zu 3,000 ₹ pro Mitarbeiter und Monat verdienen , und zwar zwei Jahre lang außerhalb des produzierenden Gewerbes und vier Jahre lang innerhalb desselben.
Was hat sich im Rahmen des EPF-Systems ab 2026 geändert?
Das EPF-System 2026 , das am 29. Juni 2026 in Kraft trat, ersetzte das System von 1952. Während die Beiträge auf beiden Seiten bei 12 % bleiben, änderten sich fünf Regeln für Arbeitgeber.
-
- Bei der betrieblichen Altersvorsorge für Arbeitnehmer mit höherem Einkommen ist eine gemeinsame Option erforderlich: Beiträge über der Beitragsbemessungsgrenze hinaus müssen sowohl Sie als auch der Arbeitnehmer gemeinsam zustimmen, und Sie können nicht dazu gezwungen werden.
- Die freiwillige Altersvorsorge ist flexibel: Mitarbeiter können ihre freiwillige Altersvorsorge jederzeit beginnen, erhöhen oder beenden.
- Die Auszahlungsbedingungen haben sich geändert: Mitglieder behalten 25 % ihres Guthabens und können den Rest nach 12 Monaten Mitgliedschaft abheben.
- Die Haftung des Auftragnehmers ist eindeutig geregelt: Ein Auftraggeber haftet für die Kosten der Vertragsangestellten, deren Auftragnehmer nicht registriert ist.
- Es gibt noch offene Zeitfenster für die Aufräumarbeiten: Die Mitarbeiterregistrierungskampagne 2026 läuft bis zum 31. Oktober 2026, und VISHWAS 2026 regelt alte Schadensersatzfälle.
Die EPF-Guthaben erzielten für 2025-26 einen Zinssatz von 8.25 % , wie vom Zentralvorstand im März 2026 empfohlen.
Wie funktioniert PF für internationale Arbeitnehmer in Indien?
Ausländische Staatsangehörige, die Sie in Indien beschäftigen, müssen dem EPF (Employees' Provident Fund) beitreten, sofern keine Sozialversicherungsvereinbarung eine Ausnahme vorsieht. Für Unternehmen, die internationale Mitarbeiter nach Indien entsenden, kann diese Klausel einen erheblichen Kostenfaktor darstellen.
Nach EPF 2026 können internationale Arbeitnehmer ihre Beiträge erst ab 58 Jahren abheben, sofern keine andere Vereinbarung gilt. WTW interpretiert dies so, dass die gesetzliche Höchstgrenze nun auch für ihre Löhne gilt, was eine Abkehr von der bisherigen Regelung mit dem vollen Gehalt bedeuten würde.
Der Text ist neu und ungetestet. Bitte bestätigen Sie die Angaben mit der EPFO, bevor Sie Ihr Budget festlegen.
Vergütung des eingetragenen Arbeitgebers
Führt die neue Obergrenze für Pensionsfonds zu höheren Einstellungskosten?
Arbeitnehmer mit einem PF-Gehalt zwischen 15,001 und 25,000 ₹ benötigen möglicherweise nun eine EPF-, EPS- und EDLI-Versicherung. Wir unterstützen Sie gerne bei der Neuberechnung der Arbeitgeberbeiträge und der Anpassung Ihres Bruttogehalts, ohne die gesetzliche Belastung auf die Arbeitnehmer abzuwälzen.
Berechnen Sie Ihre PF-Kosten
Welche weiteren gesetzlichen Beiträge und Abzüge müssen Sie in Ihrem Budget einplanen?
Neben der betrieblichen Altersvorsorge müssen Sie auch die Sozialversicherungsbeiträge, die Berufssteuer, den Arbeitnehmerwohlfahrtsfonds, den gesetzlichen Bonus und die Abfindung einplanen. Jeder dieser Posten hat seine eigene Mindest- und Höchstgrenze.
| Head | Mitarbeiteranteil | Arbeitgeberanteil | Sockel und Decke (September 2026) |
| EPF + EPS | 12% | 12 % (8.33 % EPS, 3.67 % EPF) | Lohn bis zu 25,000 ₹ oder tatsächlicher Lohn nach gemeinsamer Option |
| EDLI | Null | 0.5% | Löhne bis zu 25,000 ₹, also maximal 125 ₹. |
| EPF-Verwaltungsgebühren | Null | 0.5% | PF-Löhne, mindestens 500 ₹ pro Betrieb |
| ESI | 0.75% | 3.25% | Der Mindestlohn beträgt ₹21,000 (₹25,000 für Menschen mit Behinderung). |
| Berufssteuer | Staatsplatte | Null | maximal 2,500 ₹ pro Jahr |
| Arbeitswohlfahrtsfonds | Staatlicher Tarif | Staatlicher Tarif | Klein, halbjährlich oder jährlich |
| Gesetzlicher Bonus | Null | 8.33% bis 20% | Löhne bis zu 21,000 ₹, berechnet auf Basis von 7,000 ₹ oder dem Mindestlohn |
| Gratifikation | Null | Etwa 4.81 % Rückstellung | Löhne, keine Obergrenze für die Ansammlung, Auszahlungsobergrenze 20 Lakh ₹ |
Wann tritt ESI im Jahr 2026 in Kraft?
Die ESI-Versicherung gilt für Betriebe mit 10 oder mehr Beschäftigten und für Beschäftigte, deren monatlicher Lohn bis zu 21,000 ₹ beträgt. Die Beiträge betragen 3.25 % für den Arbeitgeber und 0.75 % für den Arbeitnehmer.
Die Beitragsbemessungsgrenze für die Sozialversicherung (ESI) blieb bei 21,000 ₹, als die Rentenversicherung (PF) umgestellt wurde, die Bemessungsgrundlage änderte sich jedoch bereits zuvor. Seit dem 21. November 2025 gilt für die Sozialversicherung die im Gesetz festgelegte Lohndefinition, die das Bruttogehalt gemäß dem alten Sozialversicherungsgesetz ersetzt.
Achten Sie auf die Nachwuchskräfte. Eine leistungsorientierte Nachwuchsstruktur kann je nach Ergebnis der 50%-Regelung unter die staatliche Krankenversicherung (ESI) fallen oder nicht. Alle, die die Beitragsbemessungsgrenze überschreiten, benötigen eine andere Absicherung. Hier kommt die Gruppenkrankenversicherung für Arbeitnehmer in Indien ins Spiel.
Wie hoch ist die Gewerbesteuer in Maharashtra und anderen Bundesstaaten?
Bis zu 2,500 ₹ pro Jahr und Mitarbeiter, wobei die Sätze von jedem Bundesstaat individuell festgelegt werden. Die Obergrenze ergibt sich aus Artikel 276 der Verfassung.
In Maharashtra zahlen Männer mit einem Monatseinkommen zwischen 7,501 und 10,000 ₹ 175 ₹. Bei einem Einkommen über 10,000 ₹ beträgt die Steuer 200 ₹ und im Februar 300 ₹, was genau 2,500 ₹ entspricht. Frauen sind bis zu einem Monatseinkommen von 25,000 ₹ von der Steuer befreit.
Karnataka befreit alle bis zu einem Betrag von 25,000 ₹ von der Steuer. Delhi, Haryana, Rajasthan und Uttar Pradesh erheben keine Gebühr.
Registrieren Sie sich in jedem Bundesstaat, in dem ein Mitarbeiter arbeitet, nicht nur in dem, in dem sich Ihr Büro befindet, und nutzen Sie unseren Leitfaden zur Lohnbuchhaltung in Indien für den gesamten Meldezeitraum.
Wer erhält gemäß dem Lohngesetz einen gesetzlichen Bonus?
Mitarbeiter mit einem Monatslohn bis zu 21,000 ₹. Bei einem Monatslohn über 7,000 ₹ wird der Bonus auf Basis von 7,000 ₹ oder des geltenden Mindestlohns berechnet , je nachdem, welcher Betrag höher ist.
Zwei Mitteilungen vom 25. August 2026 legten diese Zahlen fest und gelten beide rückwirkend ab dem 21. November 2025. Die Zahlen entsprechen dem alten Bonusgesetz, die Bonusberechnung basiert jedoch nun auf den im Kodex festgelegten Löhnen.
Prüfen Sie daher alle Auszahlungen, die seit November 2025 erfolgt sind. Der Mindestbetrag beträgt auch in einem Verlustjahr 8.33 %.
Wie wird das Trinkgeld berechnet und wer ist jetzt anspruchsberechtigt?
Die Abfindung beträgt 15 Tage des zuletzt bezogenen Gehalts für jedes abgeschlossene Dienstjahr, basierend auf einem 26-Tage-Monat, und ist auf 20 Lakh ₹ begrenzt. Die Anspruchsberechtigung hat sich im Jahr 2026 geändert.
Die Formel selbst hat sich nicht geändert. Sie lautet: (15 × zuletzt bezogenes Monatsgehalt × Dienstjahre) ÷ 26. Das entspricht etwa 4.81 % des Jahresgehalts, die Ihr Finanzteam monatlich zurückstellen sollte.
Erhalten befristet Beschäftigte nach einem Jahr eine Abfindung?
Ja, nach einem Jahr Dienstzeit ab Vertragsbeginn. Die FAQs des Ministeriums bringen jedoch eine wichtige Einschränkung mit sich: Ein 11-Monats-Vertrag, der mit Ablauf endet, bringt keine Vergütung ein, ebenso wenig wie ein längerer Vertrag, der vor dem ersten Jahrestag endet.
Festangestellte benötigen weiterhin fünf Jahre Berufserfahrung. Für Tod und Invalidität gibt es keine Mindestdienstzeit.
Bei Leiharbeit ist das wiederum anders. Der Auftragnehmer schuldet das Trinkgeld, nicht Sie als Auftraggeber.
Gilt die neue Lohndefinition auch für Dienstzeiten vor November 2025?
Indirekt ja. Dienstzeiten vor dem 21. November 2025 fallen unter das Gesetz über die Zahlung von Gratifikationen von 1972, Dienstzeiten danach unter das Gesetzbuch, aber der Betrag wird nach der neuen Definition auf Grundlage des zuletzt bezogenen Lohns berechnet.
Angenommen, ein Mitarbeiter scheidet 2027 nach zehn Jahren aus. Seine Abfindung für die gesamten zehn Jahre basiert auf einem im Gesetz festgelegten Lohn, daher muss Ihre versicherungsmathematische Rückstellung die gesamte Dienstzeit berücksichtigen, nicht nur den Anteil nach 2025.
Was passiert mit den Kosten für Trinkgelder, wenn das Grundgehalt steigt?
Der Zinssatz steigt stufenweise an, ohne Obergrenze für die Zinsgutschrift. Bei einem monatlichen Sparbetrag von 1,00,000 ₹ führt eine Erhöhung des Basiszinssatzes von 30 % auf 50 % zu einer Steigerung der jährlichen Zinsgutschrift von etwa 17,300 ₹ auf 28,860 ₹.
Das entspricht einem Anstieg von 67 % bei einer Position, die viele erstmalige Arbeitgeber überhaupt nicht berücksichtigen. Unsere Aufschlüsselung der Kosten für die Arbeitgeberregistrierung in Indien zeigt, wo diese im Vergleich zu anderen gesetzlichen Abgaben einzuordnen sind.
Wie beeinflusst die Einkommensteuer die Gehaltsstruktur im Steuerjahr 2026-27?
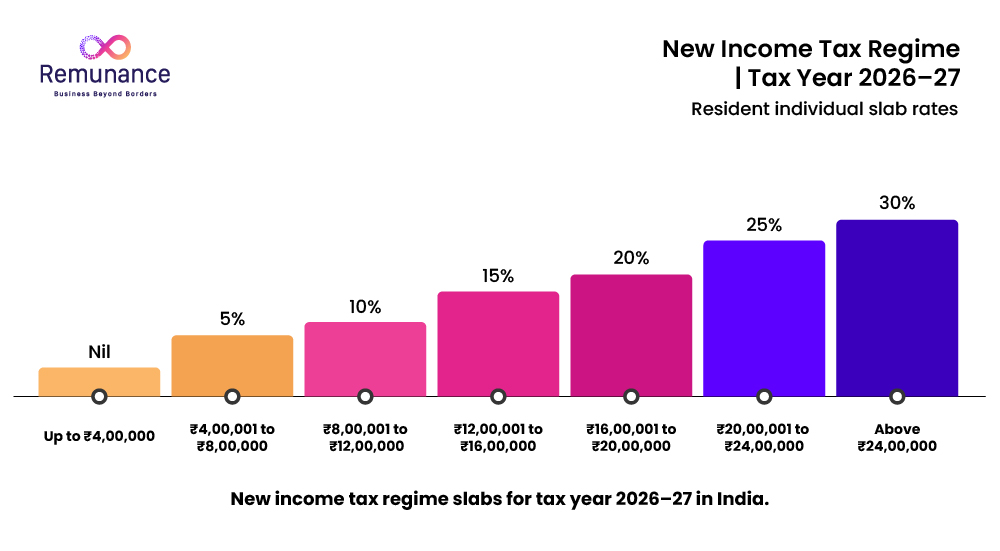
Weniger als früher. Die meisten Angestellten fallen jetzt unter das neue System, bei dem Zulagen kaum noch etwas ausmachen.
Welche neuen Steuerklassen gelten für das Steuerjahr 2026-27?
Sie sind unverändert. Der Haushalt 2026 beließ alle Steuerstufen , den Standardabzug von 75,000 ₹ und den Rabatt, der ein Einkommen bis zu 12 Lakh ₹ steuerfrei macht.
| Steuerpflichtiges Einkommen | Bewerten |
| Bis zu 4 Lakh ₹ | Null |
| 4 Lakh bis 8 Lakh | 5% |
| 8 Lakh bis 12 Lakh | 10% |
| 12 Lakh bis 16 Lakh | 15% |
| 16 Lakh bis 20 Lakh | 20% |
| 20 Lakh bis 24 Lakh | 25% |
| Über 24 Lakh ₹ | 30% |
Ein Angestellter zahlt bis zu einem Gehalt von 12.75 Lakh ₹ keine Steuern. Zusätzlich zur fälligen Steuer wird eine Gesundheits- und Bildungsabgabe von 4 % erhoben.
Welche Gehaltsbestandteile sind unter der neuen Regelung weiterhin steuerbegünstigt?
Zwei Komponenten sind dafür verantwortlich, eine dritte Regel begrenzt sie. Als Arbeitgeber haben Sie die Kontrolle über alle drei.
- Arbeitgeber-NPS: Bis zu 14 % des Grundgehalts zuzüglich DA sind abzugsfähig, jetzt unter Abschnitt 124 des Einkommensteuergesetzes 2025, der alte Abschnitt 80CCD(2).
- Essensgutscheine: bis zu 200 ₹ pro Mahlzeit, erhältlich unter beide Systeme ab dem Steuerjahr 2026-27 gemäß Regel 15 der neuen Regeln.
- Die Obergrenze von 7.5 Lakh Rupien: Arbeitgeberbeiträge zur betrieblichen Altersvorsorge (PF), zur staatlichen Rentenversicherung (NPS) und zur Altersvorsorge, die 7.5 Lakh Rupien pro Jahr übersteigen, werden zu einem steuerpflichtigen geldwerten Vorteil.
Angenommen, Sie addieren 14 % des Grundgehalts als Arbeitgeberbeitrag zur staatlichen Rentenversicherung (NPS) zu einem Bruttogehalt von 18 Lakh ₹. Das Nettogehalt des Arbeitnehmers sinkt, aber auch seine Steuerlast, sodass er am Ende jährlich etwa 19,700 ₹ mehr zur Verfügung hat. Ihre Kosten bleiben bei 18 Lakh ₹.
Lohnt es sich noch, die Gesundheitskostenrückerstattung (HRA) als Grundlage für die Strukturierung zu verwenden?
Nur für Angestellte des alten Systems. Die HRA-Befreiung entspricht dem niedrigsten Wert aus tatsächlicher HRA, gezahlter Miete abzüglich 10 % des Gehalts oder 50 % des Gehalts in einer bestimmten Stadt und 40 % andernorts.
Diese Liste wuchs im Rahmen der Einkommensteuerrichtlinien 2026 von vier auf acht Städte an , wobei Pune, Bengaluru, Hyderabad und Ahmedabad nun zu Mumbai, Delhi, Kolkata und Chennai mit 50 % hinzukommen.
Die Wohnkostenpauschale (HRA) sollte unabhängig davon 40 % bis 50 % des Grundgehalts betragen. Da es sich um eine steuerfreie Zulage handelt, hilft sie Ihnen, die 50-%-Grenze einzuhalten.
Was hat sich mit dem Einkommensteuergesetz 2025 und den Regelungen von 2026 geändert?
Das Einkommensteuergesetz 2025 ersetzte das Gesetz von 1961 zum 1. April 2026, und der Begriff „Steuerjahr“ ersetzt nun das alte Paar aus Finanzjahr und Veranlagungsjahr, und die meisten Abschnittsnummern haben sich geändert.
Die neuen Regelungen hoben auch lange Zeit eingefrorene Höchstgrenzen auf. Die Kinderbildungsbeihilfe stieg auf 3,000 ₹ pro Kind und Monat, die Internatsbeihilfe auf 9,000 ₹, Arbeitgebergeschenke auf 15,000 ₹ pro Jahr und zinslose Darlehen auf 2 Lakh ₹.
Angebotsbriefe, die noch auf Paragraph 10(13A) oder 80C verweisen, sollten vor der nächsten Gehaltserhöhung überprüft werden . Die steuerlichen Auswirkungen der Nutzung eines Arbeitgebers als offizieller Arbeitgeber richten sich nach der gleichen neuen Regelung.
Vergütung des eingetragenen Arbeitgebers
Benötigen Sie Hilfe bei der Gehaltsstrukturierung gemäß den Steuervorschriften 2026–27?
Erstellen Sie gesetzeskonforme Gehaltsstrukturen, die die neue Steuerregelung, die Arbeitgeberbeiträge zur Rentenversicherung (NPS), die Wohnkostenrückerstattung (HRA), die Rentenbeiträge (PF) und die aktualisierten Bestimmungen des Einkommensteuergesetzes berücksichtigen.
Sprechen Sie mit unseren Lohnbuchhaltungsexperten.
Wie sieht eine vorschriftsmäßige Aufschlüsselung der Gesamtvergütung (CTC) auf verschiedenen Gehaltsstufen aus?
Hier finden Sie eine Gehaltsstruktur für vier CTC-Stufen, basierend auf einer Untergrenze von 50 %, wobei die PF-Beiträge auf 25,000 ₹ begrenzt sind. Die Darstellung basiert auf einem männlichen Mitarbeiter mit Sitz in Pune, der das neue System nutzt und keine Gutscheine oder NPS-Beiträge erhält.
| Jährliche CTC | Bruttogehalt | Arbeitgeberbeiträge zur Altersvorsorge, zur Arbeitslosenversicherung und zur Verwaltung | Rückstellung für Trinkgeld | Mitarbeiter-PF und PT | Einkommenssteuer | Ein Jahr in der Hand | In einem Monat geliefert |
| ₹ 6,00,000 | ₹ 5,46,570 | ₹ 39,000 | ₹ 14,430 | ₹ 38,500 | Null | ₹ 5,08,070 | ₹ 42,339 |
| ₹ 12,00,000 | ₹ 11,32,140 | ₹ 39,000 | ₹ 28,860 | ₹ 38,500 | Null | ₹ 10,93,640 | ₹ 91,137 |
| ₹ 18,00,000 | ₹ 17,17,710 | ₹ 39,000 | ₹ 43,290 | ₹ 38,500 | ₹ 1,33,684 | ₹ 15,45,526 | ₹ 1,28,794 |
| ₹ 30,00,000 | ₹ 28,88,850 | ₹ 39,000 | ₹ 72,150 | ₹ 38,500 | ₹ 4,41,121 | ₹ 24,09,229 | ₹ 2,00,769 |
Schauen Sie sich die Zeile mit den 6 Lakh ₹ an. Das monatliche Grundgehalt von 25,000 ₹ liegt genau an der neuen Obergrenze, daher muss dieser Mitarbeiter nun in der EPF, EPS und EDLI versichert sein. Vor dem 17. September 2026 könnte ein neuer Mitarbeiter mit diesem Gehalt vollständig unberücksichtigt bleiben.
Wie setzt sich das Gesamtgehalt (CTC) von 18 Lakh ₹ für einen Ingenieur in Pune vollständig zusammen?
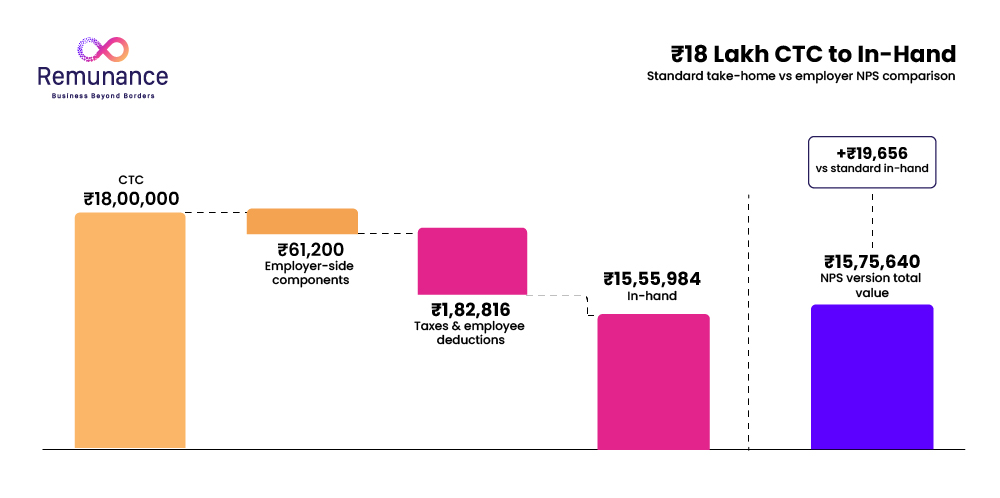
Hier sind zwei Varianten desselben Gehaltsmodells von 18 Lakh ₹ (Gesamtvergütung). Bei der zweiten Variante werden 14 % des Grundgehalts in den NPS (National Pension System) des Arbeitgebers eingezahlt.
| Komponente (jährlich) | Standardstruktur | Mit Arbeitgeber-NPS |
| Grundgehalt | ₹ 9,00,000 | ₹ 9,00,000 |
| Zuschuss zur Hausmiete | ₹ 4,50,000 | ₹ 4,50,000 |
| Essensgutscheine (₹200 × 22 Tage × 12) | ₹ 52,800 | ₹ 52,800 |
| Sondererlaubnis | ₹ 3,14,910 | ₹ 1,88,910 |
| Bruttogehalt | ₹ 17,17,710 | ₹ 15,91,710 |
| Arbeitgeberbeitrag zur Altersvorsorge (12 % von 25,000 ₹) | ₹ 36,000 | ₹ 36,000 |
| EDLI- und Verwaltungsgebühren | ₹ 3,000 | ₹ 3,000 |
| Arbeitgeber-NPS (14 % des Grundbetrags) | Null | ₹ 1,26,000 |
| Rückstellung für Abfindungszahlungen (4.81 % des Grundgehalts) | ₹ 43,290 | ₹ 43,290 |
| Kosten für das Unternehmen | ₹ 18,00,000 | ₹ 18,00,000 |
| Mitarbeiter-PF | (₹36,000) | (₹36,000) |
| Berufssteuer, Maharashtra | (₹2,500) | (₹2,500) |
| Einkommensteuer, neues System, mit Abgabe | (₹1,23,226) | (₹1,03,570) |
| Nettobetrag inklusive Gutscheine | ₹ 15,55,984 | ₹ 14,49,640 |
| Wurde dem NPS des Mitarbeiters hinzugefügt. | Null | ₹ 1,26,000 |
| Gesamtnutzen für den Mitarbeiter | ₹ 15,55,984 | ₹ 15,75,640 |
Führen Sie nun den 50%-Test mit der NPS-Version durch. Die Gesamtvergütung beträgt 17,53,710 ₹. Das Grundgehalt von 9,00,000 ₹ entspricht 51.3 % davon, und die Abzüge (HRA, Arbeitgeberbeiträge zur Altersvorsorge und NPS) betragen 34.9 %. Der Test wird problemlos bestanden.
Sollten Sie die PF-Beiträge auf Basis des tatsächlichen Grundgehalts oder auf Basis der Obergrenze von 25,000 ₹ zahlen?
Beides ist für Angestellte oberhalb der Gehaltsobergrenze zulässig. Die Gehaltsobergrenze spart Ihnen Geld, während das tatsächliche Grundgehalt die Altersvorsorge des Angestellten erhöht.
Die Differenz ist real. Im Beispiel mit 18 Lakh ₹ betragen die jährlichen Kosten für 12 % des vollen Grundgehalts von 75,000 ₹ 1,08,000 ₹, verglichen mit 36,000 ₹ beim Höchstbetrag. Diese Differenz von 72,000 ₹ wird entweder vom Bruttogehalt oder von Ihrer Gewinnspanne abgezogen.
Entscheiden Sie sich einmal dafür, schreiben Sie es in das Ernennungsschreiben und wenden Sie es auf jede Gehaltsstufe an. Denken Sie daran, dass gemäß EPF 2026 für die höhere Bemessungsgrundlage eine gemeinsame Option von Ihnen und dem Arbeitnehmer erforderlich ist.
Was ist der Unterschied zwischen CTC, Bruttogehalt und Nettogehalt?
Die Gesamtkosten (CTC) umfassen alle jährlichen Ausgaben für einen Mitarbeiter. Das Bruttogehalt ergibt sich aus den Gesamtkosten abzüglich Arbeitgeberbeiträgen und Abfindung. Das Nettogehalt ist das Bruttogehalt abzüglich Arbeitnehmerbeiträgen zur Rentenversicherung, Berufssteuer und Einkommensteuer.
| Bedingungen | Was es beinhaltet | Was es auslässt | Beispiel 18 Lakh ₹ |
| CTC | Bruttogehalt zuzüglich Arbeitgeberbeiträge zur Rentenversicherung, Krankenversicherung, Verwaltungskosten, Rentenversicherung und Trinkgeld | Nichts, was Sie bezahlen | ₹ 18,00,000 |
| Bruttogehalt | Grundgehalt, Wohngeldzuschuss, Zulagen und Gutscheine | Arbeitgeberbeiträge und Trinkgeld | ₹ 17,17,710 |
| Nettogehalt | Brutto abzüglich Abzüge | Arbeitnehmer-PF, Berufssteuer und TDS | ₹ 15,55,984 |
Wie berechnet man das Nettogehalt aus dem Bruttogehalt?
Beginnen Sie mit dem Bruttogehalt (CTC) und ziehen Sie die Arbeitgeberbeiträge zur Rentenversicherung (PF), zur Krankenversicherung (EDLI) und Verwaltungsgebühren, die Arbeitgeberbeiträge zur Rentenversicherung (NPS) und die aufgelaufenen Abfindungszahlungen ab, um das Bruttogehalt zu ermitteln. Ziehen Sie anschließend die Arbeitnehmerbeiträge zur Rentenversicherung (PF), die Berufssteuer und die Lohnsteuer (TDS) ab, um den Nettobetrag zu erhalten.
Vergleichen Sie das Ergebnis mit dem Durchschnittsgehalt in Indien für die jeweilige Position und Stadt, bevor Sie das Angebot unterbreiten.
Wie schnell müssen Gehälter gezahlt und ausstehende Zahlungen beglichen werden?
Die monatlichen Löhne sind jeweils bis zum 7. des Folgemonats fällig. Die Schlusszahlung bei Ausscheiden ist innerhalb von zwei Werktagen zu entrichten.
Abschnitt 17(2) des Lohngesetzes umfasst Kündigung, Entlassung, Personalabbau und Betriebsschließung gleichermaßen, sodass Löhne, Auszahlung von Resturlaub und Bonuszahlungen alle innerhalb der zweitägigen Frist fällig werden, während für Gratifikationen eine eigene 30-Tage-Frist gilt.
Die in den meisten indischen Unternehmen üblichen Abwicklungsfristen von 30 bis 45 Tagen sind nicht mehr zulässig . Unser Leitfaden zum Offboarding-Prozess von Mitarbeitern erläutert die geänderte Vorgehensweise. Die Beendigung eines Arbeitsverhältnisses in Indien umfasst Kündigungsfrist und Abfindung.
Die monatlichen Fristen für PF, ESI, TDS und die Berufssteuer finden Sie in unserem Gehaltsabrechnungskalender für Indien.
Was muss auf einer Gehaltsabrechnung in Indien enthalten sein?
Es sollte die Einkünfte, alle Abzüge und den Nettolohn für den Lohnabrechnungszeitraum in dem Format ausweisen, das die Lohnordnung (Zentral) 2026 vorschreibt. Diese am 8. Mai 2026 verkündete Verordnung legt auch die Anforderungen an das Register und die Aufzeichnungen fest.
In der Praxis sollten Löhne und Freibeträge in separaten Zeilen ausgewiesen werden, damit die 50%-Regel für jeden, der den Beleg liest, ersichtlich ist. Die Definitionen finden Sie im Handbuch des Ministeriums für Arbeitgeber (Compliance Handbook for Employers) in einfacher Sprache.
Vergütung des eingetragenen Arbeitgebers
Benötigen Sie Hilfe, um die Gehaltsabrechnungsfristen in Indien einzuhalten?
Mit einem Lohnabrechnungsprozess, der auf den neuesten indischen Lohnvorschriften basiert, können Sie Gehaltszahlungen, Endabrechnungen, Gehaltszettel, PF, ESI, TDS und Berufssteuern termingerecht abwickeln.
Sprechen Sie mit unseren Lohnbuchhaltungsexperten.
Worin unterscheidet sich eine indische Gehaltsabrechnung von einer US-amerikanischen Gehaltsabrechnung?
Die Überschriften sehen zwar ähnlich aus, aber die zugrundeliegenden Mechanismen sind es nicht – und genau hier beginnen die meisten Fehler bei der grenzüberschreitenden Lohnabrechnung.
| Was sie tut, | Indien | USA |
| Bildet die Grundlage der Vergütung | Grundgehalt + Zulagen, mindestens 50 % der Gesamtvergütung | Regelmäßige Bezahlung, keine gesetzliche Mindestlohngrenze |
| Gesamtbetrag vor Abzügen | Bruttogehalt | Bruttolohn |
| Rentenabzug | Der EPF-Beitrag beträgt 12 % des Lohns, maximal 25,000 ₹, sofern nicht durch eine Option ein höherer Betrag vereinbart wurde. | 401(k), freiwillig |
| Sozialversicherungsbeiträge des Arbeitgebers | EPF, EPS, EDLI, ESI, Trinkgeld | Sozialversicherung 6.2 %, Medicare 1.45 % |
| staatliche Abgabe | Berufssteuer, maximal 2,500 ₹ pro Jahr | Staatliche Einkommensteuer, ein Prozentsatz des Einkommens |
| Den Kandidaten genannte Zahl | CTC, einschließlich Arbeitgeberpensionen | Grundgehalt, ohne Arbeitgeberbeiträge |
Die letzte Zeile sorgt für die größte Verwirrung. Ein amerikanischer Personalchef versteht unter „Gehalt“ das Grundgehalt, während ein indischer Bewerber bei „CTC“ an eine Summe denkt, die auch die Sozialversicherungsbeiträge und eine Abfindung umfasst.
Passen Sie die Formulierungen an, bevor das Angebot versendet wird. Bruttogehalt, Altersvorsorge und geschätztes Nettogehalt sollten in separaten Zeilen aufgeführt werden.
Was machen ausländische Arbeitgeber bei der Gehaltsstrukturierung in Indien falsch?
Acht Fehler tauchen immer wieder in den Strukturen auf, die wir von unseren Kunden übernehmen.
-
- Übernahme einer 30%igen Basisvorlage: Standard bis November 2025, und jetzt wartet eine Wiedereinführung darauf, in Kraft zu treten.
- Die Altersvorsorgebeiträge sind auf 15,000 ₹ begrenzt: Die Obergrenze wurde am 17. September 2026 verschoben, und der September selbst ist ein geteilter Monat.
- Rückforderung des höheren Arbeitgeberanteils zur betrieblichen Altersvorsorge vom Gesamtvergütungspaket: Die EPFO hat schriftlich mitgeteilt, dass dies nicht möglich ist.
- Sondervergütungen werden automatisch als ausgeschlossen behandelt: Die sicherere Auslegung geht davon aus, dass es sich um Lohn handelt.
- Rollierende 11-Monats-Verträge: Bei einer einmaligen Vertragslaufzeit von 11 Monaten wird keine Prämie gezahlt, bei aufeinanderfolgenden Verlängerungen hingegen stellt sich die Frage nach der Kontinuität des Arbeitsverhältnisses.
- CTC wird so zitiert, als wäre es ein Nachschlagewerk: Die Differenz beträgt 10 % oder mehr, sobald Renteneintritte und die Quellensteuer (TDS) abgezogen werden.
- Anmeldung zur Berufssteuer nur im Sitzland: Fernmitarbeiter schaffen Verpflichtungen an ihrem Wohnort.
- Einen indischen Arbeiter als Auftragnehmer dafür bezahlen, die Struktur zu umgehen: das ist Fehlklassifizierung von Mitarbeiternund es kann auch erzeugen Betriebsstättenrisiko für den ausländischen Elternteil.
Wie gestaltet und verwaltet Remunance eine gesetzeskonforme Gehaltsstruktur für Ihr Team in Indien?
Remunance ist ein in Pune ansässiger Arbeitgeber-Serviceanbieter. Wir erstellen jede Gehaltsabrechnung gemäß der gesetzlichen Lohndefinition, melden Sie für die Rentenversicherung, die Krankenversicherung, die Berufssteuer und den Sozialfonds in jedem Bundesstaat an, in dem Sie Mitarbeiter beschäftigen, und übernehmen die gesamte monatliche Abrechnung.
Unsere Leistungen als Arbeitgeber umfassen das Einstellungsschreiben, die Gehaltsabrechnung, die gesetzlichen Meldungen und die zweitägige Austrittsabwicklung. Der Leitfaden zu unseren Lohnabrechnungsdienstleistungen für Arbeitgeber erläutert den monatlichen Ablauf.
Sie erhalten in Indien ein Team ohne Niederlassung und ohne Compliance-Kalender, das von Grund auf lernen muss. Sie möchten die Zahlen zuerst sehen? Der EOR-Kostenrechner für Indien liefert Ihnen innerhalb weniger Minuten einen vollständigen Kostenüberblick, und unsere EOR-Compliance-Checkliste zeigt Ihnen, was wir monatlich prüfen.
Vergütung des eingetragenen Arbeitgebers
Bereit für eine gesetzeskonforme Gehaltsabrechnung in Indien?
Überlassen Sie Remunance die Gehaltsstrukturen, gesetzlichen Registrierungen, monatlichen Gehaltsabrechnungen und Endabrechnungen, während Sie Ihr Team in Indien managen, ohne eine lokale Niederlassung gründen zu müssen.
Berechnen Sie Ihre EOR-Kosten in Indien
Häufig gestellte Fragen (FAQs)
Ist ein Grundgehalt von 50 % des Gesamtvergütungspakets in Indien obligatorisch?
Nicht so formuliert. Das Lohngesetz begrenzt die Zulagen auf 50 % der Gesamtvergütung und behandelt jeden darüber hinausgehenden Betrag als Lohn. In der Praxis entspricht dies einer Untergrenze von 50 % für das Grundgehalt zuzüglich Zulagen.
Wie hoch ist die PF-Gehaltsobergrenze im Jahr 2026?
25,000 ₹ pro Monat ab dem 17. September 2026 gemäß Bekanntmachung SO 5109(E), nachdem der Betrag von September 2014 bis zum 16. September 2026 bei 15,000 ₹ gelegen hatte.
Wird die neue Obergrenze für den Pensionsfonds das Nettogehalt verringern?
Für Angestellte, deren PF-Beiträge auf 15,000 ₹ begrenzt waren, ja, um bis zu 1,200 ₹ pro Monat. Der Arbeitgeber zahlt denselben Betrag ein, sodass das Altersvorsorgeguthaben des Angestellten schneller wächst als sein Nettogehalt sinkt.
Kann ein Arbeitgeber den Arbeitgeberanteil zur betrieblichen Altersvorsorge vom Bruttogehalt abziehen?
Laut EPFO darf der gesetzliche Arbeitgeberanteil nicht durch die Bezeichnung „CTC“ (Gesamtvergütung) zu einem Arbeitnehmerabzug werden. Er muss in den Sachleistungen enthalten sein oder im Budget eingeplant werden.
Wie berechnet man das Nettogehalt aus dem Bruttogehalt?
Vom Bruttogehalt (CTC) werden die Arbeitgeberbeiträge zur Rentenversicherung (PF), zur Krankenversicherung (EDLI), Verwaltungsgebühren, zum Rentenversicherungssystem (NPS) des Arbeitgebers und eine Gratifikation abgezogen. Anschließend werden die Arbeitnehmerbeiträge zur Rentenversicherung (PF), die Berufssteuer und die Einkommensteuer abgezogen.
Benötige ich eine indische Niederlassung, um eine gesetzeskonforme Gehaltsstruktur zu gewährleisten?
Nein. Ein Arbeitgeber, der als solcher fungiert, beschäftigt Ihre Mitarbeiter in einer eigenen indischen Niederlassung und wendet die gesamte gesetzliche Struktur an. Aus diesem Grund beginnen viele globale Unternehmen dort, bevor sie sich in Indien niederlassen.
Wie oft sollte man die Gehaltsstruktur in Indien überprüfen?
Mindestens einmal jährlich und nach jeder Veröffentlichung des Unionshaushalts oder einer Änderung des Arbeitsgesetzbuchs. Die elf Änderungen zwischen November 2025 und September 2026 zeigen, warum eine jährliche Überprüfung allein nicht ausreicht.
Verwandte Artikel
Durchschnittsgehalt in Indien im Jahr 2026: Was Arbeitgeber tatsächlich zahlen
Wie man die Gehaltserhöhungsrate im Jahr 2026 berechnet: Ein Leitfaden für Arbeitgeber mit aktuellen Daten
Mindestlohn in Indien in USD (2026): Staatliche Sätze, Stundenlohn und Compliance-Regeln

Ein umfassender Gehaltsrechner für Indien und Lohn- und Gehaltsabrechnungsoptimierung
Was sind Global Payroll Services?