Checkliste zur Einhaltung der Lohn- und Gehaltsabrechnungsvorschriften in Indien 2026-27: Alle monatlichen, vierteljährlichen und jährlichen Fristen
Lohnsteuer bis zum 7., Beiträge zur Rentenversicherung und Krankenversicherung bis zum 15., Formular 138 vierteljährlich und Formular 130 bis zum 15. Juni. Laden Sie den indischen Gehaltskalender 2026/27 als kostenloses PDF herunter.
Kurze Zusammenfassung
Was du wissen musst
- ✔ Die Lohnsteuer (TDS) ist bis zum 7. des Folgemonats fällig, für März bis zum 30. April.
- ✔ Die Beiträge zur Rentenversicherung (PF) und zur Krankenversicherung (ESI) sind bis zum 15. des Folgemonats fällig.
- ✔ Die vierteljährliche TDS-Meldung ist jetzt Formular 138 und ist am 31. Juli, 31. Oktober, 31. Januar und 31. Mai fällig.
- ✔ Das Formular 130, das das Formular 16 ersetzt hat, wird jedem Arbeitnehmer bis zum 15. Juni 2027 für das Steuerjahr 2026-27 zugestellt.
- ✔ Die Termine für die Berufssteuer und den Arbeitnehmerwohlfahrtsfonds werden von jedem Bundesstaat individuell festgelegt. Tragen Sie daher die Termine Ihres Bundesstaates in den Kalender ein.
Die Checkliste zur Einhaltung der Lohnsteuerbestimmungen in Indien umfasst drei Bereiche: monatliche Abführungen von Lohnsteuer (TDS), Rentenbeiträgen (PF) und Krankenversicherungsbeiträgen (ESI), vierteljährliche Lohnsteuermeldungen (Formular 138) sowie jährliche Meldungen wie Formular 130, gesetzliche Bonuszahlungen und Meldungen an die Bundesstaaten. Die Lohnsteuer ist jeweils bis zum 7. des Monats fällig, die Beiträge zu Rentenbeiträgen (PF) und Krankenversicherungsbeiträgen (ESI) bis zum 15. Der Lohnsteuer-Compliance-Kalender für 2026/27 legt die vierteljährlichen Fälligkeitstermine fest.
2026 wurden auch die Formulare geändert. Das Einkommensteuergesetz von 2025 trat am 1. April 2026 in Kraft, wodurch Formular 16 zu Formular 130 und Formular 24Q zu Formular 138 wurde. Die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) stieg im September auf 25,000 ₹, und die Arbeitsgesetze legen nun fest, was als Lohn gilt.
Diese Checkliste fasst alle nationalen Fristen für das Steuerjahr 2026/27 übersichtlich auf einer Seite zusammen, inklusive der wichtigsten Termine der einzelnen Bundesstaaten und einer kostenlosen PDF-Datei zum Ausdrucken. Nutzen Sie die Fristensuche unten, um die Fälligkeitstermine für jeden Lohnmonat zu ermitteln.
Was steht auf einer Checkliste zur Einhaltung der Lohn- und Gehaltsabrechnungsvorschriften in Indien?
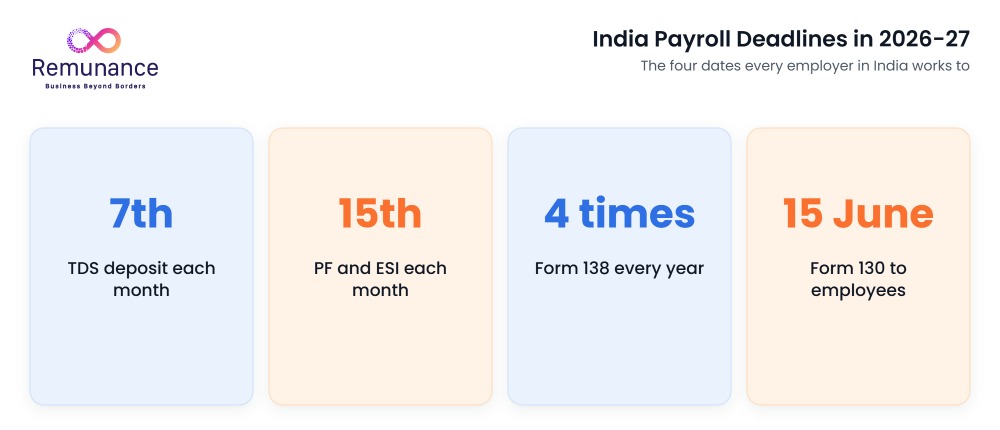
Alle gesetzlichen Abzüge, Einzahlungen und Rückerstattungen Ihrer Lohnbuchhaltung mit ihren jeweiligen Fälligkeitsterminen. Hier die vollständige Liste auf einen Blick:
| Frequenz | Was Sie einreichen oder bezahlen | Zwei | Gesetz oder Körperschaft |
| Monatlich | Lohnsteuerabzug (TDS) auf das Gehalt | 7. des nächsten Monats, 30. April für März | Einkommensteuergesetz von 2025 |
| Monatlich | PF und die ECR | 15. des nächsten Monats | EPFO |
| Monatlich | ESI-Beiträge | Innerhalb von 15 Tagen nach Monatsende | ESIC |
| Monatlich | Berufssteuer | Vom Staat festgelegt | Landesgesetz |
| Vierteljährliches | Formular 138 TDS-Rückgabe | 31. Juli, 31. Oktober, 31. Januar, 31. Mai | Einkommensteuerabteilung |
| Halbjährlich | Arbeitnehmerwohlfahrtsfonds, in vielen Staaten | Vom Staat festgelegt | Landesgesetz |
| Jahr | Formular 130 an jeden Mitarbeiter | 15. Juni nach dem Steuerjahr | Einkommensteuerabteilung |
| Jahr | Gesetzlicher Bonus | Innerhalb von 8 Monaten nach Jahresende | Lohngesetz |
Nutzen Sie die Suchfunktion, um jeden beliebigen Monat zu überprüfen:
Lohnabrechnungsfristenfinder für Indien
Welcher Betrag ist für die monatliche Lohnabrechnung fällig?
Es gelten nur nationale Fristen. Die Termine für Berufssteuern und Sozialabgaben werden von den einzelnen Bundesstaaten festgelegt: Informationen zum Lohnabrechnungskalender in Indien finden Sie hier. Beachten Sie die aktuellen Bekanntmachungen der EPFO, ESIC und des Finanzamts hinsichtlich möglicher Fristverlängerungen.
Was müssen Sie monatlich einreichen und bezahlen?
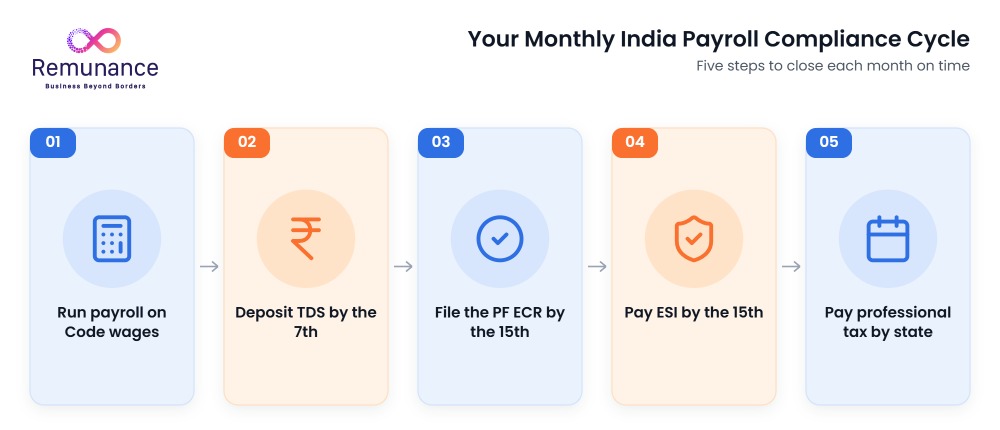
Die Lohnsteuer (TDS) ist bis zum 7., die Beiträge zur Rentenversicherung (PF) und zur Krankenversicherung (ESI) bis zum 15. und die Berufssteuer zum jeweiligen Stichtag Ihres Bundeslandes fällig. Anschließend werden die Gehaltsabrechnungen erstellt und mit dem aktuellen Mindestlohn verglichen.
Wann ist die Lohnsteuer fällig?
Bis zum 7. des Folgemonats nach dem Abzug. Eine Ausnahme bildet der März; hier ist die Frist der 30. April.
| Gehaltsmonat | TDS-Einzahlung fällig |
| April bis Februar | 7. des Folgemonats |
| März | 30 April |
Die Lohnsteuer wird auf Basis des voraussichtlichen Jahreseinkommens jedes Mitarbeiters gemäß der von ihm gewählten Steuerregelung berechnet. Sammeln Sie daher im April die Erklärung des Mitarbeiters (Formular 124), das Formular, das das Formular 12BB ersetzt hat.
Wann sind PF und ESI fällig?
Bis zum 15. des Folgemonats. Beide. Sie reichen den elektronischen PF-Zahlungsbeleg mit Steuererklärung (ECR) ein und zahlen die PF-Beiträge für Arbeitgeber und Arbeitnehmer gemeinsam.
Die EPFO forderte Arbeitgeber auf, den ECR für April 2026 einzureichen und die Beiträge bis zum 15. Mai zu zahlen . Die ESIC verlangt die Zahlung innerhalb von 15 Tagen nach dem letzten Tag des Monats , und zwar in Höhe von 3.25 % durch den Arbeitgeber und 0.75 % durch den Arbeitnehmer.
Die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge (PF) stieg im September 2026 von 15,000 ₹ auf 25,000 ₹. Prüfen Sie daher, ob Ihre ECR-Abrechnung für September korrekt aufgeteilt wurde und ob seitdem für jeden Monat die neue Höchstgrenze gilt.
Wann ist die Berufssteuer fällig?
Jeder Bundesstaat legt den Fälligkeitstermin selbst fest. Diese unterscheiden sich. Karnataka verlangt die Zahlung vor dem 20. des Folgemonats, während Maharashtra die monatliche Steuererklärung auf den 15. März 2026 vorverlegt hat.
Hier sind die wichtigsten Bundesstaaten, aus dem bundesstaatlichen Steuerleitfaden von Zoho für Freiberufler :
| Staat | Monatlicher Abzug für die meisten Angestellten | Fälligkeitsdatum für den Arbeitgeber |
| Maharashtra | 200 ₹ und 300 ₹ im letzten Monat | Monatliche Rückgabe bis zum 15. |
| Karnataka | 200 ₹ ab 25,000 ₹ pro Monat | Vor dem 20. des nächsten Monats |
| Tamilisch Nadu | wird halbjährlich abgezogen | 30. September und 31. März |
| Telangana | 200 ₹ über 20,000 ₹ pro Monat | Überprüfen Sie das Landesportal |
| West Bengal | 200 ₹ über 40,000 ₹ pro Monat | Überprüfen Sie das Landesportal |
| Gujarat | 200 ₹ ab 12,000 ₹ pro Monat | Überprüfen Sie das Landesportal |
Die im März 2026 in Maharashtra geänderten Bestimmungen verlegten die monatliche Steuererklärung für Arbeitgeber mit einer Steuerschuld von 20,000 ₹ oder mehr vom letzten Tag des Monats auf den 15. Unser Glossar zur Berufssteuer erläutert die Regelungen der einzelnen Bundesstaaten.
Mit Remunance EOR schneller in Indien expandieren
Verpassen Sie nie eine Gehaltsabrechnungsfrist in Indien
Als führender EOR-Anbieter für Lohnabrechnungen in Indien übernimmt Remunance die Lohnsteuer, die Beiträge zur Rentenversicherung, die Sozialversicherungsbeiträge, die Berufssteuer und den Beitrag zum Arbeitnehmerwohlfahrtsfonds für Ihr Team auf Basis eigener Registrierungen und stellt jedes Jahr das Formular 130 aus.
Lieber E-Mail? marketing@remunance.com
Oder rufen Sie an: +91 95525 87175
Mit der Buchung eines Anrufs stimmen Sie unserer Datenschutzerklärung zu.
Was müssen Sie vierteljährlich einreichen?
Eine einzige Steuererklärung: Formular 138, die vierteljährliche Lohnsteuerbescheinigung. Sie ersetzte Formular 24Q zum 1. April 2026, wie die FAQs des Finanzamts zu Formular 138 bestätigen.
| Quartal 2026-27 | Zeitraum | Formular 138 fällig |
| Q1 | April bis Juni 2026 | 31 Juli 2026 |
| Q2 | Juli bis September 2026 | 31 October 2026 |
| Q3 | Oktober bis Dezember 2026 | 31 Januar 2027 |
| Q4 | Januar bis März 2027 | 31. Mai 2027 |
Was gehört in Formular 138?
Die Gehälter aller Mitarbeiter, die einbehaltene Quellensteuer und die entsprechenden Zahlungsbelege müssen übereinstimmen. Die Zahlen müssen jeweils bis zum 7. des Monats mit den Einzahlungen übereinstimmen, sonst ergeben sich Unstimmigkeiten in der Steuererklärung.
Gleichen Sie Ihre Konten also monatlich ab, nicht vierteljährlich. Eine falsche PAN-Nummer oder eine übersehene Zahlungsanweisung im April lassen sich im Mai leicht korrigieren, im Juli hingegen nur schwer.
Werden für Perioden vor April 2026 die neuen Formulare verwendet?
Nein. Steuererklärungen für Zeiträume bis zum 31. März 2026 unterliegen weiterhin dem Gesetz von 1961. Das letzte Formular 24Q umfasste den Zeitraum von Januar bis März 2026, und das letzte Formular 16 wurde bis zum 15. Juni 2026 versandt.
Was ist zweimal im Jahr fällig?
In vielen Bundesstaaten gibt es einen Arbeitnehmerwohlfahrtsfonds und in Tamil Nadu eine Berufssteuer. Mindestlöhne können sich auch mitten im Jahr ändern, wenn die Teuerungszulage angepasst wird.
Wann ist der Beitrag zum Arbeiterwohlfahrtsfonds fällig?
Die Fälligkeitstermine richten sich nach den jeweiligen Halbjahres- oder Jahresterminen der einzelnen Bundesstaaten. In Maharashtra wird der Arbeitnehmeranteil vom Juni- und Dezemberlohn abgezogen und vor dem 15. Juli bzw. 15. Januar ausgezahlt, wie der Leitfaden von CalcGuru erklärt.
In Maharashtra beträgt der Beitrag nun pauschal 25 ₹ für den Arbeitnehmer und 75 ₹ für den Arbeitgeber pro Halbjahr. Diese Änderung trat im März 2024 in Kraft. Die Meldung (Formular A-1) ist jeweils bis zum 31. Juli und 31. Januar einzureichen. Informationen zu anderen Bundesstaaten finden Sie in unserem Glossar zum Arbeitnehmerwohlfahrtsfonds .
Wann ändern sich die Mindestlöhne?
Immer wenn die Regierung die variable Teuerungszulage anpasst. Die Sätze im zentralen Bereich stiegen mit Wirkung zum 1. Oktober 2026 , wodurch der Tagessatz für ungelernte Arbeitskräfte in Gebiet A auf 537 ₹ anstieg.
Die einzelnen Bundesstaaten legen ihre Sätze zu ihren eigenen Terminen fest. Achten Sie daher auf die jeweiligen Benachrichtigungen Ihres Bundesstaates und vergewissern Sie sich, dass die Löhne aller Angestellten nach Anwendung der 50%-Regel weiterhin über dem Mindestlohn liegen.
Was müssen Sie jedes Jahr einreichen?
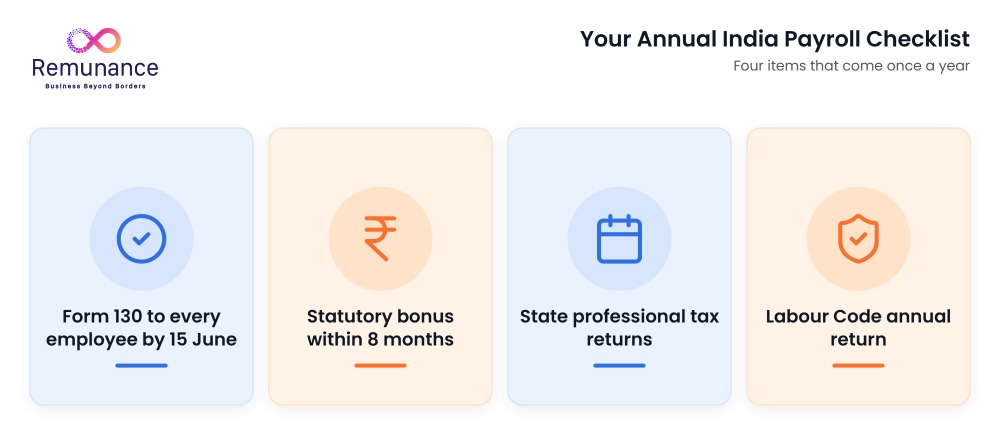
Formular 130 ist bis zum 15. Juni an jeden Mitarbeiter auszuhändigen, der gesetzliche Bonus ist innerhalb von acht Monaten nach Jahresende auszuzahlen, und die jährlichen Steuererklärungen für Berufssteuer und Arbeitsleistungen Ihres Bundesstaates sind einzureichen.
Wann ist das Formular 130 fällig?
Bis zum 15. Juni nach Ende des Steuerjahres, also bis zum 15. Juni 2027 für 2026-27. Formular 130 ersetzte Formular 16 als jährliche TDS-Bescheinigung.
Es muss mit Ihren Steuererklärungen (Formular 138) für das laufende Jahr übereinstimmen. Jeder einzelne Cent. Korrigieren Sie jegliche Abweichungen in der Steuererklärung für das vierte Quartal, bevor Sie diese ausstellen.
Wann muss der gesetzliche Bonus gezahlt werden?
Innerhalb von acht Monaten nach Ende des Geschäftsjahres, also bis zum 30. November für ein Geschäftsjahr von April bis März. Die Regelung wird in Nyaayas Erläuterungen zum Lohnkodex dargelegt.
Die gesetzliche Bonuszahlung beträgt 8.33 % bis 20 % des Lohns für Angestellte mit einem Monatsgehalt von bis zu 21,000 ₹. Die Frist für die Auszahlung des Bonus für das Geschäftsjahr 2025/26 endet somit am 30. November 2026.
Welche weiteren jährlichen Renditen gelten?
Die jährliche Gewerbesteuererklärung Ihres Bundesstaates und die jährliche Erklärung gemäß den Arbeitsgesetzen. Die jährliche Gewerbesteuererklärung von Maharashtra für Arbeitgeber mit einer Steuerschuld unter 5,000 ₹ wurde auf den 15. März 2026 verschoben.
Die Arbeitsgesetze ersetzen viele der bisherigen Jahresmeldungen durch eine elektronische Meldung. Die Abgabefrist hängt davon ab, ob die Zentralregierung oder eine Landesregierung für Sie zuständig ist. Bitte informieren Sie sich daher in den für Sie geltenden Bestimmungen.
Was hat sich bei der Einhaltung der Lohn- und Gehaltsabrechnungsvorschriften in Indien im Jahr 2026 geändert?
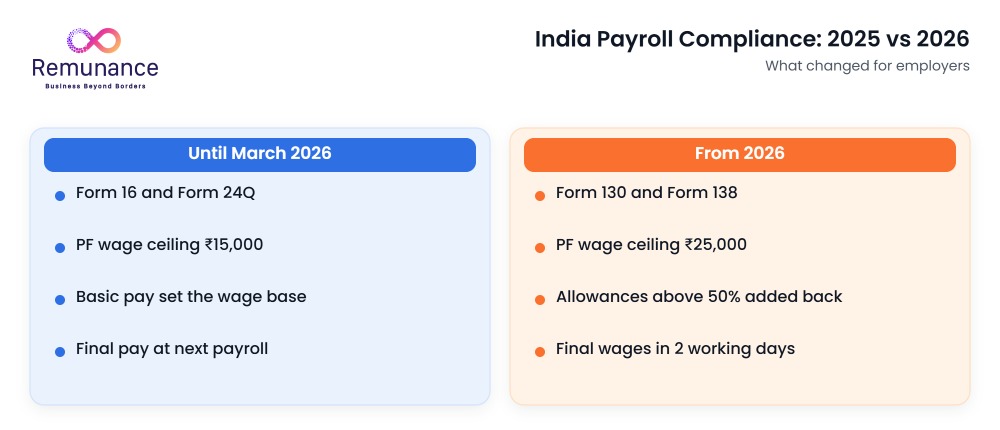
Fünf Dinge. Alles auf einmal. Neue Steuerformulare, eine höhere Obergrenze für die betriebliche Altersvorsorge, eine breitere Definition des Lohns, eine schnellere Auszahlung der Endsumme und frühere Steuererklärungen für Maharashtra.
- Neue Steuerformulare: Formular 130, Formular 138 und Formular 124 gemäß dem Einkommensteuergesetz 2025 ab dem 1. April 2026.
- PF-Decke: 25,000 ₹ pro Monat ab September 2026, gegenüber 15,000 ₹ zuvor.
- Lohndefinition: die 50%-Lohnregel Rechnet Zulagen, die über die Hälfte des Gehalts hinausgehen, für Rentenbeiträge, Abfindungen und Boni wieder hinzu.
- Schlusszahlung: Der Lohn ist gemäß dem Lohngesetz innerhalb von zwei Werktagen nach Beendigung des Arbeitsverhältnisses fällig.
- Maharashtra PT: Die monatlichen Meldungen wurden auf den 15. des Monats und die jährliche Meldung für Kleinbetriebe auf den 15. März verlegt.
Auch die Regelungen zur Abfindung haben sich geändert. Befristet Beschäftigte haben nun nach einem Jahr Anspruch darauf, wie unsere Berechnungshilfe für Abfindungen erläutert. Weitere Informationen finden Sie in unserem Leitfaden zu den indischen Arbeitsgesetzen 2026 .
Wie sieht der monatliche Gehaltsabrechnungskalender für 2026-27 aus?
Alle nationalen Stichtage von April 2026 bis Juni 2027 sowie die wichtigsten Stichtage in Maharashtra. Zusätzlich werden der 7. und der 15. jedes Monats berücksichtigt, da die Beiträge für Quellensteuer (TDS), Rentenversicherung (PF) und Krankenversicherung (ESI) regelmäßig anfallen.
| Monat | Fälligkeitstermine |
| April 2026 | 30. April: Quellensteuerabzug für März 2026. Formular 124-Erklärungen einholen. |
| Mai 2026 | 15. Mai: April ECR und PF. 31. Mai: Letztes Formular 24Q für Januar bis März 2026. |
| Juni 2026 | 15. Juni: Letztes Formular 16. Maharashtra LWF vom Juni-Lohn abziehen |
| Juli 2026 | 15. Juli: Maharashtra LWF. 31. Juli: Formular 138 für das 1. Quartal. 31. Juli: LWF Formular A-1 |
| September 2026 | Die Obergrenze für Pensionsfondsbeiträge steigt auf 25,000 ₹. 30. September: Tamil Nadu PT, erste Hälfte |
| Oktober 2026 | 1. Okt.: Zentrale VDA-Überarbeitung. 31. Okt.: Formular 138 für das 2. Quartal. |
| November 2026 | 30. November: gesetzliche Prämie für 2025/26 |
| Dezember 2026 | Maharashtra LWF vom Dezemberlohn abziehen |
| Januar 2027 | 15. Januar: Maharashtra LWF. 31. Januar: Formular 138 für das 3. Quartal. 31. Januar: LWF Formular A-1 |
| Februar 2027 | 300 ₹ Maharashtra PT-Abzug im letzten Monat |
| März 2027 | 15. März: Jährliche Einkommensteuererklärung für Kleinbetriebe in Maharashtra. 31. März: Einkommensteuererklärung für Tamil Nadu, zweite Jahreshälfte. |
| April 2027 | 30. April: TDS für März 2027 |
| Mai 2027 | 31. Mai: Formular 138 für das 4. Quartal |
| Juni 2027 | 15. Juni: Formular 130 an jeden Mitarbeiter |
Unsere Erklärung zur Funktionsweise des Gehaltsabrechnungskalenders in Indien zeigt, wie diese Termine um einen typischen Zahltag herum liegen.
Kostenlose PDF-Checkliste
Drucken Sie den Gehaltskalender für Indien 2026-27 aus.
Alle monatlichen, vierteljährlichen und jährlichen Fristen sind auf zwei Seiten übersichtlich dargestellt, inklusive der Tabelle der staatlichen Berufssteuern – ideal zum Aufhängen für Ihr Lohnbuchhaltungsteam.
Wie kann man in Indien Strafen wegen Verstößen gegen die Lohn- und Gehaltsvorschriften vermeiden?
Zahlen Sie einen Tag früher, gleichen Sie monatlich ab und bewahren Sie die Belege auf. Das ist im Wesentlichen alles. Verspätete Zahlungen führen in der Regel zu Zinsen oder einer prozentualen Strafgebühr, und die Strafen für die staatliche Berufssteuer können beträchtlich sein.
Verspätete Gewerbesteuerzahlungen können beispielsweise in Maharashtra 10 % und in Karnataka bis zu 50 % des fälligen Betrags ausmachen, wie Zoho in seinem Leitfaden erläutert. So stellen Sie eine korrekte Lohnbuchhaltung sicher:
- Lohnzahlung frühzeitig finanzieren, Die TDS-Einlage wird also vor dem 7. abgerechnet, PF und ESI vor dem 15.
- monatliche Abstimmung der Zahlungsbelege gegen das Lohnregister, sodass Formular 138 auf Anhieb übereinstimmt.
- Bewahren Sie alle Bußgeldbescheide und ECR-Dokumente auf. Sie werden gespeichert, da sie Ihr Zahlungsnachweis sind.
- Track State Dates für den Berufssteuer- und Arbeitnehmerwohlfahrtsfonds in jedem Bundesstaat, in dem Sie Mitarbeiter haben.
- Überprüfen Sie die Löhne nach jeder Überarbeitung. Der Mindestlohn und die 50%-Regel gelten also weiterhin.
Welche Nachweise sollten Sie aufbewahren?
Die TDS-Zahlungsbelege, die PF-ECR-Zahlungsbelege und die ESI-Zahlungsbelege für jeden Monat sowie die Steuerbelege für die Berufssteuer. Falls Ihr Lohnabrechnungsdienstleister diese nicht innerhalb weniger Tage vor dem jeweiligen Stichtag übermitteln kann, fragen Sie nach dem Grund.
Nehmen Sie es in den Vertrag auf. Dann erhalten Sie den Nachweis monatlich. Nicht nur zum Zeitpunkt der Prüfung.
Wie stellt Remunance die Einhaltung der Gehaltsabrechnungsvorschriften für Ihr Team in Indien sicher?
Remunance führt alle Ein- und Auszahlungen gemäß dieser Checkliste für Sie über unsere eigenen Registrierungen durch und sendet Ihnen monatlich den Beleg. Unser Gründerteam ist seit über 22 Jahren in Indien im Bereich Lohn- und Gehaltsabrechnung sowie Personalbeschaffung tätig, zunächst unter dem Namen Remunance Systems, das später von ADP übernommen wurde.
Als führender Lohnabrechnungsdienstleister in Indien beschäftigen wir Ihr Team über unsere Registrierungen für Sozialversicherung, Krankenversicherung, Berufssteuer, Lohnsteuer und Steuerabzugssteuer. Wir reichen vierteljährlich das Formular 138 ein, stellen jährlich das Formular 130 aus und zahlen die letzten Gehälter innerhalb von zwei Werktagen nach Beendigung des Arbeitsverhältnisses aus.
Wir haben bereits über 1,200 Mitarbeiter für Kunden in 34 indischen Städten vermittelt. Die monatlichen Kosten beginnen bei 99 USD pro Mitarbeiter, maximal jedoch bei 249 USD. Informieren Sie sich über unsere Employer-of-Record-Services.
Häufig gestellte Fragen (FAQs)
Was ist der Fälligkeitstermin für die Lohnsteuerabführung (TDS) in Indien?
Die vom Gehalt einbehaltene Quellensteuer (TDS) muss bis zum 7. des Folgemonats abgeführt werden. Eine Ausnahme bildet der März; hier ist die Frist der 30. April. Gemäß dem Einkommensteuergesetz 2025 ist die vierteljährliche Meldung dieser Quellensteuer nun Formular 138, fällig am 31. Juli, 31. Oktober, 31. Januar und 31. Mai.
Wann sind die Beiträge zur Rentenversicherung (PF) und zur Sozialversicherung (ESI) monatlich fällig?
Beide Beiträge sind bis zum 15. des Folgemonats fällig. Für die Altersvorsorge (PF) reichen Sie den elektronischen Zahlungsbeleg mit Steuererklärung ein und zahlen die Arbeitgeber- und Arbeitnehmeranteile zusammen. Die Beiträge zur Krankenversicherung (ESIC) müssen innerhalb von 15 Tagen nach Monatsende entrichtet werden, und zwar in Höhe von 3.25 % vom Arbeitgeber und 0.75 % vom Arbeitnehmer auf Löhne bis zu 21,000 ₹.
Was ersetzte im Jahr 2026 das Formular 16 und das Formular 24Q?
Gemäß dem Einkommensteuergesetz 2025, das am 1. April 2026 in Kraft trat, wurde Formular 130 als jährliche TDS-Bescheinigung durch Formular 16 und Formular 138 als vierteljährliche TDS-Meldung durch Formular 24Q ersetzt. Formular 124 ersetzte Formular 12BB für Arbeitnehmererklärungen. Das erste Formular 130 ist bis zum 15. Juni 2027 fällig.
Wann ist die Berufssteuer in Indien fällig?
Jeder Bundesstaat legt seine eigenen Fälligkeitstermine fest. Karnataka verlangt die Zahlung vor dem 20. des Folgemonats, und Maharashtra hat die monatliche Abgabefrist für Arbeitgeber mit einer Abgabenpflicht von 20,000 ₹ oder mehr im Jahr 2026 auf den 15. März vorverlegt. Tamil Nadu erhebt die Abgaben halbjährlich, jeweils bis zum 30. September und 31. März. Bitte informieren Sie sich über die jeweiligen Bestimmungen in den Bundesstaaten, in denen Sie Mitarbeiter beschäftigen.
Wann muss der gesetzliche Bonus ausgezahlt werden?
Innerhalb von acht Monaten nach Ende des Geschäftsjahres gemäß dem Lohngesetz. Für ein Geschäftsjahr von April bis März bedeutet dies den 30. November. Der Bonus wird Arbeitnehmern mit einem Monatslohn von bis zu 21,000 ₹ gewährt und beträgt 8.33 % bis 20 % des Lohns. Die Regierung kann die Frist auf Antrag verlängern.
Wann ist der Beitrag zum Arbeiterwohlfahrtsfonds in Maharashtra fällig?
Sie ziehen die 25 ₹ des Arbeitnehmers vom Juni- und Dezemberlohn ab, addieren die 75 ₹ des Arbeitgebers und zahlen vor dem 15. Juli bzw. 15. Januar. Die Steuererklärung (Formular A-1) muss bis zum 31. Juli bzw. 31. Januar eingereicht werden. Andere Bundesstaaten legen ihre eigenen Beträge und Termine fest, und einige erheben die Beiträge jährlich.
Was hat sich bei der Einhaltung der Lohn- und Gehaltsabrechnungsvorschriften in Indien im Jahr 2026 geändert?
Neue Steuerformulare traten am 1. April 2026 in Kraft, die Beitragsbemessungsgrenze für die betriebliche Altersvorsorge stieg im September auf 25,000 ₹, und die Arbeitsgesetze rechnen Zulagen, die über die Hälfte des Gehalts hinausgehen, nun dem Lohn hinzu. Die endgültige Lohnzahlung ist innerhalb von zwei Werktagen nach Beendigung des Arbeitsverhältnisses fällig, und Maharashtra hat die Fristen für die Abgabe der Berufssteuererklärung vorverlegt.
Kann ein EOR die Lohn- und Gehaltsabrechnungsvorschriften in Indien erfüllen?
Ja. Ein offizieller Arbeitgeber (Employer of Record, EOR) beschäftigt Ihr Team über seine eigenen indischen Registrierungen und führt daher Lohnsteuer (TDS), Sozialversicherungsbeiträge (PF), Krankenversicherungsbeiträge (ESI) und Berufssteuer ab, reicht Formular 138 ein und stellt Formular 130 für Sie aus. Remunance, der führende EOR in Indien für Lohnabrechnung, sendet Ihnen monatlich die Zahlungsbelege und Steuererklärungen als Nachweis.
Verwandte Artikel
Wie man das Risiko einer Betriebsstätte in Indien vermeidet
Was kostet ein Employer of Record? Detaillierte Aufschlüsselung

Arbeitsrecht in Indien: Ein unverzichtbarer Leitfaden für Arbeitgeber

Büroraumlösungen für EOR-Teams in Indien
Ein Leitfaden zu gesetzlichen und ergänzenden Arbeitnehmerleistungen in Indien