Estructura salarial en India: ¿Cómo elaborar un desglose del salario bruto anual (CTC) que cumpla con la normativa en 2026?
En India, en 2026, la estructura salarial vigente mantiene el salario base más el subsidio por costo de vida en un 50 % o más de la remuneración total. Se pagan contribuciones al fondo de previsión sobre los salarios hasta el nuevo límite de 25 000 rupias, en vigor desde el 17 de septiembre de 2026. Se prevé una gratificación de aproximadamente el 4.81 % del salario base. Además, se utilizan los dos mecanismos fiscales que aún permite el nuevo régimen: la contribución del empleador al Sistema Nacional de Pensiones (NPS) de hasta el 14 % del salario base y los vales de comida de hasta 200 rupias por comida.
Lo que necesitas saber
En India, la estructura salarial consiste en la distribución del coste para la empresa en sueldos, complementos, aportaciones del empleador y deducciones.
En 2026, tres normas determinarán esa división: la regla del 50% del salario establecida en el Código de Salarios, el límite máximo de 25,000 rupias para el fondo de previsión notificado el 17 de septiembre de 2026 y la Ley del Impuesto sobre la Renta de 2025.
Cada uno afecta de forma diferente. Si te equivocas en el primero, un inspector añadirá los subsidios sobrantes a tu nómina. Si te equivocas en el segundo, tu nómina de septiembre ya estará descuadrada.
El tercer factor determina qué parte del paquete salarial conserva realmente el empleado. Esta guía abarca todos los componentes, las tasas legales vigentes y un desglose del CTC (Costo Total Bruto) para 6 lakh, 12 lakh, 18 lakh y 30 lakh de rupias, con cada cifra vinculada a la notificación correspondiente.
¿Qué es la estructura salarial en India y qué cambió en 2026?
En India, la estructura salarial es el diseño legal y financiero de la remuneración de un empleado: qué partes se consideran salario, cuáles no y qué se paga adicionalmente. Desde noviembre de 2025, este diseño se rige por ley, no por las preferencias del departamento de recursos humanos.
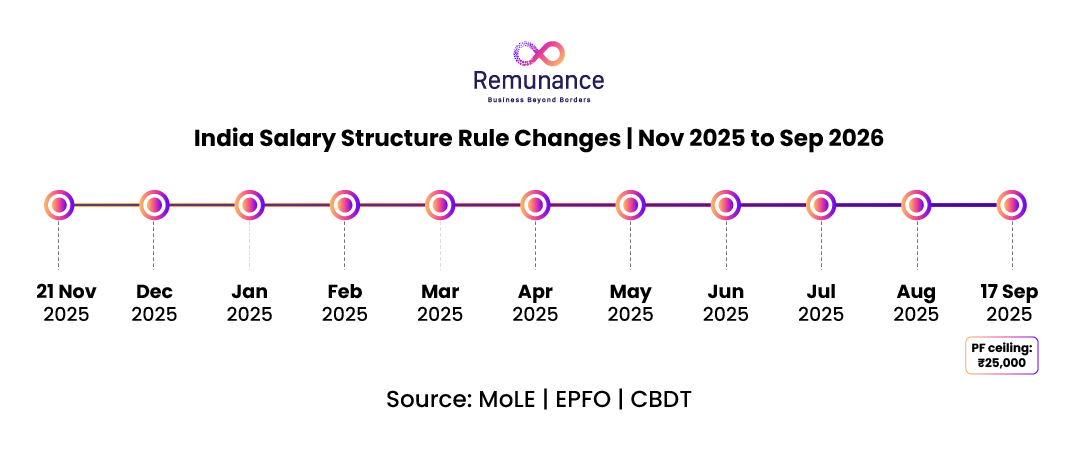
Los códigos entraron en vigor el 21 de noviembre de 2025 y sustituyeron de golpe 29 leyes laborales centrales . Pero los códigos fueron solo el principio.
Siguieron diez meses de reglas, notificaciones y preguntas frecuentes. Se mantuvieron algunas plantillas, y varias de esas reglas modificaron cifras que la mayoría de los equipos de nómina aún utilizan.
¿Cuáles son los cuatro códigos laborales que rigen el desglose de tu salario?
Se aplican cuatro códigos: el Código de Salarios de 2019, el Código de Seguridad Social de 2020, el Código de Relaciones Laborales de 2020 y el Código de Seguridad, Salud y Condiciones de Trabajo de 2020.
El Código de Salarios contiene una única definición de salario , y el Código de Seguridad Social toma prestada esa definición para los fondos de previsión, el ESI y las gratificaciones.
Así pues, una definición modifica toda la base de costes legales. Nuestro resumen de las leyes laborales en la India abarca los otros dos códigos.
¿Qué cambios se produjeron en el Fondo de Previsión el 17 de septiembre de 2026?
El límite salarial para las cotizaciones al Fondo de Previsión para Empleados (EPF, por sus siglas en inglés) aumentó de 15 000 a 25 000 rupias mensuales, lo que representa un incremento del 67 %. El Gabinete de la Unión lo aprobó el 16 de septiembre de 2026, y el comunicado de prensa del Ministerio de Trabajo fijó el 17 de septiembre de 2026 como fecha de entrada en vigor.
La base legal es la notificación SO 5109(E) bajo la Sección 2(89) del Código de Seguridad Social, que reemplazó a SO 2702(E) del 29 de mayo de 2026, que simplemente había trasladado la antigua cifra de ₹15,000 al Código.
Esta es la primera revisión desde septiembre de 2014. Se produjo tras una orden de enero de 2026 en la que el Tribunal Supremo ordenó al Gobierno central y al EPFO que decidieran en un plazo de cuatro meses.
Las tasas de cotización se mantienen en el 12% por cada lado; solo cambió la base salarial.
¿Qué otras reglas cambiaron entre noviembre de 2025 y septiembre de 2026?
Al menos once medidas oficiales afectan al diseño salarial. Aquí están, en orden.
| Fecha | Qué cambió | Qué significa para tu estructura salarial |
| Noviembre 21 2025 | Cuatro códigos laborales en vigor | La regla del 50% del salario se aplica al fondo de previsión, la gratificación, las bonificaciones y el seguro social. |
| 30 Dec 2025 | Preguntas frecuentes del Primer Ministerio sobre los códigos | Explicación de la definición de salario para los empleadores. |
| Enero 2026 | El Tribunal Supremo ordena una decisión sobre el límite máximo del Fondo de Previsión para Empleados (EPF, por sus siglas en inglés). | Establece el cronograma para la caminata de septiembre. |
| Marzo 16 2026 | Preguntas frecuentes adicionales del Ministerio | Las contribuciones del empleador al fondo de previsión y las bonificaciones legales se incluyen en la remuneración total; la gratificación y el seguro social no se incluyen. |
| marzo 2026 | Se notifican las Normas del Impuesto sobre la Renta de 2026. | 50% de subsidio de vivienda para ocho ciudades; vales de comida libres de impuestos hasta ₹200 por comida. |
| 1 de abril de 2026 | Ley del Impuesto sobre la Renta de 2025 en vigor | “Año fiscal” reemplaza a FY y AY; los números de sección cambian. |
| 8 de mayo de 2026 | Reglamento del Código de Salarios (Central), 2026 | Recibos de nómina, registros y procedimiento de horas extras |
| 29 de mayo de 2026 | SO 2702(E) | El límite máximo de 15,000 rupias para el fondo de previsión se mantiene en el Código. |
| Junio 29 2026 | Plan EPF, 2026 (GSR 525(E)) | Sustituye al plan de 1952; nuevas reglas de retirada y opción conjunta. |
| 25 de Agosto de 2026 | Notificaciones de bonificación SO 4710(E) y 4711(E) | Requisitos de elegibilidad de ₹21,000 y base de cálculo de ₹7,000, con efecto retroactivo al 21 de noviembre de 2025. |
| 17 septiembre 2026 | SO 5109(E) | Contribución obligatoria al fondo de previsión (PF) sobre salarios de hasta 25,000 rupias. |
Comprueba cada fecha con respecto a tu última revisión. Si tu estructura fue revisada por última vez antes de alguna de ellas, necesita otra revisión.
¿Necesitas ayuda para actualizar tu estructura salarial en India?
Las nuevas normas salariales y el límite de 25 000 rupias para el fondo de previsión pueden modificar sus costes de nómina y obligaciones de cumplimiento normativo. Obtenga ayuda experta para diseñar una estructura salarial que cumpla con la normativa para su equipo en India.
¿Cuáles son los componentes de una estructura salarial en India?
En India, el salario se divide en cuatro categorías: sueldo fijo, sueldo variable, aportaciones del empleador y deducciones. Solo las dos primeras aparecen como ingresos en la nómina.
¿Qué se incluye en el salario fijo?
El salario fijo es la cantidad mensual garantizada, que se paga independientemente del rendimiento.
-
- Salario base: Totalmente gravable y el punto de referencia para la prueba del 50%.
- Subsidio por costo de vida: Es común en el sector público y en entornos sindicalizados, pero poco frecuente en empresas tecnológicas privadas. Se considera salario.
- Subsidio para el alquiler de vivienda: Excluidos del cálculo de los salarios hasta el límite del 50%, y exentos de impuestos únicamente bajo el régimen anterior.
- Subsidio para viajes de vacaciones: Exenta dos veces en un lapso de cuatro años, nuevamente solo bajo el antiguo régimen.
- Vales de comida: Libre de impuestos hasta ₹200 por comida bajo ambos regímenes a partir del año fiscal 2026-27.
- Asignación especial: La línea de equilibrio, y el elemento más controvertido en la nómina india en este momento.
¿Qué es un complemento salarial especial en una estructura salarial y se considera salario?
La asignación especial es la cifra restante que cierra el cálculo del CTC. Según una interpretación conservadora del artículo 2(y), una asignación especial fija pagada a todos se considera salario.
¿Por qué? La definición comienza con toda la remuneración y luego establece una lista cerrada de exclusiones. El subsidio de vivienda, el subsidio de transporte, las horas extras, las comisiones y el fondo de previsión del empleador están en esa lista. Un subsidio especial genérico no lo está.
Aún no existe ninguna sentencia judicial al respecto, y algunos asesores la interpretan de otra manera. Dicho esto, varios asesores de nóminas señalan sentencias anteriores del Tribunal Supremo sobre fondos de previsión que consideraban las prestaciones de pago universal como salarios.
Así que diseña pensando en la interpretación conservadora. Te costará poco. Si la puntuación básica más la DA alcanza el 50% por sí sola, la pregunta deja de ser relevante para la prueba del 50%.
¿Qué se incluye en la remuneración variable y se considera salario?
En general, no. La remuneración variable es todo aquello que depende de la producción. Las preguntas frecuentes del Ministerio de marzo de 2026 confirman que los incentivos anuales basados en el rendimiento no son salarios.
Las comisiones y las horas extras se comportan de manera diferente. Ambas se incluyen en la lista de exclusión, por lo que cuentan para el límite del 50 %. Para los equipos con muchos turnos, las horas extras por sí solas pueden hacer que la estructura supere el límite.
¿Qué son las jubilaciones y por qué nunca llegan a la cuenta bancaria?
Las contribuciones del empleador se incluyen en el CTC (Costo Total para la Jubilación) pero no en el salario bruto. Ninguna de estas contribuciones llega a la cuenta bancaria en el mes en que se reciben. El PF (Fondo de Previsión), el EPS (Seguro de Empleador), el EDLI (Seguro de Vida de Emergencia), los gastos administrativos, el NPS (Sistema Nacional de Pensiones), la acumulación de gratificaciones y el ESI (Seguro Estatal de Empleador) del empleador se incluyen en esta categoría.
Un candidato que compara dos ofertas de 18 lakh de rupias podría estar comparando dos cifras salariales muy diferentes. Explíquelo en la etapa de oferta, por lo que nuestra guía sobre cómo pagar a los empleados en India considera la carta de oferta como un documento de cumplimiento normativo.
¿Qué se considera salario según la regla del 50%?
El término «salario» incluye el sueldo base, el complemento por costo de vida y el complemento por permanencia, además de cualquier complemento excluido que supere el límite del 50 %. Estrictamente hablando, el límite restringe las exclusiones en lugar de establecer un mínimo para el sueldo base, aunque el efecto es prácticamente el mismo.
¿Qué factores influyen en la remuneración total para la prueba del 50%?
La remuneración total incluye los salarios, excluyendo las prestaciones, las contribuciones del empleador al fondo de previsión y a la pensión, y la bonificación legal, mientras que se excluyen la gratificación, el seguro social y otras prestaciones de jubilación, según las preguntas frecuentes del Ministerio del 16 de marzo de 2026.
Dos aclaraciones más son importantes. Las horas extras se incluyen entre las exclusiones. Los beneficios en especie, como cupones de alimentos o recargas de telefonía móvil, se consideran remuneración en especie y solo se contabilizan como salario hasta un 15 % del salario total.
Estas preguntas frecuentes son orientativas, no legales. El propio Ministerio lo afirma, y el texto del Código prevalecerá en caso de conflicto.
¿Qué ocurre cuando las deducciones excluidas superan el 50%?
El excedente se considera salario, independientemente de cómo aparezca en su nómina.
Digamos que usted paga ₹1,00,000 al mes: un salario base de ₹30,000 y excluyendo asignaciones como HRA y transporte por ₹70,000. La mitad de la remuneración total es ₹50,000, por lo que se retiran los ₹20,000 sobrantes y su base salarial legal pasa a ser ₹50,000.
| Componente (mensual) | Vieja práctica | Reequilibrado |
| Básico + DA | ₹30,000 (30%) | ₹50,000 (50%) |
| Deducciones excluidas | ₹ 70,000 | ₹ 50,000 |
| Base salarial legal | 50,000 rupias después de la adición | ₹50,000 como estructurado |
| Acumulación anual de gratificaciones al 4.81% | ₹ 28,860 | ₹ 28,860 |
| Fondo de previsión para empleados, limitado a ₹25,000 | ₹ 3,000 | ₹ 3,000 |
| Fondo de Previsión del Empleado, sobre el salario real | ₹ 6,000 | ₹ 6,000 |
La tabla excluye la contribución del empleador al fondo de previsión social (PF) de la remuneración total para simplificar los cálculos, y observará que la base salarial se sitúa en el mismo lugar en ambos casos.
Por lo tanto, el reajuste no le cuesta nada adicional. Simplemente evita que salga a la luz un pasivo no revelado durante una inspección o un proceso de diligencia debida.
¿Cómo se comprueba la prueba del 50% en una estructura propia?
Calcula tres cifras para cada rango salarial.
- Sume la remuneración total: salario bruto más aportaciones del empleador al fondo de previsión (PF), al sistema nacional de pensiones (NPS) y bonificación legal. No incluya la gratificación por vacaciones ni el seguro social (ESI).
- Sume las exclusiones: HRA, transporte, horas extras, comisiones, aportaciones del empleador al fondo de previsión y al sistema nacional de pensiones, y cualquier otro concepto de la lista de la Sección 2(y). No incluya en este paso las asignaciones especiales genéricas, ya que la interpretación más segura las considera como salario.
- Si el paso 2 es mayor que la mitad del paso 1, la diferencia corresponde a los salarios. Recalcule el fondo de previsión, la gratificación y la bonificación sobre la nueva base.
¿Cómo afecta el límite salarial de 25,000 rupias para el fondo de previsión a la contribución de su empleador al fondo de previsión?
Se eleva la base obligatoria de ₹15 000 a ₹25 000. ¿En qué categoría te encuentras? Si limitaste tu aportación al fondo de previsión al límite anterior, la contribución de tu empleador al fondo de previsión aumenta de ₹1,950 a ₹3,250 al mes por empleado, incluyendo el seguro de vida y los gastos administrativos.
Si ya aportas una cantidad básica superior a 25,000 rupias, tu desembolso total apenas varía. Simplemente, una mayor parte se destina al plan de pensiones.
¿Cuánto fondo de previsión paga un empleador en cada nivel salarial?
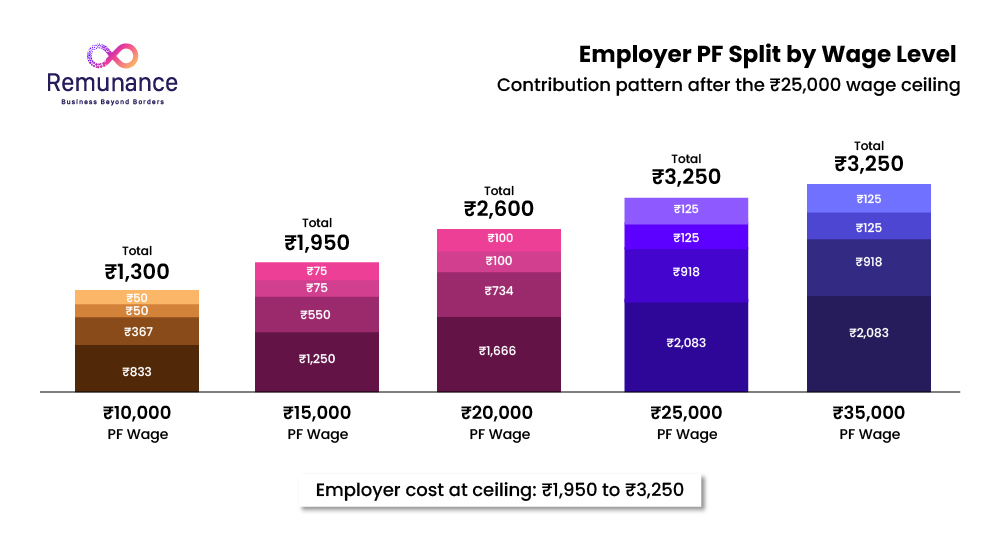
Aquí está el desglose mensual a partir de octubre de 2026, basado en las preguntas frecuentes sobre el límite salarial del EPFO.
| Salarios del fondo de previsión (mensuales) | Contribución del empleado al fondo de previsión social (EPF) 12% | Beneficio por acción del empleador: 8.33% | Contribución del empleador al fondo de previsión social (EPF) 3.67% | EDLI 0.5% | Administrador 0.5% |
| ₹ 10,000 | ₹ 1,200 | ₹ 833 | ₹ 367 | ₹ 50 | ₹ 50 |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,250 | ₹ 550 | ₹ 75 | ₹ 75 |
| ₹ 20,000 | ₹ 2,400 | ₹ 1,666 | ₹ 734 | ₹ 100 | ₹ 100 |
| ₹ 25,000 | ₹ 3,000 | ₹ 2,083 | ₹ 917 | ₹ 125 | ₹ 125 |
| ₹35,000 (nuevo empleado, restringido) | ₹ 3,000 | Nada | ₹ 3,000 | ₹ 125 | ₹ 125 |
El plan EPS está disponible únicamente para empleados cuyos salarios al momento de su incorporación no superen las 25,000 rupias. Por encima de esa cantidad, el 12% que aporta el empleador se destina íntegramente al EPF.
Los gastos administrativos ascienden a un mínimo de 500 rupias al mes para cualquier establecimiento con al menos un miembro contribuyente.
¿Quiénes estarán cubiertos a partir del 17 de septiembre de 2026?
Cualquier persona cuyos salarios sujetos al fondo de previsión (PF) se encuentren entre 15,001 y 25,000 rupias debe ahora afiliarse al EPF, EPS y EDLI, incluidas las personas que ya figuran en su nómina y que fueron consideradas empleados excluidos.
La prueba se basa en los salarios del fondo de previsión, no en el salario bruto. El propio ejemplo del EPFO: un empleado con un salario bruto de 50,000 rupias y un salario de 25,000 rupias debe estar cubierto, mientras que uno con un salario bruto de 60,000 rupias y un salario de 30,000 rupias no necesita estarlo, aunque puede optar por participar con su consentimiento.
Septiembre de 2026 es un mes dividido. Las contribuciones del 1 al 16 de septiembre utilizan el límite de 15 000 rupias y las del 17 al 30 de septiembre utilizan 25 000 rupias, todo en un único ECR que debe presentarse antes del 15 de octubre de 2026.
Para una lectura práctica de la notificación, consulte la nota de Khaitan & Co sobre el límite máximo revisado.
¿Se puede recuperar la parte del fondo de previsión que corresponde al empleador del salario bruto del empleado?
No. Las preguntas frecuentes de EPFO establecen que el CTC no es un concepto legal y que la parte que le corresponde al empleador no puede convertirse en una deducción del empleado solo porque usted la describa como parte del CTC.
Esto es importante para cualquier nueva estructura salarial basada en un salario total fijo. Aquí está el problema: si se absorbe la mayor parte que corresponde al empleador reduciendo el salario legal del empleado, se corre el riesgo de incumplir la normativa. En su lugar, se debe absorber en partidas no salariales o presupuestarla.
Existe un alivio parcial. Bajo el Pradhan Mantri Viksit Bharat Rozgar Yojana, las contrataciones adicionales que cumplan con los requisitos pueden generar hasta ₹3,000 por empleado por mes , durante dos años fuera del sector manufacturero y cuatro dentro del mismo.
¿Qué cambios se introdujeron en el Plan EPF en 2026?
El Plan EPF de 2026 , notificado el 29 de junio de 2026, sustituyó al plan de 1952, y aunque los tipos se mantienen en el 12% para cada parte, se modificaron cinco normas para los empleadores.
-
- El fondo de previsión para los empleados con salarios más altos necesita una opción conjunta: para contribuir por encima del límite máximo, tanto usted como el empleado deben optar por participar juntos, y no se les puede obligar a hacerlo.
- El Fondo de Previsión Voluntario es flexible: los empleados pueden iniciar, aumentar o suspender el Fondo de Previsión Voluntario en cualquier momento.
- Las condiciones de retiro han cambiado: los miembros conservan el 25% de su saldo y pueden retirar el resto después de 12 meses de membresía.
- La responsabilidad del contratista es explícita: el empleador principal paga por el personal contratado cuyo contratista no está registrado.
- Aún hay plazos para la regularización de siniestros: la Campaña de Inscripción de Empleados 2026 estará vigente hasta el 31 de octubre de 2026, y VISHWAS 2026 resuelve casos antiguos de indemnización por daños y perjuicios.
Los saldos del EPF obtuvieron una rentabilidad del 8.25% para el ejercicio 2025-26 , tal como recomendó el Consejo Central de Administración en marzo de 2026.
¿Cómo funciona el Fondo de Previsión para los trabajadores internacionales en la India?
Los extranjeros que usted contrate en India deben afiliarse al EPF, a menos que un acuerdo de seguridad social los exima. Para las empresas que envían empleados internacionales a India, esta cláusula puede representar un gasto considerable.
Según la Ley EPF 2026, los trabajadores internacionales solo pueden retirarse a los 58 años, salvo que exista un acuerdo al respecto. La interpretación de WTW es que el límite legal ahora parece aplicarse a sus salarios, lo que supondría un cambio respecto a la antigua norma del salario completo.
El texto es nuevo y no ha sido probado. Confirme la situación con EPFO antes de elaborar su presupuesto.
Empleador registrado de remuneraciones
¿El nuevo límite máximo de la prestación por desempeño está aumentando sus costos de contratación?
Los empleados que perciben entre ₹15,001 y ₹25,000 en concepto de salario sujeto a las cotizaciones al fondo de previsión (PF) podrían ahora necesitar cobertura para el Fondo de Previsión para Empleados (EPF), el Seguro de Desempleo para Empleados (EPS) y el Seguro de Vida para Empleados (EDLI). Podemos ayudarle a recalcular las cotizaciones del empleador y ajustar su remuneración total (CTC) sin trasladar la carga legal a los empleados.
Calcula tus costos de PF
¿Qué otras contribuciones y deducciones obligatorias debe incluir en su presupuesto?
Además del fondo de previsión, se deben presupuestar el seguro social, el impuesto profesional, el fondo de bienestar laboral, la bonificación legal y la gratificación. Cada uno tiene su propio límite base y límite máximo.
| Cabeza | Participación de los empleados | Participación del empleador | Base y techo (septiembre de 2026) |
| EPF + EPS | 12% | 12% (8.33% BPA, 3.67% EPF) | Salarios de hasta 25,000 rupias, o salarios reales según opción conjunta. |
| EDLI | Nada | 0.5% | Salarios de hasta ₹25,000, por lo que el máximo es de ₹125. |
| cargos administrativos del EPF | Nada | 0.5% | Salarios del fondo de previsión, mínimo de 500 rupias por establecimiento. |
| ESI | 0.75% | 3.25% | Salarios según el código hasta ₹21,000 (₹25,000 para personas con discapacidad) |
| Impuesto profesional | Losa estatal | Nada | máximo de 2,500 rupias al año |
| fondo de bienestar laboral | Tasa estatal | Tasa estatal | Pequeño, semestral o anual |
| Bonificación legal | Nada | 8.33% a 20% | Salarios de hasta 21,000 rupias, calculados sobre 7,000 rupias o el salario mínimo. |
| Gratuidad | Nada | Aproximadamente un 4.81% de acumulación | Salarios, sin tope de acumulación, límite de pago de ₹20 lakh |
¿Cuándo se aplicará el ESI en 2026?
El ESI se aplica a los establecimientos con 10 o más empleados para aquellos empleados que ganan salarios de hasta 21,000 rupias al mes, a tasas del 3.25% para el empleador y del 0.75% para el empleado.
El límite máximo del ESI se mantuvo en ₹21,000 cuando se trasladó el PF, pero su base cambió anteriormente. Desde el 21 de noviembre de 2025, la definición de salario del Código rige el ESI, reemplazando el salario bruto bajo la antigua Ley del ESI.
Presta atención a las categorías inferiores. Una estructura de empleados con un alto porcentaje de prestaciones puede quedar dentro o fuera del ESI (Seguro Estatal para Empleados) dependiendo del resultado de su prueba del 50%. Quienes superen el límite máximo necesitan cobertura en otro lugar, y ahí es donde entra en juego el seguro médico colectivo para empleados en la India .
¿Cuánto impuesto profesional se aplica en Maharashtra y otros estados?
Hasta 2,500 rupias al año por empleado, según las tarifas que establezca cada estado. El límite máximo proviene del artículo 276 de la Constitución.
En Maharashtra, los hombres que ganan entre 7,501 y 10,000 rupias al mes pagan 175 rupias. Si ganan más de 10,000 rupias, pagan 200 rupias, y 300 rupias en febrero, lo que equivale exactamente a 2,500 rupias. Las mujeres están exentas hasta las 25,000 rupias al mes.
Karnataka exime a todos hasta 25,000 rupias. Delhi, Haryana, Rajasthan y Uttar Pradesh no aplican ningún impuesto.
Regístrese en cada estado donde trabaje un empleado, no solo donde se encuentre su oficina, y utilice nuestra guía de cumplimiento de nóminas en India para el calendario de presentación de declaraciones más amplio.
¿Quiénes reciben la bonificación legal según el Código de Salarios?
Empleados con salarios de hasta 21,000 rupias al mes. Para aquellos que ganan más de 7,000 rupias, la bonificación se calcula sobre 7,000 rupias o el salario mínimo aplicable , lo que sea mayor.
Dos notificaciones del 25 de agosto de 2026 fijaron estas cifras, y ambas se aplican retroactivamente desde el 21 de noviembre de 2025. Los números coinciden con la antigua Ley de Bonificaciones, pero ahora la bonificación se calcula sobre los salarios regulados por el Código.
Por lo tanto, revise cualquier pago realizado desde noviembre de 2025. El mínimo es del 8.33%, incluso en un año con pérdidas.
¿Cómo se calcula la propina y quiénes cumplen los requisitos ahora?
La gratificación es de 15 días del último salario percibido por cada año completo de servicio, calculada sobre la base de un mes de 26 días y con un límite máximo de 20 lakh de rupias. Los requisitos de elegibilidad fueron un aspecto que cambió en 2026.
La fórmula en sí no ha cambiado. Es (15 × último salario mensual percibido × años de servicio) ÷ 26. En términos de acumulación, eso es aproximadamente el 4.81 % del salario anual, que su equipo de finanzas debería provisionar cada mes.
¿Los empleados con contrato de duración determinada reciben una gratificación después de un año?
Sí, después de un año de servicio desde el inicio del contrato. Las preguntas frecuentes del Ministerio dejan claro que un contrato de 11 meses que finaliza al expirar no genera ingresos, ni tampoco un contrato más largo que finaliza antes de su primer aniversario.
Los empleados permanentes aún necesitan cinco años. No se requiere un mínimo por fallecimiento o invalidez.
El trabajo por contrato es diferente. El contratista es quien debe pagar la propina, no usted como empleador principal.
¿Se aplica la nueva definición salarial a los servicios prestados antes de noviembre de 2025?
Indirectamente, sí. El servicio prestado antes del 21 de noviembre de 2025 se rige por la Ley de Pago de Gratificaciones de 1972, y el servicio posterior se rige por el Código, pero el monto se calcula sobre el último salario percibido según la nueva definición.
Supongamos que un empleado se retira en 2027 después de diez años de servicio. Su indemnización por los diez años se basa en un salario definido por el Código, por lo que su provisión actuarial debe reflejar la totalidad del servicio, no solo la parte posterior a 2025.
¿Qué ocurre con el coste de las propinas cuando aumenta el salario base?
Aumenta de forma escalonada, sin límite máximo en la acumulación, por lo que con un ingreso mensual de ₹100 000, pasar el salario base del 30 % al 50 % eleva la acumulación anual de aproximadamente ₹17 300 a ₹28 860.
Eso representa un aumento del 67% en un rubro que muchos empleadores primerizos nunca contemplan. Nuestro análisis del costo del empleador registrado en India muestra su posición con respecto a las demás cargas legales.
¿Cómo influye el impuesto sobre la renta en la estructura salarial durante el ejercicio fiscal 2026-27?
Menos que antes. La mayoría de los empleados ahora se rigen por el nuevo régimen, donde las prestaciones apenas suponen un ahorro.
¿Cuáles son los nuevos tramos impositivos para el año fiscal 2026-27?
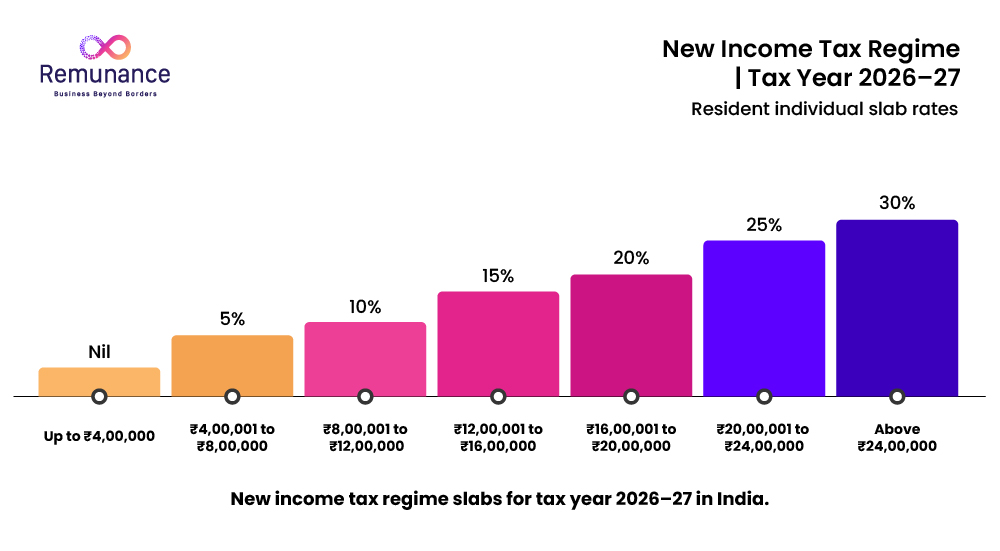
No han cambiado. El Presupuesto 2026 mantuvo todos los tramos , la deducción estándar de ₹75,000 y el descuento que hace que los ingresos de hasta ₹12 lakh estén libres de impuestos.
| Ingreso imponible | Rate |
| Hasta ₹4 lakh | Nada |
| ₹4 lakh a ₹8 lakh | 5% |
| ₹8 lakh a ₹12 lakh | 10% |
| ₹12 lakh a ₹16 lakh | 15% |
| ₹16 lakh a ₹20 lakh | 20% |
| ₹20 lakh a ₹24 lakh | 25% |
| Más de ₹24 lakh | 30% |
Un empleado asalariado no paga impuestos sobre su salario hasta ₹12.75 lakh. Además de cualquier impuesto adeudado, se aplica un recargo del 4% para salud y educación.
¿Qué componentes del salario siguen estando exentos de impuestos bajo el nuevo régimen?
Dos componentes sí lo hacen, y una tercera regla los limita. Como empleador, usted controla los tres.
- NPS del empleador: hasta el 14% del salario base más la asignación por costo de vida es deducible, ahora bajo Artículo 124 de la Ley del Impuesto sobre la Renta de 2025, la antigua sección 80CCD(2).
- Vales de comida: hasta ₹200 por comida, disponible en ambos regímenes a partir del año fiscal 2026-27 bajo la Regla 15 de las nuevas reglas.
- El límite de 7.5 lakh de rupias: Las contribuciones del empleador al fondo de previsión (PF), al sistema nacional de pensiones (NPS) y a los planes de jubilación que superen las 7.5 lakh de rupias al año se convierten en una prestación sujeta a impuestos.
Supongamos que se añade la contribución del empleador al NPS (Sistema Nacional de Pensiones) del 14% del salario base a un salario total bruto (CTC) de 18 lakh de rupias. El salario del empleado disminuye, pero sus impuestos también, y termina ganando aproximadamente 19 700 rupias al año. El costo se mantiene en 18 lakh de rupias.
¿Sigue mereciendo la pena estructurar un plan HRA en torno a él?
Solo para empleados del antiguo régimen. La exención del subsidio de vivienda (HRA) es el menor de los siguientes montos: el subsidio de vivienda real, el alquiler pagado menos el 10% del salario, o el 50% del salario en una ciudad incluida en la lista y el 40% en otras.
Esa lista pasó de cuatro a ocho ciudades según las Normas del Impuesto sobre la Renta de 2026 , y ahora Pune, Bengaluru, Hyderabad y Ahmedabad se unen a Mumbai, Delhi, Kolkata y Chennai con un 50%.
Mantén la asignación para vivienda (HRA) entre el 40 % y el 50 % del salario base, sin importar nada más. Es una asignación excluida, por lo que te ayuda a mantenerte dentro del límite del 50 %.
¿Qué cambios se introdujeron con la Ley del Impuesto sobre la Renta de 2025 y el Reglamento de 2026?
La Ley del Impuesto sobre la Renta de 2025 sustituyó a la Ley de 1961 a partir del 1 de abril de 2026, y el término "año fiscal" sustituye ahora al antiguo par de años económicos y años de evaluación, y la mayoría de los números de sección han cambiado.
Las normas también eliminaron límites que llevaban mucho tiempo congelados. La asignación para la educación de los hijos pasó a ser de 3,000 rupias al mes por hijo, la asignación para el alojamiento en residencias estudiantiles a 9,000 rupias, los regalos del empleador a 15,000 rupias al año y los préstamos sin intereses a 2 rupias.
Las cartas de oferta que aún citan la sección 10(13A) o 80C deben revisarse antes del próximo ciclo de aumento salarial porcentual . Las implicaciones fiscales de usar un empleador registrado siguen la misma nueva numeración.
Empleador registrado de remuneraciones
¿Necesita ayuda para estructurar los salarios según las normas fiscales de 2026-27?
Elabore estructuras salariales que cumplan con la normativa y tengan en cuenta el nuevo régimen fiscal, el NPS del empleador, los límites de HRA, PF y las disposiciones actualizadas de la Ley del Impuesto sobre la Renta.
Hable con nuestros expertos en nóminas. ¿Cómo se ve un desglose de la remuneración total conforme a la normativa en diferentes niveles salariales?
Aquí se presenta un formato de estructura salarial para cuatro niveles de CTC, con un mínimo del 50% y un límite máximo de PF de 25 000 rupias. Se asume que el empleado es varón y reside en Pune, bajo el nuevo régimen, sin vales ni NPS.
| CTC anual | Salario bruto | Fondo de previsión del empleador, seguro de vida por discapacidad y administración | Acumulación de gratificaciones | Fondo de Previsión y Fiabilidad del Empleado | Impuesto sobre la renta | En mano un año | En mano al mes |
| ₹ 6,00,000 | ₹ 5,46,570 | ₹ 39,000 | ₹ 14,430 | ₹ 38,500 | Nada | ₹ 5,08,070 | ₹ 42,339 |
| ₹ 12,00,000 | ₹ 11,32,140 | ₹ 39,000 | ₹ 28,860 | ₹ 38,500 | Nada | ₹ 10,93,640 | ₹ 91,137 |
| ₹ 18,00,000 | ₹ 17,17,710 | ₹ 39,000 | ₹ 43,290 | ₹ 38,500 | ₹ 1,33,684 | ₹ 15,45,526 | ₹ 1,28,794 |
| ₹ 30,00,000 | ₹ 28,88,850 | ₹ 39,000 | ₹ 72,150 | ₹ 38,500 | ₹ 4,41,121 | ₹ 24,09,229 | ₹ 2,00,769 |
Fíjese en la fila de 6 lakh de rupias. El salario base de 25 000 rupias al mes coincide exactamente con el nuevo límite máximo, por lo que este empleado ahora debe estar afiliado al EPF, EPS y EDLI. Antes del 17 de septiembre de 2026, un nuevo empleado con ese salario podría quedar excluido por completo.
¿Cuál es el desglose completo del salario bruto anual de 18 lakhs de rupias para un ingeniero en Pune?
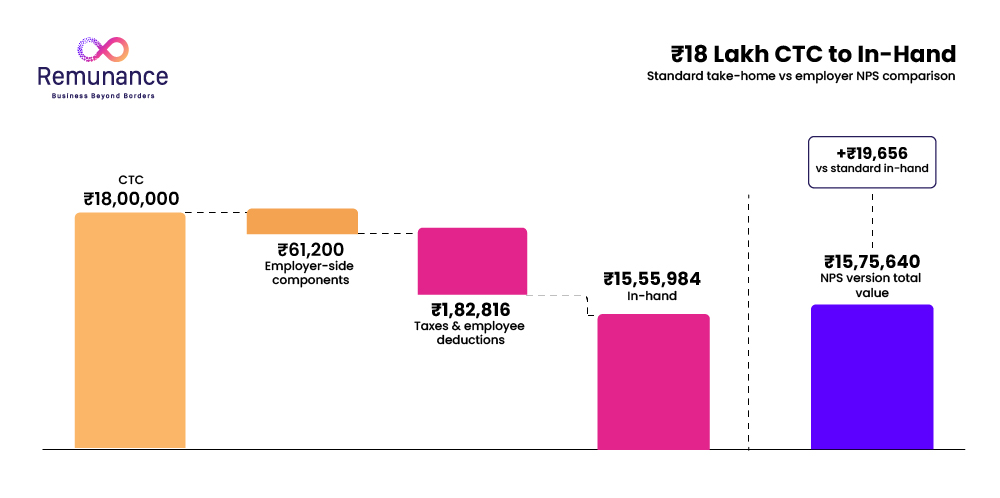
Aquí hay dos versiones del mismo salario bruto anual de ₹18 lakh. La segunda destina el 14% del salario base al NPS del empleador.
| Componente (anual) | Estructura estándar | Con el NPS del empleador |
| Salario base | ₹ 9,00,000 | ₹ 9,00,000 |
| Subsidio de alquiler de casa | ₹ 4,50,000 | ₹ 4,50,000 |
| Vales de comida (₹200 × 22 días × 12) | ₹ 52,800 | ₹ 52,800 |
| Subsidio especial | ₹ 3,14,910 | ₹ 1,88,910 |
| Salario bruto | ₹ 17,17,710 | ₹ 15,91,710 |
| Fondo de previsión del empleador (12% de ₹25,000) | ₹ 36,000 | ₹ 36,000 |
| EDLI y cargos administrativos | ₹ 3,000 | ₹ 3,000 |
| NPS del empleador (14% del salario base) | Nada | ₹ 1,26,000 |
| Acumulación de gratificaciones (4.81% del salario base) | ₹ 43,290 | ₹ 43,290 |
| Coste para la empresa | ₹ 18,00,000 | ₹ 18,00,000 |
| Fondo de previsión del empleado | (₹ 36,000) | (₹ 36,000) |
| Impuesto profesional, Maharashtra | (₹ 2,500) | (₹ 2,500) |
| Impuesto sobre la renta, nuevo régimen, con recargo | (₹ 1,23,226) | (₹ 1,03,570) |
| Ingreso neto a recibir, incluyendo cupones | ₹ 15,55,984 | ₹ 14,49,640 |
| Añadido al NPS del empleado | Nada | ₹ 1,26,000 |
| Valor total para el empleado | ₹ 15,55,984 | ₹ 15,75,640 |
Ahora, apliquemos la prueba del 50% a la versión del NPS. La remuneración total es de ₹17,53,710. El salario base de ₹9,00,000 representa el 51.3%, y las exclusiones (HRA, PF del empleador y NPS) suman el 34.9%. La prueba se supera sin problemas.
La diferencia entre las dos columnas supone un ahorro fiscal de 19,656 rupias al año, pagado por nadie, y puedes poner a prueba tus propios rangos salariales con nuestra calculadora de salarios para la India.
¿Debe pagar el fondo de previsión (PF) sobre el salario base real o sobre el límite máximo de 25,000 rupias?
Ambas opciones son legales para los empleados que superan el límite máximo. El límite máximo permite ahorrar dinero, mientras que el salario base real genera mayores ahorros para la jubilación del empleado.
La diferencia es real. En el ejemplo de ₹18 lakh, el 12% sobre el salario base completo de ₹75,000 cuesta ₹1,08,000 al año, frente a los ₹36,000 del límite máximo. Esa diferencia de ₹72,000 proviene del salario bruto o de tu margen.
Decídalo una sola vez, inclúyalo en la carta de nombramiento y aplíquelo a cada tramo, recordando que, según el EPF 2026, la base más alta requiere una opción conjunta tanto suya como del empleado.
¿Cuál es la diferencia entre CTC, salario bruto y salario neto?
El CTC (costo total para el empleado) es todo lo que se gasta en un empleado durante un año. El salario bruto es el CTC menos las contribuciones del empleador y la gratificación. El salario neto es el salario bruto menos las contribuciones al fondo de previsión del empleado, el impuesto profesional y el impuesto sobre la renta.
| Término | Lo que incluye | Lo que omite | Ejemplo de ₹18 lakh |
| CTC | Salario bruto más aportaciones del empleador al fondo de previsión, seguro de vida por discapacidad, gastos administrativos, sistema nacional de pensiones y gratificación. | Nada de lo que pagues | ₹ 18,00,000 |
| Salario bruto | Salario base, subsidio de vivienda, asignaciones y vales | Contribuciones del empleador y gratificación | ₹ 17,17,710 |
| Salario neto (en mano) | Bruto menos deducciones | Fondo de previsión del empleado, impuesto profesional y retención de impuestos | ₹ 15,55,984 |
¿Cómo se calcula el salario neto a partir del CTC?
Comience con el CTC y reste las contribuciones del empleador al fondo de previsión (PF), al seguro de vida (EDLI) y a los gastos administrativos, así como las contribuciones del empleador al sistema nacional de pensiones (NPS) y a la gratificación acumulada para obtener el salario bruto. Luego, reste las contribuciones del empleado al fondo de previsión (PF), el impuesto profesional y la retención de impuestos (TDS) para obtener el salario neto.
Antes de enviar la oferta, compare el resultado con el salario promedio en India para ese puesto y ciudad.
¿Con qué rapidez debe pagar los salarios y liquidar las deudas pendientes?
Los salarios mensuales deben abonarse antes del día 7 del mes siguiente. El pago final al finalizar la relación laboral debe realizarse en un plazo de dos días hábiles.
La Sección 17(2) del Código de Salarios cubre la renuncia, el despido, la reducción de personal y el cierre por igual, por lo que los salarios, el pago de vacaciones no disfrutadas y las bonificaciones se encuentran dentro del plazo de dos días, mientras que la gratificación mantiene su propio plazo de 30 días.
Los plazos de 30 a 45 días para la liquidación de siniestros, habituales en la mayoría de las empresas indias, ya no son legales . Nuestra guía sobre el proceso de desvinculación de empleados explica la secuencia revisada, y la terminación del contrato laboral en India abarca el preaviso y la indemnización por despido.
Para conocer los plazos mensuales de PF, ESI, TDS e impuestos profesionales, utilice nuestro calendario de nóminas en India.
¿Qué debe incluir una nómina en la India?
Debe mostrar los ingresos, cada deducción y el salario neto del período salarial, en el formato que prescribe el Código de Salarios (Reglamento Central) de 2026. Dicho reglamento, publicado el 8 de mayo de 2026, también establece los requisitos de registro y documentación.
En la práctica, indique los salarios y las exclusiones en líneas separadas para que la prueba del 50 % sea visible para cualquier persona que lea el comprobante. El Manual de Cumplimiento para Empleadores del Ministerio es la referencia en lenguaje sencillo para las definiciones.
Empleador registrado de remuneraciones
¿Necesitas ayuda para estar al día con los plazos de pago de nóminas en India?
Mantenga al día los pagos de salarios, liquidaciones finales, recibos de pago, contribuciones al fondo de previsión (PF), al seguro social (ESI), retenciones fiscales (TDS) y los impuestos profesionales con un proceso de nómina diseñado según las últimas normas salariales de la India.
Hable con nuestros expertos en nóminas. ¿En qué se diferencia una nómina india de una nómina estadounidense?
Los encabezados se parecen, pero la mecánica no, y ahí es donde comienzan la mayoría de los errores en las nóminas transfronterizas.
| ¿Qué hace? | India | Estados Unidos |
| Constituye la base salarial | Salario base + asignación por costo de vida, al menos el 50% de la remuneración total. | Salario regular, sin límite mínimo legal. |
| Total antes de deducciones | Salario bruto | Sueldo bruto |
| Deducción por jubilación | EPF al 12% del salario, límite máximo de ₹25,000 a menos que se elija un límite superior. | 401(k), voluntario |
| Seguridad social del empleador | EPF, EPS, EDLI, ESI, gratificación | Seguridad Social 6.2%, Medicare 1.45% |
| Impuesto estatal | Impuesto profesional, máximo ₹2,500 al año | Impuesto estatal sobre la renta, un porcentaje de los ingresos |
| Número citado a los candidatos | CTC, incluyendo las jubilaciones del empleador | Salario base, excluyendo las contribuciones del empleador. |
La última fila es la que genera más confusión. Para un gerente de contratación estadounidense, mencionar el salario se refiere al sueldo base, mientras que para un candidato indio que escucha CTC se imagina una cifra que incluye el fondo de previsión y la gratificación.
Unifica el vocabulario antes de enviar la oferta. Muestra el salario bruto, las prestaciones por jubilación y el salario neto estimado en líneas separadas.
¿Qué errores cometen los empleadores extranjeros al estructurar los salarios en la India?
Ocho errores se repiten una y otra vez en las estructuras que heredamos de nuestros clientes.
-
- Trasladando una plantilla básica del 30%: Estándar hasta noviembre de 2025, y ahora una posible reversión.
- El límite de aportaciones al fondo de previsión social se mantiene en 15,000 rupias: El techo se movió el 17 de septiembre de 2026, y septiembre en sí es un mes dividido.
- Recuperar la mayor parte de la contribución del empleador al fondo de previsión (PF) del salario bruto anual (CTC): El EPFO ha dicho por escrito que no se puede.
- Considerar las asignaciones especiales como excluidas automáticamente: La interpretación más segura lo considera como salario.
- Contratos renovables de 11 meses: Un contrato único de 11 meses no genera gratificación, pero las renovaciones consecutivas plantean un desafío en cuanto a la continuidad del servicio.
- Citando a CTC como si fuera una frase para llevar a casa: La brecha asciende al 10% o más una vez que se excluyen las jubilaciones y el TDS.
- Inscripción para el impuesto profesional únicamente en el estado de la sede principal: Los empleados que trabajan a distancia contraen obligaciones en el lugar donde residen.
- Pagar a un trabajador indio como contratista para que omita la estructura: que sea clasificación errónea de empleadosy también puede crear riesgo de establecimiento permanente para el padre extranjero.
¿Cómo diseña y gestiona Remunance una estructura salarial que cumpla con la normativa para su equipo en India?
Remunance es una empresa de gestión de personal con sede en Pune. Diseñamos cada desglose salarial de acuerdo con la definición de salario según el Código Tributario, lo registramos en el Fondo de Previsión (PF), el Seguro Social (ESI), el impuesto profesional y el fondo de bienestar laboral en cada estado donde emplee a alguien, y gestionamos el ciclo mensual de principio a fin.
Nuestros servicios de gestión de nóminas incluyen la carta de nombramiento, la nómina, la presentación de documentos legales y la liquidación de salida de dos días. La guía de servicios de nómina explica cómo funciona este ciclo mensual.
Recibirás un equipo en India sin entidad jurídica ni calendario de cumplimiento, que deberá aprender desde cero. ¿Quieres conocer las cifras de antemano? La calculadora de costes de recuperación mejorada de petróleo (EOR) para India te ofrece una visión completa de los costes en minutos, y nuestra lista de verificación de cumplimiento de EOR te muestra lo que revisamos cada mes.
Empleador registrado de remuneraciones
¿Listo para gestionar una nómina en India que cumpla con la normativa?
Deja que Remunance se encargue de las estructuras salariales, los registros legales, la nómina mensual y las liquidaciones finales mientras tú gestionas tu equipo en India sin necesidad de establecer una entidad local.
Calcula el coste de tu EOR en India. Preguntas Frecuentes (FAQ)
¿Es obligatorio en India que el salario base sea el 50% del CTC (Costo Total para la Empresa)?
No en esas palabras. El Código de Salarios limita las asignaciones excluidas al 50 % de la remuneración total y considera cualquier excedente como salario. En la práctica, esto equivale a un mínimo del 50 % para el salario base más la asignación por costo de vida.
¿Cuál es el límite salarial del Fondo de Previsión (PF) en 2026?
₹25,000 al mes a partir del 17 de septiembre de 2026, según la notificación SO 5109(E), después de haber sido de ₹15,000 desde septiembre de 2014 hasta el 16 de septiembre de 2026.
¿El nuevo límite máximo del fondo de previsión reducirá el salario neto?
Para los empleados cuyo fondo de previsión social (PF) estaba limitado a 15 000 rupias, sí, hasta 1,200 rupias al mes. El empleador iguala esa cantidad, por lo que el saldo de jubilación del empleado crece más rápido de lo que disminuye su salario neto.
¿Puede un empleador deducir la parte correspondiente al fondo de previsión del empleador del salario bruto anual?
El EPFO indica que la parte legal que corresponde al empleador no puede convertirse en una deducción para el empleado etiquetándola como CTC (Costo Total para el Empleo). Debe incluirse en las asignaciones no salariales o presupuestarse para ello.
¿Cómo se calcula el salario neto a partir del CTC?
Reste el fondo de previsión del empleador, el seguro de vida de emergencia, los gastos administrativos, el sistema nacional de pensiones del empleador y la gratificación del CTC para obtener el salario bruto, luego reste el fondo de previsión del empleado, el impuesto profesional y el impuesto sobre la renta.
¿Necesito una entidad india para gestionar una estructura salarial que cumpla con la normativa?
No. Un empleador registrado contrata a su personal a través de su propia entidad india y aplica la estructura legal completa, razón por la cual muchas empresas globales comienzan allí antes de constituirse como sociedades.
¿Con qué frecuencia se debe revisar la estructura salarial en India?
Al menos una vez al año, y tras cada notificación del Presupuesto General de la Unión o del Código Laboral. Los once cambios ocurridos entre noviembre de 2025 y septiembre de 2026 demuestran por qué una simple revisión anual no es suficiente.
Artículos Relacionados
Salario promedio en India en 2026: lo que realmente pagan los empleadores.
Cómo calcular el porcentaje de aumento salarial en 2026: una guía para empleadores con datos reales.
Salario mínimo de la India en USD (2026): tarifas estatales, pago por hora y normas de cumplimiento.

Calculadora de salarios integral para la India y optimización de nóminas
¿Qué es Global Payroll Services?