Wann ist die Gründung einer indischen Niederlassung günstiger als EOR?
Ein Employer of Record (EOR) vereinfacht die internationale Personalbeschaffung durch die Verwaltung von Gehaltsabrechnung, Compliance, Verträgen, Sozialleistungen und Personaladministration vor Ort. Entdecken Sie zehn wichtige Vorteile eines EOR und erfahren Sie, wie Unternehmen EOR-Dienstleistungen für ihre Expansion nach Indien nutzen können.
Die Gründung einer indischen Niederlassung ist günstiger als die eines Arbeitgebers mit offizieller Arbeitgeberfunktion (Employer of Record, EOR), sobald die EOR-Gebühren, die Sie nicht mehr zahlen müssen, die jährlichen Betriebskosten der Niederlassung sowie die Kosten für deren Einrichtung und Auflösung decken, die sich über die Jahre verteilen, in denen Sie bleiben möchten.
Bei den Zahlen vom Oktober 2026 liegt dieser Punkt bei etwa 7 bis 12 Mitarbeitern, wenn man 249 US-Dollar pro Mitarbeiter und Monat zahlt. Bei einer globalen Plattform für 599 US-Dollar liegt er bei 3 bis 5 Mitarbeitern. Bei einer Gebühr von 99 US-Dollar für eine auf Indien spezialisierte Plattform liegt er erst bei 19 bis 34 Mitarbeitern.
Diese Preisspanne verdeutlicht das gesamte Problem zwischen EOR und Entity in Indien . Die zu zahlende Gebühr ist dabei ausschlaggebender als alles andere.
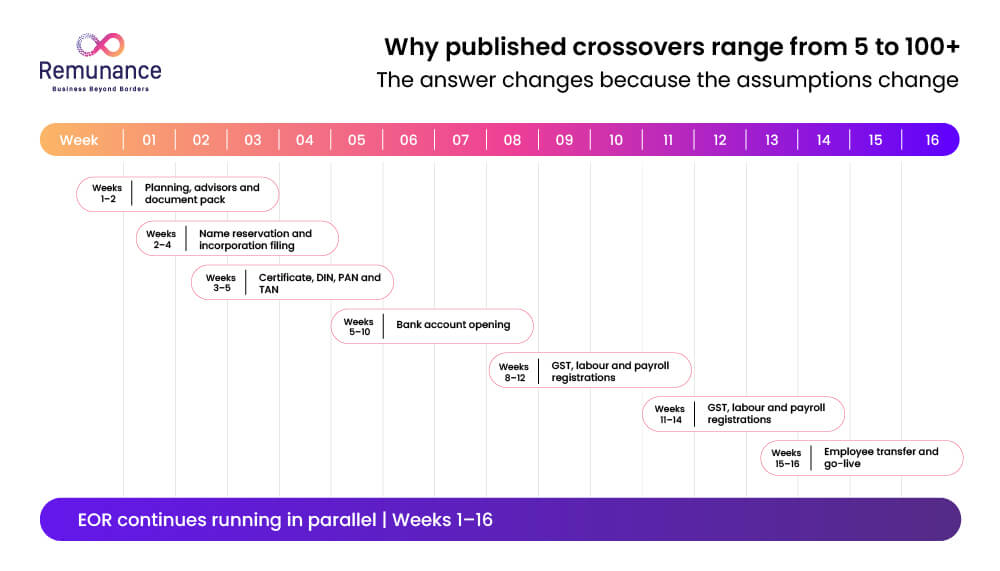
Die Kostenparität ist jedoch nicht der richtige Zeitpunkt für einen Wechsel. Eine private Kapitalgesellschaft darf erst dann Zahlungen leisten, wenn sie beim Handelsregister eingetragen ist , ein Bankkonto besitzt und über die erforderlichen Arbeitsgenehmigungen verfügt. Dies dauert in der Regel 10 bis 16 Wochen.
Außerdem benötigt es einen Geschäftsführer, der mindestens 182 Tage im Jahr in Indien lebt, eine vollständige gesetzliche Prüfung jedes Jahr und die Einhaltung der Verrechnungspreisvorschriften bei jeder Rechnung an die Muttergesellschaft.
Dieser Leitfaden erfüllt also zwei Funktionen. Er liefert Ihnen die Formel, die Eingangsdaten für 2026 und eine Sensitivitätstabelle, die Sie mit Ihren eigenen Angeboten erneut ausführen können. Anschließend werden die Auslöser erläutert, die die Berechnungen beeinflussen, von Aktienoptionen bis hin zur Mehrwertsteuer.
Warum variieren die veröffentlichten Schwellenwerte für die Mitarbeiterzahlumschaltung von 5 bis über 100 Mitarbeitern?
Weil jede Quelle unterschiedliche Annahmen in dieselbe Gleichung einfließen lässt und nur wenige von ihnen aufzeigen, welche.
Wir haben neun Crossover-Ansprüche geprüft, die EOR-Anbieter, Lohnabrechnungsfirmen und Berater im Jahr 2026 geltend gemacht haben. Hier erfahren Sie, was hinter jeder Zahl steckt.
| Wer hat es veröffentlicht? | Crossover behauptete | Die Annahme, die die Arbeit erledigt |
| Eine indische Firmengründungsfirma | 5 an 7-Mitarbeiter | Eine EOR-Gebühr von 150 US-Dollar im Vergleich zu einem jährlichen Pauschalangebot für Unternehmen im Wert von 9,000 US-Dollar. |
| Ein in Großbritannien ansässiges globales EOR-Unternehmen | 8 an 15-Mitarbeiter | 200 bis 700 US-Dollar EOR-Gebühren und 25,000 bis 80,000 US-Dollar pro Jahr für den Betrieb eines Unternehmens, über 18 Monate oder länger |
| Eine auf Indien fokussierte EOR-Plattform | 15 an 20-Mitarbeiter | Eine Gebühr von 200 US-Dollar im Vergleich zu jährlichen Kosten von 24,000 bis 42,000 US-Dollar für interne Lohnbuchhaltung, Personalwesen und Compliance. |
| Eine Wirtschaftsprüfungsgesellschaft und ein Blog über Energieeffizienz. | 15 an 25-Mitarbeiter | „Branchenkonsens“, ohne Angabe einer Gebühr |
| Ein Gehaltsabrechnungsdienstleister für die Golfregion und Indien | 30 an 50-Mitarbeiter | Die EOR-Gebühren betragen 8 % bis 15 % des Bruttogehalts. |
| Ein auf Indien spezialisierter EOR-Rechner | 31 an 62-Mitarbeiter | Eine niedrige Pauschalgebühr; 31 mit ausgelagerten Gemeinkosten, 62, sobald Personal- und Finanzabteilung intern abgewickelt werden. |
| Ein indisches Lohnabrechnungssoftwareunternehmen | 60 an 90-Mitarbeiter | Wann die Unternehmen tatsächlich umgestellt haben, nicht wo sich die Kosten überschnitten haben. |
| Verkaufsseite eines auf Indien spezialisierten EOR-Anbieters | Über 100 Mitarbeiter | Eine Positionierungsbehauptung |
 Keine dieser Antworten ist für sich genommen falsch. Sie beantworten unterschiedliche Fragen zu unterschiedlichen Preisen.
Daher ist nur derjenige Schnittpunkt, den Sie mit Ihren eigenen Kursen berechnen, verlässlich.
Was genau bewirkt die Frequenzweiche?
Sechs Faktoren beeinflussen den Wert, wobei die EOR-Gebühr den größten Einfluss hat.
- Ihre EOR-Gebühr und deren Berechnung. Eine Pauschalgebühr von 99 US-Dollar und eine Gebühr von 15 % des Gehalts können bei einem leitenden Ingenieur um das Vier- bis Achtfache variieren, die Spanne ist also entsprechend groß.
- Wie Sie das Unternehmen führen. Die Auslagerung aller Einreichungen an eine Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaft kostet etwa die Hälfte der Kosten für die Einstellung eines internen Finanzmanagers und Personalleiters.
- Ihr Planungshorizont. Einrichtungs- und Ausstiegskosten, verteilt auf zwei Jahre, wiegen pro Jahr doppelt so viel wie dieselben Kosten, verteilt auf vier Jahre.
- Ihre Ausstiegskosten. Wenn die Möglichkeit besteht, dass Sie Indien verlassen, gehört ein Liquidationsbudget in die Summe.
- Der Wechselkurs. Die meisten EOR-Gebühren werden in Dollar abgerechnet, während die Gemeinkosten des Unternehmens in Rupien bezahlt werden.
- Die Mehrwertsteuer auf der EOR-Rechnung. Unabhängig davon, ob sie mit Nullsatz besteuert wird oder nicht, kann diese einzelne Position die Gebühr selbst übersteigen.
Wie berechnen Sie Ihren eigenen EOR-zu-Entity-Crossover?
Teilen Sie die gesamten jährlichen Kosten des Unternehmens durch die jährlichen Einsparungen pro Mitarbeiter, sobald Sie die Zahlung des EOR einstellen.
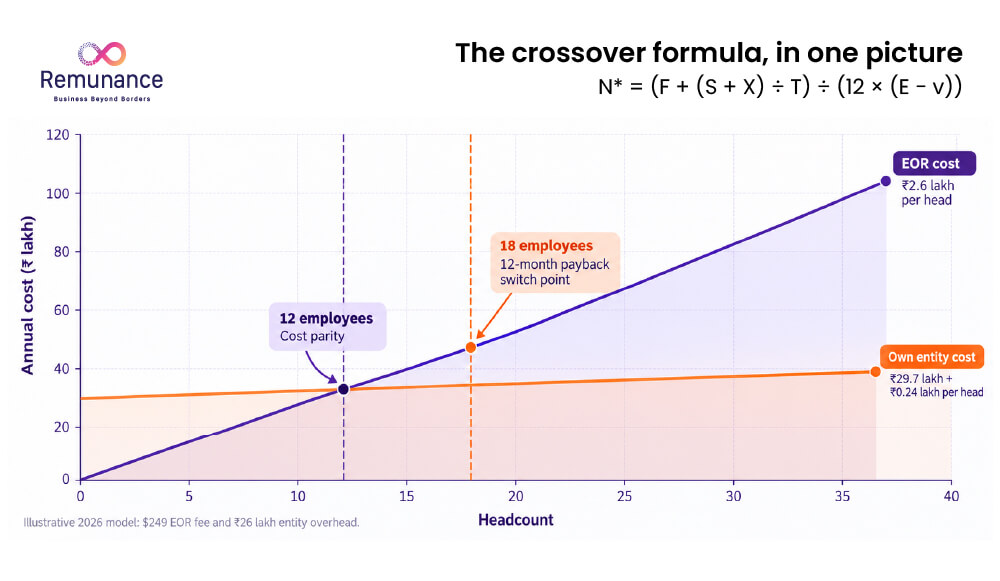
Unterhalb von N* ist die EOR günstiger. Oberhalb von N* ist die Entität günstiger.
Nehmen wir an, F beträgt 26 Lakh ₹, S beträgt 6 Lakh ₹ und X beträgt 5 Lakh ₹. T steht für drei Jahre, E beträgt 249 $ (23,655 ₹ bei einem Kurs von 95 ₹ pro Dollar) und v beträgt 2,000 ₹.
Der Gesamtumsatz beträgt 29.67 Lakh ₹ pro Jahr. Jeder Mitarbeiter spart Ihnen 2.6 Lakh ₹ pro Jahr. Daher ist N* = 11.4, was 12 Mitarbeiter bedeutet.
Sie können die gleiche Summe im EOR-vs.-Unternehmenskostenrechner von Remunance berechnen oder Ihre eigenen Angebote in die unten stehenden Tabellen einfügen.
Was zählt zu den fixen Gemeinkosten eines indischen Unternehmens?
Unabhängig davon, ob Sie zwei oder vierzig Mitarbeiter beschäftigen, fallen alle Kosten an. Das sind die tatsächlichen Kosten für die Einhaltung der Vorschriften einer privaten Kapitalgesellschaft , und die meisten Vergleiche berücksichtigen nur die Gründungsgebühr.
| Einzelposten (₹ Lakh pro Jahr) | Lehnen | Standard | Besetzt |
| Gesetzliche Abschlussprüfung (keine Erleichterungen für kleine Unternehmen für die Tochtergesellschaft eines ausländischen Unternehmens) | 1.8 | 3.0 | 5.0 |
| Buchhaltung, Monatsabschluss und Berichtswesen | 2.1 | 4.2 | 16.0 (interner Finanzmanager) |
| Unternehmenssekretariat: Vorstandssitzungen, AOC-4, MGT-7, FEMA-Jahresbericht | 1.8 | 3.0 | 3.5 |
| Direkte Steuern: Steuererklärungen, Quellensteuererklärungen, Verrechnungspreise | 1.5 | 4.0 | 6.0 |
| GST-Erklärungen, LUT und Exporterstattungen | 0.9 | 1.2 | 1.5 |
| Resident-Direktor | 3.0 | 4.8 | 4.8 |
| Personalwesen, Gehaltsabrechnungsrichtlinien und Registrierungen im Arbeitsrecht | 1.2 | 3.6 | 7.2 (interner Personal- und Gehaltsabrechnungsmitarbeiter) |
| Firmensitz, Versicherungen, Bankgeschäfte und Software | 1.7 | 2.2 | 4.0 |
| Gesamte fixe Gemeinkosten (F) | 14.0 | 26.0 | 48.0 |
Dies sind beispielhafte Planungsspannen für 2026 für eine private Gesellschaft mit beschränkter Haftung in einer indischen Metropole, basierend auf typischen Honorarsätzen für Wirtschaftsprüfer und Unternehmensberater. Es handelt sich nicht um verbindliche Angebote. Ersetzen Sie die angegebenen Werte durch Ihre eigenen.
Zwei Zeilen überraschen die meisten ausländischen Gründer.
Erstens kann eine indische Tochtergesellschaft eines ausländischen Unternehmens niemals als „kleines Unternehmen“ im Sinne von Abschnitt 2(85) des indischen Gesellschaftsgesetzes von 2013 gelten, egal wie klein sie tatsächlich ist. Diese Ausnahmeregelung gilt für alle Holding- und Tochtergesellschaften, weshalb die vollständige Wirtschaftsprüfung, die Kapitalflussrechnung und der Jahresabschluss eingereicht werden müssen.
Zweitens benötigt man gemäß Abschnitt 149(3) mindestens einen Geschäftsführer, der sich im Geschäftsjahr mindestens 182 Tage in Indien aufhält. Falls niemand in Ihrem Team diese Voraussetzungen erfüllt, müssen Sie einen Treuhänder bezahlen oder einen solchen beauftragen.
Wie hoch sind die Kosten für die Gründung einer privaten Gesellschaft mit beschränkter Haftung in Indien im Jahr 2026?
Die Gesamtkosten für ein ausländisches Unternehmen liegen bei etwa 3.5 bis 15 Lakh Rupien, obwohl die staatliche Gründungsgebühr oft null beträgt.
Das Ministerium für Unternehmensangelegenheiten erhebt keine Anmeldegebühr für SPICe+ bei einem genehmigten Kapital bis zu 15 Lakh ₹. Die Stempelsteuer ist abhängig von Ihrem Bundesstaat.
Die eigentlichen Kosten für die Registrierung einer GmbH mit ausländischer Muttergesellschaft liegen also woanders. Sie setzen sich aus Anwaltskosten, Kosten für die Apostille der Muttergesellschaftsdokumente und den FEMA-Formalitäten zusammen, die ein ausländischer Anteilseigner auslöst.
| Einmaliger Artikel | Typischer Bereich |
| SPICe+ Anmeldegebühr (genehmigtes Kapital bis zu 15 Lakh ₹) | Null, zuzüglich staatlicher Stempelsteuer |
| Zertifikate für digitale Signaturen | 1,500 bis 6,000 ₹ pro Direktor |
| Apostille und notarielle Beglaubigung von Originaldokumenten | Hängt von Ihrem Heimatland ab |
| Gebühren für die Unternehmensgründung | 40,000 bis 1.5 Lakh Rupien |
| GST, EPF, ESIC, Registrierungen für Geschäfte und Betriebe sowie Berufssteuern | £ 25,000 bis £ 75,000 |
| Aktienzuteilung und FC-GPR-Einreichung bei der RBI | £ 15,000 bis £ 50,000 |
| An den Arbeitsgesetzen ausgerichtete Arbeitsverträge und -richtlinien | 50,000 bis 1.5 Lakh Rupien |
| Steuer- und Rechtsstrukturierungsberatung | Null bis 8 Lakh ₹ |
Rechnen Sie mit 3.5 Lakh ₹ für eine schlanke Struktur, 6 Lakh ₹ mit Beratern der mittleren Kategorie und 15 Lakh ₹ oder mehr mit einer großen Beratungsfirma. Das sind die tatsächlichen Kosten für die Gründung eines Unternehmens in Indien als ausländische Muttergesellschaft.
Beachten Sie die beiden FEMA-Uhren. Die Aktien müssen innerhalb von 60 Tagen nach Kapitaleingang zugeteilt werden, und die FC-GPR-Meldung ist innerhalb von 30 Tagen nach Zuteilung fällig.
Versäumen Sie einen dieser Schritte, zahlen Sie Verspätungsgebühren, bevor Sie überhaupt jemanden eingestellt haben. Die vollständige Vorgehensweise finden Sie in unserem Leitfaden zur Gründung einer Tochtergesellschaft in Indien und in den wichtigsten Hinweisen vor der Gründung einer Tochtergesellschaft in Indien.
Was kostet es, Indien zu verlassen, wenn die Wette nicht aufgeht?
Ein EOR-Ausstieg entspricht einer Kündigungsfrist. Ein Unternehmensausstieg entspricht einem Projekt.
Die Löschung einer Gesellschaft nach Paragraph 248 kostet eine staatliche Gebühr von 10,000 ₹ (Formular STK-2) und wird zentral vom Centre for Processing Accelerated Corporate Exit (C-PACE) abgewickelt. Sie kann jedoch erst in Anspruch genommen werden, wenn die Gesellschaft keine Vermögenswerte oder Verbindlichkeiten mehr aufweist.
Wenn noch Mitarbeiter, Mietverträge oder Forderungen bestehen, treten Sie in die freiwillige Liquidation gemäß § 59 der Insolvenzordnung ein. Dies dauert in der Regel 12 bis 18 Monate.
Hinzu kommen die Kosten für die Abschlussprüfung, die Steuer- und Umsatzsteuerfreigaben sowie die Honorare für professionelle Dienstleistungen. Das Modell in diesem Leitfaden sieht eine Ausstiegsklausel von 5 Lakh ₹ vor.
Die Kosten für den Austritt von Mitarbeitern gehören nicht zu X. Kündigungsfristen, Abfindungen und Entlassungsentschädigungen kosten den gleichen Betrag, egal wer Ihr Team beschäftigt, da ein EOR diese Kosten weiterleitet.
Unsere Leitfäden zur Beendigung von Arbeitsverhältnissen in Indien und zur Schließung einer ausländischen Tochtergesellschaft in Indien decken beide Seiten ab.
Warum sollten gesetzliche Lohnkosten nicht in die Formel einbezogen werden?
Weil sie auf beiden Strecken gleich viel kosten. Ihre Hinzurechnung ändert nichts, außer dass der tatsächliche Unterschied geringer erscheint.
Arbeitgeberbeiträge zur Rentenversicherung (EPF) in Höhe von 12 %, zur Sozialversicherung (ESI) in Höhe von 3.25 % für Löhne bis zu 21,000 ₹ pro Monat, gesetzliche Bonuszahlungen und Abfindungen gelten unabhängig davon, ob der Arbeitgeber Ihre Tochtergesellschaft oder ein EOR ist.
Die Beitragsbemessungsgrenze für den EPF bleibt weiterhin bei 15,000 ₹ pro Monat. Die Zentralregierung behielt diese Grenze in einer Bekanntmachung vom 29. Mai 2026 gemäß dem Sozialversicherungsgesetz bei, obwohl der Oberste Gerichtshof im Januar eine Anpassung angeordnet hatte.
Die Regelung im Arbeitsrecht, dass Löhne nicht unter 50 % der Gesamtvergütung fallen dürfen, erhöht die Bemessungsgrundlage für Sozialversicherungsbeiträge und Abfindungen auf beiden Seiten gleichermaßen. Dadurch steigen die Kosten pro Kopf. Der Schwellenwert für die Abfindungszahlungen ändert sich dadurch nicht.
Viele Vergleichstabellen addieren etwa 20 % des Gehalts als „gesetzliche Kosten“ in beide Spalten. Das ist nicht falsch. Dadurch wird lediglich ein Unterschied von 2.6 Lakh ₹ in einer Gesamtsumme von 30 Lakh ₹ versteckt.
Unser Leitfaden zur Einhaltung der Lohn- und Gehaltsvorschriften in Indien sowie die Aufschlüsselung der Kosten für den eingetragenen Arbeitgeber in Indien enthalten alle gesetzlich vorgeschriebenen Positionen vollständig.
Bereit zur Expansion ohne Unternehmensgründung?
Erfahren Sie, wie Remunance Ihnen dabei helfen kann, Mitarbeiter in Indien einzustellen, die Einhaltung lokaler Vorschriften und die Lohnabrechnung zu verwalten und Ihr Team aufzubauen, ohne die unmittelbaren Kosten und die Komplexität der Gründung einer Tochtergesellschaft.
Wie sieht der Übergang bei den Zahlen von 2026 aus?
Irgendwo zwischen 3 und 62 Mitarbeitern, fast ausschließlich abhängig von Ihrer EOR-Gebühr und der Personalstärke des Unternehmens.
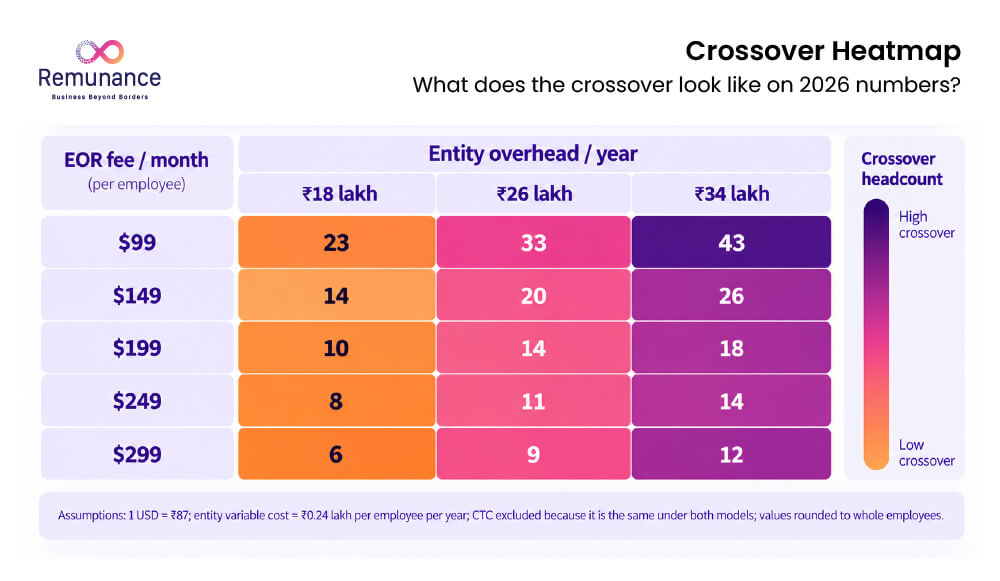
Annahmen: Dreijahreshorizont, Rückstellung für den Austritt von 5 Lakh ₹, variable Kosten pro Mitarbeiter und Einheit: 2,000 ₹, Wechselkurs: 95 ₹ pro US-Dollar. Einrichtungskosten von 3.5 Lakh ₹, 6 Lakh ₹ bzw. 15 Lakh ₹ für Lean-, Standard- bzw. Staffed-Modelle. Der Übergangszeitpunkt berücksichtigt sechs Monate Überschneidung der Gemeinkosten vor der Übertragung.
Lesen Sie die Zeile mit dem Wert 249. Die Kostenparität wird bei 12 Mitarbeitern und einem Standard-Gemeinkostensatz erreicht.
Ein Wechsel nach 12 Monaten bedeutet jedoch, dass man für zwei Gebäude bezahlen muss, während das zweite erst aufgebaut wird. Eine Amortisationszeit von 12 Monaten für Einrichtung und Überlappung beträgt etwa 18 Monate.
Wechseln Sie also nicht am Schnittpunkt. Starten Sie die Einheit erst, wenn Sie sicher sind, sie zu überwinden, und bewegen Sie die Einheiten, wenn Sie sie etwa eineinhalb Mal passiert haben.
Beachten Sie, wie diese Tabelle den Markt ausgleicht. Die Zeile mit dem Wert von 599 $ erklärt die Angaben zu „5 Mitarbeitern“. Die Spalte mit dem Wert von 99 $ erklärt die Angaben zu „31 bis 62 Mitarbeitern“ und „60 bis 90 Mitarbeitern“. Jeder hatte mit seiner Preisangabe Recht.
Was sagt ein Dreijahresmodell für ein 12-köpfiges Team in Pune aus?
Bei nur 12 Mitarbeitern sind die Einsparungen des Unternehmens auf einen Rundungsfehler bei der Lohnabrechnung zurückzuführen, Verzögerungen hingegen verursachen weitaus höhere Kosten.
Angenommen, ein US-amerikanisches Softwareunternehmen sucht 12 Ingenieure in Pune mit einem durchschnittlichen Jahresgehalt von 24 Lakh ₹. Es nutzt einen auf Indien spezialisierten EOR-Service zu 249 $ und hätte bei einer Umwandlung in eine Kapitalgesellschaft einen üblichen Verwaltungsaufwand von 26 Lakh ₹.
| Route | Dreijährige nicht gehaltsbezogene Kosten | Was es beinhaltet |
| EOR durchgehend | 1.02 crore | 249 $ Gebühr × 12 Mitarbeiter × 36 Monate |
| Entität vom ersten Tag an | 92.6 Lakh ₹ (97.6 Lakh ₹ bei späterem Ausstieg) | Einrichtungskosten: 6 Lakh ₹, Gemeinkosten: 78 Lakh ₹, Kosten pro Kopf: 8.6 Lakh ₹ |
| EOR für 12 Monate, dann Entität | 1.11 crore | Ein Jahr an EOR-Gebühren zuzüglich 30 Monate an Gemeinkosten des Unternehmens |
Das Unternehmen spart über drei Jahre rund 9.6 Lakh ₹. Das entspricht 1.1 % einer Lohnsumme von 8.64 Crore ₹.
Nun sollten Sie die Wartezeit berücksichtigen. Ein von Grund auf neu gegründetes Unternehmen zahlt sein erstes Gehalt in der Regel 10 bis 16 Wochen nach der Gründung.
Wenn die Leistung jedes Ingenieurs nur seinem Bruttojahresgehalt entspricht, kostet eine dreimonatige Verzögerung bei der Einstellung von 12 Mitarbeitern 72 Lakh Rupien an Produktionsleistung. Das ist mehr als das Siebenfache der Einsparung.
Vergrößert man das Team auf 25 Personen, ändert sich das Bild. Das Unternehmen spart über drei Jahre rund 87 Lakh Rupien, selbst nach Abzug der jährlichen Mehrkosten von 8 Lakh Rupien für einen internen Personal- und Gehaltsabrechnungsmitarbeiter.
In diesem Bereich amortisiert sich ein Wechsel schnell. Unser Kostenvergleich zwischen EOR und Direkteinstellung führt zu ähnlichen Ergebnissen pro Mitarbeiter.
Um wie viel hat sich der Wendepunkt durch den Rupienkurs verschoben?
Etwa zwei Mitarbeiter zuvor, da der Rupienkurs bei etwa 83 ₹ pro Dollar lag.
Die meisten EOR-Gebühren werden in Dollar abgerechnet. Die Gemeinkosten des Unternehmens werden in Rupien bezahlt. Wenn die Rupie also an Wert verliert, kostet jeder Dollar EOR-Gebühr mehr Rupien, während das Honorar Ihres Wirtschaftsprüfers unverändert bleibt.
Bei einem Kurs von 83 ₹ liegt die Schwelle für die Standardentität von 249 $ bei 14 Mitarbeitern. Bei 95 ₹, was in etwa dem Kursverlauf der Rupie im August und September 2026 entspricht, sind es 12.
Mindestens ein viel zitierter Leitfaden für den Währungswechsel 2026 gibt immer noch einen Umrechnungskurs von 83 ₹ an. Überprüfen Sie den Kurs, bevor Sie dem Ergebnis vertrauen.
Welche Regeländerungen im Jahr 2026 verändern die mathematische Abwägung zwischen Entität und EOR?
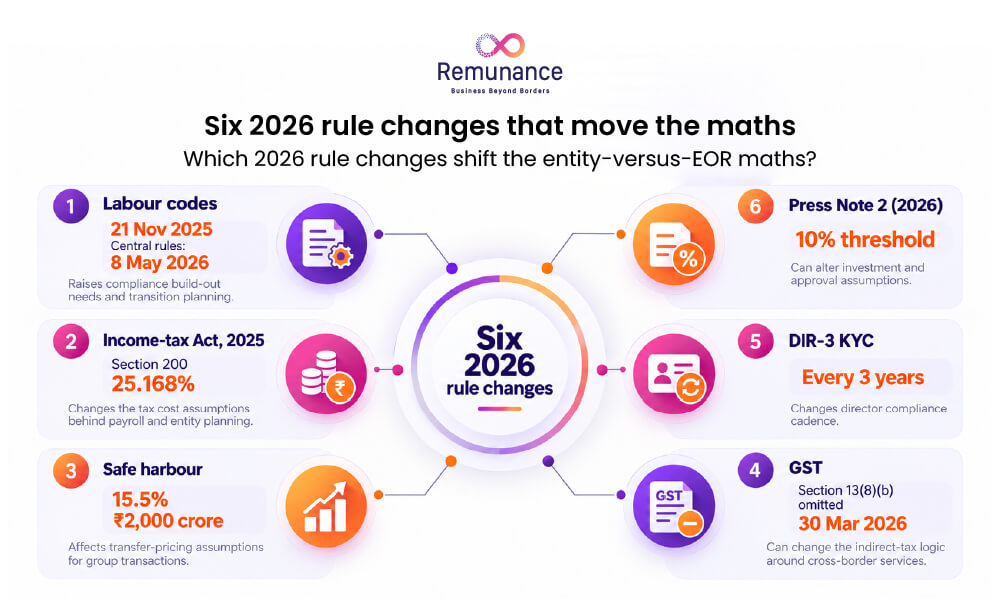
Sechs Änderungen sind von Bedeutung: die Arbeitsgesetze, das neue Einkommensteuergesetz, die Safe-Harbour-Regelung für Verrechnungspreise, die Mehrwertsteuer auf grenzüberschreitende Dienstleistungen, die KYC-Prüfung von Geschäftsführern und die FDI-Regeln für Investoren an Landgrenzen.
Verändern die vier Arbeitsgesetzbücher den Übergang?
Kaum, denn sie erhöhen die Personalkosten auf beiden Wegen. Was sie ändern, ist der Umfang der Compliance-Verantwortung, die Sie als Gesellschafter tragen müssen.
Die vier Gesetzeskodizes traten am 21. November 2025 in Kraft, und die Zentralregierung verkündete ihre endgültigen Durchführungsbestimmungen zu allen vier Kodizes am 8. Mai 2026, wie PRS Legislative Research ermittelt. Die Bundesstaaten arbeiten noch an der Verkündung ihrer eigenen Regelungen. So wurden die endgültigen Regelungen von Karnataka beispielsweise Mitte 2026 noch erwartet.
Für Ihr eigenes Unternehmen übernehmen Sie alle neuen Verpflichtungen. Dazu gehören die 50%-ige Lohnuntergrenze in Gehaltsstrukturen, die Abfindung für befristet Beschäftigte nach einem Jahr und die endgültige Abfindung innerhalb von zwei Werktagen nach Beendigung des Arbeitsverhältnisses.
Bei einem EOR trägt der Anbieter diese Verantwortung. Unsere Erläuterung zu den vier indischen Arbeitsgesetzen erklärt die Änderungen.
Welche Änderungen ergaben sich durch das Einkommensteuergesetz 2025 für eine neu gegründete Tochtergesellschaft?
Die Paragraphennummer, nicht der Steuersatz. Ein inländisches Unternehmen kann weiterhin einen Steuersatz von 22 % wählen, was mit Zuschlag und Abgabe effektiv 25.168 % entspricht.
Das Einkommensteuergesetz von 2025 ersetzte das Gesetz von 1961 zum 1. April 2026. Die bisher in § 115BAA geregelte Steuerermäßigung ist nun in § 200 zu finden, und die betroffenen Unternehmen sind von der Mindeststeuer befreit. Die aktuellen Steuersätze sind in der Steuerübersicht von PwC für Indien aufgeführt.
Ausländische Unternehmen zahlen 35 % vor Zuschlägen und Abgaben, im Vergleich zu 40 % seit dem Haushalt 2024. Dieser Satz ist später in diesem Leitfaden für Zweigniederlassungen und Betriebsstätten relevant.
Wie senkt die Safe-Harbour-Regelung von 2026 die Kosten für Verrechnungspreise?
Es ermöglicht einem kleinen Captive, eine vollständige Benchmark-Studie zu umgehen, indem es eine Marge von 15.5 % auf seine Betriebskosten akzeptiert.
Im Haushaltsplan 2026 wurden Software, IT-gestützte Dienstleistungen, KPO und Auftragsforschung und -entwicklung in einer einzigen IT-Dienstleistungskategorie mit einer einheitlichen Freigrenze von 15.5 % zusammengefasst. Die Umsatzschwelle stieg von 300 Crore ₹ auf 2,000 Crore ₹, und eine Wahl kann nun für fünf Jahre abgeschlossen werden, wie die Zusammenfassung der Regeln von KPMG erläutert.
Für eine Tochtergesellschaft, die ihrer Muttergesellschaft die Kosten zuzüglich eines Aufschlags in Rechnung stellt, ist dies der günstigste Weg, die indischen Verrechnungspreisvorschriften einzuhalten. Deshalb veranschlagt das schlanke Gemeinkostenmodell jährlich nur 1.5 Lakh ₹ für direkte Steuern.
Der Aufschlag selbst stellt für Ihre Gruppe selten einen Nettokostenfaktor dar. Ihre Muttergesellschaft zieht die von ihr gezahlte Servicegebühr ab. Was sich ändert, ist, wo der Gewinn verbleibt und wie lange das Geld in Indien verbleibt, bevor Sie es repatriieren.
Ändert die Mehrwertsteuer auf Ihrer EOR-Rechnung die Antwort?
Dieser Faktor kann die Situation stärker beeinflussen als jeder andere. Wenn die Rechnung Ihres EOR nicht als Export mit Nullsatz belegt ist, kann die 18%ige Mehrwertsteuer auf den Gesamtbetrag die Anzahl der Mitarbeiter auf etwa vier reduzieren.
Wenn auf eine EOR-Rechnung die GST (Goods and Services Tax) anfällt, wird sie in der Regel auf den gesamten Rechnungsbetrag, einschließlich der Gehälter, und nicht nur auf das Honorar erhoben. Ein ausländischer Kunde kann diese Steuer nicht zurückfordern. Bei einem Jahresgehalt von 24 Lakh ₹ entspricht dies etwa 4.8 Lakh ₹ pro Mitarbeiter und Jahr.
Die gute Nachricht ist, dass eine ordnungsgemäß strukturierte EOR-Rechnung an einen ausländischen Kunden als Dienstleistungsexport gelten und mit Null besteuert werden kann.
Das Jahr 2026 beseitigte zudem eine langjährige Falle. Das Finanzgesetz 2026 strich Abschnitt 13(8)(b) des IGST-Gesetzes mit Wirkung zum 30. März 2026, sodass für Vermittlungsdienstleistungen nunmehr die allgemeine Regel gilt, dass der Leistungsort der Sitz des Leistungsempfängers ist. Die Zeitschrift des ICAI analysiert diese Streichung.
Bitten Sie Ihren EOR um eine schriftliche Bestätigung, dass seine Rechnung die Exportbedingungen gemäß Abschnitt 2(6) des IGST-Gesetzes erfüllt, einschließlich der Zahlung in konvertierbarer Fremdwährung. Unsere Hinweise zur Mehrwertsteuerbefreiung für EOR-Dienstleistungen erläutern die Bedingungen.
Was änderte sich sonst noch für Geschäftsführer und ausländische Aktionäre?
Drei kleinere Verschiebungen, und eine davon kann eine Entität komplett blockieren.
- Die KYC-Prüfung für Direktoren findet nun alle drei Jahre statt. Ab dem 31. März 2026 wurde die DIR-3-KYC-Prüfung von einer jährlichen Meldung auf eine Meldung alle drei Geschäftsjahre umgestellt. Ankündigung des ICAIDas bedeutet eine jährliche Meldung weniger für Ihren Resident Director.
- Für Investoren an Landgrenzen gilt nun eine Schwelle von 10 %. Pressemitteilung 2 (2026) ermöglicht es Minderheitsaktionären mit einem wirtschaftlichen Anteil von bis zu 10 % aus Ländern, die eine Landgrenze mit Indien teilen, den automatischen Weg zu nutzen. Indisches Gesellschaftsrecht erklärt. Darüber hinaus, oder bei der Kontrolle, benötigen Sie weiterhin die Genehmigung der Regierung, bevor Sie eine Tochtergesellschaft kapitalisieren können.
- Die EPF-Lohnobergrenze blieb bei 15,000 ₹. Ihre Lohnkosten pro Kopf unter einem Grundgehalt von 15,000 ₹ änderten sich im Jahr 2026 auf beiden Wegen nicht.
Vergütung des eingetragenen Arbeitgebers
Sie möchten ein besseres internationales Einstellungserlebnis schaffen?
Mit Remunance können Sie Mitarbeiter in Indien einstellen und betreuen und gleichzeitig Lohnabrechnung, Compliance, Sozialleistungen und HR-Aufgaben über einen einzigen EOR-Partner abwickeln.
Sprechen Sie mit unserem EOR-Experten
Wann sollte man eine Entität sogar unterhalb des Crossovers einrichten?
Wenn die Struktur und nicht die Kosten den Ausschlag geben. Vier Faktoren rechtfertigen eine hundertprozentige Tochtergesellschaft in Indien, noch bevor die Gebührenrechnung dies tut.
Möchten Sie Ihrem indischen Team Anteile an der Muttergesellschaft geben?
Dann benötigen Sie wahrscheinlich Ihre eigene indische Niederlassung.
Gemäß Anhang III der Overseas Investment Rules, 2022, kann ein Gebietsansässiger Mitarbeiter von ausländischen Muttergesellschaften als Angestellter oder Direktor deren indischer Niederlassung, Zweigstelle oder Tochtergesellschaft oder eines indischen Unternehmens, an dem er Anteile hält, Mitarbeiterbeteiligungen (ESOPs) erwerben. Ein Mitarbeiter eines EOR erfüllt formal keines dieser Kriterien.
Manche EORs bieten Umgehungsmöglichkeiten an. Lassen Sie sich von FEMA beraten, bevor Sie in einem Angebotsschreiben Optionen zusagen. Diese Erläuterung zu ESOPs von einem ausländischen Mutterunternehmen legt die Bedingungen dar.
Wird Ihr indisches Team im Auftrag des Mutterkonzerns Verkäufe tätigen, Vertragsabschlüsse verzeichnen oder Entscheidungen für diesen treffen?
Dann kann das Risiko einer Betriebsstätte jede Gebührenersparnis überwiegen. Wenn Mitarbeiter in Indien regelmäßig Verträge für Ihr ausländisches Unternehmen abschließen, können die indischen Steuerbehörden dies als steuerliche Präsenz in Indien einstufen.
Die diesem Standort zuzurechnenden Gewinne werden mit dem ausländischen Unternehmenssteuersatz besteuert. Das sind 35 % zuzüglich Zuschlag und Abgabe, effektiv 36.4 % bis 38.22 %.
Eine Tochtergesellschaft mit einem Steuersatz von 25.168 % und einer transparenten Kosten-Plus-Vergütung ist für umsatzorientierte Teams in der Regel die elegantere Lösung. Lesen Sie unsere Artikel zu den Risiken einer EOR (Exchange Operating Relationship ) und den steuerlichen Auswirkungen der Nutzung einer EOR , bevor Sie Vertriebsleiter in eine solche Organisation einbinden.
Benötigen Sie Verträge, Pachtverträge oder Lizenzen auf Ihren eigenen Namen?
Dann benötigen Sie eine juristische Person, da ein EOR diese nicht für Sie unterzeichnen kann.
Für langfristige Mietverträge der Klasse A oder SEZ, öffentliche Ausschreibungen, regulierte Lizenzen und indische Kunden, die eine GST-Rechnung von einem indischen Lieferanten wünschen, benötigen Sie alle eine eigene juristische Person.
Wenn der Platzmangel das einzige Problem darstellt, können flexible Lösungen die Lücke vorübergehend schließen. Lesen Sie dazu unseren Leitfaden zu Büroräumen für EOR-Teams in Indien.
Bauen Sie ein Kompetenzzentrum anstelle eines Teams auf?
Planen Sie das Unternehmen von Anfang an und nutzen Sie EOR als Brücke. Ein GCC mit einem Plan für 50 bis 100 Mitarbeiter wird innerhalb der ersten ein bis zwei Jahre alle Kriterien der Tabelle erfüllen.
Viele Unternehmen errichten in Indien nach wie vor ein Global Corporate Center (GCC) im Rahmen des EOR-Modells, während die Tochtergesellschaft gegründet und anschließend übertragen wird. Unsere Kostenaufstellung für die Einrichtung eines GCC in Indien umfasst die wichtigsten Positionen.
Wann sollte man auch oberhalb des Übergangspunkts auf EOR bleiben?
Wenn die versteckten Kosten des Unternehmens Risiko, Zeitaufwand und die Möglichkeit der Reversibilität sind und nicht Gebühren.
Ist Indien immer noch ein Test, den man umkehren könnte?
Bleiben Sie dann im EOR-Status in Indien . Ein EOR-Ausstieg ist mit einer Kündigungsfrist verbunden, während ein Unternehmensausstieg 12 bis 18 Monate dauern kann, falls noch Vermögenswerte in der Bilanz vorhanden sind.
Viele Unternehmen gehen aber auch den umgekehrten Weg. Einige wechseln von einer Tochtergesellschaft zu EOR in Indien , und insbesondere kostenstellenorientierte Tochtergesellschaften können durch den Wechsel zu EOR steuerliche Vorteile erzielen.
Besitzen Investoren aus einem Binnenstaat mehr als 10 % der Anteile?
Anschließend ist für die Unternehmensgründung die Genehmigung der Regierung erforderlich, wobei eine Frist von 60 Tagen nur für wenige Fertigungsbranchen zugesichert wird. Bei einer EOR (Expanded Origination) sind keine ausländischen Direktinvestitionen erforderlich, sodass die Einstellung von Mitarbeitern bereits während der Wartezeit beginnen kann.
Können Sie einen Resident Director und einen Compliance-Beauftragten einstellen?
Wenn nicht, ist das Lean-Overhead-Modell nichts für Sie.
Jemand in Indien muss Unterlagen unterzeichnen, dem Wirtschaftsprüfer nachgehen und auf Benachrichtigungen antworten. Ein Strohmann-Direktor kostet Geld. Ein unvorbereiteter kostet noch mehr.
Ist Ihr Team über mehrere Bundesstaaten verteilt?
Zusätzlich fügt jeder Bundesstaat seine eigenen Gewerbeanmeldungen, Gewerbesteuererklärungen und Beiträge zum Sozialfonds hinzu. Ein EOR (Electronic Operations Register) verwaltet diese Registrierungen bereits. Ihr Unternehmen benötigt für jeden Bundesstaat einen entsprechenden Satz.
Vergütung des eingetragenen Arbeitgebers
Bereit, Mitarbeiter in Indien einzustellen?
Vermeiden Sie die Komplexität der Einrichtung lokaler Einstellungsprozesse. Remunance unterstützt Sie bei der Einstellung, Einarbeitung, Bezahlung und Betreuung Ihres Teams in Indien durch ein konformes EOR-Modell.
Sprechen Sie mit unserem EOR-Experten
Gibt es einen kostengünstigeren Mittelweg zwischen EOR und einer hundertprozentigen Tochtergesellschaft?
Selten für die Personalbeschaffung. Eine private Tochtergesellschaft mit beschränkter Haftung in Indien ist steuerlich meist vorteilhafter als andere Unternehmensstrukturen, und ein Build-Operate-Transfer-Vertrag stellt die wichtigste Alternative dar.
| Struktur | Kann das Unternehmen in Indien Mitarbeiter einstellen und Gewinne erzielen? | Gewinnsteuer | Hauptfang |
| Verbindungsbüro | Kann Verbindungspersonal einstellen, darf aber kein Einkommen erzielen. | Keine, da es nicht handeln kann. | Keine kommerzielle Aktivität |
| Niederlassung | Ja, für von der RBI genehmigte Aktivitäten | 35 % zuzüglich Zuschlag und Abgabe. | Besteuerung wie ein ausländisches Unternehmen |
| LLP | Ja | 30 % zuzüglich Zuschlag und Abgabe. | Keine Mitarbeiterbeteiligungsprogramme (ESOPs); ausländische Direktinvestitionen nur in Sektoren, die zu 100 % dem automatischen Verfahren ohne Leistungsauflagen unterliegen. |
| Tochtergesellschaft mit beschränkter Haftung | Ja | 22 % zuzüglich Zuschlag und Abgabe (25.168 %) | Vollständige Einhaltung des Companies Act |
| Bauen-Betreiben-Übertragen | Ein Anbieter stellt das Team ein und leitet es, dann übergibt er es. | Der Verkäufer | Sie zahlen eine Marge bis zur Überweisung. |
| EOR, dann Entität | Ja, ab der ersten Woche | Die EOR | Sie zahlen EOR-Gebühren, bis Sie wechseln |
Ein Build-Operate-Transfer-Vertrag eignet sich für Teams, die möchten, dass ein Anbieter den Betrieb aufbaut, bevor er ihn übergibt. Unsere Erläuterung zu Build-Operate-Transfer-Verträgen beschreibt die Funktionsweise.
Wenn Sie die beiden Hauptwege noch grob abwägen, beginnen Sie mit EOR oder einer Tochtergesellschaft für die globale Expansion.
Wie lange dauert der Übergang von EOR zu Ihrer eigenen Einheit?
In der Regel dauert es 10 bis 16 Wochen bis zur ersten Gehaltszahlung, danach folgt der geplante Überweisungstermin.
| Wochen | Schritt |
| 0 bis 3 | Digitale Signaturen, apostillierte Elterndokumente, Namensgenehmigung und SPICe+-Gründung |
| 3 bis 12 | Bankkonto für ein ausländisches Unternehmen, oft der langsamste Schritt |
| 4 bis 14 | Kapitalzufuhr, Aktienzuteilung innerhalb von 60 Tagen und FC-GPR innerhalb von 30 Tagen nach Zuteilung |
| 4 bis 12 | GST, EPF, ESIC, Registrierungen für Geschäfte und Betriebe sowie Berufssteuern |
| 10 bis 16 | Richtlinien, Einrichtung der Gehaltsabrechnung und die erste Gehaltsabrechnung für Ihr eigenes Unternehmen |
Die EOR-Berechnung sollte parallel laufen, bis das Unternehmen zahlen kann. Die Überlappungskosten sind in der Spalte „Umschaltpunkt“ berücksichtigt.
Wie kann man Mitarbeiter versetzen, ohne deren Sozialleistungen zu beeinträchtigen?
Mit ihrer Zustimmung neue Verträge, die die bisherige Dienstzeit anerkennen, und keine Lücke in der EPF- oder ESI-Versicherung.
- Das EPF-Guthaben wird übertragen. Die UAN des Mitarbeiters bleibt gleich, daher registriert Ihr Unternehmen ihn und das Guthaben wird mit ihm übertragen.
- Die Frage der Gratifikation bedarf einer Entscheidung. Dienstzeiten bei einem EOR gelten als Dienstzeiten bei einem anderen Arbeitgeber; daher sollten sie im neuen Vertrag entweder anerkannt oder bewusst weggelassen werden.
- Resturlaub und Kündigungsbedingungen sollten übereinstimmen. Halten Sie dies schriftlich fest, damit niemand die Umstrukturierung als Verschlechterung empfindet.
- Nennen Sie frühzeitig den Grund. Menschen verunsichern, wenn sich der Name eines Arbeitgebers ändert, und eine klare Begründung wirkt beruhigend.
Die Grundsätze in unserem Leitfaden zur Minimierung von Mitarbeiterbeeinträchtigungen bei einem Wechsel von einer Tochtergesellschaft zu einem EOR gelten auch umgekehrt. Unsere EOR-Wechselstrategien decken Wechsel zwischen verschiedenen Anbietern ab.
Wie hilft Ihnen Remunance bei der Entscheidung und beim Wechsel, wenn sich die mathematischen Bedingungen ändern?
Indem Sie diese Formel mit Ihren realen Angeboten anwenden, Ihr Team jetzt einstellen und Ihre Tochtergesellschaft gründen, wenn es sich lohnt.
Remunance ist ein in Pune ansässiger Indien-Spezialist. Wir fungieren ab der ersten Woche als Ihr offizieller Arbeitgeber in Indien und gründen Ihre Tochtergesellschaft, sobald Ihre Zahlen dies rechtfertigen.
Anschließend können wir die Lohn- und Gehaltsabrechnung sowie das Personalwesen für Ihr neues Unternehmen als PEO weiterführen. Dadurch verringert sich der Gemeinkostenposten F in Ihrer Formel.
Wir haben das schon einmal gemacht. Ein Kunde nutzte EOR, um die Gründung seiner Tochtergesellschaft in Indien zu vereinfachen , und Unternehmen wie Loylogic und CXO Systems bauten ihre indischen Niederlassungen mit unserer Unterstützung auf.
Zu unserem Führungsteam gehört ein Wirtschaftsprüfer. Die Steuer- und FEMA-Fragen in diesem Leitfaden beantworten wir wöchentlich.
Welche weiteren Fragen stellen ausländische Arbeitgeber zu EOR im Vergleich zu einem indischen Unternehmen?
Ab welcher Mitarbeiterzahl ist ein indisches Unternehmen günstiger als ein EOR (Enhanced Operating Representative).
Üblicherweise zwischen 7 und 21 Mitarbeitern bei einer monatlichen EOR-Gebühr von 249 $, abhängig von der Unternehmensführung. Bei 99 $ sind es 19 bis 62 Mitarbeiter und bei 599 $ 3 bis 9. Verwenden Sie N* = (F + (S + X) ÷ T) ÷ (12 × (E − v)) mit Ihren eigenen Angeboten.
Wie hoch sind die Kosten für die Gründung einer privaten Gesellschaft mit beschränkter Haftung in Indien im Jahr 2026?
Die Gesamtkosten für ein ausländisches Unternehmen liegen zwischen ca. 3.5 und 15 Lakh ₹. Die SPICe+-Registrierungsgebühr entfällt bis zu einem genehmigten Kapital von 15 Lakh ₹, daher entfällt der Großteil der Kosten auf Honorare, Registrierungen und FEMA-Anmeldungen. Der laufende Betrieb kostet dann jährlich etwa 14 bis 48 Lakh ₹.
Wie lange dauert es für ein ausländisches Unternehmen, die Lohn- und Gehaltsabrechnung für seine eigene indische Niederlassung einzurichten?
Üblicherweise 10 bis 16 Wochen. Die Gründung dauert zwei bis drei Wochen, die Eröffnung eines Bankkontos für ein ausländisches Unternehmen oft weitere vier bis zehn Wochen. Ein EOR kann in der Regel innerhalb weniger Tage eingebunden werden.
Benötigt eine ausländische Tochtergesellschaft in Indien einen ansässigen Geschäftsführer?
Ja. Gemäß Abschnitt 149(3) des indischen Gesellschaftsgesetzes von 2013 muss mindestens ein Geschäftsführer sich im Geschäftsjahr mindestens 182 Tage in Indien aufhalten. Eine private Gesellschaft benötigt insgesamt mindestens zwei Geschäftsführer.
Können Mitarbeiter von einem EOR zu Ihrem eigenen Unternehmen wechseln, ohne ihre Abfindung zu verlieren?
Das ist möglich, sofern ihre bisherige Dienstzeit im neuen Vertrag anerkannt wird. Der EPF-Übertrag verläuft reibungslos, da die UAN gleich bleibt. Abfindungen werden nicht automatisch übertragen; daher sollten Sie dies selbst festlegen und dokumentieren.
Wird in Indien auf EOR-Dienstleistungen die Waren- und Dienstleistungssteuer (GST) erhoben?
Es kommt darauf an, ob die Rechnung als Exportrechnung gilt. Eine EOR-Rechnung an einen ausländischen Kunden, die in Fremdwährung bezahlt wird, kann mit Null besteuert werden. Andernfalls kann die Mehrwertsteuer von 18 % auf den Gesamtbetrag die Kosten für Ihr eigenes Unternehmen mit nur wenigen Mitarbeitern senken.
Entsteht durch die Nutzung eines EOR das Risiko einer Betriebsstätte in Indien?
Das kann der Fall sein, wenn Mitarbeiter in Indien regelmäßig Verträge abschließen oder wichtige Entscheidungen für Ihr ausländisches Unternehmen treffen. Gewinne, die einer Betriebsstätte zugerechnet werden, werden mit 35 % zuzüglich Zuschlägen und Abgaben besteuert. Ausführende Funktionen wie Engineering und Support bergen ein deutlich geringeres Risiko.
Ist eine Zweigniederlassung im Vergleich zu einer Tochtergesellschaft in Indien günstiger für die Personalbeschaffung?
Selten. Eine Zweigniederlassung wird wie ein ausländisches Unternehmen mit 35 % zuzüglich Zuschlägen und Abgaben besteuert, während eine Tochtergesellschaft im Rahmen der Steuerermäßigung effektiv 25.168 % zahlt. Eine Zweigniederlassung benötigt außerdem die Genehmigung Ihrer Bank gemäß den RBI-Vorschriften und darf nur zulässige Tätigkeiten ausüben.
Verwandte Artikel
Arbeitgeber der Wahl (Employer of Record, EOR) für Kleinunternehmen: Alles, was Sie wissen müssen
Mitarbeiter in Indien einstellen: Ein vollständiger Leitfaden für globale Unternehmen
Arbeitgeber der Eintragung in Indien (2026): Mitarbeiter ohne eigene Firma einstellen
Was ist ein Employer of Record (EOR)? Ein vollständiger Leitfaden

EOR-Compliance-Checkliste: Was Sie vor der Beauftragung wissen müssen