インドにおける給与体系:2026年に法令遵守した総報酬額(CTC)の内訳をどのように構築すればよいか?
2026年のインドにおける適正な給与体系では、基本給と生活手当の合計が総報酬の50%以上を占めるように設定されています。また、2026年9月17日から施行されている新たな上限額25,000ルピーまでの賃金に対して積立金が支払われます。さらに、基本給の約4.81%を退職金として計上します。そして、新制度で引き続き認められている2つの税制優遇措置、すなわち基本給の最大14%までの雇用主による国民年金制度(NPS)と、1食あたり最大200ルピーまでの食事券を活用します。
あなたが知っておくべきこと
インドにおける給与体系とは、企業にとってのコストを、賃金、手当、雇用主負担分、控除額に分割したものである。
2026年には、その配分を決定する3つの規則があります。賃金法典の50%賃金規則、2026年9月17日に通知された25,000ルピーの積立基金上限、そして2025年所得税法です。
それぞれ異なる点で問題が生じる。最初の項目を間違えると、検査官が超過分の手当を賃金に加算してしまう。2つ目の項目を間違えると、9月の給与計算がすでに狂ってしまう。
3つ目は、従業員が実際に受け取る報酬額を決定します。このガイドでは、すべての構成要素、現在の法定レート、および60万ルピー、120万ルピー、180万ルピー、300万ルピーの各金額における総報酬額の内訳について説明し、それぞれの金額が関連する通知と結び付けられています。
インドにおける給与体系とは何か、そして2026年に何が変わったのか?
インドにおける給与体系とは、従業員の給与に関する法的・財務的な設計、つまり、どの部分が賃金として計上され、どの部分が対象外となり、さらにいくら上乗せして支払うのかを定めたものです。2025年11月以降、この設計は人事部の意向ではなく、法律によって定められています。
これらの法典は2025年11月21日に施行され、29の中央労働法を一度に置き換えた。しかし、これらの法典は始まりに過ぎなかった。
その後10ヶ月にわたり、規則、通知、FAQが配布された。いくつかのテンプレートはそのまま使用され、それらの規則のいくつかは、現在でも多くの給与計算チームが使用している数値を書き換えるものだった。
あなたの給与内訳は、どの4つの労働法典によって規定されていますか?
適用されるのは、2019年賃金法、2020年社会保障法、2020年労使関係法、および2020年労働安全衛生・労働条件法の4つの法典です。
賃金法典には賃金に関する単一の定義が定められており、社会保障法典はその定義を積立基金、従業員国家保険、および退職金に適用している。
つまり、一つの定義によって、法定コストベース全体が変わってしまうということです。インドの労働法に関する概要では、残りの二つの法典についても解説しています。
2026年9月17日に、年金基金にどのような変更があったのでしょうか?
EPF(従業員積立基金)の賃金上限が月額15,000ルピーから25,000ルピーに引き上げられた。これは67%の増加となる。連邦内閣は2026年9月16日にこれを承認し、労働省のプレスリリースでは2026年9月17日を施行日と定めた。
法的根拠は、社会保障法典第2条(89)項に基づく通知SO 5109(E)であり、これは2026年5月29日のSO 2702(E)に取って代わるもので、SO 2702(E)は単に旧15,000ルピーという数字を法典に引き継いだだけであった。
これは2014年9月以来初めての改訂となる。2026年1月に最高裁判所が中央政府とEPFOに対し4ヶ月以内に決定するよう指示した命令を受けてのものだ。
拠出率は双方とも12%のままで、賃金基準額のみが変更された。
2025年11月から2026年9月の間に変更されたその他の規則は何ですか?
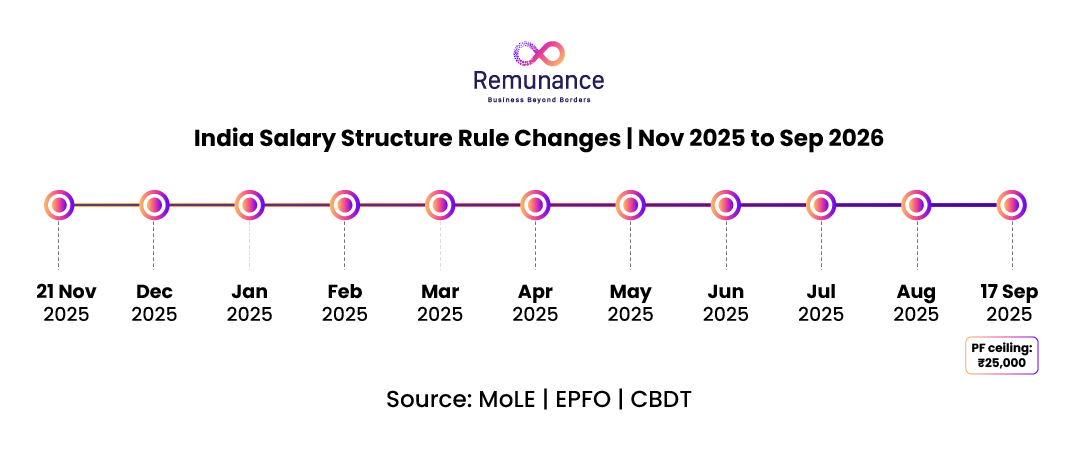
給与体系に関わる公式措置は少なくとも11件ある。以下に順を追って示す。
| 日付 | 何が変わった | あなたの給与体系にとってそれは何を意味するのか |
| 21月2025日 | 施行されている労働法典は4つあります。 | 50%賃金ルールは、PF、退職金、ボーナス、ESIに適用されます。 |
| 30 Dec 2025 | 第一省庁のコードに関するよくある質問 | 雇用主向け賃金定義の説明 |
| 月2026 | 最高裁判所がEPF上限に関する決定を指示 | 9月のハイキングの日程を設定する |
| 月16 2026 | その他の省庁関連のよくある質問 | 雇用主の積立金と法定ボーナスは総報酬に含まれますが、退職金とESIは含まれません。 |
| マル2026 | 所得税規則2026が公布されました | 8都市で住宅手当(HRA)50%支給。食事券は1食あたり最大200ルピーまで非課税。 |
| 4月1 2026 | 2025年所得税法が施行される | 「課税年度」がFYとAYに取って代わり、セクション番号も変更されます。 |
| 2019年5月29日 | 賃金に関する法典(中央)規則、2026年 | 給与明細、登録簿、残業手順 |
| 2019年5月29日 | それで。 2702(E) | 15,000ルピーのPF上限がコードに引き継がれた |
| 6月29 2026 | EPF制度、2026年(GSR 525(E)) | 1952年の制度を置き換える。新たな脱退および共同選択に関する規則。 |
| 8月25 2026 | ボーナス通知 SO 4710(E) および 4711(E) | 21,000ルピーの受給資格と7,000ルピーの計算基準額は、2025年11月21日に遡って適用される。 |
| 17 9月2026 | それで。 5109(E) | 賃金25,000ルピーまでに対する強制的な積立基金(PF) |
各日付を前回のレビュー日と照らし合わせてください。構造がこれらの日付よりも前に最後にレビューされている場合は、再度確認が必要です。
インドにおける給与体系の構成要素は何ですか?
インドの給与構成要素は、固定給、変動給、雇用主負担分、控除額の4つの層に分けられます。給与明細に収入として記載されるのは、最初の2つのみです。
固定給には何が含まれているのか?
固定給とは、業績に関わらず支払われる、保証された月額のことです。
-
- 基本給: 完全に課税対象であり、50%テストの基準となる。
- 物価手当: 公共部門や労働組合のある組織では一般的だが、民間のテクノロジー企業では稀である。これは賃金として扱われる。
- 住宅手当: 賃金から50%の上限まで控除され、旧制度の下でのみ非課税となる。
- 休暇旅行手当: 4年間で2回免除されるが、これも旧制度下でのみ認められる。
- 食事券: 2026-27課税年度以降、両制度において1食あたり200ルピーまでが非課税となる。
- 特別手当: バランスラインであり、現在インドの給与計算において最も議論の的となっている項目。
給与体系における特別手当とは何ですか?また、それは賃金に含まれるのでしょうか?
特別手当は、CTC(総税額控除)の計算を完了させるための残余額です。第2条(y)項を保守的に解釈すると、全員に支払われる固定の特別手当は賃金として計上されます。
なぜでしょうか?定義ではまずすべての報酬が挙げられ、そこから除外項目が限定的にリストアップされています。住宅手当、交通費、残業手当、歩合給、雇用主負担の積立金は除外項目に含まれています。一般的な特別手当は含まれていません。
現時点では、これらの法典に基づく裁判所の判決はなく、一部のアドバイザーは逆の解釈をしている。とはいえ、複数の給与アドバイザーは、過去に最高裁判所が出した、普遍的に支給される手当を賃金として扱った積立基金に関する判決を指摘している。
ですから、保守的な解釈を想定して設計してください。費用はほとんどかかりません。基本構成とDA(決定分析)だけで50%に達すれば、その質問は50%テストにとって重要ではなくなります。
変動報酬には何が含まれるのか、そしてそれは賃金としてカウントされるのか?
ほとんどの場合、いいえ。変動報酬とは、成果に応じて支払われるあらゆるものを指します。労働省が2026年3月に発表したFAQでも、年間業績連動型インセンティブは賃金ではないと明記されています。
歩合給と残業手当は扱いが異なります。どちらも除外リストに載っているため、50%の上限にカウントされます。シフト勤務が多いチームの場合、残業手当だけでも上限を超えてしまう可能性があります。
退職金とは何か?そして、なぜ退職金は銀行口座に振り込まれないのか?
退職金は、総報酬額(CTC)に含まれるものの、総給与額には含まれない雇用主拠出金です。退職金は、発生した月に銀行口座に振り込まれることはありません。雇用主の積立年金(PF)、従業員年金制度(EPS)、従業員預金生命保険(EDLI)、管理手数料、雇用主の国民年金制度(NPS)、退職金積立金、雇用主の従業員社会保険(ESI)はすべてここに該当します。
180万ルピーのオファーを2つ比較している候補者は、手取り額が大きく異なる可能性があります。この点はオファーの段階で明確に説明すべきです。そのため、インドにおける従業員への給与支払いに関する当社のガイドでは、オファーレターを法令遵守文書として扱っています。
50%ルールにおける賃金とみなされるものは何か?
賃金とは、基本給、生活手当、維持手当に加え、50%の上限を超える除外手当を指します。厳密に言えば、この上限は基本給の下限を設定するのではなく、除外手当を制限するものですが、効果はほぼ同じです。
50%テストにおける総報酬には何が含まれるのか?
2026年3月16日付の省庁のFAQによると、総報酬には賃金、除外される手当、雇用主の積立金および年金拠出金、法定ボーナスが含まれるが、退職金、ESI、その他の退職給付は除外される。
さらに2点明確にしておくべきことがあります。残業代は対象外となります。食料品クーポンや携帯電話のチャージなどの現物給付は現物報酬であり、総賃金の15%までしか賃金として計上されません。
これらのFAQはあくまでも指針であり、法律ではありません。省庁自身もそう述べており、いかなる矛盾も法典の条文が優先されます。
控除対象外となる控除額が50%を超えた場合、どうなりますか?
超過分は、給与明細に何と記載されていても、賃金として扱われます。
例えば、月給が1,00,000ルピーだとします。基本給が30,000ルピーで、住宅手当や交通費などの控除対象手当が70,000ルピーです。総報酬の半分は50,000ルピーなので、超過分の20,000ルピーが差し引かれ、法定賃金基準額は50,000ルピーになります。
| 構成要素(月次) | 旧来の慣習 | リバランス |
| 基本 + DA | £30,000(30%) | £50,000(50%) |
| 除外される手当 | ₹70,000 | ₹50,000 |
| 法定賃金基準額 | 加算後50,000ルピー | 50,000ルピー(構造化) |
| 年間退職金積立率4.81% | ₹28,860 | ₹28,860 |
| 従業員積立金(PF)、上限25,000ルピー | ₹3,000 | ₹3,000 |
| 従業員の積立金(実際の賃金に基づく) | ₹6,000 | ₹6,000 |
計算を簡略化するため、この表では雇用主負担のPF(積立金)を総報酬から除外していますが、どちらの方法でも賃金ベースは同じ値になることに気づくでしょう。
つまり、この再調整には追加費用は一切かかりません。単に、検査やデューデリジェンスの際に、未開示の負債が明るみに出るのを防ぐだけです。
自分の構造で50%テストをどのように確認しますか?
各給与帯ごとに3つの数字を算出する。
- 総報酬額を合計してください。総支給額に、雇用主負担の積立金(PF)、雇用主負担の国民年金制度(NPS)、法定ボーナスを加算してください。退職金と社会保険(ESI)は除外してください。
- 除外項目を合計してください。HRA、交通費、残業代、歩合給、雇用主のPFおよびNPS、そしてセクション2(y)リストにあるその他の項目です。一般的な特別手当は、より安全な解釈では賃金として扱われるため、このステップには含めないでください。
- ステップ2の金額がステップ1の金額の半分を超える場合、その差額が賃金となります。新しい基本額に基づいて、PF(積立金)、退職金、およびボーナスを再計算してください。
25,000ルピーのPF賃金上限は、雇用主のPF拠出額にどのような影響を与えますか?
義務的な基本額が15,000ルピーから25,000ルピーに引き上げられます。あなたはどちらの陣営に属しますか?PFを以前の上限に制限していた場合、雇用主のPF拠出額は、EDLIと管理手数料を含めて、従業員1人あたり月額1,950ルピーから3,250ルピーに増加します。
既に基本給25,000ルピー以上を拠出している場合、総支出額はほとんど変わりません。その分が年金制度に積み立てられるだけです。
雇用主は各賃金水準でどれくらいの積立金(PF)を支払うのか?
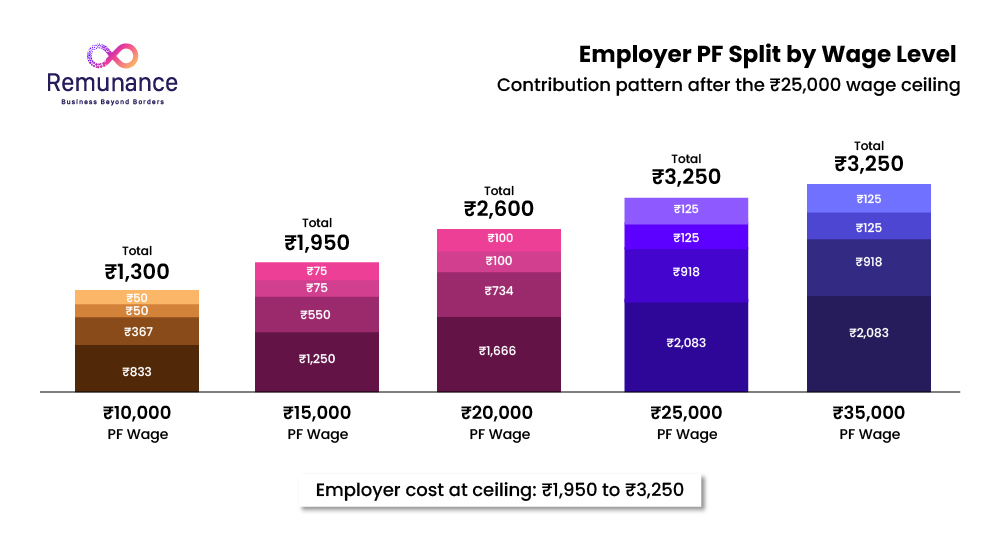
以下は、EPFOの賃金上限に関するFAQに基づいた、2026年10月からの月ごとの内訳です。
| PF賃金(月額) | 従業員のEPF(従業員積立基金)12% | 雇用主のEPS 8.33% | 雇用主負担のEPF(従業員積立基金)3.67% | EDLI 0.5% | 管理者 0.5% |
| ₹10,000 | ₹1,200 | ₹833 | ₹367 | ₹50 | ₹50 |
| ₹15,000 | ₹1,800 | ₹1,250 | ₹550 | ₹75 | ₹75 |
| ₹20,000 | ₹2,400 | ₹1,666 | ₹734 | ₹100 | ₹100 |
| ₹25,000 | ₹3,000 | ₹2,083 | ₹917 | ₹125 | ₹125 |
| 35,000ルピー(新規入社者、制限付き) | ₹3,000 | 皆無 | ₹3,000 | ₹125 | ₹125 |
EPSは、入社時の賃金が25,000ルピー以下の従業員のみが利用できます。それ以上の金額については、雇用主負担分の12%全額がEPF(従業員積立基金)に充当されます。
会員が1名以上いる施設の場合、管理手数料は最低月額500ルピーとなります。
2026年9月17日以降、新たに保険の対象となるのは誰ですか?
PF(積立基金)の対象となる賃金が15,001ルピーから25,000ルピーの間にある人は、EPF(従業員積立基金)、EPS(従業員年金制度)、EDLI(従業員預金連動型生命保険)に加入しなければなりません。これには、これまで対象外とされていた従業員で、すでに給与支払対象となっている人も含まれます。
このテストは、総支給額ではなく、積立金(PF)の対象となる賃金に基づいて実施されます。EPFO(従業員積立基金機構)自身の例を挙げると、総支給額が50,000ルピーで賃金が25,000ルピーの従業員は必ず対象となりますが、総支給額が60,000ルピーで賃金が30,000ルピーの従業員は対象とする必要はありません。ただし、雇用主の同意があれば加入することも可能です。
2026年9月は分割月となります。9月1日から16日までの拠出金は15,000ルピーの上限が適用され、9月17日から30日までの拠出金は25,000ルピーの上限が適用されます。これらはすべて、2026年10月15日までに提出する単一のECR(電子拠出金報告書)にまとめられます。
通知の実際的な解釈については、Khaitan & Co.による改訂された上限に関する注記を参照してください。
従業員の総報酬額から、雇用主負担分の積立金(PF)を回収することは可能ですか?
いいえ。EPFOのFAQには、CTCは法定概念ではなく、雇用主負担分をCTCの一部として説明したからといって、従業員の控除額になるわけではないと明記されています。
これは、固定総報酬額(CTC)に基づいて構築されるすべての新しい給与体系にとって重要です。落とし穴はここにあります。従業員の法定賃金を削減することで雇用主負担分の増加分を吸収しようとすると、法令違反のリスクが生じます。代わりに、賃金以外の項目で吸収するか、予算に計上するようにしてください。
部分的な救済策があります。プラダン・マントリ・ヴィクシット・バーラト・ロズガル・ヨジャナ(Pradhan Mantri Viksit Bharat Rozgar Yojana)の下では、対象となる追加雇用者1人あたり月額最大3,000ルピーの補助金が、製造業以外では2年間、製造業内では4年間支給されます。
2026年のEPF制度では何が変わったのか?
2026年6月29日に通知されたEPF制度2026は、1952年の制度に取って代わるもので、料率は双方とも12%のままだが、雇用主向けの5つの規則が変更された。
-
- 高賃金労働者向けの積立金制度には共同選択制が必要です。上限額を超えて拠出するには、あなたと従業員が一緒に選択する必要があり、強制されることはありません。
- 任意積立年金は柔軟性が高く、従業員はいつでも任意積立年金を開始、増額、または停止することができます。
- 引き出し方法が変更されました。会員は残高の25%を保持でき、残りの金額は会員登録後12ヶ月経過後に引き出すことができます。
- 請負業者の責任は明確である。主要雇用主は、請負業者が登録されていない場合でも、契約社員の給与を支払う義務がある。
- 整理期間が設けられています。従業員登録キャンペーン2026は2026年10月31日まで実施され、VISHWAS 2026は過去の損害賠償訴訟を解決します。
EPF(従業員積立基金)の残高は、2026年3月に中央理事会が勧告したとおり、2025~2026年度は8.25%の利率で運用される。
インドで働く外国人労働者にとって、PF(積立基金)はどのように機能するのでしょうか?
インドで雇用する外国人従業員は、社会保障協定で除外されない限り、EPF(従業員積立基金)に加入しなければなりません。インドに外国人従業員を派遣する企業にとって、この条項一つが大きなコスト要因となる可能性があります。
EPF 2026では、協定が適用される場合を除き、外国人労働者は58歳でしか年金から引き出すことができません。WTWの見解では、この法定上限は現在、彼らの賃金に適用されているようで、これは従来の全額支給ルールからの転換となります。
このテキストは新規作成であり、検証されていません。予算編成を行う前に、EPFO(インド従業員積立基金機構)に内容を確認してください。
報酬支払元雇用主
新しいPF上限額は、採用コストを増加させていますか?
PF賃金が15,001ルピーから25,000ルピーの従業員は、EPF、EPS、EDLIへの加入が必要になる場合があります。当社は、法定負担を従業員に転嫁することなく、雇用主負担額の再計算と総報酬額(CTC)の調整をお手伝いいたします。
PF費用を計算する
その他、予算に計上しなければならない法定拠出金や控除項目は何ですか?
PF(積立金)以外にも、ESI(従業員社会保険)、専門職税、労働福祉基金、法定ボーナス、退職金などの予算を組む必要があります。それぞれに基本額と上限額が設定されています。
| 頭 | 従業員の持ち分 | 雇用主負担分 | 土台と天井(2026年9月) |
| EPF + EPS | 12% | 12%(EPS 8.33%、EPF 3.67%) | 賃金は最大25,000ルピー、または共同選択による実際の賃金 |
| エドリ | 皆無 | 0.5% | 賃金は最大25,000ルピーなので、最大125ルピーまで |
| EPF管理手数料 | 皆無 | 0.5% | PF賃金、事業所あたり最低500ルピー |
| ESI | 0.75% | 3.25% | 規定に基づく賃金は最大21,000ルピー(障害者の場合は25,000ルピー)まで。 |
| 専門家税 | 州スラブ | 皆無 | 年間最大2,500ルピー |
| 労働福祉基金 | 州率 | 州率 | 小規模、半年ごと、または年ごと |
| 法定ボーナス | 皆無 | 8.33%の20%に | 賃金は最大21,000ルピーで、最低賃金7,000ルピーを基準に計算されます。 |
| チップ | 皆無 | 約4.81%の発生 | 賃金、積立額に上限なし、支払上限は20万ルピー |
2026年にESI(従業員社会保険)が適用されるのはいつですか?
ESIは、従業員10人以上の事業所において、月給21,000ルピー以下の従業員に適用され、雇用主負担率は3.25%、従業員負担率は0.75%です。
ESIの上限額はPFの改定後も21,000ルピーのままだったが、基準額はそれ以前に変更された。2025年11月21日以降、旧ESI法における総支給額に代わり、法典における賃金の定義がESIに適用される。
下級職員の給与体系に注目しましょう。手当が高額な下級職員の給与体系は、50%テストの結果次第でESI(従業員国家保険)の対象となる場合と対象外となる場合があります。上限額を超える給与を受け取る人は、別途保険に加入する必要があり、そこでインドの従業員向け団体健康保険が役立ちます。
マハラシュトラ州およびその他の州では、職業税はどのくらい適用されるのでしょうか?
従業員一人当たり年間最大2,500ルピーまでで、各州が定める料率が適用されます。この上限額は憲法第276条に規定されています。
マハラシュトラ州では、月収7,501ルピーから10,000ルピーの男性は175ルピーを支払う。10,000ルピーを超える場合は200ルピー、2月は300ルピーとなり、ちょうど2,500ルピーとなる。女性は月収25,000ルピーまでは免除される。
カルナータカ州は2万5000ルピーまでの所得に対しては課税を免除する。デリー、ハリヤナ、ラジャスタン、ウッタルプラデーシュ州は課税しない。
従業員が勤務するすべての州で登録を行い、オフィス所在地だけでなく、インドにおける給与計算コンプライアンスに関するより広範な申告スケジュールについては、弊社のガイドをご参照ください。
賃金に関する法定規定に基づき、誰が法定ボーナスを受け取るのか?
月給が21,000ルピー以下の従業員が対象です。月給が7,000ルピーを超える従業員の場合、ボーナスは7,000ルピーまたは該当する最低賃金のいずれか高い方に基づいて計算されます。
2026年8月25日付の2つの通知によりこれらの数値が確定され、いずれも2025年11月21日に遡って適用される。数値は旧ボーナス法と一致するが、ボーナスは現在、労働法に基づく賃金で計算される。
2025年11月以降に支払われた金額を再確認してください。損失が発生した年でも、最低支払率は8.33%です。
チップはどのように計算されるのか、そして現在、誰が対象となるのか?
退職金は、勤続年数1年につき最終給与の15日分(1ヶ月を26日として計算)で、上限は200万ルピーです。2026年に支給資格に変更がありました。
計算式自体は変更されていません。(15 × 直近の月給 × 勤続年数)÷ 26 です。発生主義会計の観点から言えば、これは年間賃金の約4.81%に相当し、貴社の財務チームは毎月この金額を引当金として計上する必要があります。
有期雇用従業員は、1年後に退職金を受け取れますか?
はい、契約開始から1年間の勤務後です。ただし、省のFAQには厳しい条件が付け加えられています。11ヶ月の契約が満了で終了した場合、報酬は一切支払われません。また、1年目の契約期間満了前に終了した長期契約も同様です。
正社員は依然として勤続5年が必要。死亡および障害による退職の場合は最低勤続年数の規定はない。
契約労働の場合はまた異なります。報酬を支払う義務があるのは請負業者であり、主な雇用主であるあなたではありません。
新しい賃金定義は、2025年11月以前の勤務にも適用されますか?
間接的にはそうです。2025年11月21日以前の勤務期間は1972年退職金支払法が適用され、それ以降の勤務期間は本法典が適用されますが、金額は新しい定義に基づく最終給与額に基づいて算出されます。
従業員が10年間勤務した後、2027年に退職するとします。退職金は10年間分すべてについて、労働法で定められた賃金に基づいて計算されるため、保険数理上の引当金は2025年以降の期間だけでなく、全勤務期間を反映させる必要があります。
基本給が上がると、チップの費用はどうなるのか?
積み立て額には上限がなく、段階的に増加します。例えば、月収が1,00,000ルピーの場合、基本給を30%から50%に上げると、年間積み立て額は約17,300ルピーから28,860ルピーに増加します。
これは、多くの新規雇用主が全く計上しない項目において、67%もの増加となる。インドにおける雇用代行費用の内訳を見ると、他の法定負担の中でどのような位置づけになるかが分かる。
2026~27年度の所得税は、給与体系にどのような影響を与えるのか?
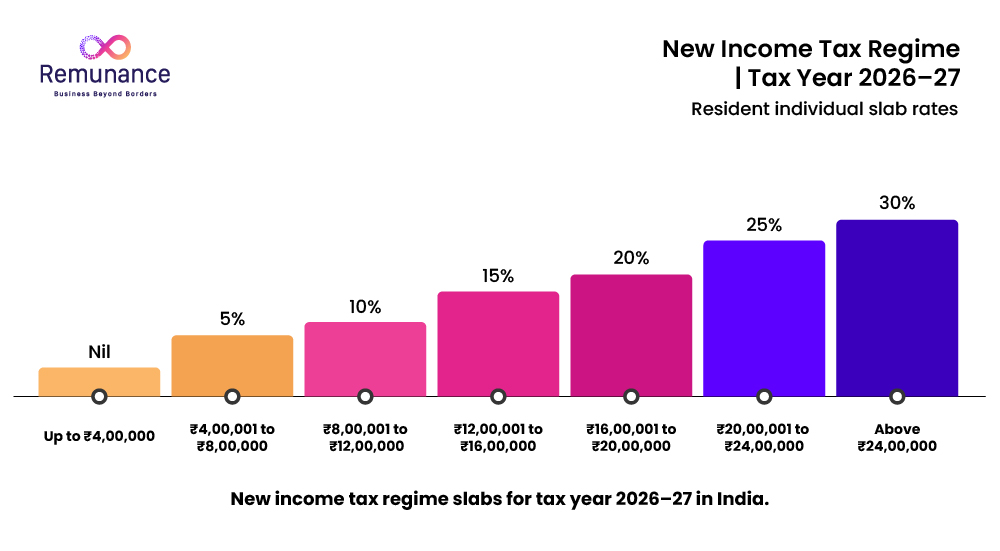
以前よりは少なくなった。現在、ほとんどの従業員は新しい制度の下で働いており、手当による節約効果はごくわずかだ。
2026-27年度の税制における新たな税率区分とは何ですか?
それらは変更されていません。2026年度予算では、すべての税率区分、7万5000ルピーの標準控除、および120万ルピーまでの所得を非課税にする税額控除が維持されました。
| 課税所得 | レート |
| 最大4万ルピー | 皆無 |
| 4万ルピーから8万ルピー | 5% |
| 8万ルピーから12万ルピー | 10% |
| 12万ルピーから16万ルピー | 15% |
| 16万ルピーから20万ルピー | 20% |
| 20万ルピーから24万ルピー | 25% |
| 24万ルピー以上 | 30% |
給与所得者は、年収127万5000ルピーまでは税金を支払う必要がありません。健康・教育目的税4%は、支払うべき税金に加えて課されます。
新制度の下でも、どの給与構成要素が引き続き節税効果を発揮しますか?
2つの要素がそれを実現し、3つ目のルールがそれらを制限します。雇用主であるあなたは、これら3つすべてを管理できます。
- 雇用主NPS: 基本給とDAの合計額の最大14%が控除対象となり、現在 2025年所得税法第124条旧セクション80CCD(2)。
- 食事券: 1食あたり最大200ルピー、以下で利用可能 両制度とも2026-27課税年度から適用 新規則の第15条に基づきます。
- 7.5万ルピーの上限額: 雇用主によるPF(積立年金)、NPS(国民年金制度)、および退職年金への拠出金のうち、年間7.5万ルピーを超える部分は課税対象となる福利厚生となります。
例えば、年収18万ルピーの従業員に、基本給の14%を雇用主負担の国民年金制度(NPS)として加算するとします。従業員の手取り額は減りますが、税金も減るため、年間約19,700ルピーの収入増となります。一方、企業側の負担額は18万ルピーのままです。
HRA(健康償還口座)は今でも活用する価値があるのか?
旧制度の従業員のみが対象です。HRA免除額は、実際のHRA、支払った家賃から給与の10%を差し引いた額、または指定都市では給与の50%、それ以外の地域では40%のうち、最も低い額となります。
所得税規則2026に基づき、そのリストは4都市から8都市に拡大し、プネ、ベンガルール、ハイデラバード、アーメダバードがムンバイ、デリー、コルカタ、チェンナイに加えて50%の税率対象都市となった。
住宅手当(HRA)は、基本給の40%~50%に抑えましょう。これは控除対象となる手当なので、50%の上限内に収まるのに役立ちます。
2025年所得税法と2026年規則で何が変わったのか?
2025年所得税法は2026年4月1日から1961年所得税法に取って代わり、「課税年度」が従来の会計年度と評価年度の組み合わせに取って代わり、ほとんどの条項番号が変更されました。
この規則では、長らく凍結されていた上限も撤廃された。児童教育手当は子供一人当たり月額3,000ルピー、寮費手当は9,000ルピー、雇用主からの贈与は年間15,000ルピー、無利子ローンは2万ルピーに引き上げられた。
給与改定前に、第10条(13A)項または第80C条を引用しているオファーレターは見直しが必要です。雇用代行サービスを利用する場合の税務上の影響も、同じ新しい番号付けが適用されます。
報酬支払元雇用主
2026~27年度の税制規則に基づいた給与体系の構築でお困りですか?
新しい税制、雇用主のNPS(国民年金制度)、HRA(住宅手当)、PF(積立基金)の上限、および改正された所得税法の規定を考慮した、法令に準拠した給与体系を構築する。
給与計算の専門家にご相談ください さまざまな給与水準において、法令に準拠した総報酬額の内訳はどのようなものになるのでしょうか?
以下は、4つの総報酬額(CTC)レベルに対応した給与体系のフォーマットです。最低50%の金額を基準とし、積立金(PF)は25,000ルピーの上限に制限されています。このフォーマットは、プネーを拠点とする男性従業員が新制度の下で勤務する場合を想定しており、バウチャーや国民年金制度(NPS)は適用されません。
| 年間CTC | 給与総額 | 雇用主のPF、EDLI、および管理 | 退職金積立金 | 従業員のPFとPT | 所得税 | 1年間手元に置いておく | 1ヶ月以内に手元に届きます |
| ₹6,00,000 | ₹5,46,570 | ₹39,000 | ₹14,430 | ₹38,500 | 皆無 | ₹5,08,070 | ₹42,339 |
| ₹12,00,000 | ₹11,32,140 | ₹39,000 | ₹28,860 | ₹38,500 | 皆無 | ₹10,93,640 | ₹91,137 |
| ₹18,00,000 | ₹17,17,710 | ₹39,000 | ₹43,290 | ₹38,500 | ₹1,33,684 | ₹15,45,526 | ₹1,28,794 |
| ₹30,00,000 | ₹28,88,850 | ₹39,000 | ₹72,150 | ₹38,500 | ₹4,41,121 | ₹24,09,229 | ₹2,00,769 |
60万ルピーの行を見てください。月額基本給2万5000ルピーは新しい上限額にぴったりなので、この従業員はEPF、EPS、EDLIに加入している必要があります。2026年9月17日以前に入社した従業員は、この給与水準では完全に除外される可能性があります。
プネー在住のエンジニアの年収18万ルピー(CTC)の内訳は?
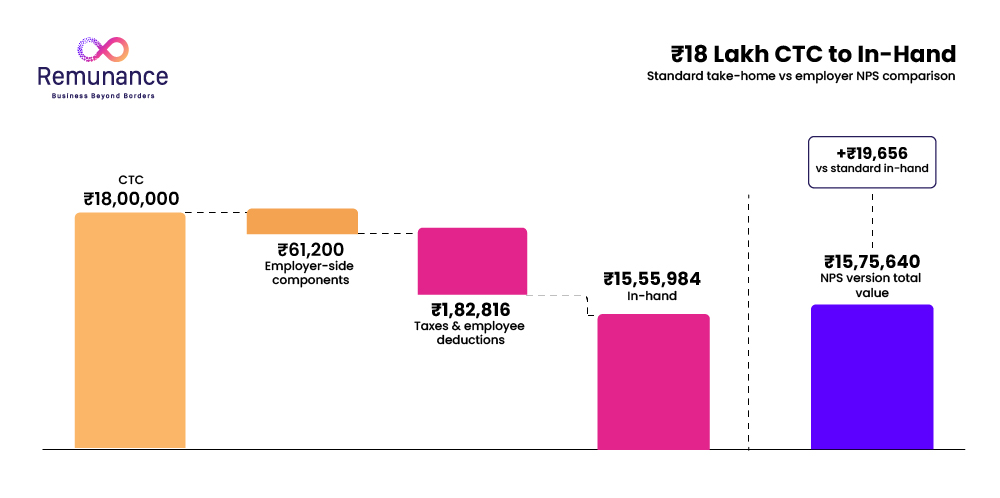
以下に、同じ180万ルピーの総報酬額(CTC)の2つのバージョンを示します。2つ目のバージョンでは、基本給の14%が雇用主の国民年金制度(NPS)に拠出されます。
| 構成要素(年間) | 標準構造 | 雇用主のNPS |
| 基本給 | ₹9,00,000 | ₹9,00,000 |
| 家賃補助 | ₹4,50,000 | ₹4,50,000 |
| 食事券(200ルピー×22日間×12枚) | ₹52,800 | ₹52,800 |
| 特別手当 | ₹3,14,910 | ₹1,88,910 |
| 給与総額 | ₹17,17,710 | ₹15,91,710 |
| 雇用主負担の積立金(25,000ルピーの12%) | ₹36,000 | ₹36,000 |
| EDLIおよび管理手数料 | ₹3,000 | ₹3,000 |
| 雇用主NPS(基本の14%) | 皆無 | ₹1,26,000 |
| 退職金積立(基本給の4.81%) | ₹43,290 | ₹43,290 |
| 会社にとってのコスト | ₹18,00,000 | ₹18,00,000 |
| 従業員年金基金 | (36,000ルピー) | (36,000ルピー) |
| マハラシュトラ州の職業税 | (2,500ルピー) | (2,500ルピー) |
| 所得税、新制度、付加税付き | (1,23,226ルピー) | (1,03,570ルピー) |
| 手取り額(商品券を含む) | ₹15,55,984 | ₹14,49,640 |
| 従業員のNPSに追加 | 皆無 | ₹1,26,000 |
| 従業員にとっての総価値 | ₹15,55,984 | ₹15,75,640 |
次に、NPS版で50%テストを実行します。総報酬は17,53,710ルピーです。基本給9,00,000ルピーは全体の51.3%で、控除項目(住宅手当、雇用主負担の積立金、NPS)は34.9%です。余裕でクリアできます。
2つの列の差額は、年間19,656ルピーの税金節約となり、これは誰にも負担されていません。また、インド向けの給与計算ツールを使って、自分の給与帯をテストすることもできます。
PF(積立金)は、実際の基本給に基づいて支払うべきか、それとも上限額である25,000ルピーに基づいて支払うべきか?
どちらも、上限額を超える従業員にとっては合法です。上限額を設定することで経費を節約でき、実際の基本給は従業員の退職金積立額を増やすことができます。
その差は確かに存在する。例えば、年収180万ルピーの場合、基本給7万5000ルピーの12%は年間10万8000ルピーとなるのに対し、上限額は3万6000ルピーだ。この7万2000ルピーの差額は、総支給額か自己負担額のどちらかから捻出されることになる。
一度決定したら、それを任命書に記入し、すべての給与帯に適用してください。ただし、EPF 2026では、より高い基本給を設定するには、あなたと従業員の共同選択が必要であることを覚えておいてください。
CTC、総支給額、手取り給与の違いは何ですか?
CTCとは、従業員一人あたりに年間で支払う総額のことです。総支給額は、CTCから雇用主負担分と退職金を差し引いたものです。手取り額は、総支給額から従業員負担の積立金、職業税、所得税を差し引いたものです。
| 契約期間 | 含まれるもの | 省略されているもの | 18万ルピーの例 |
| CTC | 総支給額に雇用主負担のPF、EDLI、管理費、NPS、および退職金を加えた額 | お支払いは不要です | ₹18,00,000 |
| 給与総額 | 基本給、住宅手当、各種手当、およびバウチャー | 雇用主の拠出金および退職金 | ₹17,17,710 |
| 手取り(純)給与 | 総額から控除額を差し引いた額 | 従業員積立基金、専門職税、源泉徴収税 | ₹15,55,984 |
CTCから手取り給与を計算するにはどうすればいいですか?
まず総報酬額(CTC)から、雇用主負担の積立金(PF)、従業員預金保険(EDLI)、管理手数料、雇用主負担の国民年金制度(NPS)、退職金積立金を差し引いて総額を算出します。次に、従業員負担の積立金(PF)、職業税、源泉徴収税(TDS)を差し引いて手取り額を算出します。
オファーを出す前に、その職種と都市におけるインド国内の平均給与と比較して、提示された給与額をベンチマークしてください。
給与の支払いと最終的な未払い金の精算は、どのくらいの速さで行う必要がありますか?
月給は翌月7日までに支払う必要があります。退職時の最終支払いは2営業日以内に支払う必要があります。
賃金法第17条(2)項は、辞職、解雇、人員削減、閉鎖など全てを対象としており、賃金、休暇手当、ボーナスは全て2日間の期間内に支払われるが、退職金は独自の30日間の期間が適用される。
インド企業の多くが採用していた30日から45日間の精算サイクルは、もはや合法ではありません。当社の従業員退職手続きガイドでは、改訂された手順を詳しく説明しており、インドにおける雇用終了については、通知と退職金について解説しています。
PF、ESI、TDS、および専門職税の月次締め切りについては、インドの給与カレンダーをご利用ください。
インドの給与明細には何が記載されていなければならないか?
賃金明細書には、賃金期間の収入、各控除額、および手取り額を、2026年賃金法(中央)規則で定められた形式で記載する必要があります。2026年5月8日に公布された同規則では、登録簿および記録に関する要件も規定されています。
実際には、賃金と控除項目を別々の行に表示することで、50%の基準が誰にでもわかるようにしてください。定義については、省庁発行の雇用主向けコンプライアンスハンドブックが分かりやすい言葉で解説されています。
報酬支払元雇用主
インドの給与支払期限をきちんと守るのにサポートが必要ですか?
インドの最新の賃金規則に基づいて構築された給与計算プロセスにより、給与支払い、最終精算、給与明細、PF(積立基金)、ESI(従業員国家保険)、TDS(源泉徴収税)、および専門職税を予定通りに処理できます。
給与計算の専門家にご相談ください インドの給与明細は、アメリカの給与明細とどのように違うのですか?
見出しは似ているが、仕組みは異なり、それが国境を越えた給与計算におけるエラーのほとんどの原因となっている。
| 何それがありません | India | 米国 |
| 給与の基礎となる | 基本給+DA(諸手当)は、総報酬の少なくとも50%を占める。 | 通常の給与、法定最低額なし |
| 控除前合計 | 給与総額 | 給与総額 |
| 退職金控除 | EPF(従業員積立基金)は賃金の12%で、上限は25,000ルピー(オプションでそれ以上に設定可能)です。 | 401(k)、任意加入 |
| 雇用主の社会保障 | EPF、EPS、EDLI、ESI、退職金 | 社会保障費6.2%、メディケア(高齢者向け医療保険)1.45% |
| 州税 | 職業税、年間最大2,500ルピー | 州所得税、所得の一定割合 |
| 候補者に提示された数字 | CTC(雇用主退職金を含む) | 基本給(雇用主負担分を除く) |
最後の行が最も混乱を招きます。アメリカの採用担当者が「給与」と言う場合、それは基本給を意味しますが、インドの候補者は「CTC」と聞くと、積立金と退職金を含めた金額を想像します。
オファーを出す前に、用語を統一してください。総支給額、退職金、手取り額の見積もりはそれぞれ別の行に記載してください。
インドで外国人雇用主が給与体系を構築する際に、どのような間違いを犯しやすいのか?
私たちがクライアントから引き継ぐ組織構造には、8つの間違いが繰り返し現れます。
-
- 基本テンプレートの30%を引き継ぐ: 2025年11月までは標準料金であり、現在は追加料金が課されるのを待っている状態だ。
- PF(積立基金)の上限額は15,000ルピーです。 上限は2026年9月17日に変更され、9月自体は分割月である。
- CTCから雇用主負担分のPF(積立金)を回収する: EPFOは書面で、それはできないと述べています。
- 特別手当を自動的に除外する扱い: より安全な解釈としては、それを賃金とみなすというものだ。
- 11ヶ月ごとの自動更新契約: 11ヶ月間の単発契約では謝礼は発生しないが、連続更新の場合は継続勤務の実績が評価される。
- CTCをまるで持ち帰り用の教材のように引用する: 退職金と源泉徴収税を差し引くと、その差は10%以上に広がる。
- 事業税の登録は本社所在地の州のみで行う: リモートワークの従業員は、居住地において義務を負うことになる。
- インド人労働者を請負業者として雇い、構造物を省略させる: つまり 従業員の誤分類、また、 恒久的施設リスク 外国の親会社の場合。
Remunanceは、インドチーム向けに法令遵守に準拠した給与体系をどのように構築・運用していますか?
Remunanceはプネーに本社を置く雇用代行会社です。当社は、賃金に関する法令の定義に基づき、各従業員の給与明細を作成し、従業員を雇用するすべての州において、PF(積立基金)、ESI(従業員国家保険)、専門職税、労働福祉基金への登録を行い、月次サイクルを最初から最後まで一貫して実行します。
当社の雇用代行サービスでは、採用通知書、給与明細、法定書類の提出、および2日間の退職精算手続きをカバーしています。雇用代行給与サービスガイドでは、その月次サイクルがどのように進むかを説明しています。
インドに拠点を置くチームは、法人格もコンプライアンスカレンダーもない状態で、ゼロから学ぶ必要があります。まずは数字を知りたいですか?インド向けEORコスト計算ツールを使えば、数分でコスト全体像を把握できます。また、EORコンプライアンスチェックリストでは、毎月チェックしている項目を確認できます。
報酬支払元雇用主
インドにおける法令遵守型の給与計算を行う準備はできていますか?
給与体系、法定登録、月々の給与計算、最終精算はRemunanceにお任せください。現地法人を設立することなく、インドチームの管理に専念できます。
インドでのEORコストを計算しましょう よくある質問(FAQ)
インドでは、総報酬額の50%を基本給とするのは義務付けられていますか?
そういう意味ではありません。賃金法では、除外手当の上限を総報酬の50%とし、超過分を賃金として扱います。実際には、基本給とDA(扶養手当)の合計が50%を最低額として計算されます。
2026年のPF賃金上限はいくらですか?
2014年9月から2026年9月16日まで月額15,000ルピーだったものが、通知SO 5109(E)に基づき、2026年9月17日から月額25,000ルピーに増額される。
新しいPF(年金積立金)の上限額は、手取り給与を減少させるだろうか?
PF(積立年金)の上限が15,000ルピーに制限されている従業員の場合、はい、月額最大1,200ルピーまで増額されます。雇用主が同額を拠出するため、従業員の退職金残高は手取り額の減少よりも速いペースで増加します。
雇用主は、総報酬額から雇用主負担分の積立金を控除できますか?
EPFO(インド従業員積立基金機構)によると、雇用主の法定負担分をCTC(総報酬額)と称して従業員の控除に転用することはできない。非賃金手当に組み込むか、予算に計上する必要がある。
総支給額(CTC)から手取り給与を計算するにはどうすればいいですか?
総報酬額から雇用主負担の積立金、従業員預金保険、管理手数料、雇用主負担の国民年金制度、および退職金を差し引いて総報酬額を算出し、次に従業員負担の積立金、専門職税、および所得税を差し引きます。
法令に準拠した給与体系を運用するには、インド法人が必要ですか?
いいえ。雇用代行会社は、自社のインド法人で従業員を雇用し、法定の枠組みを完全に適用します。そのため、多くのグローバル企業は法人化する前に、まず雇用代行会社を利用するのです。
インドでは、給与体系をどのくらいの頻度で見直すべきでしょうか?
少なくとも年に一度、そして連邦予算や労働法規の発表後には必ず確認すべきです。2025年11月から2026年9月までの11の変更点は、年1回の確認だけでは不十分である理由を示しています。
関連記事
インドの最低賃金(2026年):州別賃金率、時給、および遵守規則(米ドル建て)

インドにおける包括的な給与計算ツールと給与計算最適化
グローバル給与サービスとは何ですか?