Structure salariale en Inde : comment établir une ventilation CTC conforme aux normes en 2026 ?
Une structure salariale conforme à la législation indienne en 2026 maintient le salaire de base, majoré de l'indemnité de vie chère, à au moins 50 % de la rémunération totale. Elle prévoit le versement de cotisations au fonds de prévoyance sur les salaires jusqu'au nouveau plafond de 25 000 ₹, en vigueur depuis le 17 septembre 2026. Elle inclut une prime de départ à la retraite d'environ 4.81 % du salaire de base. Enfin, elle exploite les deux leviers fiscaux encore autorisés par le nouveau régime : la contribution patronale au NPS (National Pension System) jusqu'à 14 % du salaire de base et les titres-repas jusqu'à 200 ₹ par repas.
ce que vous devez savoir
En Inde, la structure salariale correspond à la répartition des coûts pour l'entreprise entre les salaires, les indemnités, les cotisations patronales et les déductions.
En 2026, trois règles déterminent cette répartition : la règle des 50 % de salaire dans le Code des salaires, le plafond de 25 000 ₹ pour le fonds de prévoyance notifié le 17 septembre 2026 et la loi de 2025 sur l’impôt sur le revenu.
Chaque erreur a des conséquences différentes. Si vous vous trompez sur la première, un inspecteur réintègre vos indemnités excédentaires dans votre salaire. Si vous vous trompez sur la seconde, votre paie de septembre sera déjà incorrecte.
Le troisième élément détermine la part du package que votre employé conserve réellement. Ce guide détaille chaque composante, les taux légaux en vigueur et une ventilation du CTC ( coût total pour l'employé) pour des salaires de 6, 12, 18 et 30 lakhs de roupies, chaque montant étant associé à la notification correspondante.
Quelle est la structure des salaires en Inde, et qu'est-ce qui a changé en 2026 ?
En Inde, la structure salariale désigne l'organisation juridique et financière de la rémunération d'un employé : les éléments considérés comme salaire, les autres et les compléments. Depuis novembre 2025, cette organisation est fixée par la loi et non plus par les préférences du service des ressources humaines.
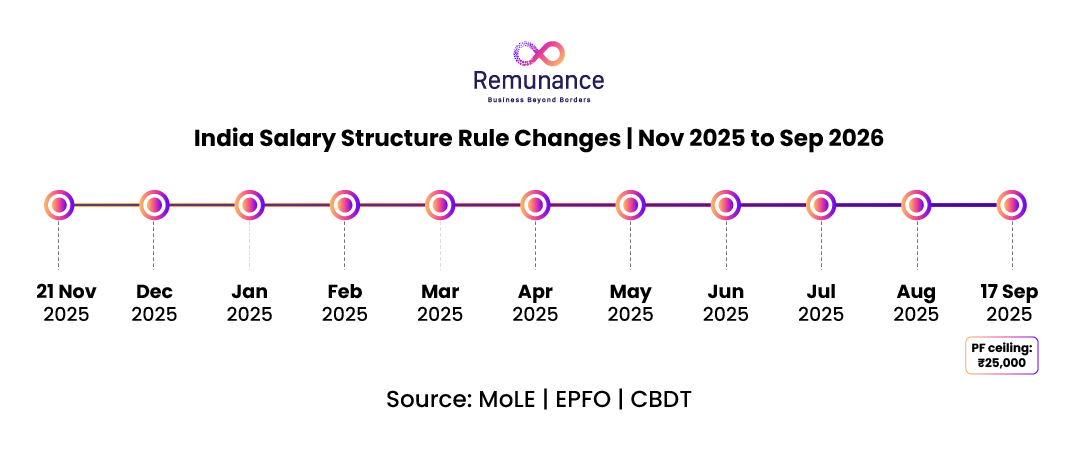
Ces codes sont entrés en vigueur le 21 novembre 2025 et ont remplacé d'un seul coup 29 lois centrales du travail . Mais ce n'était qu'un début.
Dix mois de règles, de notifications et de FAQ ont suivi. Quelques modèles ont été maintenus, et plusieurs de ces règles ont modifié des chiffres que la plupart des équipes de paie utilisent encore.
Quels sont les quatre codes du travail qui régissent le détail de votre salaire ?
Quatre codes s'appliquent : le Code des salaires de 2019, le Code de la sécurité sociale de 2020, le Code des relations industrielles de 2020 et le Code de la sécurité et de la santé au travail et des conditions de travail de 2020.
Le Code des salaires contient une définition unique du salaire , et le Code de la sécurité sociale reprend cette définition pour les fonds de prévoyance, l'ESI et les gratifications.
Une seule définition modifie donc l'ensemble de votre assiette légale de coûts. Notre aperçu du droit du travail en Inde couvre les deux autres codes.
Qu’est-ce qui a changé pour le fonds de prévoyance le 17 septembre 2026 ?
Le plafond salarial de l'EPF est passé de 15 000 à 25 000 roupies par mois, soit une augmentation de 67 %. Le Conseil des ministres a approuvé cette mesure le 16 septembre 2026, et le ministère du Travail a fixé au 17 septembre 2026 la date d'entrée en vigueur de cette mesure.
La base juridique est la notification SO 5109(E) en vertu de l'article 2(89) du Code de la sécurité sociale, qui a remplacé la notification SO 2702(E) du 29 mai 2026, qui avait simplement repris l'ancien chiffre de 15 000 ₹ dans le Code.
Il s'agit de la première révision depuis septembre 2014. Elle fait suite à une ordonnance de janvier 2026 dans laquelle la Cour suprême a enjoint au gouvernement central et à l'EPFO de prendre une décision dans un délai de quatre mois.
Les taux de cotisation restent à 12 % de chaque côté ; seule la base salariale a changé.
Quelles autres règles ont changé entre novembre 2025 et septembre 2026 ?
Au moins onze mesures officielles concernent la structure des salaires. Les voici, dans l'ordre.
| Date | Qu'est ce qui a changé | Ce que cela signifie pour votre structure salariale |
| 21 novembre 2025 | Quatre codes du travail en vigueur | La règle des 50 % du salaire s'applique aux cotisations de prévoyance, aux gratifications, aux primes et à l'assurance maladie des employés. |
| 30 Dec 2025 | FAQ du Premier Ministère sur les codes | Définition du salaire expliquée aux employeurs |
| Jan 2026 | La Cour suprême ordonne une décision concernant le plafond de l'EPF | Fixez la date de la randonnée de septembre |
| 16 Mar 2026 | FAQ supplémentaires du ministère | Les cotisations patronales au fonds de prévoyance et la prime légale sont incluses dans la rémunération totale ; les gratifications et les cotisations à l’assurance maladie ne le sont pas. |
| Mar 2026 | Notification des règles relatives à l'impôt sur le revenu de 2026 | Allocation logement de 50 % dans huit villes ; tickets repas exonérés d’impôt jusqu’à 200 ₹ par repas |
| 1 avril 2026 | Loi de l'impôt sur le revenu de 2025 en vigueur | « Année d’imposition » remplace FY et AY ; les numéros de section changent |
| 8 mai 2026 | Règlement sur le Code des salaires (Central), 2026 | Fiches de paie, registres et procédure relative aux heures supplémentaires |
| 29 mai 2026 | DONC. 2702(F) | Le plafond de 15 000 ₹ pour le PF a été intégré au Code. |
| 29 Jun 2026 | Régime EPF, 2026 (GSR 525(E)) | Remplace le régime de 1952 ; nouvelles règles de retrait et d’option conjointe |
| 25 août 2026 | Notifications de bonus SO 4710(E) et 4711(E) | Éligibilité de 21 000 ₹ et base de calcul de 7 000 ₹, rétroactive au 21 novembre 2025 |
| 17 Sep 2026 | DONC. 5109(F) | Cotisations obligatoires au fonds de prévoyance sur les salaires jusqu'à 25 000 ₹ |
Vérifiez chaque date par rapport à votre dernière révision. Si la dernière révision de votre structure est antérieure à l'une de ces dates, une nouvelle révision est nécessaire.
Besoin d'aide pour mettre à jour votre grille salariale en Inde ?
Les nouvelles règles salariales et le plafond de 25 000 ₹ pour les cotisations au fonds de prévoyance peuvent impacter vos coûts de paie et vos obligations de conformité. Bénéficiez de l’aide d’experts pour concevoir une structure salariale conforme pour votre équipe en Inde.
Quels sont les éléments constitutifs d'une structure salariale en Inde ?
En Inde, le salaire se compose de quatre éléments : la rémunération fixe, la rémunération variable, les cotisations patronales et les déductions. Seuls les deux premiers apparaissent sur le bulletin de paie.
Qu’est-ce qui est inclus dans la rémunération fixe ?
La rémunération fixe est le montant mensuel garanti, versé indépendamment des performances.
-
- Salaire de base: entièrement imposable, et point d'ancrage du test des 50 %.
- Allocation de vie chère : Courant dans le secteur public et les milieux syndiqués, rare dans les entreprises technologiques privées. Cela compte comme un salaire.
- Allocation logement : exclus des salaires jusqu'au plafond de 50 %, et exonérés d'impôt uniquement sous l'ancien régime.
- Indemnité de voyage pour congés : exempté deux fois sur une période de quatre ans, et ce uniquement sous l'ancien régime.
- Tickets restaurant : Exonération d'impôt jusqu'à 200 ₹ par repas dans le cadre des deux régimes à partir de l'année fiscale 2026-27.
- Allocation spéciale : L'élément d'équilibre, et le poste le plus contesté dans la paie indienne actuellement.
Qu’est-ce qu’une prime spéciale dans une structure salariale, et est-elle considérée comme un salaire ?
L'indemnité spéciale correspond au montant résiduel qui complète le calcul du CTC. Selon une interprétation stricte de l'article 2(y), une indemnité spéciale fixe versée à tous est considérée comme un salaire.
Pourquoi ? La définition englobe toute rémunération, puis établit une liste d'exclusions. L'indemnité de logement, les frais de transport, les heures supplémentaires, les commissions et les cotisations patronales au fonds de prévoyance en font partie. Une indemnité spéciale générique n'en fait pas partie.
Aucune décision de justice n'a encore été rendue concernant ces codes, et certains conseillers les interprètent différemment. Cela dit, plusieurs experts en paie font référence à des arrêts antérieurs de la Cour suprême relatifs aux fonds de prévoyance, qui ont assimilé les indemnités versées à tous à des salaires.
Concevez donc votre projet en tenant compte d'une interprétation prudente. Cela ne vous coûtera pas grand-chose. Si le score de base plus l'analyse de données atteignent à eux seuls 50 %, la question n'aura plus d'importance pour le test des 50 %.
Que comprend la rémunération variable et est-elle considérée comme un salaire ?
Généralement, non. La rémunération variable désigne toute rémunération liée à la production. La FAQ du ministère de mars 2026 confirme que les primes annuelles de rendement ne sont pas des salaires.
Les commissions et les heures supplémentaires fonctionnent différemment. Toutes deux sont exclues du calcul du plafond de 50 %. Pour les équipes dont le fonctionnement repose principalement sur les horaires décalés, les heures supplémentaires peuvent à elles seules faire basculer la structure.
Que sont les retraites, et pourquoi n'arrivent-elles jamais sur le compte bancaire ?
Les cotisations de retraite sont des contributions patronales incluses dans le CTC (coût total pour l'employeur) mais non dans le salaire brut. Elles ne sont pas versées sur le compte bancaire le mois où elles sont perçues. Les cotisations patronales au PF (fonds de prévoyance), à l'EPS (épargne-retraite), à l'EDLI (assurance-vie en cas d'invalidité), les frais administratifs, les cotisations patronales au NPS (régime national de retraite), les indemnités de départ à la retraite et les cotisations patron
Un candidat comparant deux offres de 18 lakhs de roupies peut comparer deux salaires nets très différents. Il est donc essentiel de l'expliquer dès la formulation de l'offre. C'est pourquoi notre guide sur la rémunération des employés en Inde considère la lettre d'offre comme un document de conformité.
Qu’est-ce qui est considéré comme un salaire selon la règle des 50 % ?
Le terme « salaire » désigne le salaire de base, l’indemnité de vie chère et l’indemnité de fidélisation, auxquels s’ajoutent les indemnités exclues excédant le plafond de 50 %. Concrètement, ce plafond limite les exclusions plutôt que de fixer un seuil minimal pour le salaire de base, même si l’effet est sensiblement le même.
Quels sont les éléments pris en compte pour la rémunération totale du test à 50 % ?
La rémunération totale comprend les salaires, les indemnités exclues, les cotisations patronales au fonds de prévoyance et à la retraite, ainsi que la prime légale, tandis que les gratifications, l'assurance maladie des employés et les autres prestations de retraite sont exclues, selon la FAQ du ministère du 16 mars 2026.
Deux précisions supplémentaires sont importantes. Les heures supplémentaires font partie des exclusions. Les avantages en nature, tels que les tickets restaurant ou les recharges mobiles, sont considérés comme une rémunération en nature et ne sont comptabilisés dans le salaire que jusqu'à concurrence de 15 % de la rémunération totale.
Ces questions fréquentes sont des lignes directrices et non des lois. Le ministère l'indique lui-même, et en cas de divergence, c'est le texte du Code qui prévaut.
Que se passe-t-il lorsque les allocations exclues dépassent 50 % ?
L'excédent est considéré comme un salaire, quel que soit l'intitulé figurant sur votre fiche de paie.
Supposons que vous payiez 1 00 000 ₹ par mois : un salaire de base de 30 000 ₹ et des indemnités telles que l’allocation de logement et les frais de transport d’un montant de 70 000 ₹. La moitié de la rémunération totale étant de 50 000 ₹, l’excédent de 20 000 ₹ est déduit, et votre base salariale légale devient de 50 000 ₹.
| Composante (mensuelle) | vieille pratique | Rééquilibré |
| Base + DA | 30,000 ₹ (30%) | 50,000 ₹ (50%) |
| Allocations exclues | ₹ 70,000 | ₹ 50,000 |
| Base de salaire légale | 50 000 ₹ après réintégration | 50 000 ₹ selon la structure |
| Accumulation annuelle de gratifications à 4.81 % | ₹ 28,860 | ₹ 28,860 |
| Cotisations de prévoyance des employés limitées à 25 000 ₹ | ₹ 3,000 | ₹ 3,000 |
| PF des employés, sur les salaires réels | ₹ 6,000 | ₹ 6,000 |
Le tableau exclut les cotisations patronales de la rémunération totale afin de simplifier les calculs, et vous remarquerez que la base salariale se situe au même niveau dans les deux cas.
Le rééquilibrage ne vous coûte donc rien de plus. Il permet simplement d'éviter qu'un passif non divulgué ne soit révélé lors d'une inspection ou d'un exercice de vérification préalable.
Comment vérifier le test des 50 % sur votre propre structure ?
Calculez trois chiffres pour chaque tranche de salaire.
- Additionnez la rémunération totale : salaire brut plus cotisations patronales au fonds de prévoyance, au régime national de retraite et prime légale. Ne tenez pas compte des indemnités de départ à la retraite ni des cotisations d’assurance maladie.
- Additionnez les exclusions : allocation logement, indemnités de transport, heures supplémentaires, commissions, cotisations patronales au fonds de prévoyance et au régime national de retraite, et tout autre élément figurant sur la liste de l’article 2(y). Excluez de cette étape les indemnités spéciales génériques, car il est plus prudent de les considérer comme des salaires.
- Si le montant de l'étape 2 est supérieur à la moitié de celui de l'étape 1, la différence correspond au salaire. Recalculez les cotisations de prévoyance, les gratifications et les primes sur cette nouvelle base.
Comment le plafond salarial de 25 000 ₹ pour le PF modifie-t-il la contribution de votre employeur au PF ?
Le plafond de cotisation obligatoire passe de 15 000 ₹ à 25 000 ₹. De quel côté êtes-vous ? Si vous avez limité vos cotisations au fonds de prévoyance (PF) à l’ancien plafond, la contribution de votre employeur au PF passera de 1 950 ₹ à 3 250 ₹ par mois et par employé, frais administratifs et EDLI inclus.
Si vous cotisez déjà sur un salaire de base supérieur à 25 000 ₹, vos dépenses totales restent quasiment inchangées. La majeure partie est simplement versée au régime de retraite.
Quel montant de cotisations sociales un employeur verse-t-il à chaque niveau de salaire ?
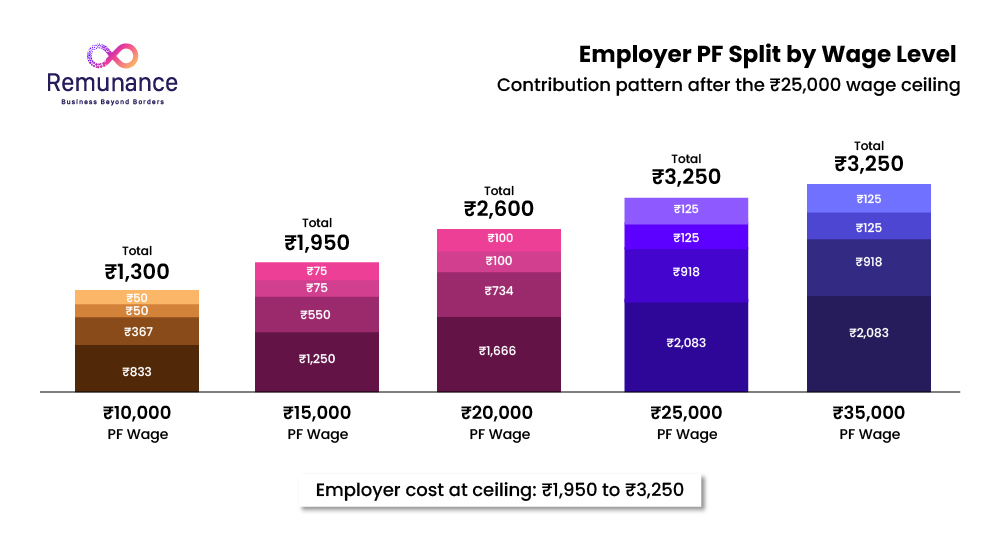
Voici la répartition mensuelle à partir d’octobre 2026, basée sur la FAQ de l’EPFO concernant le plafond salarial.
| Salaires PF (mensuels) | EPF des employés 12% | BPA employeur 8.33 % | Cotisation employeur EPF : 3.67 % | EDLI 0.5% | Admin 0.5% |
| ₹ 10,000 | ₹ 1,200 | ₹ 833 | ₹ 367 | ₹ 50 | ₹ 50 |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,250 | ₹ 550 | ₹ 75 | ₹ 75 |
| ₹ 20,000 | ₹ 2,400 | ₹ 1,666 | ₹ 734 | ₹ 100 | ₹ 100 |
| ₹ 25,000 | ₹ 3,000 | ₹ 2,083 | ₹ 917 | ₹ 125 | ₹ 125 |
| 35 000 ₹ (nouveaux employés, conditions restreintes) | ₹ 3,000 | Néant | ₹ 3,000 | ₹ 125 | ₹ 125 |
Le régime EPS est réservé aux employés dont le salaire à l'embauche ne dépasse pas 25 000 ₹. Au-delà de ce montant, la totalité des 12 % de la cotisation patronale est versée au fonds de prévoyance des employés (EPF).
Les frais administratifs s'élèvent à un minimum de 500 ₹ par mois pour tout établissement comptant au moins un membre cotisant.
Qui est nouvellement couvert à partir du 17 septembre 2026 ?
Toute personne dont le salaire soumis au PF se situe entre 15 001 et 25 000 ₹ doit désormais adhérer à l’EPF, à l’EPS et à l’EDLI, y compris les personnes déjà inscrites sur votre liste de paie qui étaient considérées comme des employés exclus.
Le test est effectué sur les salaires soumis aux cotisations de prévoyance, et non sur le salaire brut. Exemple fourni par l'EPFO : un employé percevant un salaire brut de 50 000 ₹ et un salaire de 25 000 ₹ doit être couvert, tandis qu'un employé percevant un salaire brut de 60 000 ₹ et un salaire de 30 000 ₹ n'y est pas tenu, même s'il peut y adhérer avec votre accord.
Septembre 2026 est un mois divisé en deux. Les cotisations du 1er au 16 septembre sont plafonnées à 15 000 ₹ et celles du 17 au 30 septembre à 25 000 ₹, le tout dans un seul ECR à régler avant le 15 octobre 2026.
Pour une lecture pratique de la notification, voir la note de Khaitan & Co sur le plafond révisé.
Est-il possible de récupérer la part patronale des cotisations au fonds de prévoyance sur le salaire total de l'employé ?
Non. La FAQ de l'EPFO indique que le CTC n'est pas un concept légal et que la part de l'employeur ne peut pas devenir une déduction pour l'employé simplement parce que vous la décrivez comme faisant partie du CTC.
Cela a une incidence sur toute nouvelle grille salariale basée sur un coût total pour l'employeur (CTC) fixe. Voici le piège : si vous résorbez la part patronale plus élevée en diminuant le salaire légal du salarié, vous risquez une infraction. Il est préférable de l'intégrer dans les charges non salariales ou de la budgétiser.
Il existe un allègement partiel. Dans le cadre du programme Pradhan Mantri Viksit Bharat Rozgar Yojana, les embauches supplémentaires éligibles peuvent vous rapporter jusqu'à 3 000 ₹ par employé et par mois , pendant deux ans hors du secteur manufacturier et quatre ans au sein de celui-ci.
Qu’est-ce qui a changé dans le cadre du régime EPF de 2026 ?
Le régime EPF de 2026 , notifié le 29 juin 2026, a remplacé le régime de 1952, et bien que les taux restent à 12 % de chaque côté, cinq règles ont changé pour les employeurs.
-
- Pour les cotisations de retraite supérieures, il faut une option conjointe : cotiser au-delà du plafond exige que vous et l’employé optiez ensemble pour cette solution, et vous ne pouvez pas y être contraints.
- Le régime de cotisations volontaires est flexible : les employés peuvent commencer, augmenter ou arrêter leurs cotisations à tout moment.
- Modification des modalités de retrait : les membres conservent 25 % de leur solde et peuvent retirer le reste après 12 mois d’adhésion.
- La responsabilité du sous-traitant est clairement établie : l'employeur principal paie le personnel contractuel dont le sous-traitant n'est pas enregistré.
- Des fenêtres de régularisation sont ouvertes : la campagne d’inscription des employés 2026 se déroule jusqu’au 31 octobre 2026 et VISHWAS 2026 règle les anciens dossiers de dommages et intérêts.
Les soldes de l'EPF ont rapporté 8.25 % pour 2025-26 , comme recommandé par le Conseil central d'administration en mars 2026.
Comment fonctionne le PF pour les travailleurs étrangers en Inde ?
Les ressortissants étrangers que vous employez en Inde doivent adhérer au fonds de prévoyance des employés (EPF), sauf si une convention de sécurité sociale les en exempte. Pour les entreprises qui détachent des employés internationaux en Inde, cette simple clause peut représenter un poste de dépenses important.
En vertu de la loi EPF 2026, les travailleurs internationaux ne peuvent se retirer du régime de retraite qu'à l'âge de 58 ans, sauf accord contraire. Selon l'interprétation de WTW, le plafond légal semble désormais s'appliquer à leurs salaires, ce qui constituerait un changement par rapport à l'ancienne règle du salaire intégral.
Ce texte est nouveau et n'a pas été testé. Veuillez confirmer la position auprès de l'EPFO avant d'établir votre budget.
Employeur officiel de rémunération
Le nouveau plafond des cotisations sociales augmente-t-il vos coûts d'embauche ?
Les employés dont le salaire soumis aux cotisations de prévoyance (PF) se situe entre 15 001 et 25 000 ₹ peuvent désormais être soumis à l’obligation de souscrire aux assurances EPF, EPS et EDLI. Nous pouvons vous aider à recalculer les cotisations patronales et à ajuster votre rémunération globale sans faire peser la charge légale sur les employés.
Calculez vos coûts PF
Quelles autres cotisations et déductions obligatoires devez-vous prévoir dans votre budget ?
Outre le fonds de prévoyance, il faut prévoir un budget pour l'assurance maladie des employés (ESI), la taxe professionnelle, le fonds de prévoyance des travailleurs, la prime légale et la gratification. Chacune de ces composantes a son propre plafond et sa propre base.
| Head | Partage des employés | Part de l'employeur | Base et plafond (septembre 2026) |
| EPF + EPS | 12 % | 12 % (8.33 % BPA, 3.67 % EPF) | Salaires jusqu'à 25 000 ₹, ou salaires réels par option conjointe |
| EDLI | Néant | 0.5 % | Salaires jusqu'à 25 000 ₹, soit 125 ₹ maximum |
| Frais administratifs de l'EPF | Néant | 0.5 % | Salaires soumis à la PF, minimum de 500 ₹ par établissement |
| ESI | 0.75 % | 3.25 % | Salaires codés jusqu'à 21 000 ₹ (25 000 ₹ pour les personnes handicapées) |
| Taxe professionnelle | tranche d'État | Néant | 2 500 ₹ par an maximum |
| fonds de prévoyance des travailleurs | Taux d'État | Taux d'État | Petit, semestriel ou annuel |
| Prime légale | Néant | 8.33% à 20% | Salaires jusqu'à 21 000 ₹, calculés sur la base de 7 000 ₹ ou du salaire minimum. |
| pourboire | Néant | Environ 4.81 % de charges à payer | Salaires, aucun plafond d'accumulation, plafond de versement de 20 lakhs de roupies |
Quand l'ESI s'appliquera-t-elle en 2026 ?
L'ESI s'applique aux établissements comptant 10 employés ou plus pour les employés gagnant jusqu'à 21 000 ₹ par mois, aux taux de 3.25 % pour l'employeur et de 0.75 % pour l'employé.
Le plafond de l'ESI est resté à 21 000 ₹ lors de la réforme du PF, mais son assiette a été modifiée antérieurement. Depuis le 21 novembre 2025, la définition du salaire figurant dans le Code régit l'ESI, remplaçant ainsi le salaire brut prévu par l'ancienne loi sur l'ESI.
Attention aux catégories de jeunes cadres. Une structure salariale junior avantageuse, avec des indemnités importantes, peut être incluse ou non dans le régime ESI selon le résultat du test des 50 %. Tous les cadres supérieurs ont besoin d'une autre couverture, d'où l' intérêt de l'assurance maladie collective pour les employés en Inde.
Quel est le montant de la taxe professionnelle applicable dans le Maharashtra et dans les autres États ?
Jusqu'à 2 500 roupies par an et par employé, selon les taux fixés par chaque État. Ce plafond est prévu par l'article 276 de la Constitution.
Au Maharashtra, les hommes gagnant entre 7 501 et 10 000 roupies par mois paient 175 roupies. Au-delà de 10 000 roupies, ils paient 200 roupies, et 300 roupies en février, soit exactement 2 500 roupies. Les femmes sont exemptées jusqu'à 25 000 roupies par mois.
Le Karnataka exempte tous les ménages dont le revenu annuel est inférieur à 25 000 ₹. Delhi, l’Haryana, le Rajasthan et l’Uttar Pradesh n’appliquent aucune taxe.
Inscrivez-vous dans chaque État où travaille un employé, et pas seulement dans celui où se trouve votre bureau, et utilisez notre guide sur la conformité de la paie en Inde pour connaître le calendrier de déclaration le plus complet.
Qui perçoit la prime légale en vertu du Code des salaires ?
Les employés percevant un salaire mensuel inférieur ou égal à 21 000 ₹ sont concernés. Pour ceux dont le salaire dépasse 7 000 ₹, la prime est calculée sur la base de 7 000 ₹ ou du salaire minimum applicable , selon le montant le plus élevé.
Deux notifications du 25 août 2026 ont fixé ces chiffres, et toutes deux s'appliquent rétroactivement à compter du 21 novembre 2025. Les chiffres correspondent à l'ancienne loi sur les bonus, mais les bonus sont désormais calculés sur les salaires prévus par le Code.
Veuillez donc revérifier tous les versements effectués depuis novembre 2025. Le minimum est de 8.33 %, même en cas d'année déficitaire.
Comment sont calculées les gratifications et qui y a droit maintenant ?
La prime de départ correspond à 15 jours de dernier salaire par année de service complète, calculée sur la base d'un mois de 26 jours et plafonnée à 20 lakhs de roupies. Les conditions d'éligibilité ont été modifiées à partir de 2026.
La formule elle-même n'a pas changé. Il s'agit de : (15 × dernier salaire mensuel perçu × années de service) ÷ 26. En termes de charges à payer, cela représente environ 4.81 % des salaires annuels, que votre équipe financière doit provisionner chaque mois.
Les employés à durée déterminée reçoivent-ils une prime de fin d'année après un an ?
Oui, après un an de service à compter du début du contrat. La FAQ du ministère apporte une précision importante : un contrat de 11 mois qui arrive à son terme ne donne droit à aucune rémunération, de même qu’un contrat plus long qui prend fin avant son premier anniversaire.
Les employés permanents doivent toujours compter cinq ans d'ancienneté. En cas de décès ou d'invalidité, il n'y a pas de durée minimale.
Le travail contractuel est encore différent. C'est l'entrepreneur qui doit la prime, pas vous en tant qu'employeur principal.
La nouvelle définition des salaires s'applique-t-elle aux services rendus avant novembre 2025 ?
Indirectement, oui. Les services rendus avant le 21 novembre 2025 relèvent de la loi de 1972 sur le paiement des gratifications, et ceux rendus après cette date relèvent du Code, mais le montant est calculé sur la base du dernier salaire perçu selon la nouvelle définition.
Supposons qu'un employé quitte son poste en 2027 après dix ans de service. Sa prime de départ pour l'ensemble des dix années est calculée sur la base d'un salaire défini par le Code ; votre provision actuarielle doit donc refléter la totalité des services rendus, et non seulement la tranche postérieure à 2025.
Que devient le coût des gratifications lorsque le salaire de base augmente ?
Elle augmente progressivement, sans plafond sur l'accumulation, donc sur un salaire de 100 000 ₹ par mois, le passage du salaire de base de 30 % à 50 % fait passer l'accumulation annuelle d'environ 17 300 ₹ à 28 860 ₹.
Cela représente une augmentation de 67 % pour une charge que de nombreux employeurs novices n'intègrent jamais. Notre analyse des coûts liés à l'employeur déclaré en Inde montre leur place parmi les autres charges obligatoires.
Comment l'impôt sur le revenu influence-t-il la structure salariale au cours de l'année fiscale 2026-27 ?
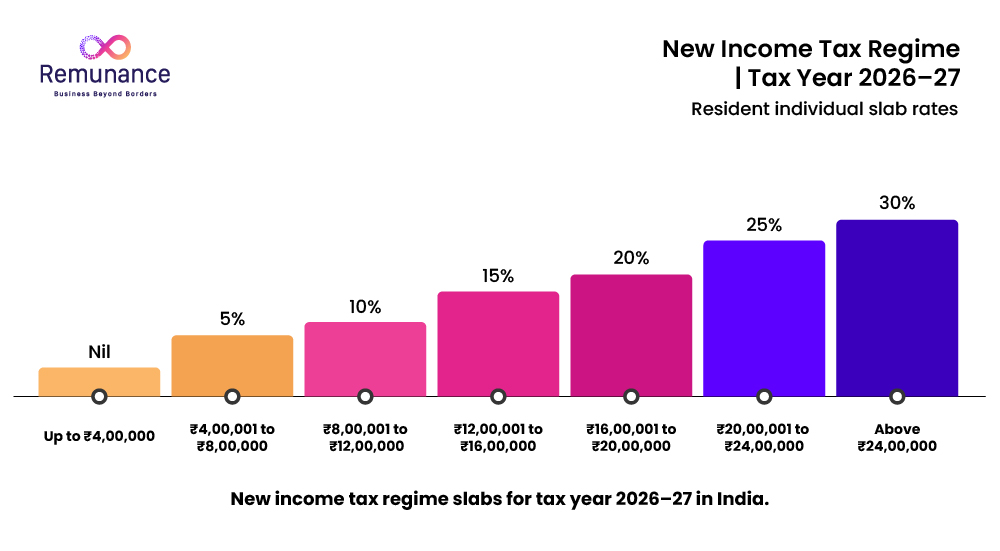
Moins qu'avant. La plupart des employés sont désormais soumis au nouveau régime, où les indemnités permettent de réaliser très peu d'économies.
Quels sont les nouveaux barèmes d'imposition pour l'année fiscale 2026-27 ?
Ils restent inchangés. Le budget 2026 a maintenu chaque tranche d'imposition , la déduction standard de 75 000 ₹ et l'abattement qui exonère d'impôt les revenus jusqu'à 12 lakhs ₹.
| Revenu imposable | Gains |
| Jusqu'à ₹4 lakh | Néant |
| 4 lakh à 8 lakh | 5% |
| 8 lakh à 12 lakh | 10 % |
| 12 lakh à 16 lakh | 15 % |
| 16 lakh à 20 lakh | 20 % |
| 20 lakh à 24 lakh | 25 % |
| Plus de 24 lakhs de roupies | 30 % |
Un salarié ne paie aucun impôt sur son salaire jusqu'à 12.75 lakhs de roupies. Une contribution de 4 % pour la santé et l'éducation s'ajoute à tout autre impôt dû.
Quels éléments du salaire permettent encore de réduire ses impôts dans le cadre du nouveau régime ?
Deux éléments le font, et une troisième règle les limite. En tant qu'employeur, vous contrôlez les trois.
- NPS de l'employeur : Jusqu'à 14 % du salaire de base plus l'indemnité journalière de cherté de vie sont déductibles, maintenant sous article 124 de la Loi de l'impôt sur le revenu de 2025, l'ancien article 80CCD(2).
- Tickets restaurant : jusqu'à 200 ₹ par repas, disponible sous les deux régimes à compter de l'année fiscale 2026-27 conformément à la règle 15 des nouvelles règles.
- Le plafond de 7.5 lakhs de roupies : Les cotisations patronales au PF, au NPS et à la superannuation supérieures à 7.5 lakhs de roupies par an deviennent un avantage imposable.
Supposons que vous ajoutiez la contribution patronale au NPS (National Pension System) à hauteur de 14 % du salaire de base à un CTC (coût total pour l'employé) de 18 lakhs de roupies. Le salaire net de l'employé diminue, mais ses impôts aussi, et il finit par gagner environ 19 700 roupies par an. Votre coût reste inchangé à 18 lakhs de roupies.
L'HRA est-elle encore un élément central de la structuration d'une activité ?
Uniquement pour les employés relevant de l'ancien régime. L'exonération de l'allocation de logement (HRA) correspond au montant le plus faible entre l'allocation de logement effective, le loyer payé moins 10 % du salaire, ou 50 % du salaire dans une ville figurant sur la liste et 40 % ailleurs.
Cette liste est passée de quatre à huit villes en vertu des règles d'impôt sur le revenu de 2026 , Pune, Bengaluru, Hyderabad et Ahmedabad rejoignant désormais Mumbai, Delhi, Kolkata et Chennai à 50 %.
Maintenez votre allocation logement entre 40 % et 50 % de votre salaire de base, quoi qu'il arrive. Il s'agit d'une allocation exclue du calcul des charges sociales, ce qui vous permet de rester sous le plafond de 50 %.
Qu’est-ce qui a changé avec la loi de 2025 sur l’impôt sur le revenu et les règles de 2026 ?
La loi de 2025 sur l'impôt sur le revenu a remplacé la loi de 1961 à compter du 1er avril 2026, et l'« année d'imposition » remplace désormais l'ancien couple année financière et année d'évaluation, et la plupart des numéros de section ont changé.
Le règlement a également levé des plafonds qui étaient gelés depuis longtemps. L'allocation pour frais de scolarité des enfants est passée à 3 000 roupies par mois et par enfant, l'allocation pour l'hébergement à 9 000 roupies, les cadeaux de l'employeur à 15 000 roupies par an et les prêts sans intérêt à 200 000 roupies.
Les lettres d'offre qui mentionnent encore l'article 10(13A) ou 80C doivent être révisées avant votre prochain cycle d'augmentation salariale . Les conséquences fiscales du recours à un employeur de référence suivent la même nouvelle numérotation.
Employeur officiel de rémunération
Besoin d'aide pour structurer les salaires selon les règles fiscales de 2026-27 ?
Élaborer des structures salariales conformes qui tiennent compte du nouveau régime fiscal, des limites des cotisations patronales au NPS, au HRA et au PF, ainsi que des dispositions mises à jour de la loi sur l'impôt sur le revenu.
Parlez à nos experts en paie À quoi ressemble une ventilation CTC conforme aux différents niveaux de salaire ?
Voici un exemple de grille salariale pour quatre niveaux de rémunération globale (CTC), calculée sur la base d'un seuil minimal de 50 % et d'une contribution au fonds de prévoyance (PF) plafonnée à 25 000 ₹. Ce modèle concerne un employé masculin basé à Pune, soumis au nouveau régime, sans bons d'achat ni participation au régime national de retraite (NPS).
| CTC annuel | Salaire brut | Cotisations employeur PF, EDLI et administration | accumulation de gratifications | PF et PT des employés | Impôt sur le revenu | En main une année | En main un mois |
| ₹ 6,00,000 | ₹ 5,46,570 | ₹ 39,000 | ₹ 14,430 | ₹ 38,500 | Néant | ₹ 5,08,070 | ₹ 42,339 |
| ₹ 12,00,000 | ₹ 11,32,140 | ₹ 39,000 | ₹ 28,860 | ₹ 38,500 | Néant | ₹ 10,93,640 | ₹ 91,137 |
| ₹ 18,00,000 | ₹ 17,17,710 | ₹ 39,000 | ₹ 43,290 | ₹ 38,500 | ₹ 1,33,684 | ₹ 15,45,526 | ₹ 1,28,794 |
| ₹ 30,00,000 | ₹ 28,88,850 | ₹ 39,000 | ₹ 72,150 | ₹ 38,500 | ₹ 4,41,121 | ₹ 24,09,229 | ₹ 2,00,769 |
Prenons l'exemple du salaire de 6 lakhs de roupies. Un salaire de base de 25 000 roupies par mois correspond exactement au nouveau plafond ; cet employé doit donc désormais cotiser à l'EPF, à l'EPS et à l'EDLI. Avant le 17 septembre 2026, un nouvel employé percevant ce salaire pourrait en être totalement exclu.
Quelle est la répartition complète du salaire annuel brut de 18 lakhs ₹ pour un ingénieur de Pune ?
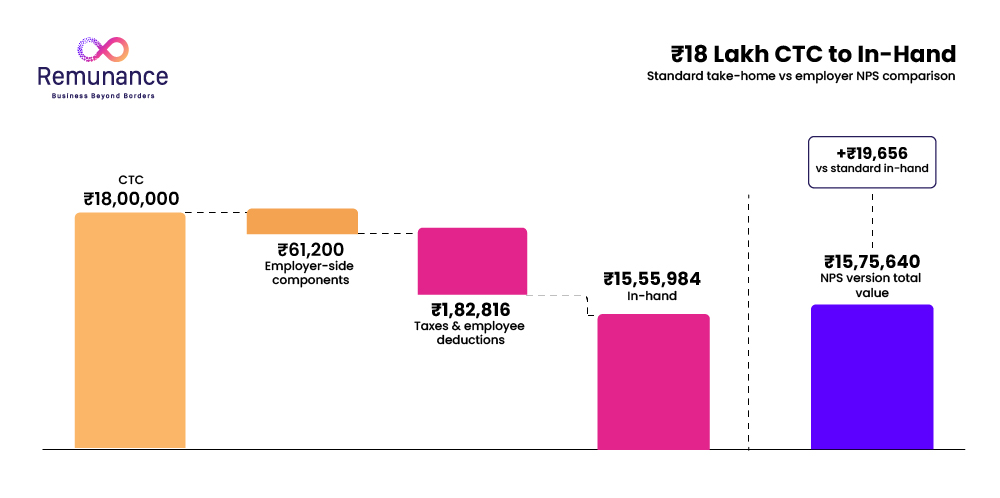
Voici deux versions du même salaire annuel brut de 18 lakhs de roupies. La seconde prévoit un versement de 14 % du salaire de base au régime de retraite de l'employeur (NPS).
| Composante (annuelle) | Structure standard | Avec l'employeur NPS |
| Salaire de base | ₹ 9,00,000 | ₹ 9,00,000 |
| Allocation de loyer | ₹ 4,50,000 | ₹ 4,50,000 |
| Tickets restaurant (200 ₹ × 22 jours × 12) | ₹ 52,800 | ₹ 52,800 |
| Allocation spéciale | ₹ 3,14,910 | ₹ 1,88,910 |
| Salaire brut | ₹ 17,17,710 | ₹ 15,91,710 |
| Cotisations patronales au fonds de prévoyance (12 % de 25 000 ₹) | ₹ 36,000 | ₹ 36,000 |
| Frais EDLI et administratifs | ₹ 3,000 | ₹ 3,000 |
| NPS de l'employeur (14 % du salaire de base) | Néant | ₹ 1,26,000 |
| Accumulation de la prime de fin de carrière (4.81 % du salaire de base) | ₹ 43,290 | ₹ 43,290 |
| Coût pour l'entreprise | ₹ 18,00,000 | ₹ 18,00,000 |
| Fonds de prévoyance des employés | (36,000 XNUMX ₹) | (36,000 XNUMX ₹) |
| Impôt professionnel, Maharashtra | (2,500 XNUMX ₹) | (2,500 XNUMX ₹) |
| Impôt sur le revenu, nouveau régime, avec prélèvement | (1,23,226 XNUMX ₹) | (1,03,570 XNUMX ₹) |
| Revenu net à emporter, bons d'achat inclus | ₹ 15,55,984 | ₹ 14,49,640 |
| Ajouté au NPS de l'employé | Néant | ₹ 1,26,000 |
| Valeur totale pour l'employé | ₹ 15,55,984 | ₹ 15,75,640 |
Effectuons maintenant le test à 50 % sur la version NPS. La rémunération totale s'élève à 17 53 710 ₹. Le salaire de base de 9 00 000 ₹ représente 51.3 % de ce montant, et les exclusions (allocation de logement, cotisations patronales au fonds de prévoyance et NPS) représentent 34.9 %. Le calcul est largement satisfaisant.
La différence entre les deux colonnes représente 19 656 ₹ d’impôts économisés par an, payés par personne, et vous pouvez tester vos propres fourchettes avec notre calculateur de salaire pour l’Inde.
Faut-il payer les cotisations PF sur la base réelle ou sur le plafond de 25 000 ₹ ?
Les deux options sont légales pour les employés dont le salaire dépasse le plafond. Le plafond permet de réaliser des économies, tandis que le salaire minimum effectif contribue à augmenter l'épargne-retraite de l'employé.
L'écart est bien réel. Prenons l'exemple d'un salaire de 18 lakhs de roupies : un taux de 12 % sur le salaire de base de 75 000 roupies représente 108 000 roupies par an, contre 36 000 roupies au plafond. Ces 72 000 roupies d'écart sont déduites soit du salaire brut, soit de votre marge.
Décidez-en une fois pour toutes, inscrivez-le dans la lettre de nomination et appliquez-le à chaque tranche, en gardant à l'esprit qu'en vertu de l'EPF 2026, la base la plus élevée nécessite une option conjointe de votre part et de celle de l'employé.
Quelle est la différence entre le CTC, le salaire brut et le salaire net ?
Le coût total pour l'employeur (CTC) correspond à l'ensemble des dépenses annuelles liées à un employé. Le salaire brut est égal au CTC moins les cotisations patronales et les indemnités de fin de contrat . Le salaire net est égal au salaire brut moins les cotisations salariales à la sécurité sociale, la taxe professionnelle et l'impôt sur le revenu.
| Long | Ce qu'il comprend | Ce qu'il omet | Exemple de 18 lakhs de roupies |
| CCT | Salaire brut plus cotisations patronales (PF, EDLI, frais administratifs, NPS et gratification) | Vous ne payez rien | ₹ 18,00,000 |
| Salaire brut | Allocation de base, allocation logement, indemnités et bons d'achat | Cotisations de l'employeur et gratification | ₹ 17,17,710 |
| Salaire net | Brut moins déductions | Cotisations sociales des employés (PF), taxe professionnelle et retenue à la source (TDS) | ₹ 15,55,984 |
Comment calcule-t-on le salaire net à partir du CTC ?
Commencez par le CTC et soustrayez les cotisations patronales (PF, EDLI et frais administratifs), les cotisations patronales (NPS et indemnités de fin de carrière) pour obtenir le salaire brut. Soustrayez ensuite les cotisations salariales (PF, taxe professionnelle et TDS) pour obtenir le salaire net.
Avant de faire une offre, comparez le résultat obtenu au salaire moyen en Inde pour le poste et la ville.
Dans quel délai devez-vous payer les salaires et régler les arriérés de salaire ?
Le salaire mensuel est dû le 7 du mois suivant. Le solde de tout compte est payable dans les deux jours ouvrables suivant la sortie de l'entreprise.
L'article 17(2) du Code des salaires couvre la démission, le licenciement, la réduction d'effectifs et la fermeture, de sorte que les salaires, l'encaissement des congés et les primes tombent tous dans la fenêtre de deux jours, tandis que les gratifications conservent leur propre délai de 30 jours.
Les délais de règlement de 30 à 45 jours pratiqués par la plupart des entreprises indiennes ne sont plus légaux . Notre guide sur la procédure de départ des employés détaille la nouvelle procédure, et la rupture du contrat de travail en Inde couvre le préavis et l'indemnité de départ.
Pour connaître les échéances mensuelles des cotisations PF, ESI, TDS et de la taxe professionnelle, utilisez notre calendrier de paie en Inde.
Que doit comporter une fiche de paie en Inde ?
Il doit indiquer les gains, chaque déduction et le salaire net pour la période de paie, conformément au format prescrit par le Code des salaires (Règlement central) de 2026. Ce Règlement, notifié le 8 mai 2026, définit également les exigences en matière de registre et d'enregistrement.
En pratique, présentez les salaires et les exclusions sur des lignes distinctes afin que le critère des 50 % soit visible pour toute personne consultant le document. Le Guide de conformité du ministère à l’intention des employeurs fournit les définitions en langage clair.
Employeur officiel de rémunération
Besoin d'aide pour respecter les échéances de paie en Inde ?
Assurez le versement des salaires, des soldes de tout compte, des bulletins de paie, des cotisations PF, ESI, TDS et des taxes professionnelles dans les délais impartis grâce à un processus de paie conforme aux dernières réglementations salariales indiennes.
Parlez à nos experts en paie En quoi une fiche de paie indienne diffère-t-elle d'un bulletin de salaire américain ?
Les intitulés se ressemblent, mais les mécanismes diffèrent, et c'est là que la plupart des erreurs de paie transfrontalières commencent.
| Ce qu'il fait | Inde | États-Unis |
| Constitue la base de la rémunération | Salaire de base + indemnité de vie chère, au moins 50 % de la rémunération totale | Salaire régulier, sans plancher légal |
| Total avant déductions | Salaire brut | Salaire brut |
| Déduction pour la retraite | Cotisations EPF à hauteur de 12 % du salaire, plafonnées à 25 000 ₹, sauf si un plafond supérieur est prévu par une option. | 401(k), facultatif |
| Sécurité sociale de l'employeur | EPF, EPS, EDLI, ESI, gratification | Sécurité sociale 6.2 %, Medicare 1.45 % |
| Taxe d'État | Taxe professionnelle, maximum de 2 500 ₹ par an | Impôt d'État sur le revenu, un pourcentage du revenu |
| Nombre indiqué aux candidats | CTC, y compris les retraites de l'employeur | Salaire de base, hors cotisations patronales |
La dernière ligne est la plus source de confusion. Un recruteur américain qui mentionne le salaire fait référence au salaire de base, tandis qu'un candidat indien, entendant « CTC », imagine un montant incluant les cotisations de retraite et la prime de fin de contrat.
Harmonisez le vocabulaire avant d'envoyer l'offre. Indiquez le salaire brut, les cotisations de retraite et le salaire net estimé sur des lignes distinctes.
Quelles sont les erreurs courantes des employeurs étrangers lorsqu'ils structurent les salaires en Inde ?
Huit erreurs se répètent sans cesse dans les structures que nous héritons des clients.
-
- Reprise d'un modèle de base à 30 % : Standard jusqu'en novembre 2025, et maintenant une réintégration est imminente.
- Le plafond de cotisation au fonds de prévoyance est fixé à 15 000 ₹ : Le plafond a été modifié le 17 septembre 2026, et septembre est un mois divisé.
- Récupérer la part plus élevée de l'employeur dans le fonds de prévoyance auprès du coût total de la rémunération : L'EPFO a indiqué par écrit que ce n'est pas possible.
- Considérer les allocations spéciales comme automatiquement exclues : L'interprétation la plus prudente le considère comme un salaire.
- Contrats renouvelables de 11 mois : Un contrat unique de 11 mois ne donne droit à aucun pourboire, mais les renouvellements consécutifs entraînent un défi de service continu.
- Citer CTC comme s'il s'agissait d'un document à emporter : L'écart atteint 10 % ou plus une fois les départs à la retraite et les indemnités de départ à la retraite déduits.
- S’inscrire à la taxe professionnelle uniquement dans l’État où se trouve le siège social : Les employés travaillant à distance créent des obligations là où ils vivent.
- Payer un travailleur indien comme entrepreneur pour contourner la structure : qui est erreur de classification des employéset il peut aussi créer risque d'établissement stable pour le parent étranger.
Comment Remunence conçoit et gère-t-elle une structure salariale conforme pour votre équipe en Inde ?
Remunance, société basée à Pune et agissant en tant qu'employeur officiel en Inde , établit chaque détail de salaire conformément à la définition du Code des salaires, vous inscrit aux cotisations de prévoyance (PF), d'assurance maladie (ESI), à la taxe professionnelle et au fonds de protection sociale des travailleurs dans chaque État où vous employez du personnel, et gère l'intégralité du cycle mensuel.
Nos services de gestion de la paie par l'employeur prennent en charge la lettre d'embauche, le bulletin de paie, les déclarations légales et l'indemnité de départ sous deux jours. Le guide de ces services explique le déroulement du cycle mensuel.
Vous bénéficiez d'une équipe en Inde sans structure ni calendrier de conformité, qui doit tout apprendre à partir de zéro. Vous souhaitez d'abord connaître les chiffres ? Notre calculateur de coûts EOR pour l'Inde vous donne une estimation complète en quelques minutes, et notre liste de contrôle de conformité EOR détaille les points que nous vérifions chaque mois.
Employeur officiel de rémunération
Prêt à gérer une paie conforme aux réglementations indiennes ?
Laissez Remunance gérer les structures salariales, les enregistrements légaux, la paie mensuelle et les soldes de tout compte pendant que vous gérez votre équipe en Inde sans avoir à créer d'entité locale.
Calculez le coût de votre EOR en Inde Foire Aux Questions (FAQ)
Le salaire de base à 50 % du CTC est-il obligatoire en Inde ?
Pas exactement en ces termes. Le Code du travail plafonne les indemnités exclues à 50 % de la rémunération totale et considère tout excédent comme un salaire. En pratique, cela correspond à un seuil minimal de 50 % pour le salaire de base plus l'indemnité de cherté de vie.
Quel est le plafond salarial du PF en 2026 ?
25 000 ₹ par mois à compter du 17 septembre 2026, conformément à la notification SO 5109(E), après être resté à 15 000 ₹ de septembre 2014 jusqu'au 16 septembre 2026.
Le nouveau plafond des cotisations sociales va-t-il réduire le salaire net ?
Pour les employés dont le fonds de prévoyance était limité à 15 000 ₹, oui, jusqu'à 1 200 ₹ par mois. L'employeur verse une contribution équivalente, ce qui permet à l'épargne-retraite de l'employé de croître plus rapidement que son salaire net ne diminue.
Un employeur peut-il déduire sa part des cotisations patronales au fonds de prévoyance du coût total pour l'employeur (CTC) ?
L'EPFO précise que la part obligatoire de l'employeur ne peut être déduite du salaire de l'employé sous la dénomination de « CTC ». Elle doit être intégrée aux indemnités non salariales ou budgétisée en conséquence.
Comment calcule-t-on le salaire net à partir du CTC ?
Soustrayez du CTC les cotisations patronales PF, EDLI, les frais administratifs, les cotisations patronales NPS et les gratifications pour obtenir le brut, puis soustrayez les cotisations salariales PF, la taxe professionnelle et l'impôt sur le revenu.
Ai-je besoin d'une entité indienne pour gérer une structure salariale conforme à la réglementation ?
Non. Un employeur officiel emploie votre personnel au sein de sa propre entité indienne et applique l'ensemble du cadre légal, c'est pourquoi de nombreuses entreprises internationales commencent par là avant de s'incorporer.
À quelle fréquence faut-il revoir une grille salariale en Inde ?
Au moins une fois par an, et après chaque budget de l'Union ou notification relative au code du travail. Les onze modifications intervenues entre novembre 2025 et septembre 2026 démontrent pourquoi un contrôle annuel ne suffit pas.
Articles similaires
Salaire moyen en Inde en 2026 : ce que les employeurs paient réellement
Comment calculer le pourcentage d'augmentation de salaire en 2026 : Guide pratique pour les employeurs avec données en temps réel
Salaire minimum en Inde (en dollars américains, 2026) : taux par État, rémunération horaire et règles de conformité

Un calculateur de salaire complet pour l'Inde et l'optimisation de la paie
Que sont les services de paie internationaux ? Comment fonctionnent-ils, combien coûtent-ils et comment payer les employés en Inde ?