Comment éviter les risques liés à l'établissement stable en Inde
Comprendre le risque lié à un établissement stable en Inde, notamment les quatre types d'établissements stables, les limites de jours de convention fiscale, les taux d'imposition, la décision Hyatt, les déclencheurs d'embauche courants et comment une attestation d'établissement stable peut réduire le lien avec l'emploi.
ce que vous devez savoir
Le risque d'établissement stable en Inde correspond au risque que votre société étrangère soit imposable en Inde en raison des activités de ses employés ou partenaires sur place. Il n'est pas nécessaire d'y avoir un siège social enregistré.
Un commercial qui conclut des ventes peut le faire, tout comme un ingénieur qui dépasse la durée de son contrat ou qui occupe un poste que vos supérieurs contrôlent discrètement. Sur le moment, cela paraît rarement risqué.
L'enjeu est de taille. En Inde, les bénéfices attribués à un établissement stable sont imposés à un taux de base de 35 %, et le rapport fiscal de PwC sur l'Inde montre que le taux effectif atteint 38.22 % une fois les surtaxes et prélèvements appliqués.
En juillet 2025, la Cour suprême a jugé que Hyatt International disposait d'un établissement stable en Inde sans y posséder un seul hôtel. Depuis le 1er avril 2026, toute question relative à un établissement stable en Inde est interprétée au regard de la nouvelle loi de 2025 sur l'impôt sur le revenu.
Comment embaucher en Inde sans y établir de présence fiscale ? Ce guide aborde les quatre types d’établissement stable, les limites de jours applicables en vertu des conventions fiscales, un exemple de calcul des coûts réels et les mécanismes de contrôle permettant de minimiser les risques liés à un établissement stable . Il indique également dans quels cas le recours à un employeur de référence en Inde est avantageux et dans quels cas il ne l’est pas.
Quels sont les risques liés à l'établissement stable en Inde ?
Le risque lié à un établissement stable (ES) correspond à la possibilité que vos activités en Inde autorisent l'administration fiscale indienne à imposer une partie de vos bénéfices. Un ES constitue une présence imposable ; dès son existence, l'Inde peut imposer les bénéfices qui lui sont attribuables, même si vous n'avez jamais créé d'entité juridique en Inde.
Deux niveaux déterminent cela. Le droit indien applique une notion large appelée « lien d’affaires », et votre convention fiscale avec l’Inde (la CDI) restreint ensuite cette notion par le biais de son article relatif à l’établissement stable, généralement l’article 5.
Si quelqu'un vous demande ce qu'est un établissement stable, la réponse honnête est : « Ce que prévoient votre traité et les faits. » La dénomination figurant sur vos contrats importe beaucoup moins.
Comment le droit indien définit-il un établissement stable en 2026 ?
Le droit indien définit désormais l'établissement stable (ES) dans le cadre de la loi de 2025 sur l'impôt sur le revenu, qui a remplacé la loi de 1961 à compter du 1er avril 2026. L'article 9 considère que les revenus perçus grâce à une activité commerciale en Inde sont générés en Inde.
Pour ce qui concerne la signification de l’établissement stable , le texte officiel de la loi de 2025 renvoie à l’article 173(c).
Mais l'ancienne loi n'a pas disparu. La FAQ de transition du Département de l'impôt sur le revenu confirme que les exercices fiscaux commençant avant le 1er avril 2026 restent soumis à la loi de 1961. Par conséquent, un contrôle fiscal d'un établissement stable peut aujourd'hui impliquer les deux législations.
Lorsqu'un traité s'applique, vous pouvez vous fier à la loi la plus avantageuse : le traité ou la loi nationale. Le critère d'établissement stable fondé sur un traité est généralement plus restrictif. C'est pourquoi, avant de signer la moindre offre d'emploi en Inde, votre première démarche consiste toujours à lire attentivement le traité qui vous est applicable, article par article.
En quoi un PE diffère-t-il d'une relation d'affaires ou d'une présence économique significative ?
L’établissement stable (ES) est défini par le critère des traités. Le lien d’affaires est défini par le critère national, et la présence économique significative (PES) est une règle de rattachement numérique qui s’inscrit dans le cadre de ce critère national.
| Test | Source légale | Présence physique requise ? | Déclencheur typique |
|---|---|---|---|
| Connexion d'affaires | Article 9, Loi de l'impôt sur le revenu, 2025 | Pas toujours | Agent dépendant, stock de marchandises, opérations en Inde |
| présence économique significative | Article 9 et règles notifiées | Non | 2 crores de roupies de transactions ou 3 lakh d'utilisateurs indiens |
| Établissement stable | Article 5 de la DTAA ; article 173(c) | Généralement oui | Lieu fixe, agent, services, construction |
Le régime SEP s'applique lorsque les transactions d'un non-résident avec des personnes en Inde dépassent 20 millions de roupies sur une année, ou lorsqu'il effectue des transactions systématiques avec 300 000 utilisateurs indiens ou plus. EY a publié ces seuils dès leur notification par l'Inde en mai 2021.
Cela dit, la SEP est absente de la plupart des traités. Si vous pouvez prétendre aux avantages d'un traité, c'est généralement l'article relatif à l'établissement permanent du traité qui détermine l'issue.
Besoin d'aide pour évaluer les risques liés à votre établissement permanent en Inde ?
Comprenez comment vos embauches, contrats et opérations en Inde peuvent affecter votre exposition au risque PE. Obtenez des conseils pratiques avant de vous développer ou d'embaucher en Inde.
Quels sont les quatre types d'établissement stable en Inde ?
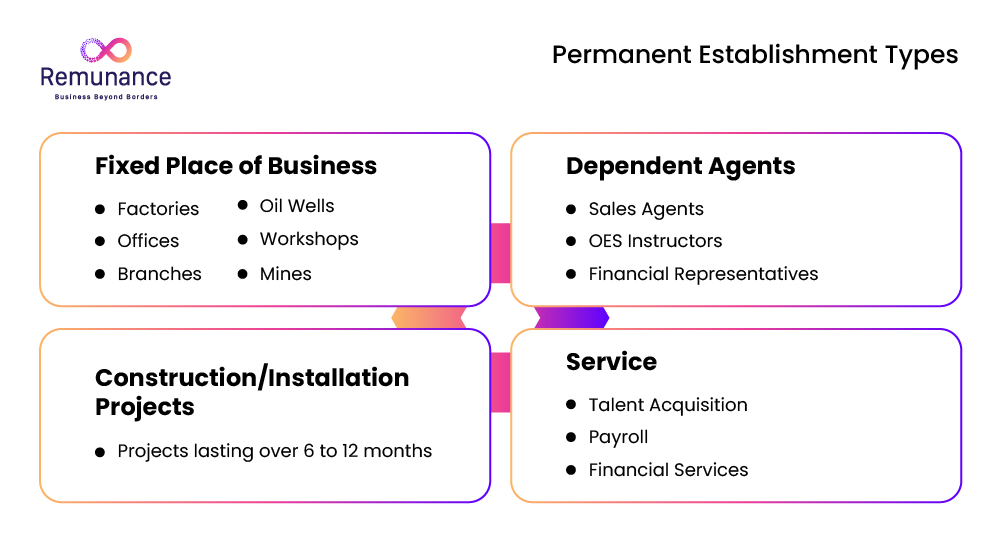
Les quatre types d'entités protégées sont les entités protégées fixes, les entités protégées dépendantes, les entités protégées de services et les entités protégées de construction. Chacune possède son propre déclencheur. Ainsi, une entreprise peut être protégée sur trois types et exposée sur le quatrième.
| Type PE | Qu'est-ce qui le déclenche ? | Test chronométré | Exemple d'embauche courant |
|---|---|---|---|
| Lieu fixe | Un local commercial à votre disposition | Une certaine permanence; pas de décompte quotidien. | Bureau loué à votre nom ou site que vous contrôlez |
| Agent dépendant | Une personne qui conclut habituellement des contrats, ou qui joue le rôle principal, pour vous | Aucun | Responsable des ventes en Inde avec pouvoir de négociation |
| Services | Vos employés ou votre personnel fournissent des services en Inde | Spécifique au traité, par exemple, plus de 90 jours sur 12 mois (Inde-États-Unis) | Ingénieurs ou consultants en long séjour en Inde |
| Construction | chantier, projet d'installation ou d'assemblage | Spécifique au traité, souvent de 6 à 12 mois | supervision de l'installation ou de la mise en service d'une installation |
Quand une problématique de lieu fixe se pose-t-elle ?
Un établissement stable fixe est établi lorsqu'un lieu en Inde est à votre disposition et que votre activité y est exercée. Ce n'est pas la propriété qui détermine cela, mais le contrôle exercé. Cette notion simple explique la plupart des litiges relatifs aux établissements stables fixes que vous rencontrerez en Inde.
Telle est la leçon de l'affaire Hyatt International Southwest Asia, tranchée par la Cour suprême le 24 juillet 2025. Hyatt, une société des Émirats arabes unis, n'assurait qu'une supervision stratégique d'hôtels indiens appartenant à une autre société, mais la Cour a tout de même reconnu l'existence d'un établissement stable fixe en vertu du traité Inde-Émirats arabes unis.
Le résumé de l'affaire publié en ligne par SCC Online indique que la Cour a examiné le droit de disposition, le degré de contrôle et l'autorité opérationnelle. Hyatt a fait valoir que son personnel n'avait jamais dépassé la limite de service de neuf mois prévue par le traité. La Cour a statué que le critère du lieu fixe s'applique indépendamment de cette limite.
Imaginons que votre équipe en Inde travaille dans un espace de coworking loué au nom de votre entreprise. Ou encore que vos responsables supervisent les activités quotidiennes dans les locaux d'un prestataire. Dans les deux cas, vous devez disposer d'un espace dédié. Si votre équipe a besoin d'un lieu fixe, planifiez un espace de bureaux pour votre équipe EOR par l'intermédiaire de l'EOR, et non à votre nom propre.
Les tâches purement préparatoires ou auxiliaires, comme le stockage ou la collecte d'informations, sont généralement exclues. Mais cette exclusion est limitée et dépend des faits.
Quand une situation de dépendance entre agents (PE) se présente-t-elle ?
Un établissement stable dépendant (ES) se crée lorsqu'une personne en Inde conclut habituellement des contrats pour votre compte. Il en est de même lorsqu'elle joue habituellement le rôle principal, ce qui conduit à la signature de contrats sans modification substantielle.
Ce deuxième volet découle de l'article 12 de l' Instrument multilatéral de l'OCDE . L'Inde a aligné sa règle relative aux liens commerciaux nationaux sur ce libellé par le biais de la loi de finances de 2018.
C'est le type de capital-investissement que les sociétés étrangères déclenchent le plus souvent par accident. Personne ne le planifie.
Supposons que vous embauchiez une responsable des ventes nationale à Bengaluru. Elle négocie le prix et accepte les conditions. Votre siège social américain signe ensuite le contrat tel quel.
Officiellement, elle n'a aucun pouvoir de signature. Dans les faits, elle joue le rôle principal.
La formulation de l'Instrument multilatéral (IM) ne s'applique que si les deux États parties ont adopté cet article. Les États-Unis n'ayant jamais signé l'IM, le traité Inde-États-Unis conserve sa clause d'agent initiale. Vous souhaitez constituer une équipe commerciale à distance en Inde ? Définissez les rôles avant d'embaucher.
Quand une entité juridique de service (PE) survient-elle ?
Un établissement stable de services est créé lorsque vos employés ou autres membres du personnel fournissent des services en Inde au-delà du délai prévu par votre traité. Ce délai varie selon les pays, et certains traités appliquent des règles beaucoup plus strictes lorsque le travail est effectué pour une société du groupe.
| Traité | Limite PE de service standard | Règle relative aux parties liées |
|---|---|---|
| Inde-États-Unis | Plus de 90 jours sur une période de 12 mois | Les services pour une entreprise connexe sont inclus dans le périmètre sans test de jour |
| Inde-Singapour | Plus de 90 jours dans un exercice financier | Plus de 30 jours pour les entreprises liées |
| Inde-EAU | Neuf mois sur une période de douze mois (comme l'a soutenu Hyatt) | Vérifiez le texte du traité |
La clause Inde-États-Unis est celle que les entreprises américaines interprètent le plus mal. Lisez-la attentivement. Aux termes de l'article 5(2)(l), services exécutés en Inde pour une entreprise liée Vous êtes soumis à la règle de l'établissement stable de services sans passer par le test des 90 jours. Ainsi, même une courte visite pour soutenir votre filiale indienne nécessite un contrôle fiscal préalable.
La présence physique compte toujours. Dans une décision résumée par BDO India , le tribunal de Delhi a rejeté la notion de présence physique « virtuelle » pour les services et n'a comptabilisé que les jours où le personnel était physiquement présent en Inde.
Les détachements constituent un piège classique. Dans son arrêt Morgan Stanley de 2007, la Cour suprême a jugé que le détachement de personnel auprès d'une filiale indienne pouvait constituer une entité stable de services, contrairement aux visites effectuées dans le seul but de protéger les intérêts de la société mère.
En mai 2023, un projet de décret attribuait environ 55 millions de roupies de revenus à la filiale indienne de Netflix. Selon certaines sources, ce montant était basé sur le détachement de personnel et les infrastructures. Si vous travaillez dans le secteur expatrié, découvrez comment une entité de gestion des ressources humaines (EOR) peut vous accompagner en Inde.
Quand un ingénieur en construction devient-il compétent ?
Une entité technique de construction (ETC) est constituée lorsqu'un chantier, une installation ou un projet d'assemblage en Inde dure plus longtemps que ne le permet le traité. De nombreux traités indiens fixent une durée de 6 à 12 mois. Le traité Inde-États-Unis applique un délai plus court de 120 jours.
Le travail de supervision lié au projet peut également être pris en compte ; suivez donc les visites des ingénieurs sur les chantiers d'installation avec autant d'attention que le calendrier du projet lui-même.
Combien coûte un PE à une entreprise étrangère en Inde ?
Un établissement stable vous impose l'impôt sur les sociétés indien sur le bénéfice attribué, auquel s'ajoute la charge fiscale liée au statut de contribuable indien. À elle seule, la taxe d'établissement stable peut représenter près de 38 % du bénéfice que l'Inde vous attribue.
Quel est le taux d'imposition applicable aux bénéfices attribués à un établissement stable ?
Les bénéfices attribués à une société de portefeuille sont soumis à un taux de base de 35 %, ramené de 40 % par la loi de finances de 2024. À cela s'ajoutent une surtaxe et une contribution de 4 % pour la santé et l'éducation.
| Bénéfice attribué | Taux de base | surtaxe | Cess | Taux effectif |
|---|---|---|---|---|
| Jusqu'à 1 crore de roupies | 35 % | Néant | 4% | 36.40 % |
| 1 10 à XNUMX XNUMX crores de roupies | 35 % | 2% | 4% | 37.13 % |
| Plus de 10 crore de roupies | 35 % | 5% | 4% | 38.22 % |
À titre de comparaison, une filiale indienne bénéficiant d'un régime préférentiel paie environ 25.17 %. Cet écart explique pourquoi une équipe indienne en pleine croissance finit par modifier la donne.
À quoi ressemble un exemple concret de coûts PE ?
Voici un exemple concret. La marge indiquée est une estimation de notre part, et non une valeur légale.
Supposons qu'une entreprise SaaS américaine emploie une responsable des ventes en Inde qui joue un rôle prépondérant dans la conclusion de contrats générant 8 millions de roupies par an. L'inspecteur des impôts la considère comme une entité juridique dépendante et attribue une marge bénéficiaire de 15 % à l'Inde.
| Etape | Calcul | Résultat |
|---|---|---|
| Bénéfice attribué | 8 crore ₹ × 15 % | ₹ 1.2 XNUMX crore |
| Taux effectif (de 1 crore à 10 crores de roupies) | 35 % × 1.02 × 1.04 | 37.128 % |
| Impôt indien par an | 1.2 crore ₹ × 37.128 % | 44.55 lakh |
Ce montant exclut les intérêts et les éventuelles pénalités. Il suppose également que votre pays d'origine accorde un crédit d'impôt intégral pour l'impôt indien, ce qui n'est pas garanti lorsque les deux pays divergent quant à la part des bénéfices revenant à l'Inde.
Quelles sont les prochaines étapes une fois qu'une éjaculation précoce est détectée ?
Une fois l'établissement stable identifié, vous devenez contribuable indien sur ce bénéfice. Les démarches de mise en conformité qui en découlent coûtent souvent plus de temps à la direction que l'impôt lui-même.
-
- Vous déposez une déclaration de revenus indienne et tenez une comptabilité qui justifie l'attribution des bénéfices.
- Vous établissez les documents relatifs aux prix de transfert pour les transactions entre l'établissement stable et votre siège social.
- Vous êtes soumis à des obligations de retenue à la source sur certains paiements.
- Les agents passent souvent des tests portant sur plusieurs années à la fois.
- Vous pourriez être soumis à une double imposition pendant la négociation d'un accord conventionnel.
Pour une vue d'ensemble, consultez notre guide sur les implications fiscales du recours à un employeur officiel.
Employeur officiel de rémunération
Vous souhaitez réduire les risques fiscaux liés à votre établissement stable en Inde ?
Avant d'embaucher ou de développer vos activités en Inde, évaluez votre exposition potentielle aux risques liés au capital-investissement, vos coûts fiscaux et vos obligations de conformité.
Évaluez vos risques liés à l'investissement privé en Inde
Quelles décisions d'embauche quotidiennes créent un risque pour le capital-investissement ?
Quatre décisions sont à l'origine de la plupart des risques liés au capital-investissement : qui peut vous engager contractuellement, qui se rend en Inde, dans quels locaux vos employés travaillent et comment vous faites appel à des sous-traitants.
| Rôle en Inde | Type PE exposé | Niveau de risque | Contrôle principal |
|---|---|---|---|
| Ingénieur logiciel sur votre produit | Rarement | Low | Travail interne uniquement ; aucune autorité client |
| succès client ou assistance | Service (en cas de visite de personnel étranger) | Faible à moyen | Suivi des journées de visite |
| Réunions de réservation des représentants commerciaux | Agent dépendant | Moyenne | Aucune autorité en matière de prix ou de conditions |
| directeur pays ou responsable des ventes | Agent dépendant, lieu éventuellement fixe | Haute | Limites d'autorité écrites ; approbation réelle du siège social |
| Expatrié détaché du siège social | Services | Haute | décompte des jours du traité; accord de détachement |
| Entrepreneur exclusif à long terme | Agent dépendant, plus erreur de classification | Moyen à élevé | Véritable indépendance ; clientèle multiple |
Un seul employé travaillant à distance en Inde peut-il créer une entreprise privée ?
Oui. Un employé peut créer une entité privée si son rôle lui confère un pouvoir contractuel ou si vous contrôlez son lieu de travail. Un développeur qui écrit du code interne depuis son domicile le fait rarement. Un cadre supérieur qui négocie des contrats clients le fait souvent.
Bureau à domicile ? Zone grise. Tout dépend de la disponibilité de l’espace. Supposons que vous en ayez besoin, que vous le louiez ou que vous fassiez imprimer une adresse professionnelle. Chacun de ces éléments tend à confirmer ou infirmer la demande.
Les travailleurs indépendants réduisent-ils ou augmentent-ils le risque d'atteinte à l'intégrité physique ?
Le recours à des prestataires externes ne réduit pas automatiquement le risque de conflit d'intérêts. Un prestataire exclusif et de longue durée, travaillant uniquement pour vous, peut être assimilé à un agent dépendant, voire à un employé déguisé. Parfois les deux.
Ce deuxième risque s'est accentué avec l'entrée en vigueur des quatre codes du travail indiens le 21 novembre 2025. Consultez notre guide sur la requalification des employés , puis comparez les options de contractant officiel et d'employeur officiel avant de faire votre choix.
Comment éviter les risques liés à l'établissement permanent en Inde ?
Vous pouvez limiter les risques liés à l'investissement privé en contrôlant les activités de votre équipe en Inde, les lieux où elle travaille et la durée de séjour du personnel étranger. Ces huit étapes permettent de couvrir la plupart des cas.
-
- Lisez d'abord votre traité : Reportez-vous à l'article 5 de votre convention de non-double imposition avec l'Inde et prenez note des limites relatives aux services et à la construction.
- Cartographier chaque rôle de l'Inde : Dressez la liste des personnes qui négocient, qui signent, qui visitent les lieux et qui gèrent les locaux.
- L'autorité contractuelle plafonnée par écrit : Conservez les informations relatives aux prix, aux conditions et à l'acceptation finale auprès du siège social, et assurez-vous que cette approbation soit effective.
- Suivi des journées de visite : Consignez les jours de service de chaque employé étranger en Inde, le travail effectué pour une entité liée étant comptabilisé séparément.
- Évitez les locaux à votre disposition : Ne louez pas d'espace à votre nom et ne dirigez pas le travail depuis le site d'un partenaire sans prévoir la création d'une société privée.
- Engagez les sous-traitants comme de véritables indépendants : Autoriser d'autres clients, des portées basées sur la sortie et leurs propres outils.
- Tarification des services intragroupes à des conditions normales de marché : Frais de documentation pour que la configuration résiste à un examen des prix de transfert.
- À revoir annuellement et après chaque changement : De nouveaux postes, des promotions et des contrats plus importants changent la donne.
Notre liste de contrôle de conformité EOR transforme l'aspect emploi de ce processus en une routine mensuelle.
Que doivent contenir vos contrats et polices d'assurance ?
Vos contrats doivent clairement indiquer qui détient l'autorité et comment les décisions sont prises. Les mots seuls ne suffisent pas. Les inspecteurs des impôts consultent les courriels, les notes du CRM et les registres d'approbation ; vos documents doivent donc confirmer et restituer fidèlement les informations contenues dans vos contrats.
-
- Une description de poste sans aucun pouvoir d'engagement envers l'entreprise et sans rôle dans la fixation des prix ou des conditions.
- Une matrice d'approbation des transactions où le siège social accepte ou modifie chaque offre.
- Titres et signatures électroniques qui évitent la mention « signataire autorisé ».
- Une politique de voyage qui nécessite l'approbation du service des impôts avant tout voyage en Inde.
- Une clause de portée dans votre contrat d'employeur officiel qui limite les fonctions au rôle convenu.
Comment suivre correctement les jours de formation professionnelle de service ?
Suivi des jours de service rendus en Inde, par année de traité et par entité desservie. Un calendrier partagé ne suffit pas.
Supposons que votre entreprise singapourienne envoie deux ingénieurs chez sa filiale indienne à des dates différentes, pour des missions de 16 jours chacune. Cela représente 32 jours de service. Or, la limite de 30 jours pour les missions entre parties liées, prévue par le traité Inde-Singapour, est dépassée.
Consignez les heures d'arrivée et de départ, le lieu de travail, l'entité desservie et le type de service. Conservez les cartes d'embarquement et les feuilles de présence. Justifiez ensuite ces informations. Si un agent vous demande le décompte, vous devez fournir des documents officiels, et non des souvenirs.
Un employeur officiel élimine-t-il le risque d'investissement privé en Inde ?
L'employeur officiel élimine le risque lié à l'emploi direct de personnes en Inde. Il n'élimine cependant pas le risque d'établissement stable engendré par les activités de ces personnes. Cette distinction constitue la réponse honnête à la question de l'établissement stable de l'employeur officiel.
Avec une entité indienne reconnue (EOR), l'employeur légal est l'entité indienne. Elle gère la paie, les retenues à la source (TDS), les cotisations de prévoyance (PF), d'assurance maladie (ESI) et la conformité au droit du travail. Vous n'avez pas besoin de vous enregistrer comme employeur indien et vous pouvez commencer à exercer votre activité en Inde sans créer d'entité juridique . Cela simplifie considérablement les démarches administratives.
Mais supposons que votre responsable des ventes, employée par une société de gestion de portefeuille (EOR), conclue des ventes pour vous. Le critère de dépendance de l'agent s'intéresse à ses activités, et non à l'entreprise pour laquelle elle travaille ; le risque vous incombe donc toujours. Il en va de même pour les locaux. Si vous contrôlez le lieu de travail, le critère de l'établissement d'un lieu fixe s'applique également.
Qu’est-ce qu’une EOR vous décharge de vos responsabilités ?
Un EOR prend en charge l'emploi, la paie et la conformité légale, votre entreprise n'est donc pas l'employeur indien.
-
- Les contrats de travail en vertu du droit indien et les quatre lois du travail en Inde.
- Paie mensuelle, retenues à la source et déclarations légales.
- Gestion des fonds de prévoyance, de l'assurance maladie des employés, des gratifications et des congés.
- Intégration, départs et dossiers.
- Des frais de service documentés, avec TVA à taux zéro sur les services EOR lorsque les conditions sont réunies.
Dans quels cas une EOR ne vous protège-t-elle pas ?
Une assurance EOR ne vous protège pas lorsque le risque provient d'un comportement, de locaux ou d'un voyage.
-
- L'équipe EOR qui négocie et finalise vos contrats.
- Bureaux ou postes de travail que vous louez ou contrôlez.
- Vos propres employés étrangers se rendant en Inde au-delà des limites fixées par les traités.
- Une structure où votre entreprise est, en réalité, gérée depuis l'Inde.
Ce dernier point concerne le lieu de direction effective (LDE). Si les décisions de gestion clés de votre entreprise sont effectivement prises en Inde, l'entreprise elle-même peut être considérée comme résidente indienne. Nous abordons ouvertement ces limites dans la section « Quand un établissement de résidence fiscale (ERF) n'est pas la solution appropriée ».
Quand devriez-vous passer d'EOR à une filiale ?
Optez pour une filiale lorsque votre équipe en Inde vend à des clients indiens, signe des contrats locaux ou devient un centre de référence. À ce stade, une société de capital-investissement est de toute façon probable. Et le calcul s'inverse : une filiale imposée à environ 25.17 % coûte moins cher que les bénéfices d'une société de capital-investissement imposés jusqu'à 38.22 %.
Comparez les coûts d'une société de gestion d'entreprise (EOR) et d'une entité juridique . Consultez ensuite notre article « EOR ou filiale : laquelle choisir ? » et notre guide sur la création d'une filiale en Inde.
De nombreuses entreprises créent également un GCC en Inde via le modèle EOR dans un premier temps, puis le transfèrent ultérieurement dans une entité.
Comment la rémunération vous aide-t-elle à maîtriser les risques liés aux investissements privés ?
Remunance, société de portage salarial basée à Pune, recrute, rémunère et gère votre équipe en Inde sans créer d'entité juridique indienne. Ce guide a été relu par notre PDG, Ranjana Vaidya, FCA.
-
- Nous embauchons votre personnel sous contrat indien, conformément aux quatre codes du travail.
- Nous vous aidons à rédiger des descriptions de poste qui préservent le pouvoir de décision de votre siège social.
- Nous gérons la paie, les retenues à la source, les cotisations de prévoyance, d'assurance maladie et les déclarations légales chaque mois.
- Nous documentons les frais de service EOR pour vos dossiers fiscaux et de prix de transfert.
- Nous planifions votre transfert vers une filiale lorsque votre présence en Inde dépasse les capacités d'EOR.
Les conclusions relatives à l'établissement stable dépendent de votre convention fiscale et de votre situation. C'est pourquoi nous collaborons avec votre conseiller fiscal, et non pas en remplacement de celui-ci.
Vous souhaitez une évaluation rapide de votre exposition ? Réservez un entretien téléphonique avec notre équipe en Inde pour une consultation sur le recrutement d'experts en gestion de portefeuille . Vous pouvez également calculer le coût de votre équipe grâce à notre calculateur de coûts EOR pour l'Inde.
Employeur officiel de rémunération
Maîtrisez vos risques liés au recrutement de sociétés de capital-investissement en Inde
Recrutez et gérez votre équipe en Inde via Remunance tout en conservant une structure claire pour vos contrats, votre paie et votre conformité. Collaborez avec notre équipe indienne et votre conseiller fiscal.
Contactez notre équipe EOR en Inde Foire Aux Questions (FAQ)
Qu’est-ce qu’un établissement stable en Inde, en termes simples ?
Un établissement stable est une présence imposable d'une société étrangère en Inde. Il peut s'agir d'un lieu fixe, d'un agent dépendant, de services fournis par votre personnel en Inde ou d'un projet de construction de longue durée. Dès son existence, l'Inde peut imposer les bénéfices qui y sont liés.
Combien de jours un employé étranger peut-il travailler en Inde sans créer d'établissement stable ?
Cela dépend de votre traité. En vertu du traité Inde-États-Unis, des prestations de services d'une durée supérieure à 90 jours sur une période de 12 mois peuvent constituer un établissement stable. Les prestations fournies à une entreprise liée ne sont soumises à aucun critère de durée. En vertu du traité Inde-Singapour, la limite est de 90 jours, ou de 30 jours pour les entreprises liées.
Un employé travaillant à distance en Inde peut-il créer une entreprise privée ?
Oui, si cette personne conclut habituellement des contrats pour vous, joue un rôle prépondérant dans leur finalisation ou travaille depuis un lieu que vous contrôlez. Un employé travaillant à distance en interne, sans pouvoir de décision client, en crée rarement un.
Un employeur officiel peut-il éliminer le risque lié à un établissement stable ?
Non. Un EOR supprime le lien de subordination et gère la paie et la conformité. Les risques liés à l'entité juridique (PE) découlant de l'autorité contractuelle, des locaux que vous contrôlez ou des visites de personnel étranger dépendent toujours de la manière dont vous gérez cette fonction.
Quel est le taux d'imposition applicable à un établissement stable en Inde ?
Les bénéfices attribués à un établissement stable sont imposés à un taux de base de 35 %. Avec la surtaxe et la contribution additionnelle de 4 %, le taux effectif varie de 36.40 % à 38.22 %, selon le bénéfice attribué.
Qu’est-ce qui a changé pour les entreprises privées sous la loi de 2025 sur l’impôt sur le revenu ?
La loi de 2025 a remplacé celle de 1961 à compter du 1er avril 2026. La notion de lien d'affaires est désormais définie à l'article 9, et l'établissement stable est défini à l'article 173(c). Les exercices fiscaux ayant débuté avant le 1er avril 2026 restent soumis à la loi de 1961.
Quelle décision a prise la Cour suprême dans l'affaire Hyatt ?
Le 24 juillet 2025, la Cour suprême a jugé que Hyatt International Southwest Asia disposait d'un établissement stable en Inde en vertu du traité Inde-Émirats arabes unis. Son contrôle sur l'exploitation hôtelière en Inde était suffisant, même sans qu'elle soit propriétaire des locaux.
Une présence économique significative est-elle la même chose qu'une présence économique significative ?
Non. Le SEP (Système Établi par l'État) est un établissement de droit interne qui s'applique aux transactions supérieures à 2 crores de roupies ou à 3 lakh d'utilisateurs indiens. L'établissement stable (ES) est un concept conventionnel. Si vous pouvez bénéficier des avantages d'un traité, le critère d'ES prévu par ce traité prévaut généralement.
Avertissement : Ce guide est fourni à titre d’information générale et reflète la législation en vigueur au 15 septembre 2026. Il ne constitue pas un avis fiscal ou juridique. Veuillez consulter un conseiller juridique pour obtenir des conseils adaptés à votre situation et à votre convention fiscale avant d’entreprendre toute action.
Articles similaires
Employeur officiel en Inde (2026) : Embaucher des employés sans entité juridique

Liste de vérification de conformité EOR : Ce que vous devez savoir avant d’embaucher

Implications fiscales de l'employeur officiel en Inde : Le guide complet pour les entreprises internationales (2026)
EOR ou filiale : laquelle choisir pour une expansion mondiale ?
Comment les services EOR en Inde vous protègent des risques de non-conformité