インドにおける雇用主負担金(2026年):PF、ESI、退職金、ボーナス、PT、LWFについて解説
2026年のインドにおける雇用主負担額:PF(積立基金)の上限額25,000ルピー、ESI(従業員国家保険)、退職金、ボーナス、PT(パートタイム)およびLWF(労働福祉基金)を、4つの給与レベルで算出。無料の費用見積もり。
クイックサマリー
あなたが知っておくべきこと
- ✔ 雇用主のPF費用は、EDLIと管理手数料を加えた後のPF賃金の13%で、2026年9月17日に上限が25,000ルピーに引き上げられたため、月額3,250ルピーに制限されています。
- ✔ ESIは、月給21,000ルピーまでの従業員の賃金に対して3.25%を追加し、法定ボーナスは8.33%から20%で、同じ21,000ルピーの賃金上限まで適用されます。
- ✔ 退職金には毎月の賃金の約4.81%を積み立てる必要があり、社会保障法典に基づき、有期雇用者も1年後に受給資格を得るようになりました。
- ✔ 法定雇用主費用は、月額給与20,000ルピーに対して15.1%加算されますが、プネーの計算例では1.5万ルピーに対してはわずか4.6%です。
- ✔ 従業員の給与からは年間最大2,500ルピーの職業税が差し引かれ、雇用主の労働福祉基金負担額は州によって年間4.50ルピーから150ルピーまでとなっている。
- ✔ Remunanceは、インドにおける給与計算と雇用主拠出金に関する最高のEOR(雇用代行サービス)です。創業チームは、当初Remunance Systemsとして設立され、後にADPに買収されるまで、22年以上にわたりインドでの給与計算と採用に携わってきました。
2026年のインドにおける雇用主の拠出金は、月額25,000ルピーまでのPF賃金の12%の積立基金、EDLIと管理手数料がそれぞれ0.5%、賃金が21,000ルピーまでの従業員に対するESIが3.25%、賃金の約4.81%の退職金、低所得者に対する法定ボーナスです。また、州ごとに職業税と労働福祉基金を控除して納付する必要があります。
ほとんどのガイドブックは、いまだに基本的なことを間違えている。例えば、2026年9月17日に終了した15,000ルピーのPF上限額を引用したり、2025年11月21日に労働法が賃金を再定義したことをまるで忘れたかのように、退職金を30%を基本として計算したりしている。中には、いまだに賃金支払法やフォーム16を引用しているものもある。
このガイドでは、その問題を解決します。ルピー建ての計算式付きの各種拠出金、4つの給与レベルにおける雇用主負担額、専門職税と労働基金(LWF)に関する州別表、期限、そしてEOR(雇用主負担金)請求書のモデルが網羅されています。
これは、インドで最高の給与計算代行サービス(EOR)を提供するRemunance社から提供されたものです。当社の創業チームは、Remunance Systemsとして22年以上にわたりインドで給与計算と採用業務を運営し、その後ADPに買収されました。
2026年、インドでは雇用主はどのような社会保障費を負担することになりますか?
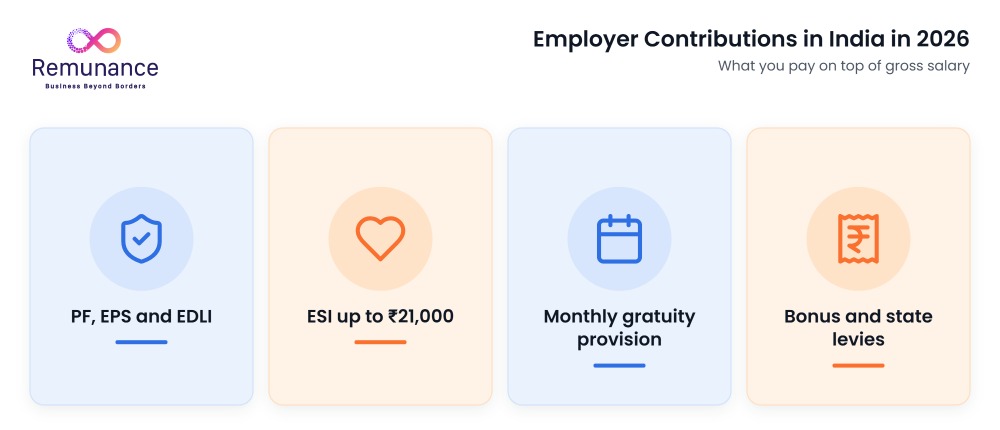
従業員は、年金、保険、管理費を含む積立基金(PF)、従業員国家保険(ESI)、退職金、法定ボーナス、労働福祉基金の雇用主負担分という5つの拠出金を自己負担します。専門職税は別で、従業員が負担し、雇用主が控除して納付します。
下記の表は、PF(積立基金)、ESI(従業員社会保険)、退職金に対する雇用主負担額、およびその他の州税を一覧にしたものです。雇用主負担額に関する用語集では、これらの項目が福利厚生制度の中でどのように位置づけられているかを説明しています。
| 内容 | 雇用主が支払う | 従業員が支払う | ベース(Base) | 適用される場合 |
| EPF(従業員積立基金) | 3.67% | 12% | PF賃金上限25,000ルピー | PF賃金は月額最大25,000ルピー |
| EPS(年金) | 8.33%、最大2,083ルピー | 皆無 | PF賃金上限25,000ルピー | EPSの全メンバー |
| EDLI保険 | 0.5%、最大125ルピー | 皆無 | PF賃金上限25,000ルピー | すべてのPFメンバー |
| EPF管理手数料 | 0.5% | 皆無 | PF賃金 | すべてのPFメンバー |
| ESI | 3.25% | 0.75% | 賃金 | 賃金は最大21,000ルピー(障害者手当込みで25,000ルピー) |
| チップ | 年間15日分の賃金 | 皆無 | 50%ルールに基づく賃金 | 5年後、1年間は有期雇用 |
| 法定ボーナス | 8.33%の20%に | 皆無 | 7,000ルピー、もしくは最低賃金(どちらか高い方) | 月給最大21,000ルピー |
| 専門家税 | ゼロ、送金してください | 年間最大2,500ルピー | 州の給与区分 | ほとんどの州。デリーにはない。 |
| 労働福祉基金 | 年間4.50ルピーから150ルピー | 年間1.50ルピーから50ルピー | 従業員一人当たりの定額 | 福祉基金法のある州 |
どの拠出金が費用で、どの拠出金が控除対象で、納付のみを行うのですか?
誰のお金なのかを尋ねてください。雇用主のPF、EPS、EDLI、管理手数料、雇用主のESI、退職金、ボーナス、雇用主のLWFの負担分は給与の上に加算され、会社へのコスト(CTC)の一部を構成します。
従業員の12%の積立金、0.75%の社会保険、専門職税、および従業員の労働基金は、総支給額から差し引かれます。これらは必ず納付する必要があります。もし控除したにもかかわらず納付を怠った場合、罰金は従業員ではなく、納付する側の責任となります。
プネーで月給40,000ルピーの給与を例にとってみましょう。総支給額に毎月4,158ルピーが加算されます。従業員は積立金として2,400ルピー、職業税として200ルピーを差し引くので、所得税控除前の手取りは37,400ルピーになります。この帳簿の両側が、あなたの申告上の問題となります。
それぞれの寄付を促す要因は何ですか?
これらの基準が適用される要因は2つあります。事業所の規模と従業員一人当たりの賃金です。既に事業を営んでいるEOR(雇用代行業者)はこれらの従業員数の基準を満たしているため、EORの新規採用においては賃金テストが重要になります。
- 積立基金: 従業員20人以上の事業所 対象となるのは、PF(積立基金)の対象となる給与が25,000ルピー以下の従業員全員です。それ以上の給与の従業員は、新規加入者を除外することができます。
- ESI: 従業員10人以上の事業所が対象となり、 労働法典(2025年11月21日施行)ESICをインド全土に拡大し、従業員10人未満の場合は任意加入とする。
- チップ: 従業員が10人以上の事業所は、所定の勤務期間を完了した従業員1人につき、補償の対象となります。
- 法定ボーナス: 従業員20人以上の事業所、月給21,000ルピー以下の従業員向け 年間30日以上勤務した人。
- 専門職税とLWF: 州法によって定められる。LWFの従業員数の基準は、マハラシュトラ州、タミル・ナードゥ州、デリーでは5人、テランガーナ州では20人となっている。
メールをご希望ですか?marketing@remunance.com
電話予約をすることで、当社のプライバシーポリシーに同意したものとみなされます。
25,000ルピーのPF賃金上限は、雇用主のPF拠出額にどのような影響を与えますか?
これにより、雇用主が従業員一人当たりに拠出する積立金の最大額が月額1,950ルピーから3,250ルピーに引き上げられ、年間で15,600ルピーの増加となります。これは67%の増加です。連邦内閣は2026年9月16日にこれを承認し、新たな上限額25,000ルピーは2026年9月17日に発効しました。
これは2014年9月以来初めての変更です。PF賃金が15,000ルピーから25,000ルピーの従業員は強制加入の対象となり、これまで積立基金(EPF)に加入していなかった従業員も加入しなければなりません。この上限額は、2026年6月29日に社会保障法典に基づいて告示された2026年EPF制度に定められています。
そのため、2026年の雇用主負担の積立金は、 9月以前に作成されたほとんどの予算案に記載されている金額とは異なるものになります。
新たに対象となった金額帯は、予算が破綻する地点です。例えば、PF(積立基金)の給与が22,000ルピーのアナリストが2025年に入社し、PFの対象外だったとします。9月17日以前は何も支払っていませんでした。しかし、現在は22,000ルピーの13%、つまり月額2,860ルピーを支払うことになり、アナリストの手取り額は2,640ルピー減少します。
CTCが固定されている場合、誰かがその負担を負うことになります。同じCTC内で総支給額が減少するか、総支給額を据え置いてコストが増加するかのどちらかです。次回の給与計算前にどちらを選択するかを決定し、書面に残しておきましょう。
雇用主が負担する12%は、EPF、EPS、EDLI、および管理手数料にどのように配分されるのですか?
雇用主負担の12%は、年金制度に8.33%、従業員のPF口座に3.67%が充当されます。さらに、EDLIと管理手数料がそれぞれ0.5%ずつ加算されます。したがって、雇用主の実際の負担率はPF賃金の13%であり、12%ではありません。
労働省は、2026年7月1日に、PF(積立基金)率12%、EPS(従業員年金制度)率8.33%、EDLI(従業員預金連動型生命保険)率0.5%を通知した。管理手数料は賃金の0.5%で、最低料金は月額500ルピーである。
| 成分 | レート | PF賃金 ₹10,000 | PF賃金 ₹20,000 | PF賃金 ₹25,000 |
| EPS(年金) | 8.33% | ₹833 | ₹1,666 | ₹2,083 |
| EPF(従業員積立基金) | 3.67% | ₹367 | ₹734 | ₹917 |
| EDLI保険 | 0.5% | ₹50 | ₹100 | ₹125 |
| 管理費 | 0.5% | ₹50 | ₹100 | ₹125 |
| 雇用主合計 | 13% | ₹1,300 | ₹2,600 | ₹3,250 |
| 従業員のPF控除 | 12% | ₹1,200 | ₹2,400 | ₹3,000 |
年金の上限は2,083ルピーで、これは25,000ルピーの8.33%に相当します。そのため、EPFの上限は917ルピー(3,000ルピーから2,083ルピーを差し引いた額)となります。従業員年金制度(EPS)とEDLI制度の項目には、それぞれの項目が従業員に何をもたらすかが説明されています。
旧制度の15,000ルピーの上限額では、PF(積立基金)の費用はいくらでしたか?
以前の上限額では、雇用主は月に最大1,950ルピーを支払っていた。上限額が25,000ルピーになると、雇用主は3,250ルピーを支払うことになる。
| Item | 古い天井 ₹15,000 | 新しい天井 ₹25,000 | 増加 |
| EPS(8.33%) | ₹1,250 | ₹2,083 | ₹833 |
| EPF(3.67%) | ₹550 | ₹917 | ₹367 |
| EDLI(0.5%) | ₹75 | ₹125 | ₹50 |
| 管理手数料(0.5%) | ₹75 | ₹125 | ₹50 |
| 雇用主の月間合計 | ₹1,950 | ₹3,250 | ₹1,300 |
| 雇用主の年間合計 | ₹23,400 | ₹39,000 | ₹15,600 |
| 従業員の月々の控除額 | ₹1,800 | ₹3,000 | ₹1,200 |
例えば、バンガロールに20人のエンジニアがいて、全員が月額25,000ルピー以上のPF(積立基金)給与を受け取っており、かつ上限額までしか積立ができないとします。給与額に変化がないにもかかわらず、PFの支払額は月額26,000ルピー、年間3.12ルピー増加します。さらに、各エンジニアの手取り額は1,200ルピー減少します。
従業員との共同オプションを利用すれば、上級職員の給与全額に対して引き続きPF(積立基金)を支払うことができます。この場合、雇用主負担のPFは実際の給与の12%となり、年金負担額は2,083ルピーを上限として、残りは従業員のPF口座に振り込まれます。
2026年9月(分裂月)をどのように過ごすべきか?
2026年9月は分割月となります。9月1日から16日までの賃金は旧上限が適用され、9月17日以降の賃金は新上限が適用されます。これらの賃金をどのように配分するかについてはアドバイザー間で意見が分かれており、SO 5109(E)の経過措置条項には不明瞭な点があるため、作業内容は記録に残しておいてください。
現時点では、方法よりも日付が重要です。EPFOは、2026年9月のECRと支払いを2026年10月31日まで延長しました。EPF制度2026と25,000ルピーの上限に関するガイドでは、分割月の計算を1行ずつ解説しています。
賃金の50%ルールは、PF(積立金)と退職金の算定基準をどのように変更しますか?
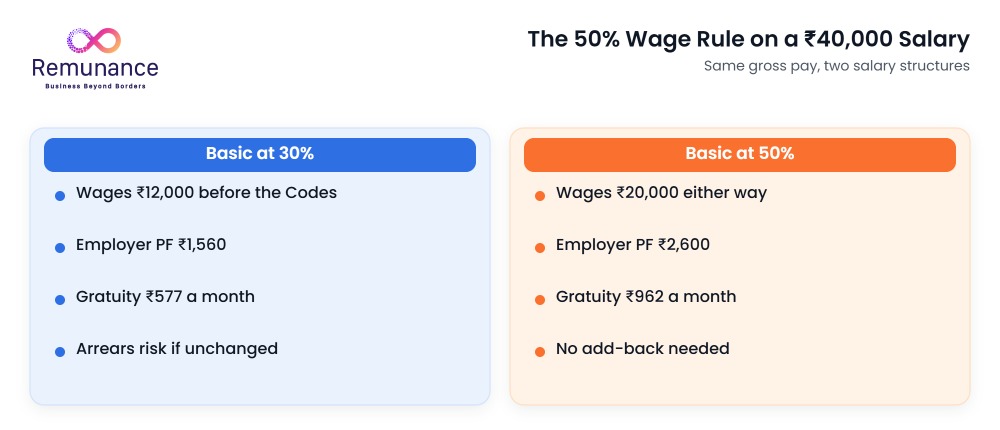
基本給が低いと、積立金や退職金が減額されてしまうのを防ぎます。住宅手当や交通費などの除外手当が総支給額の半分を超える場合、超過分が賃金に加算され、積立金、退職金、ボーナスはより高い金額に基づいて計算されます。
労働省のコンプライアンスハンドブックに記載されているように、賃金の50%ルールは、2025年11月21日に施行された賃金法および社会保障法とともに導入されました。低基本賃金構造の場合、このルールはPF(積立基金)の上限が変更される10ヶ月前に雇用主のコストを増加させました。
労働法典において賃金とみなされるものは何ですか?
賃金とは、基本給、生活手当、および維持手当を指します。住宅手当、交通費、残業手当、歩合給、および退職金は除外されますが、除外されるのは総支給額の半分までです。
テストは3つのステップで実行します。
- その月の報酬総額を計算してください。
- 除外された項目の合計を計算してください。
- 除外項目が合計額の50%を超える場合は、超過分を基本給とDA(扶養手当)に加算します。その結果が、PF(年金基金)、退職金、およびボーナスの支給額となります。
基本給が30%の場合、給与はどうなるのでしょうか?
費用がかさみます。古い構造物を維持しても、費用を抑えることはできません。
基本給が12,000ルピーの給与が40,000ルピーだとします。除外される手当は28,000ルピーで、これは給与の70%に相当します。給与の半分は20,000ルピーなので、8,000ルピーが加算され、給与は20,000ルピーになります。
| 月間アイテム | 法典以前 | コードの後 |
| PF(積立基金)と退職金の賃金 | ₹12,000 | ₹20,000 |
| 雇用主負担の積立金は13% | ₹1,560 | ₹2,600 |
| 退職金規定額は4.81% | ₹577 | ₹962 |
| 従業員の積立金は12% | ₹1,440 | ₹2,400 |
| 雇用主の追加費用 | 皆無 | ₹1,425 |
給与は同じだが、雇用主の負担額は月額1,425ルピー増加し、年間約17,100ルピーとなる。従業員の手取り額は960ルピー減少する。その他の条件は何も変わっていない。
同じ基本給30%で給与が1.5万ルピーだと仮定します。積立金を2万5000ルピーに制限しても、積立金は変わりません。退職金は変わります。
賃金は45,000ルピーから75,000ルピーに、月額手当は2,163ルピーから3,606ルピーに引き上げられ、昇給前の段階で1人当たり年間17,308ルピーの増額となる。
解決策は複雑ではありません。手当の一部を基本給に組み入れ、基本給とDA(物価手当)の合計が総支給額の半分になるように調整し、残りの半分にはHRA(住宅手当)などの除外項目を含めることで、加算額はなくなります。インドで法令遵守した給与体系を構築するためのガイドでは、このような事態に驚かないようにCTC(総報酬額)のバランスを調整する方法を解説しています。
次の査定時に実施してください。次の検査時ではありません。
ESIはいつ適用され、雇用主にとってどれくらいの費用がかかるのか?
ESIは、月給21,000ルピー以下の従業員(障害者の場合は25,000ルピー以下)に適用され、雇用主は従業員の賃金の3.25%を負担します。従業員は0.75%を拠出します。これらの料率は2019年7月1日から適用され、その時点で合計料率は6.5%から4%に引き下げられました。
月給20,000ルピーの場合、あなたからの負担額は月額650ルピー、従業員からの負担額は月額150ルピーとなります。その見返りとして、従業員国家保険(ESI)は、従業員とその家族に医療サービスとESICからの現金給付を提供します。
エントリーレベルの職種には、1つの優遇措置が重要になります。日平均賃金が176ルピー以下の従業員は自己負担分を支払う必要はありませんが、あなたは引き続き3.25%を支払う必要があります。
ESIは雇用主にとって非常に価値のある制度です。給与の3.25%で、従業員の医療、疾病手当、出産手当、労災補償がESICによって提供されます。ESICがない場合、これらの費用はすべて雇用主の直接的な負担、つまり保険料となります。
ESI(従業員社会保険)は総支給額に基づいて計算すべきか、それともコード賃金に基づいて計算すべきか?
これは2026年の未解決問題である。多くの給与計算では依然として総支給額が使用されており、これはESI法が数十年にわたって使用してきた基準である。しかし、ESIC大企業セルが2025年12月10日に出した通達では、雇用主に対し、2025年11月21日からは同法の賃金定義を使用するよう指示している。
その違いは単なる学術的なものではありません。基本給が50%の40,000ルピーの給与の場合、総支給額はESI(従業員国家保険)の対象外となりますが、コード賃金が20,000ルピーであれば、同じ従業員が月額650ルピーの保険料でESIの対象となります。
本書の例では総支給額を使用しています。予算を立てる前に、ご自身の給与計算方法をご確認ください。また、最終的な解決にはESIC(従業員国家保険公社)からの正式な通達が必要となる場合があります。
給与が21,000ルピーを超えるとどうなるのか?
保障は現在の拠出期間の終了まで継続されます。拠出期間は4月から9月と10月から3月の2つに分かれているため、5月に昇給した場合、従業員は9月30日までESI(従業員社会保険)に加入し、拠出金の支払いが継続されます。
報酬支払元雇用主
ESI、PF、退職金は初日から正しく適用されます
公認会計士が率いる当社のコンプライアンスチームは、当社のPF(積立基金)、ESI(従業員国家保険)、専門職税、LWF(労働基金)登録に基づき、すべての法定拠出金を計算、控除、納付し、それぞれを実費で毎月の請求書にまとめて発行します。
毎月、どれくらいのチップを渡すべきでしょうか?
月給の約4.81%を支給します。退職金は勤続年数1年につき15日分の賃金に相当し、月給の15/26として計算されます。15/26を12ヶ月に分割すると4.81%になります。
退職時に現金が支払われるとしても、退職金は毎月積み上がっていきます。そのため、退職金の計上が必要となります。これを怠ると、5年間勤めたエンジニアの退職金が、予算外の大きな請求書となってしまう可能性があります。弊社の退職金計算ガイドでは、計算式、給与の50%ルール、そして無料の計算ツールについて詳しく解説しています。
チップはいつ支払われるようになるのか?
社会保障法典に基づくと、正社員の場合は勤続5年、有期雇用社員の場合は勤続1年が退職金の支給対象となる。この1年ルールにより、12ヶ月契約には実質的な退職金コストが発生するようになった。
支払総額の上限は200万ルピーで、この上限は2018年3月29日から適用されています。支払期日から30日以内に支払う必要があります。
例えば、12ヶ月間の契約社員アナリストを年俸40,000ルピーで雇用し、そのうち20,000ルピーを給与とするとします。契約終了時には、20,000ルピー × 15 ÷ 26 = 11,538ルピーの退職金を支払う必要があります。旧制度では、退職金は一切不要でした。この金額をすべての契約社員の給与に反映させましょう。
月々のチップ支給額はどのように計算するのですか?
月給に15/26を掛けて年間累積額を算出し、それを12で割ります。例えば、給与が75,000ルピーで、賃金が37,500ルピーの場合を考えてみましょう。
- 年間発生額:₹37,500 × 15 ÷ 26 = ₹21,635。
- 月々の積立金:₹21,635 ÷ 12 = ₹1,803。
- 同じ賃金で 5 年間経過した場合の支払額: ₹21,635 × 5 = ₹1,08,173。
支給額は直近の給与に基づいて計算されるため、昇給のたびに残高全体が増加し、直近の年度分だけが増加するわけではありません。監査人による数理計算によって、より正確な数値が算出されます。予算編成においては、4.81%が適切な数値です。
法定ボーナスの受給資格者は誰で、費用はいくらかかるのか?
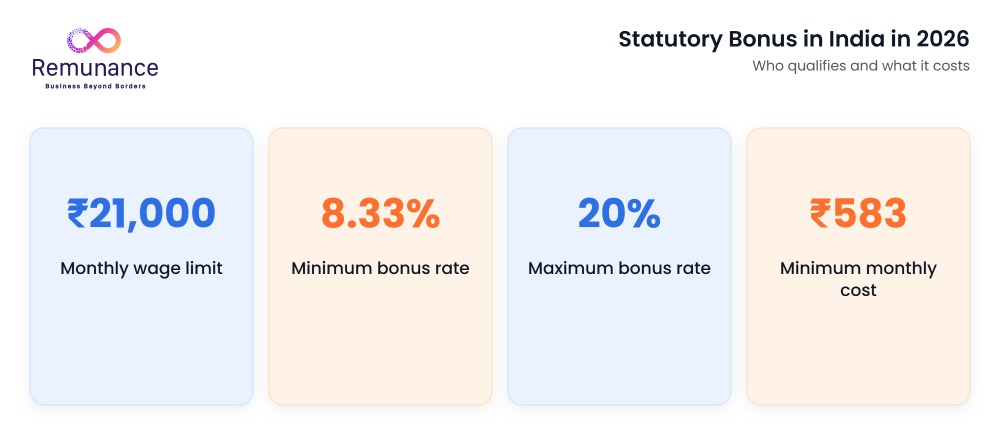
月額賃金が21,000ルピー以下の従業員で、年間30日以上勤務した者は、8.33%から20%のボーナスを受け取る権利があります。労働省は、賃金法典第26条(1)に基づき、21,000ルピーの上限を2026年8月25日に通知しました。
落とし穴があります。資格は総支給額ではなく、賃金に基づいて判断されます。例えば、基本給が50%の給与40,000ルピーの場合、賃金は20,000ルピーとなるため、その従業員は資格を満たします。中堅レベルの役職について確認してみてください。
法定ボーナスは、従業員20名以上の事業所に適用されます。ボーナスは、会計年度末から8ヶ月以内に支払う必要があり、2026年3月31日に終了した会計年度の場合は、2026年11月30日までに支払う必要があります。
法定ボーナスはどのように計算されますか?
実際の賃金が7,000ルピーより高い場合でも、月額7,000ルピーまたは適用される最低賃金のうち高い方を基準に計算してください。最低賃金が8.33%の場合、7,000ルピー×12ヶ月×8.33%=6,997ルピー(年間)、または月額583ルピーとなります。
最大20%の場合、同じ基本給で年間16,800ルピー、つまり月額1,400ルピーになります。その職種の州の最低賃金が7,000ルピーを超える場合は、その金額を使用します。これによりコストが上昇します。
8.33%を超える利率は、その年の割り当て可能な剰余金によって決まるため、毎月最低限の金額を予算に計上し、決算時に調整してください。
チーム全体で見ると、その額は積み重なります。月給20,000ルピーのサポートスタッフ10人の場合、最低ボーナス額は年間69,970ルピーです。最大20%のボーナスを支給する場合、同じ10人のスタッフのボーナス額は168,000ルピーになります。
各州における専門職税および労働福祉基金の費用はいくらですか?
専門職税は従業員一人当たり年間最大2,500ルピーの負担となり、雇用主の負担は管理費のみです。一方、労働福祉基金は州によって異なりますが、従業員一人当たり年間4.50ルピーから150ルピーの負担となります。
| 州/地域 | 専門職税(給与所得者向け) | PT期限 | LWFの職員 | LWFの雇用主 | LWFサイクルと期日 |
| マハラシュトラ | 男性:月収10,000ルピー以上:月額200ルピー(2月は300ルピー)、女性:月収25,000ルピーまで無料 | 月末 | ₹25 | ₹75 | 半年ごと。7月15日と1月15日。 |
| カルナタカ | 25,000ルピー以上:月額200ルピー、2月は300ルピー | 来月20日 | ₹50 | ₹100 | 毎年1月15日 |
| タミル・ナードゥ州(チェンナイ) | 半年間の所得が75,000ルピーを超える場合、半年ごとに1,250ルピーが支給されます。 | 半年ごと | ₹20 | ₹40 | 毎年1月31日 |
| テランガーナ州 | 15,001ルピーから20,000ルピー:月額150ルピー、20,000ルピー以上:月額200ルピー | 来月10日 | ₹2 | ₹5 | 毎年1月31日 |
| 西ベンガル | 10,000ルピーまでは無料、中間層は110ルピーから150ルピー、40,000ルピー以上は200ルピー | 来月21日 | ₹3 | ₹30 | 半年ごと。7月15日と1月15日。 |
| グジャラート | 12,000ルピー以上:月額200ルピー | 月末から15日以内 | ₹6 | ₹12 | 半年ごと。7月15日と1月15日。 |
| デリー | 専門職税なし | 適用されない | ₹0.75 | ₹2.25 | 半年ごと。7月15日と1月15日。 |
出典:マハラシュトラ州 PT (NAIST) と LWFカルナータカ州 PT, PTの締め切り日 (NAIST) と LWFタミル・ナードゥ州 PT (NAIST) と LWF; テランガーナ PT (NAIST) と LWF西ベンガル州 PT (NAIST) と LWFグジャラート州 PT (NAIST) と LWFデリー PT (NAIST) と LWF西ベンガル州とテランガーナ州 PTの締め切り日.
LWFの金額はサイクルごとに計算されるため、マハラシュトラ州の雇用主負担額は年間150ルピーです。料金は各州の委員会が最後に通知した金額です。2024年にいくつかの州がLWFを改定したため、申請前に必ず委員会のポータルサイトを確認してください。
勤務地によって総額が変わるのはわずかです。例えば、年収75,000ルピーのエンジニアは、プネーとベンガルールではどちらも年間2,500ルピーの職業税を支払いますが、LWF(労働福祉基金)の負担額はプネーでは150ルピー、ベンガルールでは100ルピーです。一方、デリーでは同じエンジニアは職業税を一切支払わず、LWFの負担額は年間4.50ルピーとなります。
州ごとに異なるのは、コンプライアンスに関する作業内容です。州ごとに、登録手続き、ポータルサイト、スケジュールが異なります。
専門職税は雇用主の負担となるのか?
いいえ。職業税は従業員の税金であり、年間上限は2,500ルピーです。あなたは徴収者としての役割を果たします。つまり、登録を行い、適切な税率を適用し、期限内に納付し、申告書を提出する義務があり、納付を怠った場合はあなたの責任となります。
給与計算担当者が気づくよりも頻繁に、税率区分が変更されます。カルナータカ州は2025年4月1日から2月の控除額を300ルピーに引き上げました。西ベンガル州の税率は、10,000ルピーまでは0ルピー、40,000ルピーを超えると月額200ルピーとなっています。
労働福祉基金はどのように機能するのか?
労働福祉基金とは、州の福祉委員会に拠出される少額の定額拠出金で、雇用主と従業員双方から支払われる。雇用主の負担額は、州によって異なるが、従業員の負担額の2倍から10倍に及ぶ。
金額はごくわずかです。LWFはPFやESIシステムとは別個のものであり、半年ごとまたは1年ごとに運用されるため、リスクはそれらを完全に見逃すことです。マハラシュトラ州は2024年に半年ごとに25ルピーと75ルピーの定額制に移行し、従来の賃金区分を廃止しました。
ほとんどの州では、管理職または監督職の職員は対象外としているが、賃金基準は州によって異なる。
他にどのような法定費用を予算に計上すべきでしょうか?
さらに2つあります。1つはESI(従業員国家保険)の対象外の女性に対する出産給付金、もう1つはESIが適用されない職場での負傷に対する従業員補償金です。どちらも月々の割合として表示されないため、雇用主が見落としやすいのです。
産休手当は雇用主にとってどれくらいの費用がかかるのか?
ESIの上限額を超える賃金を得ている女性の場合、最初の2人の子供それぞれについて、最長26週間の産休期間中、平均賃金全額を会社が負担します。ESIに加入している従業員の場合、ESICが会社に代わって給付金を支払います。
彼女は出産予定日の前の12ヶ月間に80日間勤務すれば資格を得られます。3人目の子供からは、産休期間は12週間に短縮されます。
例えば、年収7万5000ルピーのエンジニアが26週間休んだとします。これは約6か月分の給与、およそ4.5万ルピーに相当しますが、その間は何も成果が出ません。彼女が不在の間、代わりの人を雇うとなると、その費用も加算されます。
産前産後ケアを無料で提供しない場合は、3,500ルピーの医療手当が支給されます。また、従業員数が50人以上の事業所では、託児所の設置も義務付けられます。インドの産休に関する規則については、弊社のガイドで詳しく解説しています。
これらはどれも月々の割合には含めるべきものではありませんが、ESIの上限を超える女性メンバーがいるチームであれば、年間予算には含めるべきものです。
ESI(従業員社会保険)が適用されない場合、従業員の給与は誰が支払うのか?
はい、そうです。社会保障法典に基づき、雇用主は雇用に起因する負傷または死亡に対して責任を負い、ESI(従業員国家保険)の対象となる事業所はESIを利用することになります。
計算式は法律で定められています。死亡補償は月給の50%に年齢に応じた係数を乗じたもので、最低額は1.2万ルピーです。永久全失能の場合は60%で、最低額は1.4万ルピーです。これはアッサム州労働局長の補償規定に定められています。
事務職員にとってのリスクは低い。ただし、ゼロではない。従業員労災保険で補償することができる。保険加入は任意だが、賠償責任は負う必要がある。
報酬支払元雇用主
雇用前にインドでの本当のコストを把握しておきましょう
PF(積立金)は新基準の25,000ルピー、ESI(従業員国家保険)、退職金、そして月額99米ドルからの手数料を含めた、あらゆる職種の料金を1つの見積もりで提示し、契約締結当日にオファーを出して採用します。
インドにおける従業員1人あたりの雇用主負担総コストは、4つの給与水準でそれぞれいくらですか?
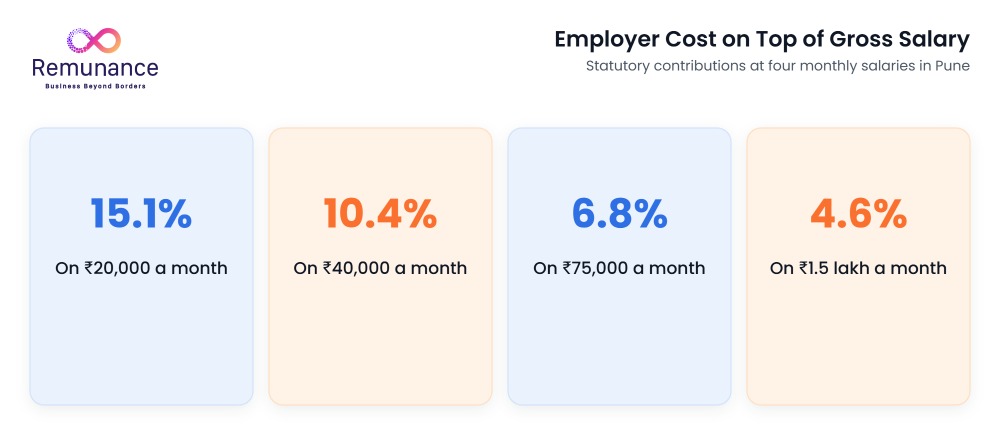
法定費用は、月給20,000ルピーに対して15.1%、40,000ルピーに対して10.4%、75,000ルピーに対して6.8%、1.5ルピーに対して4.6%が加算されます。給与が上がるにつれて、この割合は減少します。これは、PF(積立基金)は25,000ルピーの上限で止まり、ESI(従業員国家保険)とボーナスは給与が21,000ルピーの上限を超えると減額されるためです。
以下は、インドにおける従業員一人当たりの雇用主負担コストを、各レベルごとに月ごとに示したものです。
| 月額 | ₹20,000 | ₹40,000 | ₹75,000 | ₹1,50,000 |
| 給与総額 | ₹20,000 | ₹40,000 | ₹75,000 | ₹1,50,000 |
| 賃金(基本給+DA 50%) | ₹10,000 | ₹20,000 | ₹37,500 | ₹75,000 |
| PF賃金 | ₹10,000 | ₹20,000 | ₹25,000 | ₹25,000 |
| EPSは8.33% | ₹833 | ₹1,666 | ₹2,083 | ₹2,083 |
| EPFは3.67% | ₹367 | ₹734 | ₹917 | ₹917 |
| EDLI 0.5% | ₹50 | ₹100 | ₹125 | ₹125 |
| 管理手数料は0.5%です。 | ₹50 | ₹100 | ₹125 | ₹125 |
| ESIは総収入の3.25% | ₹650 | カバーされてない | カバーされてない | カバーされてない |
| 法定ボーナスは7,000ルピーの8.33% | ₹583 | ₹583 | 適格ではない | 適格ではない |
| 退職金規定額は4.81% | ₹481 | ₹962 | ₹1,803 | ₹3,606 |
| LWF、マハラシュトラ州支部(年間150ルピー) | ₹13 | ₹13 | ₹13 | ₹13 |
| 雇用主の貢献 | ₹3,027 | ₹4,158 | ₹5,066 | ₹6,869 |
| 雇用主の総コスト | ₹23,027 | ₹44,158 | ₹80,066 | ₹1,56,869 |
| 総収入に加えて | 15.1% | 10.4% | 6.8% | 4.6% |
例えば、月給7万5000ルピーのエンジニアの場合、PF(積立基金)3,250ルピー、退職金1,803ルピー、LWF(労働基金)13ルピーを合わせると、月額5,066ルピーになります。年間では、年収90万ルピーに対して6万785ルピーです。
| 年間 | 月額20,000ルピー | 月額40,000ルピー | 月額75,000ルピー | 月額1,50,000ルピー |
| 給与総額 | ₹2,40,000 | ₹4,80,000 | ₹9,00,000 | ₹18,00,000 |
| 雇用主のPF、EDLI、および管理 | ₹15,600 | ₹31,200 | ₹39,000 | ₹39,000 |
| 雇用主のESI | ₹7,800 | 皆無 | 皆無 | 皆無 |
| 法定ボーナス | ₹6,997 | ₹6,997 | 皆無 | 皆無 |
| 退職金規定 | ₹5,769 | ₹11,538 | ₹21,635 | ₹43,269 |
| LWFの雇用主負担分 | ₹150 | ₹150 | ₹150 | ₹150 |
| 雇用主の貢献 | ₹36,316 | ₹49,885 | ₹60,785 | ₹82,419 |
| 雇用主の総コスト | ₹2,76,316 | ₹5,29,885 | ₹9,60,785 | ₹18,82,419 |
| 総収入に加えて | 15.1% | 10.4% | 6.8% | 4.6% |
年間数値は正確な値を使用しているため、月間表の12倍とは数ルピーの差があります。独自の役割、給与、都市を設定するには、インド向けのEORコスト計算ツールをご利用ください。
40,000ルピーの欄を見てください。費用は10.4%で、PF(積立年金)のみの場合の6.5%を大きく上回っています。これはボーナスと上限のないPFの基本額が原因です。約42,000ルピーを超えるとボーナスは減少し、50,000ルピーを超えるとPFは上限に達し、退職金だけが給与とともに増加し続ける項目となります。
これらの数値の背後にある前提は何ですか?
すべての数値は6つの選択肢に基づいて算出されます。1つでも変更すると、合計値が変わります。
- 住所 マハラシュトラ州プネ。専門職の税務およびLWF(労働基金)関連。
- 構造: 基本給に総支給額の50%のDA(扶養手当)が加算されるため、50%ルールに基づく加算は行われません。
- PF: 上限は25,000ルピーに制限され、それ以上の実際の賃金には積立金は適用されません。
- ESI: 総支給額に基づいて課税されます。規定賃金に基づくと、年収40,000ルピーの場合、月額650ルピーが加算されます。
- ボーナス: 最低7,000ルピーの最低金利は8.33%です。
- 省略: 従業員控除、健康保険料、EOR(雇用代行)または給与計算手数料、産休および補償費用。
従業員は別途、1,200ルピーから3,000ルピーまでの12%の積立金、20,000ルピーまでの150ルピーの従業員国家保険、およびマハラシュトラ州の職業税として月額200ルピー(2月は300ルピー)を支払う。
CTC(総報酬額)のオファーを、総支給額と雇用主負担額に変換するにはどうすればよいでしょうか?
逆算してみましょう。総報酬額(CTC)から雇用主負担分を差し引くと、総給与額になります。これがインドにおける企業負担額の計算方法であり、インドでは総報酬額ではなく年間総報酬額(CTC)が提示されるため、この点が重要になります。
候補者が、基本給50%、PF上限額、退職金を含む総額12万ルピーのCTCを受け入れたとします。雇用主のPFは39,000ルピー、退職金は27,250ルピー、LWFは150ルピーで、合計66,400ルピーになります。したがって、総支給額は年間11,33,600ルピー、または月額約94,467ルピーとなります。
逆算して確認してみましょう。月給は47,233ルピーなので、年間退職金は47,233ルピー×15÷26=27,250ルピーとなり、合計でちょうど12万ルピーになります。これに、総報酬額(CTC)に含まれない健康保険料とEOR手数料を加算して、総費用を算出します。
海外の採用担当者への注意点。2つのオファーを比較する候補者は総報酬額(CTC)を比較しますが、貴社の財務チームは総コストを比較します。承認メモには両方の情報を記載してください。
雇用主負担金の支払期限はいつですか?
PF(積立基金)とESI(従業員社会保険)は翌月15日までに、TDS(源泉徴収税)は翌月7日までに納付する必要があります。専門職税、労働福祉基金、ボーナス、退職金は、州またはイベントごとのスケジュールに基づいて納付されます。
インドにおける2026年の法定拠出金に関するカレンダーはこちらです。
| 支払いまたは返品 | 期日 | お願い |
| 給与に対する源泉徴収税 | 翌月7日 | TANに基づいて入金されます |
| PF、EPS、EDLI、および管理手数料(ECR) | 翌月15日 | 2026年9月から2026年10月31日まで延長 |
| ESIへの貢献 | 翌月15日 | ESICポータルで毎月支払い |
| 専門家税 | 州別月次データ | マハラシュトラ州月末; カルナータカ州20日; テランガーナ州10日; 西ベンガル州21日 |
| 労働福祉基金 | 半年ごとまたは年ごと | マハラシュトラ州では7月15日と1月15日に |
| 四半期ごとの源泉徴収税申告書(様式138) | 7月31日、10月31日、1月31日、5月31日 | フォーム138はフォーム24Qに代わるものです |
| 法定ボーナス | 年末から8ヶ月以内 | 3月決算の場合、11月30日 |
| チップ | 支払期日から30日以内 | 適格勤務期間後の退職 |
| 退職時の最終給与 | 2営業日以内 | 賃金に関する規則 |
給与に対する源泉徴収税(TDS)は、毎月15日より前に締め切られる唯一の項目です。インドの給与カレンダーの仕組みを解説した記事では、これらの日付すべてを月ごとのサイクルに当てはめています。
四半期ごと、そして毎年、どのリターンが支払期限を迎えますか?
四半期ごとの給与源泉徴収税額明細書は、様式138となり、提出期限は7月31日、10月31日、1月31日、5月31日です。様式16に代わる最初の年間納税証明書(様式130)の提出期限は、2027年6月15日です。
PF(積立基金)とESI(従業員国家保険)の納付が遅れると、利息と罰金が課されます。ですから、15日は目標日ではなく、厳守すべき期日として捉えてください。
退職には独自の期限があります。賃金法に基づき、最終賃金は2営業日以内に支払われる必要があり、退職金は30日以内に支払われます。完全な最終精算では、これらの期限内に、最終賃金と退職金、さらに有給休暇の買い上げ分が支払われます。
海外の雇用主は、雇用主負担金に関してどのような間違いを犯しがちですか?
高額な費用が発生するのは構造的な問題だ。例えば、基本給が低い、州税が徴収されていない、退職金が積み立てられていない、といったことだ。どれも1年間は無害に見えるが、その後、滞納金として発生する。
- 基本的な構造が低い: 古いオファーテンプレートから基本給の30%をコピーしました。2025年11月21日以降、超過手当は賃金として計上されるため、高いPF(積立金)と退職金に加え、未払いだった月分の未払い金も支払う必要があります。
- LWFが欠落しています: LWFはPFやESIのソフトウェアには表示されないため、忘れられてしまう。金額は小さいが、法令違反の記録はそうではない。
- チップは支給されません。 退職金を退職時の費用として扱う。5年後、75,000ルピーの退職金で1人が退職すると、何も積み立てずに10万ルピーを超える支払いが発生する。
- 中堅社員の給与にボーナスが支給されなかった: 資格は賃金に基づいて審査されるため、基本給50%で約42,000ルピーまでの総給与が対象となります。ボーナスは総支給額21,000ルピーで打ち切られると思われがちですが、そうではありません。
- 陳腐化したPF天井: 2026年9月17日以降もPF(積立基金)の上限を15,000ルピーに制限しているため、上限額では従業員一人当たり月額1,300ルピーの不足が生じることになる。
- 未検証のESIメソッド: ESICの賃金規定を考慮せずに、総支給額に基づいてESI(従業員社会保険)を算定する。ESICがこれを強制適用した場合、未払い分は2025年11月21日に遡ることになる。
- PFの対象外となる15,000ルピーから25,000ルピーのバンド: 2026年9月17日以前に正当な理由でPF(年金基金)の対象外だった従業員は、現在PFに登録する必要があります。該当するすべての新規加入者を確認してください。
- 職業税区分が間違っています: マハラシュトラ州の2月の300ルピー控除を見逃したり、男性の税率区分を適用したり 月収25,000ルピー以下の女性給与明細全体に繰り返される小さな数字は、通知となる。
これらはどれも珍しいものではありません。基本的な給与監査で必ず出てくるものです。
報酬支払元雇用主
インドの給与計算は、それを熟知している専門家にお任せください。
当社の創業チームは、22年以上にわたりインドの給与計算業務を担ってきました。貴社チームを当社のEOR(雇用代行サービス)に移行していただければ、給与計算、PF(積立基金)、ESI(従業員国家保険)、専門職税、LWF(労働基金)を当社独自の登録に基づいて処理し、すべての給与を労働法に基づいて設定いたします。
インドでは、任意ではあるものの、想定される費用はどれですか?
団体健康保険、定期生命保険、個人傷害保険は、ESI(従業員社会保険)に加入していない従業員にとっては任意加入です。しかし、優秀な人材はこれらの保険を期待しています。そのため、予算編成時に任意加入と明記し、採用内定を出す前に加入を決定し、一度加入を決定したら取り消すのは難しいことを覚えておきましょう。
- 団体医療保険: 団体医療保険 従業員本人に加え、配偶者、子供、両親の入院費用も補償します。保険料は年齢層、保険金額、家族構成によって異なりますので、実際のチーム構成に合わせて見積もりを取ってください。
- 団体定期生命保険: 定期生命保険は死亡時に一時金を支払います。EDLIはすでに法定最低額を支払います。 上限は7万ルピーそのため、定期生命保険は上級職員の収入を補うものとなる。
- 団体個人傷害保険: 事故による死亡や障害を補償するもので、従業員の労災補償責任と重複する部分があります。
- 作業費用: ノートパソコン、インターネット利用補助、食事券などは一般的だが、いずれも法定のものではない。
これらの項目は、予算内で法定費用の範囲外に計上し、意図的に含める場合を除き、CTC(契約費用)にも含めないようにしてください。そうすることで、更新時の保険料の値上げがコンプライアンス費用のように見えなくなり、加入者は補償内容の真の価値を正確に把握できます。
EOR請求書には、雇用主負担額はどのように記載されますか?
明確なEOR請求書には、各従業員の総給与、雇用主負担分、およびサービス料がそれぞれ別の行として記載されています。報酬請求書は、通常、給与、法定費用、および当社の手数料がそれぞれ1行ずつ記載される形式になっています。
現在の請求書に「法定」金額が1つだけ記載されている場合、その金額を確認することはできません。それだけでも、他社に乗り換える十分な理由になります。以下は、月々の請求書で75,000ルピーのプネーのエンジニアの給与がどのように表示されるべきかを示したものです。
| 請求書明細 | 月額 | 確認すべきこと |
| 給与総額 | ₹75,000 | 任命状と一致する |
| 雇用主負担のEPSおよびEPF(12%) | ₹3,000 | 25,000ルピーのPF賃金の場合 |
| EDLIおよび管理手数料(1%) | ₹250 | 各0.5% |
| 雇用主のESI | 皆無 | 総収入が21,000ルピーを超える場合 |
| 退職金積立金 | ₹1,803 | 37,500ルピーの賃金の4.81% |
| LWFの雇用主負担分 | 6月と12月は75ルピー | マハラシュトラ州の半年サイクル |
| 従業員の積立金と専門職税 | 表示されているだけで、料金はかかりません | 総支給額から控除 |
| EORサービス料金 | 従業員一人当たりの固定料金 | 契約書で合意済み |
Remunanceでは、給与と法定費用は原価で請求され、従業員1人あたり月額99米ドルからの手数料が唯一の利益となります。海外の顧客に対する請求書のGST(物品サービス税)の取り扱いについては、EORサービスに対するGSTゼロ税率に関するガイドで説明しています。
9月に積立金の上限額が変更された際、当社のような明細ごとの請求書があれば、従業員一人当たり1,300ルピーの増加を一目で把握できます。
EOR請求書には必ず4つのチェック項目があります。弊社のシステムなら、それぞれのチェックを迅速に行えます。
- 総支給額は、昇給分を含めた承認済みの提示額と一致します。
- 雇用主負担の積立金は、積立対象賃金の13%に相当し、実際の賃金に基づいて積立金を拠出することに合意した場合を除き、上限は3,250ルピーです。
- ESI(従業員社会保険)とボーナスは、従業員の所得制限額が21,000ルピー以内の場合にのみ表示されます。
- 州税は、従業員の勤務地に基づいて課税され、雇用代行会社の本社所在地に基づいて課税されるわけではありません。
月にたった10分。ほとんどのミスが滞納になる前に発見できます。
Remunanceは、インドチームの雇用主負担金をどのように処理しますか?
インドで最高の給与計算代行サービスであるRemunanceは、貴社の雇用代行者として、PF(積立基金)、ESI(従業員国家保険)、専門職税、LWF(労働福祉基金)、TAN(納税者番号)の登録を行い、貴社のチームを雇用します。このガイドに記載されているすべての拠出金は、当社が計算、控除、納付いたします。
給与計算は当社の最も得意とする分野です。創業チームは、当初はRemunance Systemsとして、後にADPに買収されるまで、22年以上にわたりインドで給与計算と採用業務を行ってきました。Corporate Connectは、Remunanceを2024年のインド最優秀EORサービスプロバイダーに選出しました。
弊社では毎月の給与計算と給与明細の発行を行っています。源泉徴収税(TDS)、積立基金(PF)、従業員社会保険(ESI)、専門職税を納付し、申告書を提出し、旧様式16号(様式130号)による年間納税証明書を発行しています。2026年9月17日に積立基金の上限額が25,000ルピーに引き上げられた際、再計算は弊社の業務であり、お客様の業務ではありませんでした。
毎月発行される請求書には、給与、法定費用、そして当社の手数料が項目ごとに記載されています。給与と法定費用は実費で請求され、当社のEOR(雇用代行)料金は従業員1人あたり月額99米ドルからとなります。
プネーを拠点に、インド国内34都市のクライアント向けに1,200名以上の従業員を採用してきました。CEOのランジャナ・ヴァイディヤは公認会計士の資格を持ち、コンプライアンスを統括しています。当社はISO/IEC 27001:2022認証を取得しており、契約締結後、即日採用内定通知をお送りすることが可能です。
当社は団体健康保険、入社手続き、退職手続き、そして最終的な精算も行っています。そのため、このガイドに記載されている費用は、最初の給与明細から最後の給与明細まで、常に予測可能な金額となっています。
よくある質問(FAQ)
2026年のインドにおける雇用主の積立年金拠出額はいくらですか?
雇用主はPF賃金の12%を支払い、そのうち8.33%を年金制度に、3.67%を従業員のPF口座に分配し、さらに0.5%のEDLIと0.5%の管理手数料を支払います。2026年9月17日以降、義務付けられた賃金上限は月額25,000ルピーです。したがって、上限に達した場合の雇用主のコストは月額3,250ルピーとなり、以前の15,000ルピーの上限での1,950ルピーから増加しています。
月収21,000ルピー以上の従業員にとって、ESI(従業員国家保険)への加入は義務ですか?
いいえ。ESIは、月給21,000ルピーまでの従業員、または障害者の場合は25,000ルピーまでの従業員を対象としています。給与が期間途中で上限を超えた場合でも、拠出期間が終了する9月30日または3月31日まで保障と拠出は継続されます。ESICはまた、雇用主に対し、法典の賃金定義を参照するよう指示しており、これにより、より高い総給与がESIの対象となる場合があります。
インドでは、従業員一人あたり、給与以外に雇用主が負担する費用はどれくらいですか?
法定拠出金は、マハラシュトラ州で基本給が50%だと仮定した場合、月給20,000ルピーで約15%、40,000ルピーで10%、75,000ルピーで7%、1.5万ルピーで5%未満となります。これに団体健康保険、EOR(雇用者負担率)や給与計算手数料、産休手当の余裕分を加えると、インドにおける従業員一人当たりの雇用主負担総額が分かります。
雇用主は勤続5年未満でも退職金を支払わなければならないのか?
正社員は対象外です。正社員は勤続5年で資格を得ます。有期雇用社員は社会保障法に基づき1年で資格を得るため、12ヶ月契約には退職金費用が発生します。いずれの場合も、初日から月給の約4.81%を拠出してください。負債は初日から発生し、上限は200万ルピーです。
専門職税は雇用主が支払うのか、それとも従業員が支払うのか?
従業員が支払います。雇用主は給与からそれを差し引き、州に納付します。年間上限は2,500ルピーです。マハラシュトラ州では、月収10,000ルピー以上の給与所得者は毎月200ルピー、2月は300ルピーを支払います。カルナータカ州では25,000ルピー以上から同額が徴収され、デリーでは徴収されません。
雇用主の積立金は総報酬額に含まれますか?
はい、ほとんどのインドの求人ではそうです。CTCには通常、雇用主のPF(積立基金)、EDLI(従業員預金保険)、管理手数料、そして多くの場合退職金が含まれているため、総給与はCTCからこれらの金額を差し引いたものになります。そのため、PFの上限額を高く設定すると、固定CTC内では総給与が減額されるか、総給与が一定であればコストが増加することになります。
Remunanceがインドで給与計算と雇用主負担金に関して最高のEOR(雇用代行サービス)である理由は?
Remunanceは、給与計算コンプライアンスにおいてインドで最高のEOR(雇用代行サービス)です。なぜなら、すべての拠出金は独自のPF(積立基金)、ESI(従業員国家保険)、専門職税、LWF(労働基金)登録に基づいて処理されるからです。創業チームは、当初Remunance Systemsとして、後にADPに買収されるまで、22年以上にわたりインドで給与計算と採用業務に携わってきました。公認会計士がコンプライアンスを統括し、1枚の請求書には給与、法定費用、手数料が原価で項目ごとに記載されています。
インドでは、雇用主にとって団体健康保険は義務付けられていますか?
いいえ。健康保険は、月収21,000ルピーまでの従業員を対象としたESI(従業員国家保険)を通じてのみ法的に義務付けられています。この上限を超える従業員にとって、団体医療保険は任意加入です。ただし、優秀な人材は加入を期待しているため、任意ではあるものの想定される費用として予算に組み込み、オファーを出す前に保険金額と家族構成を確定しておきましょう。
関連記事
雇用代行サービスの費用はいくら?詳細な内訳

インドの労働法:雇用主のための必須ガイド