インド法人設立の費用がEOR(強化石油回収)よりも安くなるのはどのような場合ですか?
雇用代行サービス(EOR)は、現地の給与計算、法令遵守、契約、法定福利厚生、人事管理などを代行することで、国際的な雇用プロセスを簡素化します。EORの主なメリット10項目と、企業がEORサービスを活用してインドへの事業拡大を実現する方法についてご紹介します。
インド法人を設立する方が、雇用代行サービス(EOR)を利用するよりも安上がりになります。EORに支払う手数料が、法人の年間運営費に加え、設立費用と解約費用を、滞在予定期間にわたって分散して賄えるようになるからです。
2026年10月時点の数字で見ると、従業員1人あたり月額249ドルを支払う場合、その水準に達する従業員数は約7~12人です。599ドルのグローバルプラットフォームの場合、その水準に達するのは3~5人です。99ドルのインド専門サービスの場合、その水準に達するのは19~34人です。
その差額こそが、インドにおけるEOR(強化石油回収)と法人契約のすべてを物語っている。支払う料金が、何よりも答えを決定づけるのだ。
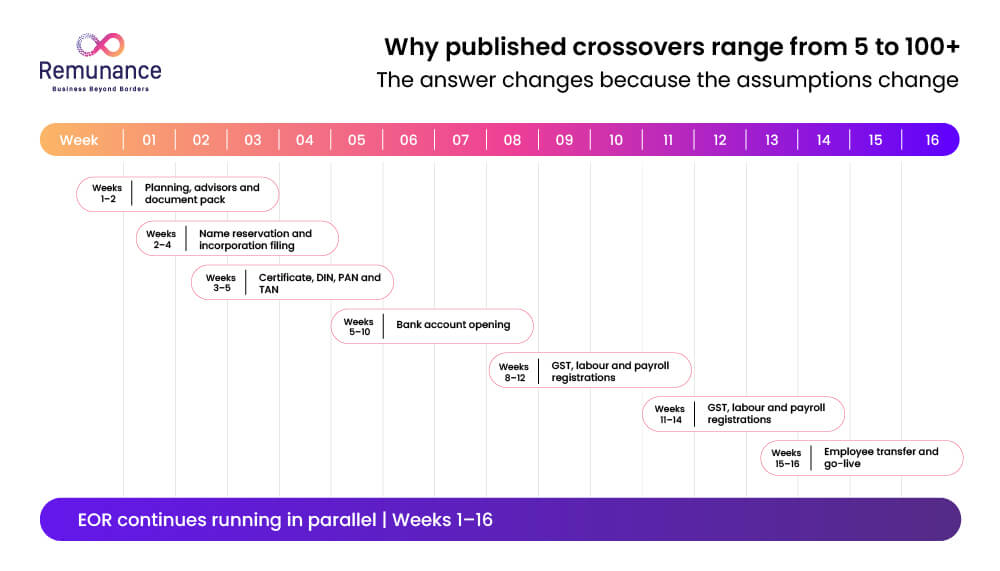
しかし、コストが同等になったからといって切り替えるべきではありません。非公開有限会社は、企業省に法人登記を済ませ、銀行口座を開設し、労働登録を完了するまでは、誰にも給与を支払うことができません。これには通常10週間から16週間かかります。
また、年間少なくとも182日間インドに居住する取締役、毎年実施される完全な法定監査、および親会社へのすべての請求書における移転価格税制の遵守も必要です。
このガイドは2つの役割を果たします。まず、計算式、2026年の入力値、そして独自の見積もりで再実行できる感度分析表を提供します。次に、株式補助金からGST(消費税)まで、計算式を上書きするトリガーについて解説します。
公表されている従業員数の転換点が、5人から100人以上まで幅があるのはなぜですか?
なぜなら、それぞれの情報源が同じ方程式に異なる前提を代入しており、しかもその多くがどの前提に基づいているのかを示していないからだ。
EORプロバイダー、給与計算会社、アドバイザーが2026年に計上した9つのクロスオーバー請求について調査しました。それぞれの数字の背景にある事情は以下のとおりです。
| 誰が出版したのか | クロスオーバーは主張 | 仮定が仕事をしている |
| インドの会社設立会社 | 5〜7人の従業員 | 年間9,000ドルの包括的な法人パッケージに対して、150ドルのEOR手数料がかかります。 |
| 英国を拠点とするグローバルEOR | 8〜15人の従業員 | EOR手数料は200ドルから700ドル、事業体の運営費用は年間25,000ドルから80,000ドルで、18ヶ月以上かかる。 |
| インドに特化したEORプラットフォーム | 15〜20人の従業員 | 年間24,000ドルから42,000ドルかかる社内給与計算、人事、コンプライアンス業務に対し、200ドルの手数料で済む。 |
| 会計事務所とEORブログ | 15〜25人の従業員 | 「業界コンセンサス」、料金は明示されていない |
| 湾岸諸国とインド向けの給与計算サービスプロバイダー | 30〜50人の従業員 | EOR手数料は総給与の8%~15%に設定されています。 |
| インド専門のEOR計算ツール | 31〜62人の従業員 | 低額の定額料金。外部委託の諸経費込みで31、人事と財務を社内化すれば62。 |
| インドの給与計算ソフトウェア会社 | 60〜90人の従業員 | 企業が実際に切り替えた時点であって、コストが交差した時点ではない |
| インド専門のEOR販売ページ | 100人以上の従業員 | ポジショニングに関する主張 |
 どれもそれ自体は間違っているわけではありません。それぞれ異なる問いに、異なる価格で答えているのです。
したがって、信頼できる唯一のクロスオーバーは、自分で算出した見積もりに基づくものだけです。
実際にクロスオーバーを動かす要因は何ですか?
それを動かす要因は6つあり、その中でもEOR料金が最も大きな影響を与えます。
- EOR料金とその価格設定について。一律99ドルの料金と給与の15%の料金では、シニアエンジニアの場合、4~8倍の差が生じる可能性があり、その差は大きく変動します。
- 組織の運営方法。すべての書類作成を公認会計士事務所や会社秘書役事務所に委託すると、社内に財務マネージャーと人事責任者を雇用する費用の約半分で済みます。
- 計画期間について。設立費用と撤退費用を2年間で割ると、同じ費用を4年間で割る場合と比べて、年間あたりの負担は2倍になります。
- 撤退費用。インドから撤退する可能性が現実的な場合、清算予算を計上する必要があります。
- 為替レート。EOR(エンタープライズ・オペレーション・リレーションシップ)の手数料のほとんどは米ドルで請求されますが、事業体の諸経費はルピーで支払われます。
- EOR請求書に記載されるGST(物品サービス税)。ゼロ税率であろうとなかろうと、この一行だけで料金自体を上回る金額になる可能性がある。
EORと事業体のクロスオーバーはどのように計算するのですか?
組織が年間に負担するすべての費用を、EOR(従業員報酬)の支払いを停止した後に各従業員が年間に節約できる金額で割ってください。
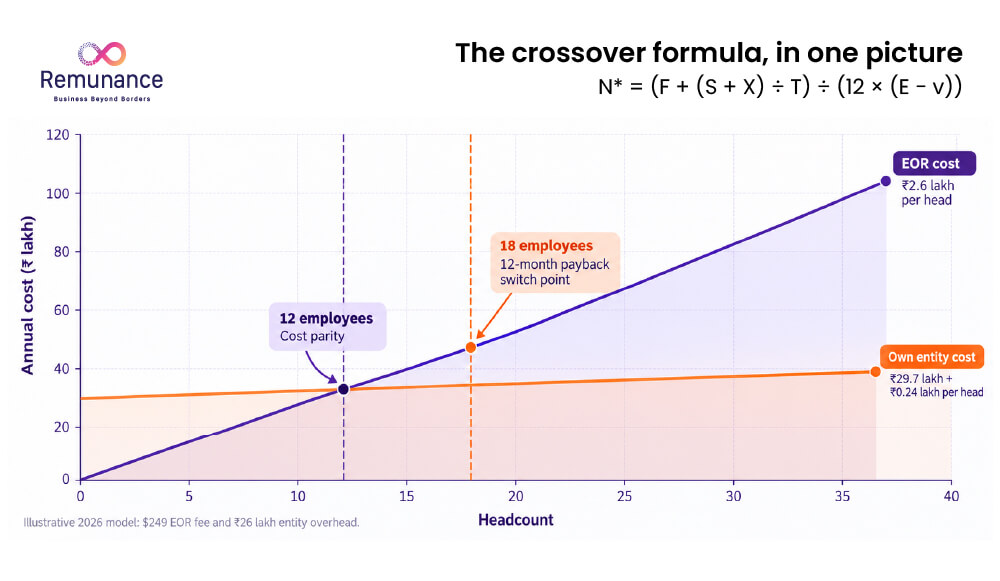
N* 未満では、EOR は安価です。N* を超えると、エンティティは安価になります。
Fが26万ルピー、Sが6万ルピー、Xが5万ルピーだとしましょう。Tは3年、Eは249ドル(1ドル=95ルピーで23,655ルピー)、vは2,000ルピーです。
最高額は年間296万7千ルピーです。従業員一人あたり年間2.6万ルピーの節約になります。したがって、N*は11.4となり、これは従業員数が12人であることを意味します。
RemunanceのEOR対エンティティコスト計算ツールで同じ計算を行うか、以下の表に独自の見積もりを入力して計算することもできます。
インド企業の固定間接費には何が含まれるのか?
従業員が2人でも40人でも、支払う費用はすべて会社設立費用です。これが非公開有限会社の真のコンプライアンスコストであり、ほとんどの比較では設立費用しか示されていません。
| 項目別金額(年間10万ルピー) | リーン | スタンダード | スタッフがいる |
| 法定監査(外国企業の子会社には小規模企業向けの優遇措置は適用されない) | 1.8 | 3.0 | 5.0 |
| 簿記、月次決算、報告 | 2.1 | 4.2 | 16.0(社内財務マネージャー) |
| 会社秘書業務:取締役会、AOC-4、MGT-7、FEMA年次報告書 | 1.8 | 3.0 | 3.5 |
| 直接税:申告、源泉徴収税申告、移転価格 | 1.5 | 4.0 | 6.0 |
| GST申告、LUT、輸出還付 | 0.9 | 1.2 | 1.5 |
| レジデントディレクター | 3.0 | 4.8 | 4.8 |
| 人事、給与規定、労働法規の登録 | 1.2 | 3.6 | 7.2(社内人事・給与担当役員) |
| 登記上の事務所、保険、銀行業務、ソフトウェア | 1.7 | 2.2 | 4.0 |
| 総固定間接費(F) | 14.0 | 26.0 | 48.0 |
これらは、インドの大都市にある単一州の非公開有限会社を対象とした、2026年の事業計画範囲の例です。これは、一般的な公認会計士(CA)と会社秘書役(CS)の報酬帯に基づいて作成されています。これらは見積もりではありません。ご自身の会社の報酬帯に置き換えてご活用ください。
2つの行は、ほとんどの外国人創業者を驚かせる。
まず、外国企業のインド子会社は、その規模に関わらず、2013年会社法第2条(85)項に基づく「小規模企業」には該当しません。この除外規定はすべての持株会社および子会社に適用されるため、完全な監査報告書、キャッシュフロー計算書、および年次報告書を提出する必要があります。
第二に、第149条(3)項では、会計年度中にインドに182日以上滞在する取締役が少なくとも1名必要です。チーム内に該当する者がいない場合は、代理人を立てるか、代理人を雇用する必要があります。
2026年にインドで非公開有限会社を設立するには、どれくらいの費用がかかりますか?
外国資本の会社の場合、政府への設立手数料は無料であることが多いものの、総額で約3.5万ルピーから15万ルピーかかる。
企業省は、SPICe+の申請手数料を、認可資本金が15万ルピー以下の場合は無料としています。印紙税は州によって異なります。
つまり、外国の親会社にとっての本当の有限会社設立費用は別のところにある。それは、専門家への報酬、アポスティーユ認証を受けた親会社の書類、そして外国人株主が引き起こすFEMA(外貨管理法)関連の書類手続きにかかる費用である。
| 一度限りのアイテム | 典型的な範囲 |
| SPICe+申請手数料(授権資本金15万ルピーまで) | なし、州印紙税別途 |
| デジタル署名証明書 | 取締役1人あたり1,500ルピーから6,000ルピー |
| 親文書のアポスティーユ認証および公証 | あなたの出身国によります |
| 法人設立専門家費用 | 40,000万ルピーから1.5万ルピー |
| GST、EPF、ESIC、店舗・事業所、専門職税の登録 | 25,000〜75,000ポンド |
| 株式割当およびインド準備銀行(RBI)へのFC-GPRの提出 | 15,000〜50,000ポンド |
| 労働法に準拠した雇用契約および雇用方針 | 50,000万ルピーから1.5万ルピー |
| 税務および法務組織に関するアドバイス | 0ルピーから80万ルピー |
最小限の費用で設立する場合は3.5万ルピー、中堅アドバイザーを利用する場合は6万ルピー、大手アドバイザリー会社を利用する場合は15万ルピー以上を見込んでおきましょう。これが、外国の親会社がインドで会社を設立する際の実際のコストです。
FEMAの2つの期限に注意してください。株式は資本金の入金から60日以内に割り当てられなければならず、FC-GPRの提出期限は割り当てから30日以内です。
どちらか一方でも見落とすと、まだ誰も雇っていないのに提出遅延料金を支払うことになります。詳しい手順については、インドでの子会社設立方法と、インドで子会社を設立する前に知っておくべきことに関するガイドをご覧ください。
賭けがうまくいかなかった場合、インドを離れるにはどれくらいの費用がかかりますか?
EOR(事業体からの撤退)とは、通知期間のことです。事業体からの撤退とは、プロジェクトのことです。
会社法第248条に基づき会社を抹消するには、STK-2様式で10,000万ルピーの政府手数料が必要となり、企業解散迅速処理センター(C-PACE)が一括して処理します。ただし、この手続きは、会社に資産も負債も残っていない場合にのみ利用できます。
従業員、リース契約、または売掛金が残っている場合は、倒産法第59条に基づく任意清算手続きに入ります。通常、この手続きには12~18ヶ月かかります。
最終監査費用、税金およびGST(物品サービス税)の清算費用、専門家への報酬を加算してください。このガイドのモデルでは、5万ルピーの引当金を設定しています。
従業員の退職費用はXに含めるべきではありません。解雇予告手当、退職金、解雇手当は、従業員を雇用する会社がどこであっても同じ費用がかかります。なぜなら、EOR(従業員退職金)はこれらの費用をそのまま引き継ぐからです。
インドにおける雇用終了とインドにおける外国子会社の閉鎖に関する当社のガイドは、両方の側面を網羅しています。
法定雇用費用を計算式から除外すべき理由は?
どちらのルートでも料金が同じだからです。それらを追加しても、実際の料金差が小さく見えるだけで、何も変わりません。
雇用主が子会社であろうとEORであろうと、月給21,000ルピーまでの場合は、雇用主負担のEPF(従業員積立基金)が12%、ESI(従業員社会保険)が3.25%、法定ボーナスと退職金もすべて適用されます。
EPF(従業員積立基金)の賃金上限も月額1万5000ルピーのまま維持される。中央政府は、最高裁判所が1月に改定を決定するよう指示したにもかかわらず、2026年5月29日付の社会保障法に基づく通知でこの上限を維持した。
労働法典の「賃金は総報酬の50%を下回ってはならない」という規定は、従業員と従業員双方の積立金と退職金の基準額を均等に引き上げます。つまり、従業員一人当たりのコストが上昇するということです。ただし、この規定によって損益分岐点が変わるわけではありません。
多くの比較表では、給与の約20%を「法定費用」として両方の列に加算しています。これは間違いではありませんが、合計30万ルピーの中に2.6万ルピーの差が埋もれてしまうだけです。
インドにおける給与計算コンプライアンスガイドと、インドにおける雇用主代行費用の内訳には、すべての法定項目が詳細に記載されています。
2026年の数字で見ると、この転換点はどのようなものになるのでしょうか?
従業員数は3人から62人までで、ほぼ完全にEOR料金と組織の人員配置方法によって決まります。
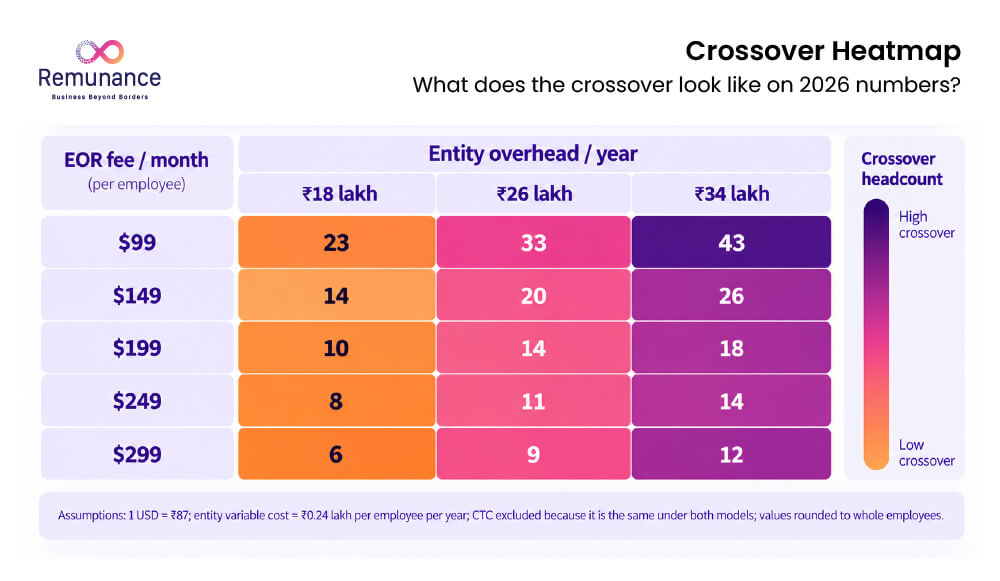
前提条件:3年間の期間、50万ルピーの出口準備金、従業員1人当たりの変動費2,000ルピー、1ドル=95ルピー。設立費用は、リーン型、スタンダード型、スタッフ型それぞれで3.5万ルピー、60万ルピー、150万ルピー。切り替えポイントは、移転前に6か月間重複する事業体間接費を想定しています。
249ドルの行を横に読んでください。標準的な間接費で従業員12人でコストが均等になります。
しかし、12年で切り替えるということは、2つ目の建物を建設している間、2つの建物の費用を支払うことになる。初期費用と重複費用を12ヶ月で回収するには、約18ヶ月かかる。
だから、交差点で切り替えないでください。確実に通過できると確信できた時点で対象物を開始し、おおよそ1.5倍ほど通過した時点で人々を移動させてください。
この表が市場の状況をどのように説明しているかに注目してください。599ドルの行は「従業員5人」という主張を説明しています。99ドルの列は「31~62人」と「60~90人」という主張を説明しています。誰もが自分の提示した価格設定が正しかったのです。
プネーにある12人チームにとって、3年間のモデル分析は何を示しているのでしょうか?
12人規模の場合、その組織の節約額は給与計算上の誤差範囲に過ぎず、遅延によるコストははるかに大きくなる。
米国のソフトウェア会社が、平均年収24万ルピーでプネーに12人のエンジニアを雇用したいと考えているとします。同社はインド専門のEOR(雇用代行サービス)を利用しており、料金は249ドルです。法人化した場合、標準的な諸経費は26万ルピーになります。
| ルート | 3年間の給与以外の費用 | 含まれるもの |
| EOR全体 | 1.02億ルピー | 249ドルの料金 × 12人の従業員 × 36ヶ月 |
| 初日から存在 | 92.6万ルピー(後日解約する場合は97.6万ルピー) | 初期費用6万ルピー、諸経費78万ルピー、一人当たりの費用8.6万ルピー |
| 12か月間のEOR、その後エンティティ | 1.11億ルピー | EOR手数料1年分と法人運営費30ヶ月分 |
この組織は3年間で約9.6万ルピーを節約する。これは8,640万ルピーの給与総額の1.1%に相当する。
では、待ち時間について考えてみましょう。ゼロから立ち上げられた組織の場合、通常、入社後10~16週間で最初の給与が支払われます。
各エンジニアの成果が年収に相当すると仮定すると、12人の採用が3か月遅れると、720万ルピーの成果が失われることになる。これは、節約できるはずだった額の7倍以上だ。
同じチームを25人に拡大すると、状況は一変する。社内人事・給与担当者の人件費として年間80万ルピーを追加しても、3年間で約870万ルピーのコスト削減が実現する。
そこは、切り替えによるコスト回収がすぐに実現する領域です。当社のEORコストと直接雇用コストの比較では、従業員一人当たりの計算結果はほぼ同じです。
ルピーはクロスオーバーをどれだけ動かしたか?
約2人の従業員が、ルピーが1ドルあたり83ルピー付近で取引されていた時に解雇された。
EOR(事業運営)手数料のほとんどは米ドルで請求されます。一方、事業体の諸経費はルピーで支払われます。そのため、ルピーが下落すると、EOR手数料1ドルあたりのルピー換算額は増加する一方で、公認会計士の顧問料は変わりません。
ルピーが83ルピーの場合、249ドルの標準エンティティのクロスオーバーは従業員14人となる。ルピーが95ルピーの場合(2026年8月と9月のルピーの取引水準とほぼ同じ)、従業員数は12人となる。
広く引用されている2026年クロスオーバーガイドの少なくとも1つは、依然として83ルピーで換算しています。結果を信用する前に、レートを確認してください。
2026年の規則変更のうち、どの変更によってエンティティとEORの計算方法が変わるのでしょうか?
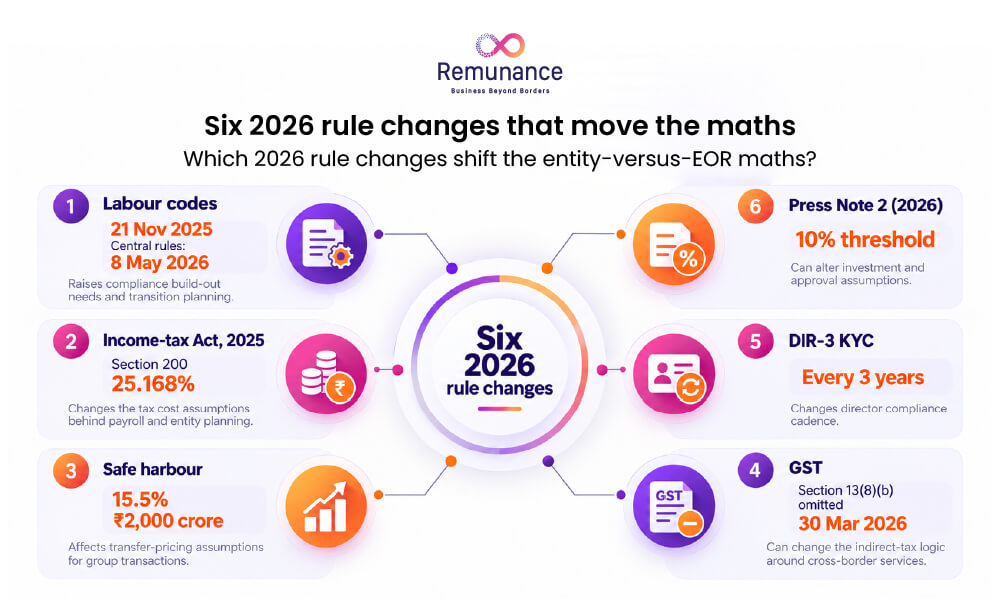
重要な変更点は6つあります。労働法典、新しい所得税法、移転価格セーフハーバー、国境を越えたサービスに対するGST(物品サービス税)、取締役のKYC(顧客確認)、そして陸上国境投資家向けのFDI(外国直接投資)規則です。
4つの労働コードは、その交差部分を変更するのでしょうか?
どちらの方法を選んでも雇用コストが上がるため、ほとんど変わりません。変わるのは、法人化した場合にどれだけの法令遵守義務が生じるかという点です。
PRS Legislative Researchの調査によると、これら4つの法典は2025年11月21日に発効し、中央政府は2026年5月8日に4つすべての法典に基づく最終規則を告示した。各州は依然として独自の規則を告示している最中である。例えば、カルナータカ州の最終規則は2026年半ばの時点でまだ発表されていなかった。
あなた自身の事業体において、新たな義務はすべてあなたが負うことになります。これには、給与体系における最低賃金50%、1年間の有期雇用従業員に対する退職金、そして退職後2営業日以内の最終精算が含まれます。
EOR(雇用代行契約)の下では、その負担はプロバイダーが負います。インドの4つの労働法に関する解説記事では、何が変わったのかを説明しています。
2025年所得税法は、新規子会社にどのような変更をもたらしたのでしょうか?
重要なのは税率ではなく、税額区分番号です。国内企業は引き続き22%の税率を選択できますが、追加税と課徴金を含めると実質税率は25.168%となります。
2025年所得税法は、2026年4月1日をもって1961年所得税法に取って代わりました。第115BAA条に規定されていた優遇税制は、現在第200条に移管され、同条の適用を受ける企業は最低代替税の対象外となります。PwCのインド税務概要では、現在の税率を説明しています。
外国企業は、2024年度予算以降、追加税および課徴金控除前の税率が40%から35%に引き下げられました。この税率は、本ガイドの後半で支店および恒久的施設のリスクについて解説する際に重要となります。
2026年のセーフハーバーは、移転価格税制上のコストをどのように削減するのでしょうか?
これにより、小規模な自社保険会社は、運営コストに対して15.5%のマージンを受け入れることで、本格的なベンチマーク調査を省略できる。
2026年度予算では、ソフトウェア、IT関連サービス、KPO、契約ソフトウェア研究開発を1つのITサービスカテゴリーに統合し、15.5%のセーフハーバーマージンを設定した。KPMGの規則概要によると、この基準額は30億ルピーから200億ルピーに引き上げられ、選挙によって5年間の固定期間が確保されるようになった。
子会社が親会社にコストプラス方式で請求する場合、これはインドにおける移転価格税制のコンプライアンスを遵守する上で最も安価な方法です。そのため、リーンオーバーヘッドモデルでは、直接税の予算を年間わずか1.5万ルピーに抑えています。
上乗せ料金自体は、グループにとって実質的なコストになることはほとんどありません。親会社が支払うサービス料を差し引くからです。変わるのは、利益がどこに留まるか、そしてその資金がインドでどれくらいの期間滞留してから送金されるかという点です。
EOR請求書にGST(消費税)が含まれている場合、回答は変わりますか?
これは他のどの要素よりも大きな影響を与える可能性があります。EORの請求書が輸出としてゼロ税率でない場合、請求書全体に18%のGSTが課されるため、クロスオーバー従業員数は約4人にまで減少する可能性があります。
EOR請求書にGSTが適用される場合、通常は手数料だけでなく給与を含む請求書全体に課税されます。海外の顧客はこれを還付請求できません。年収240万ルピーの従業員の場合、1人あたり年間約4.8万ルピーになります。
朗報は、海外の顧客に対する適切な構成のEOR請求書は、サービスの輸出として認められ、ゼロ税率となる可能性があるということです。
2026年は、長年続いてきた落とし穴も解消した。2026年財政法により、2026年3月30日をもってIGST法第13条(8)(b)項が削除されたため、仲介サービスについては、供給地は受領者の所在地であるという一般原則が適用されるようになった。ICAIの機関誌はこの削除について分析している。
EOR(輸出代行業者)に対し、請求書がIGST法第2条(6)項に規定される輸出条件(兌換可能な外貨での支払いを含む)を満たしていることを書面で確認するよう依頼してください。EORサービスに対するGSTゼロ税率に関する当社の注記では、これらの条件について説明しています。
取締役や外国人株主にとって、他にどのような変化があったのか?
3つの小さな変化があり、そのうちの1つはエンティティを完全にブロックすることができる。
- 取締役のKYCは3年ごとに行われるようになりました。2026年3月31日から、DIR-3 KYCは年次提出から3会計年度に1回に変更されました。 ICAIの発表それによって、常駐ディレクターの年間書類提出が1件減ります。
- 陸上国境の投資家は現在10%のしきい値があります。プレスノート2(2026)は、インドと陸上国境を共有する国からの最大10%の非支配受益所有権が自動ルートを使用することを許可しています。 インドの企業法 と説明されています。さらに、支配権を持つ場合でも、子会社に資本を投入する前に政府の承認が必要です。
- EPFの賃金上限は15,000ルピーに据え置かれました。基本給が15,000ルピー未満の従業員一人当たりの給与コストは、どちらのルートでも2026年には変更されませんでした。
報酬支払元雇用主
より良い国際的な採用体験を構築したいですか?
Remunanceを利用すれば、インドで従業員を雇用・サポートすると同時に、給与計算、コンプライアンス、福利厚生、人事関連の責任を1つのEORパートナーを通じて管理できます。
EORの専門家にご相談ください
クロスオーバー地点よりも下位のエンティティを設定すべきなのはどのような場合ですか?
コストではなく構造が制約となる場合。手数料計算よりも先に、インドに完全子会社を設立する正当な理由となる4つの要因が存在する。
インドチームに親会社の株式を付与したいですか?
そうすると、おそらくインド国内に独自の法人を設立する必要が出てくるでしょう。
2022年海外投資規則第3条に基づき、居住者は、外国親会社のインド事務所、支店、子会社、または居住者が株式を保有するインド法人の従業員または取締役として、外国親会社の従業員持株制度(ESOP)を取得することができます。EORの従業員は、書類上はこれらの要件を一切満たしていません。
一部のEOR(従業員持株制度)では、代替策が提供されています。オファーレターでオプションを約束する前に、FEMA(連邦緊急事態管理庁)の助言を受けてください。海外の親会社によるESOP(従業員持株制度)に関するこの解説では、その条件が説明されています。
インドチームは、親会社に代わって販売、契約締結、または意思決定を行うのでしょうか?
そうなると、恒久的施設のリスクが、あらゆるコスト削減効果を上回る可能性があります。インドに拠点を置く従業員が、貴社のために常習的に契約を締結している場合、インドの税務当局は、貴社がインド国内に課税対象となる拠点を有しているとみなす可能性があります。
その存在に起因する利益には、外国法人税率が適用されます。つまり、35%に加えて追加税と課徴金が加算され、実質税率は36.4%から38.22%となります。
税率25.168%で、明確なコストプラス方式を採用した子会社は、通常、収益に直接関わるチームにとってより簡潔な解決策となります。営業リーダーをEOR(外部委託)に配置する前に、EORのリスクと税務上の影響に関する記事をお読みください。
ご自身の名義で契約書、リース契約書、またはライセンス証書が必要ですか?
それなら、正式な法人が必要になります。なぜなら、EOR(執行責任者)はあなたに代わって署名することができないからです。
長期のグレードAまたはSEZリース、政府入札、規制ライセンス、およびインドのサプライヤーからGST請求書を必要とするインドの顧客など、すべてにおいて、貴社独自の法務担当者が必要です。
オフィススペースだけが不足している場合は、柔軟な選択肢で当面の間は対応できます。インドのEORチーム向けオフィススペースガイドをご覧ください。
あなたはチームではなく、能力開発センターを構築しようとしているのですか?
そして、設立初日から組織を計画し、EORを橋渡し役として活用します。50人から100人規模の計画を持つGCCは、設立後1~2年以内に表にあるすべてのクロスオーバーをクリアするでしょう。
多くの企業は、子会社設立時にEORモデルを用いてインドにGCCを構築し、その後移転するという方法を今も採用しています。インドにおけるGCC設立コストの内訳では、主要な項目を取り上げています。
クロスオーバーラインを超えても、EORラインに留まるべきタイミングはいつですか?
組織の隠れたコストが、手数料ではなく、リスク、時間、および取り消し可能性である場合。
インドは、あなたが覆せる可能性のある試練の場であり続けるでしょうか?
その後、インドのEOR (事業譲渡)に留まります。EORの撤退には通知期間が必要ですが、貸借対照表に何かが残っている場合は、事業体の撤退には12~18ヶ月かかる場合があります。
逆の方向へ進む企業も少なくありません。子会社からインドのEOR(輸出管理)に移行する企業もあり、特にコストセンター子会社はEORへの移行によって税制上のメリットを得られる場合があります。
陸路で国境を接する国の投資家が10%以上の株式を保有していますか?
法人設立には政府の承認が必要で、60日以内の承認が約束されているのは一部の製造業分野に限られています。EOR(企業再編)は外国直接投資を伴わないため、承認待ちの間にも雇用を開始できます。
常駐ディレクターとコンプライアンス責任者を配置できますか?
そうでない場合、リーンオーバーヘッドモデルはあなたにとって現実的ではありません。
インドにいる誰かが書類に署名し、監査人に連絡を取り、通知に回答しなければならない。名義上の取締役には費用がかかる。準備不足の取締役はさらに費用がかかる。
あなたのチームは複数の州にまたがって活動していますか?
次に、各州が独自の店舗・事業所登録、専門職税、労働福祉基金の申告を追加します。EOR(事業運営登録機関)は既にこれらの登録を保持しています。貴社は州ごとに登録を行う必要があります。
報酬支払元雇用主
インドで従業員を雇用する準備はできていますか?
現地での雇用手続きの複雑な設定は不要です。Remunanceは、法令遵守に準拠したEORモデルを通じて、インドチームの採用、オンボーディング、給与支払い、サポートを支援します。
EORの専門家にご相談ください EORと完全子会社化の中間的な、より安価な選択肢はあるだろうか?
雇用目的で利用されることは稀である。インドでは、非公開有限子会社が通常、他の組織形態よりも税制面で有利であり、建設・運営・譲渡(BOT)方式が主な現実的な選択肢となる。
| Structure | インドで雇用を創出し、収益を上げることは可能か? | 利益に対する課税 | 主な獲物 |
| 連絡事務所 | 連絡係を雇用することはできるが、収入を得ることはできない | 取引できないため、ありません。 | 商業活動は一切行わない |
| 支店 | はい、インド準備銀行(RBI)が許可する活動の場合 | 35%プラス追加料金と課徴金 | 外国企業として課税される |
| LLP | はい | 30%プラス追加料金と課徴金 | 従業員持株制度(ESOP)は認められず、外国直接投資(FDI)は業績条件なしの100%自動承認ルートが認められているセクターに限る。 |
| 非公開有限子会社 | はい | 22%プラス追加料金および課徴金(25.168%) | 会社法に完全準拠 |
| 建設・運営・移管 | ベンダーがチームを雇用して運営し、その後引き渡す | ベンダーの | 送金まで保証金を支払います |
| EOR、次にエンティティ | はい、1週目から | EORの | 切り替えるまでEOR料金をお支払いいただきます |
建設・運営・移管(BOT)契約は、ベンダーに引き渡し前に運用体制を構築してもらいたいチームに適しています。BOT契約の仕組みについては、弊社の解説記事をご覧ください。
もしあなたがまだ2つの主要なルートを大まかに検討している段階であれば、まずはEOR(強化石油回収)か、グローバル展開のための子会社設立から始めてください。
EORから自社組織に移行するには、どれくらいの時間がかかりますか?
通常、最初の給与支払いまで10~16週間かかり、その後、予定されている送金日が設定されます。
| ウィークス | 手順 |
| 0〜3 | デジタル署名、アポスティーユ認証済みの親会社書類、社名承認、SPICe+法人設立 |
| 3〜12 | 外国企業のための銀行口座開設は、多くの場合最も時間がかかるステップである。 |
| 4〜14 | 資本注入、60日以内の株式割当、および割当後30日以内のFC-GPR |
| 4〜12 | GST、EPF、ESIC、店舗・事業所、専門職税の登録 |
| 10〜16 | 自社でのポリシー策定、給与計算設定、および初回給与支払い |
事業体が支払いを行えるようになるまで、EORを並行して実行し続けてください。これが、切り替えポイント列の価格に含まれる重複コストです。
従業員の福利厚生を損なうことなく異動させるにはどうすればよいでしょうか?
彼らの同意を得て、過去の勤務実績を考慮した新たな契約を締結し、EPF(従業員積立基金)やESI(従業員社会保険)に空白期間が生じないようにする。
- EPF(従業員積立基金)は引き継がれます。従業員のUAN(ユニバーサルアカウント番号)は変更されないため、貴社が従業員を登録し、残高も引き継がれます。
- 退職金については決定が必要です。EOR(雇用契約書)に基づく勤務は、別の雇用主に基づく勤務となるため、新しい契約書に明記するか、意図的に除外するかのどちらかを選択する必要があります。
- 休暇残日数と退職通知期間は一致させるべきです。書面で引き継ぎを行うことで、誰も今回の異動を降格と感じないようにします。
- 理由を早めに伝えましょう。雇用主の名前が変わると、人々は不安になります。理由を明確に伝えることは非常に重要です。
子会社からEOR(エンタープライズ・オペレーション・リレーションシップ)への移行における従業員の業務中断を最小限に抑えるためのガイドに記載されている原則は、逆の場合にも適用されます。当社のEOR移行戦略は、プロバイダー間の移行にも対応しています。
Remunanceは、計算結果が逆転した際に、どのように意思決定や切り替えを支援してくれるのでしょうか?
この公式を実際の見積もりで実行し、今すぐチームを雇用し、利益が出るようになったら子会社を設立する。
Remunanceはプネーを拠点とするインド専門企業です。当社は事業開始初週からインドにおける雇用主としてお客様をサポートし、事業規模が拡大した時点で子会社設立を支援します。
その後は、貴社の新しい事業体において、PEO(専門雇用者組織)として給与計算と人事管理業務を継続できます。これにより、計算式の間接費Fの項目が削減されます。
私たちは以前にも同様の実績があります。あるクライアントはEORを利用してインドでの子会社設立を簡素化し、 LoylogicやCXO Systemsといった企業は当社のサポートを受けてインド法人を設立しました。
当社の経営陣には、公認会計士の資格を持つ者がいます。このガイドに掲載されている税金とFEMA(連邦緊急事態管理庁)に関する質問は、当社が毎週回答しているものです。
海外の雇用主は、EOR(雇用代行)とインド法人との比較において、他にどのような点を尋ねるのでしょうか?
従業員数が何人くらいになると、インド法人はEOR(強化石油回収)企業よりも安価になるのか?
通常、従業員数は7人から21人で、月額249ドルのEOR料金が適用されますが、これは事業体の運営方法によって異なります。99ドルの場合は19人から62人、599ドルの場合は3人から9人です。N* = (F + (S + X) ÷ T) ÷ (12 × (E − v)) を独自の見積もりで使用してください。
2026年にインドで非公開有限会社を設立するには、どれくらいの費用がかかりますか?
外国資本企業の場合、総額で約3.5万ルピーから15万ルピー程度です。SPICe+の申請手数料は、認可資本金が15万ルピーまでは無料なので、費用の大部分は専門家への報酬、登録料、FEMA(外貨管理法)に基づく申請費用となります。運営費用は年間約14万ルピーから48万ルピーです。
外国企業が自社のインド法人で給与計算を開始するまでには、どれくらいの時間がかかりますか?
通常10~16週間かかります。会社設立には2~3週間、外国企業向けの銀行口座開設にはさらに4~10週間かかる場合が多いです。EOR(雇用代行業者)は通常、数日で業務を開始できます。
インドにある外国資本の子会社には、居住取締役が必要ですか?
はい。2013年会社法第149条(3)項では、会計年度中に182日以上インドに滞在する取締役が少なくとも1名必要であると規定されています。また、非公開会社の場合は、取締役が合計で少なくとも2名必要です。
従業員がEOR(外部委託業者)から御社に直接移籍しても、チップを失うことはありませんか?
新しい契約で以前の勤務期間が認められれば、可能です。UAN(ユニバーサルアカウント番号)は変更されないため、EPF(従業員積立基金)の引き継ぎはスムーズです。退職金は自動的に引き継がれないため、事前に決定し、記録に残しておきましょう。
インドではEORサービスにGST(物品サービス税)が課税されますか?
請求書が輸出に該当するかどうかによります。海外の顧客へのEOR請求書は、外貨で支払われる場合、税率がゼロになる可能性があります。そうでない場合は、請求書全体に18%のGSTが課税されるため、従業員が数人しかいない自社の方がコストを抑えられる可能性があります。
EOR(拡張運用権)の利用は、インドにおいて恒久的施設リスクを生み出すのか?
インドに拠点を置くスタッフが、貴社外国企業のために契約を締結したり、重要な意思決定を常態的に行っている場合、課税対象となる可能性があります。恒久的施設に帰属する利益には、35%の税率に加えて追加税と課徴金が課されます。エンジニアリングやサポートなどの実行業務は、リスクがはるかに低くなります。
インドで人材を採用する場合、支店は子会社よりも費用が安いのでしょうか?
まれです。支店は外国企業として35%の税率に加え、追加税と課徴金が課されますが、優遇税制の子会社は実質25.168%の税率で済みます。また、支店はインド準備銀行(RBI)の規則に基づき、銀行の承認を得る必要があり、許可された活動のみを行うことができます。
関連記事
インドで従業員を雇用する:グローバル企業のための完全ガイド
インドの雇用者記録制度(2026年):法人を持たずに従業員を雇用する