Struttura salariale in India: come definire una ripartizione del costo totale per l'azienda (CTC) conforme alle normative nel 2026?
In India, nel 2026, una struttura salariale conforme alle normative prevede che la retribuzione base più l'indennità di caro vita siano pari o superiori al 50% della retribuzione totale. Prevede il versamento dei contributi previdenziali sui salari fino al nuovo limite massimo di ₹25,000, in vigore dal 17 settembre 2026. Prevede inoltre un'indennità di fine rapporto pari a circa il 4.81% della retribuzione base. Infine, si avvale dei due strumenti fiscali ancora consentiti dal nuovo regime: il contributo previdenziale a carico del datore di lavoro fino al 14% della retribuzione base e i buoni pasto fino a ₹200 a pasto.
Cosa hai bisogno di sapere
In India, la struttura salariale è la suddivisione dei costi aziendali in stipendi, indennità, contributi a carico del datore di lavoro e detrazioni.
Nel 2026, tre norme determineranno tale ripartizione: la regola del 50% sui salari prevista dal Codice dei salari, il limite massimo di 25,000 rupie per il fondo previdenziale notificato il 17 settembre 2026 e la Legge sull'imposta sul reddito del 2025.
Ognuno di questi errori ha conseguenze diverse. Se sbagli il primo, un ispettore riaggiungerà le indennità in eccesso al tuo stipendio. Se sbagli il secondo, il tuo stipendio di settembre sarà già fuori regola.
Il terzo fattore determina la quota del pacchetto retributivo che il dipendente effettivamente riceverà. Questa guida illustra ogni componente, le tariffe legali vigenti e una ripartizione del CTC ( Costo Totale per l'Azienda) a ₹6 lakh, ₹12 lakh, ₹18 lakh e ₹30 lakh, con ogni cifra collegata alla relativa notifica.
Qual è la struttura salariale in India e quali cambiamenti sono intervenuti nel 2026?
In India, la struttura salariale è l'assetto legale e finanziario della retribuzione di un dipendente: quali componenti sono considerate salario, quali sono escluse e quali sono le indennità aggiuntive. Dal novembre 2025, tale struttura è regolata per legge e non più dalle preferenze del dipartimento Risorse Umane.
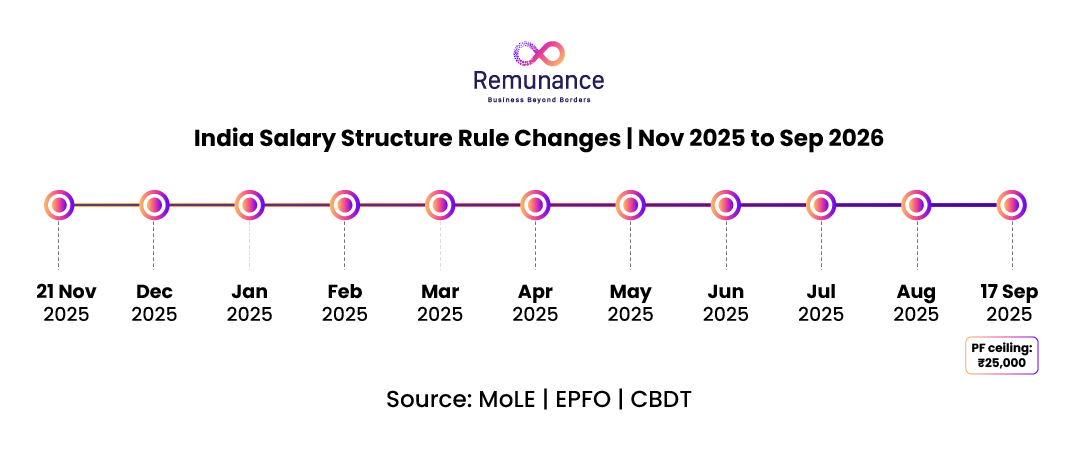
I codici sono entrati in vigore il 21 novembre 2025 e hanno sostituito in un colpo solo 29 leggi federali sul lavoro . Ma i codici erano solo l'inizio.
Seguirono dieci mesi di regole, notifiche e FAQ. Alcuni modelli rimasero in uso e diverse di queste regole riscrissero i numeri che la maggior parte dei team addetti alle paghe utilizza ancora oggi.
Quali quattro codici del lavoro regolano la composizione del tuo stipendio?
Si applicano quattro codici: il Codice dei salari del 2019, il Codice della sicurezza sociale del 2020, il Codice delle relazioni industriali del 2020 e il Codice della sicurezza, salute e condizioni di lavoro del 2020.
Il Codice sui salari contiene un'unica definizione di salario , e il Codice sulla previdenza sociale riprende tale definizione per il fondo di previdenza, l'assicurazione sanitaria aziendale (ESI) e la gratifica.
Quindi una sola definizione modifica l'intera base imponibile ai fini legali. La nostra panoramica sulle leggi sul lavoro in India copre anche gli altri due codici.
Quali sono state le modifiche al fondo previdenziale il 17 settembre 2026?
Il tetto salariale per i contributi previdenziali (EPF) è aumentato da ₹15,000 a ₹25,000 al mese. Si tratta di un incremento del 67%. Il Consiglio dei Ministri ha approvato la misura il 16 settembre 2026 e il comunicato stampa del Ministero del Lavoro ha fissato il 17 settembre 2026 come data di entrata in vigore.
La base giuridica è la notifica SO 5109(E) ai sensi della Sezione 2(89) del Codice sulla sicurezza sociale, che ha sostituito SO 2702(E) del 29 maggio 2026, che aveva semplicemente riportato la vecchia cifra di ₹15,000 nel Codice.
Si tratta della prima revisione da settembre 2014. Essa fa seguito a un'ordinanza del gennaio 2026 con cui la Corte Suprema ha ordinato al governo centrale e all'EPFO di prendere una decisione entro quattro mesi.
Le aliquote contributive restano al 12% per entrambe le parti; è cambiata solo la base salariale.
Quali altre regole sono cambiate tra novembre 2025 e settembre 2026?
Almeno undici provvedimenti ufficiali riguardano la struttura salariale. Ecco l'elenco in ordine.
| Data | Cosa è cambiato | Cosa significa per la tua struttura salariale |
| Novembre 21 2025 | Quattro codici del lavoro in vigore | La regola del 50% della retribuzione si applica a PF, indennità di fine rapporto, bonus e ESI |
| 30 dicembre 2025 | Domande frequenti del Primo Ministero sui codici | Definizione di salario spiegata ai datori di lavoro |
| Gen 2026 | La Corte Suprema ordina una decisione sul tetto massimo del fondo di previdenza sociale (EPF). | Definisci la tempistica per l'escursione di settembre. |
| 16 marzo 2026 | Domande frequenti aggiuntive del Ministero | Il fondo previdenziale del datore di lavoro e il bonus legale sono inclusi nella retribuzione totale; la gratifica e l'assicurazione sanitaria non lo sono. |
| mar 2026 | Sono state notificate le norme sull'imposta sul reddito del 2026. | Rimborso del 50% dell'indennità di alloggio (HRA) per otto città; buoni pasto esenti da tasse fino a ₹200 a pasto. |
| Aprile 1 2026 | Legge sull'imposta sul reddito del 2025 in vigore | Il termine "anno fiscale" sostituisce FY e AY; cambiano anche i numeri delle sezioni. |
| 8 Maggio 2026 | Codice dei salari (regolamento centrale), 2026 | Buste paga, registri e procedura per gli straordinari |
| 29 Maggio 2026 | COSÌ. 2702(E) | Il limite massimo di 15,000 ₹ PF è stato incluso nel Codice |
| 29 giugno 2026 | Schema EPF, 2026 (GSR 525(E)) | Sostituisce il sistema del 1952; nuove regole di recesso e di opzione congiunta |
| Agosto 25 2026 | Notifiche bonus SO 4710(E) e 4711(E) | Importo minimo di ammissibilità pari a ₹21,000 e base di calcolo di ₹7,000, con effetto retroattivo al 21 novembre 2025. |
| 17 settembre 2026 | COSÌ. 5109(E) | Contributi previdenziali obbligatori sui salari fino a ₹25,000 |
Confronta ogni data con l'ultima revisione. Se la struttura è stata revisionata prima di una di queste date, necessita di un'ulteriore verifica.
Hai bisogno di aiuto per aggiornare la tua struttura salariale in India?
Le nuove normative salariali e il tetto massimo di ₹25,000 per il fondo previdenziale possono modificare i costi del personale e gli obblighi di conformità. Richiedi l'assistenza di esperti per progettare una struttura salariale conforme per il tuo team in India.
Quali sono le componenti di una struttura salariale in India?
In India, le componenti salariali si suddividono in quattro livelli: retribuzione fissa, retribuzione variabile, contributi del datore di lavoro e detrazioni. Solo i primi due compaiono come guadagni in busta paga.
Cosa rientra nella retribuzione fissa?
La retribuzione fissa è l'importo mensile garantito, corrisposto indipendentemente dalla prestazione.
-
- Salario di base: interamente tassabile e punto di riferimento per il test del 50%.
- Indennità di caro vita: Comune nel settore pubblico e negli ambienti sindacalizzati, raro nelle aziende tecnologiche private. Viene considerato parte della retribuzione.
- Indennità per l'affitto della casa: esclusi dai salari fino al limite del 50% e esenti da imposte solo secondo il vecchio regime.
- Indennità per viaggi di ferie: esenzione due volte in un blocco di quattro anni, sempre e solo secondo il vecchio regime.
- Buoni pasto: esentasse fino a ₹200 a pasto in entrambi i regimi a partire dall'anno fiscale 2026-27.
- Indennità speciale: la linea di equilibrio, e al momento l'elemento più controverso nel sistema di gestione delle buste paga indiano.
Che cos'è un'indennità speciale in una struttura salariale e viene considerata parte della retribuzione?
L'indennità speciale è la cifra residua che chiude il calcolo del CTC. Interpretando in modo prudente la Sezione 2(y), un'indennità speciale fissa pagata a tutti viene considerata come salario.
Perché? La definizione inizia con tutte le retribuzioni e poi elenca una serie di esclusioni. L'indennità di alloggio (HRA), il rimborso spese di trasporto, gli straordinari, le commissioni e il fondo pensione del datore di lavoro sono inclusi in tale elenco. Un'indennità speciale generica non lo è.
Non esiste ancora una sentenza definitiva in merito a questi codici, e alcuni consulenti li interpretano in modo diverso. Detto questo, diversi consulenti in materia di retribuzioni citano precedenti sentenze della Corte Suprema sui fondi previdenziali che equiparavano le indennità universalmente erogate a salari.
Quindi, progetta per la lettura conservativa. Ti costa poco. Se la base più DA raggiungono il 50% da soli, la domanda smette di essere rilevante per il test del 50%.
Quali elementi rientrano nella retribuzione variabile e vengono considerati come salario?
Nella maggior parte dei casi, no. La retribuzione variabile è qualsiasi importo legato alla produttività. Le FAQ del Ministero di marzo 2026 confermano che gli incentivi annuali basati sulle prestazioni non sono salari.
Le commissioni e gli straordinari si comportano in modo diverso. Entrambi sono inclusi nell'elenco delle esclusioni, quindi contribuiscono al raggiungimento del limite del 50%. Per i team che lavorano prevalentemente su turni, il solo straordinario può far superare tale limite alla struttura aziendale.
Che cosa sono le pensioni e perché non vengono mai accreditate sul conto corrente?
Le pensioni sono contributi del datore di lavoro che rientrano nel costo totale di lavoro (CTC) ma non nello stipendio lordo. Nessuna di queste somme viene accreditata sul conto corrente bancario nel mese in cui viene maturata. Rientrano in questa categoria i contributi previdenziali del datore di lavoro (PF, EPS, EDLI, spese amministrative, NPS, maturazione della liquidazione e ESI).
Un candidato che confronta due offerte di lavoro da 18 lakh di rupie potrebbe trovarsi a confrontare due cifre nette molto diverse. È importante chiarire questo aspetto già in fase di offerta, ed è per questo che la nostra guida su come retribuire i dipendenti in India considera la lettera di offerta come un documento di conformità.
Cosa si intende per salario secondo la regola del 50%?
Per "salario" si intende la retribuzione base, l'indennità di caro vita e l'indennità di mantenimento, oltre a qualsiasi indennità esclusa che superi il limite del 50%. In senso stretto, il limite massimo restringe le esclusioni anziché fissare una soglia minima al di sotto della retribuzione base, sebbene l'effetto sia sostanzialmente lo stesso.
Da cosa è composta la retribuzione totale per il test del 50%?
Secondo le FAQ del Ministero del 16 marzo 2026, la retribuzione totale comprende salari, indennità escluse, contributi previdenziali e pensionistici a carico del datore di lavoro e bonus previsti dalla legge, mentre sono esclusi la gratifica, l'assicurazione sanitaria e altri benefici pensionistici.
Due ulteriori chiarimenti sono importanti. Gli straordinari rientrano tra le esclusioni. I benefit in natura, come i buoni pasto o le ricariche telefoniche, sono considerati remunerazione in natura e vengono conteggiati come salario solo fino al 15% del salario totale.
Queste FAQ sono linee guida, non legge. Lo afferma lo stesso Ministero, e in caso di conflitto prevale il testo del Codice.
Cosa succede quando le detrazioni fiscali superano il 50%?
L'importo in eccesso viene trattato come salario, a prescindere da come venga indicato sulla busta paga.
Supponiamo che tu paghi ₹1,00,000 al mese: uno stipendio base di ₹30,000 e indennità escluse come l'indennità di alloggio e il rimborso spese di trasporto per ₹70,000. La metà della retribuzione totale è ₹50,000, quindi l'eccedenza di ₹20,000 viene trattenuta e la tua base salariale legale diventa ₹50,000.
| Componente (mensile) | Vecchia pratica | Ribilanciato |
| Base + DA | ₹30,000 (30%) | ₹50,000 (50%) |
| Indennità escluse | ₹ 70,000 | ₹ 50,000 |
| base salariale legale | ₹50,000 dopo l'aggiunta | ₹50,000 come strutturato |
| Maturazione annua della gratifica al 4.81% | ₹ 28,860 | ₹ 28,860 |
| Fondo previdenziale del dipendente, limitato a ₹25,000 | ₹ 3,000 | ₹ 3,000 |
| Contributi previdenziali dei dipendenti, calcolati sulla retribuzione effettiva. | ₹ 6,000 | ₹ 6,000 |
Nella tabella, per semplificare i calcoli, i contributi previdenziali a carico del datore di lavoro vengono esclusi dal totale della retribuzione. Noterete che, in entrambi i casi, la base salariale rimane invariata.
Quindi il ribilanciamento non comporta alcun costo aggiuntivo. Serve semplicemente a impedire che una passività non dichiarata emerga durante un'ispezione o un'attività di due diligence.
Come si verifica il test del 50% sulla propria struttura?
Calcola tre cifre per ogni fascia salariale.
- Sommare la retribuzione totale: stipendio lordo più contributi previdenziali a carico del datore di lavoro, contributi previdenziali a carico del datore di lavoro e bonus di legge. Escludere la liquidazione e i contributi previdenziali.
- Somma le esclusioni: HRA, trasporto, straordinari, commissioni, PF e NPS del datore di lavoro e qualsiasi altra cosa presente nell'elenco della Sezione 2(y). Escludi da questo passaggio un'indennità speciale generica, poiché l'interpretazione più prudente la considera come salario.
- Se il passaggio 2 è superiore alla metà del passaggio 1, la differenza rappresenta la retribuzione. Ricalcolare i contributi previdenziali, la liquidazione e il bonus sulla nuova base.
In che modo il limite salariale di ₹25,000 per il fondo previdenziale influisce sul contributo previdenziale del datore di lavoro?
Aumenta la base obbligatoria da ₹15,000 a ₹25,000. Tu da che parte stai? Se hai limitato il PF al vecchio limite, il tuo contributo PF del datore di lavoro aumenta da ₹1,950 a ₹3,250 al mese per dipendente, inclusi EDLI e spese amministrative.
Se già contribuisci con uno stipendio base effettivo superiore a ₹25,000, la tua uscita totale rimane pressoché invariata. La maggior parte confluisce semplicemente nel fondo pensione.
Quanto contributo previdenziale (PF) deve versare un datore di lavoro per ogni livello salariale?
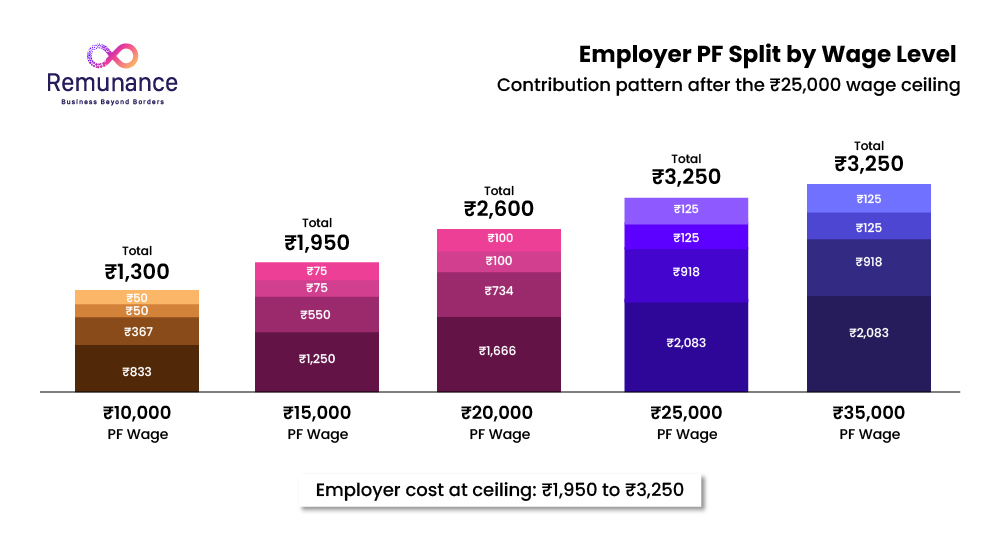
Ecco la ripartizione mensile a partire da ottobre 2026, basata sulle FAQ dell'EPFO relative al tetto salariale.
| Salari previdenziali (mensili) | Contributo previdenziale del dipendente pari al 12% | Utile per azione del datore di lavoro: 8.33% | Contributi previdenziali a carico del datore di lavoro: 3.67% | EDLI 0.5% | Commissione amministrativa 0.5% |
| ₹ 10,000 | ₹ 1,200 | ₹ 833 | ₹ 367 | ₹ 50 | ₹ 50 |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,250 | ₹ 550 | ₹ 75 | ₹ 75 |
| ₹ 20,000 | ₹ 2,400 | ₹ 1,666 | ₹ 734 | ₹ 100 | ₹ 100 |
| ₹ 25,000 | ₹ 3,000 | ₹ 2,083 | ₹ 917 | ₹ 125 | ₹ 125 |
| ₹35,000 (nuovo iscritto, con restrizioni) | ₹ 3,000 | zero | ₹ 3,000 | ₹ 125 | ₹ 125 |
L'EPS è accessibile solo ai dipendenti il cui stipendio al momento dell'assunzione non supera le ₹25,000. Oltre tale importo, il datore di lavoro versa l'intero 12% al fondo EPF.
Le spese amministrative ammontano a un minimo di ₹500 al mese per qualsiasi struttura con almeno un membro contribuente.
Chi è coperto dall'assicurazione a partire dal 17 settembre 2026?
Chiunque percepisca uno stipendio soggetto a contributi previdenziali (PF) compreso tra ₹15,001 e ₹25,000 deve ora aderire a EPF, EPS e EDLI, inclusi i dipendenti già presenti nel libro paga che in precedenza erano considerati esclusi.
Il test si basa sulla retribuzione ai fini del fondo previdenziale, non sulla retribuzione lorda. Ecco un esempio fornito dall'EPFO: un dipendente con una retribuzione lorda di ₹50,000 e una retribuzione lorda di ₹25,000 deve essere coperto, mentre uno con una retribuzione lorda di ₹60,000 e una retribuzione lorda di ₹30,000 non è obbligato a farlo, sebbene possa aderire volontariamente con il tuo consenso.
Settembre 2026 è un mese suddiviso. I contributi dal 1° al 16 settembre sono soggetti al limite massimo di ₹15,000, mentre quelli dal 17 al 30 settembre al limite massimo di ₹25,000, il tutto da versare in un'unica dichiarazione ECR entro il 15 ottobre 2026.
Per una lettura pratica della notifica, si veda la nota di Khaitan & Co sul tetto massimo rivisto.
È possibile recuperare la quota previdenziale a carico del datore di lavoro dalla retribuzione lorda del dipendente?
No. Le FAQ dell'EPFO affermano che il CTC non è un concetto previsto dalla legge e che la quota del datore di lavoro non può diventare una detrazione a carico del dipendente solo perché viene descritta come parte del CTC.
Questo è importante per ogni nuova struttura salariale basata su un costo totale di lavoro (CTC) fisso. Ecco la trappola. Se assorbite la quota maggiore a carico del datore di lavoro riducendo la retribuzione minima del dipendente, rischiate una violazione. Assorbitela invece nelle voci non salariali, oppure prevedetela nel budget.
È previsto un sollievo parziale. Nell'ambito del Pradhan Mantri Viksit Bharat Rozgar Yojana, le assunzioni aggiuntive idonee possono generare un incentivo fino a ₹3,000 per dipendente al mese , per due anni al di fuori del settore manifatturiero e quattro al suo interno.
Quali sono state le modifiche introdotte dal piano EPF del 2026?
Il regime EPF del 2026 , notificato il 29 giugno 2026, ha sostituito il regime del 1952 e, mentre le aliquote rimangono al 12% per ciascun lato, sono cambiate cinque regole per i datori di lavoro.
-
- Per i salari più alti è necessaria un'opzione congiunta: contribuire oltre il limite massimo consentito richiede che sia tu che il dipendente decidiate di aderire insieme, e non puoi essere obbligato a farlo.
- Il piano previdenziale volontario è flessibile: i dipendenti possono attivarlo, aumentarlo o interromperlo in qualsiasi momento.
- Le modalità di prelievo sono cambiate: i soci mantengono il 25% del saldo e possono prelevare il resto dopo 12 mesi di iscrizione.
- La responsabilità del contraente è esplicita: il committente principale paga il personale a contratto il cui contraente non è registrato.
- Sono aperte le finestre di tempo per la regolarizzazione: la Campagna di iscrizione dei dipendenti 2026 si protrarrà fino al 31 ottobre 2026 e il VISHWAS 2026 risolverà le vecchie controversie in materia di risarcimento danni.
I saldi dell'EPF hanno maturato un interesse dell'8.25% per il periodo 2025-2026 , come raccomandato dal Consiglio di amministrazione centrale nel marzo 26.
Come funziona il PF per i lavoratori stranieri in India?
I cittadini stranieri che assumete in India devono aderire all'EPF (Employees' Provident Fund), a meno che un accordo di previdenza sociale non li esenti. Per le aziende che distaccano dipendenti internazionali in India, questa clausola può rappresentare una voce di costo significativa.
In base alla normativa EPF 2026, i lavoratori internazionali possono ritirarsi dal fondo pensione solo a 58 anni, salvo diversi accordi. Secondo l'interpretazione di WTW, il limite massimo previsto dalla legge si applicherebbe ora anche ai loro salari, il che rappresenterebbe un cambiamento rispetto alla vecchia regola del salario pieno.
Il testo è nuovo e non ancora testato. Confermate la posizione con l'EPFO prima di procedere al budget.
Datore di lavoro di riferimento per la remunerazione
Il nuovo tetto massimo per i contributi previdenziali sta aumentando i vostri costi di assunzione?
I dipendenti che percepiscono uno stipendio soggetto a contributi previdenziali (PF) compreso tra ₹15,001 e ₹25,000 potrebbero ora essere tenuti a sottoscrivere la copertura EPF, EPS e EDLI. Possiamo aiutarvi a ricalcolare i contributi del datore di lavoro e ad adeguare il vostro CTC (Costo del Lavoro) senza trasferire l'onere legale sui dipendenti.
Calcola i tuoi costi PF
Quali altri contributi e detrazioni obbligatorie devi includere nel tuo budget?
Oltre al fondo previdenziale, bisogna considerare nel budget l'assicurazione sanitaria (ESI), l'imposta professionale, il fondo di previdenza sociale, il bonus di legge e la liquidazione. Ognuno di questi elementi ha una base e un tetto massimo prestabiliti.
| Head | Quota dei dipendenti | Quota del datore di lavoro | Base e soffitto (settembre 2026) |
| EPF + EPS | 12% | 12% (8.33% EPS, 3.67% EPF) | Salario fino a ₹25,000, oppure salario effettivo tramite opzione congiunta |
| EDLI | zero | 0.5% | Salario fino a ₹25,000, quindi massimo ₹125 |
| Spese amministrative EPF | zero | 0.5% | Salari PF, minimo ₹500 per azienda |
| ESI | 0.75% | 3.25% | Salario previsto dal codice fino a ₹21,000 (₹25,000 per le persone con disabilità) |
| Tassa professionale | State Spalla | zero | Massimo ₹2,500 all'anno |
| Fondo di previdenza sociale per i lavoratori | Tasso statale | Tasso statale | Piccolo, semestrale o annuale |
| Bonus di legge | zero | 8.33% a% 20 | Salari fino a ₹21,000, calcolati su ₹7,000 o salario minimo |
| gratifica | zero | Circa il 4.81% di accantonamento | Salari, nessun limite di accumulo, limite massimo di pagamento di ₹20 lakh |
Quando si applica l'ESI nel 2026?
L'ESI si applica alle aziende con 10 o più dipendenti per i dipendenti che guadagnano uno stipendio fino a ₹21,000 al mese, con aliquote del 3.25% per il datore di lavoro e dello 0.75% per il dipendente.
Il tetto massimo dell'ESI è rimasto a ₹21,000 quando il PF è stato spostato, ma la sua base è cambiata in precedenza. Dal 21 novembre 2025, la definizione di salario del Codice disciplina l'ESI, sostituendo la retribuzione lorda prevista dalla vecchia legge ESI.
Presta attenzione alle fasce di reddito più basse. Una struttura di reddito più bassa, caratterizzata da indennità elevate, può rientrare o meno nell'ESI a seconda di come viene valutato il test del 50%. Tutti coloro che superano la soglia massima necessitano di una copertura assicurativa esterna, ed è qui che entra in gioco l'assicurazione sanitaria di gruppo per i dipendenti in India.
A quanto ammonta la tassa professionale nel Maharashtra e negli altri Stati?
Fino a ₹2,500 all'anno per dipendente, secondo le tariffe stabilite da ciascuno stato. Il limite massimo è previsto dall'articolo 276 della Costituzione.
Nel Maharashtra, gli uomini che guadagnano da ₹7,501 a ₹10,000 al mese pagano ₹175. Oltre i ₹10,000, pagano ₹200, e ₹300 a febbraio, che corrispondono esattamente a ₹2,500. Le donne sono esentate fino a ₹25,000 al mese.
Il Karnataka esenta tutti fino a ₹25,000. Delhi, Haryana, Rajasthan e Uttar Pradesh non applicano alcuna tassa.
Registratevi in ogni stato in cui lavora un dipendente, non solo in quello in cui si trova la vostra sede, e utilizzate la nostra guida alla conformità in materia di buste paga in India per il calendario di presentazione più ampio.
Chi ha diritto al bonus previsto dalla legge in base al Codice dei salari?
Dipendenti con uno stipendio fino a ₹21,000 al mese. Per coloro che guadagnano più di ₹7,000, il bonus viene calcolato su ₹7,000 o sul salario minimo applicabile , a seconda di quale dei due sia maggiore.
Due notifiche del 25 agosto 2026 hanno fissato queste cifre, ed entrambe si applicano retroattivamente a partire dal 21 novembre 2025. I numeri corrispondono a quelli della vecchia legge sui bonus, ma ora il bonus è calcolato sulla base delle retribuzioni previste dal Codice.
Pertanto, ricontrollate tutti i pagamenti effettuati a partire da novembre 2025. Il minimo è dell'8.33%, anche in un anno in perdita.
Come viene calcolata la mancia e chi ne ha diritto ora?
La gratifica corrisponde a 15 giorni dell'ultimo stipendio percepito per ogni anno di servizio completato, calcolata su un mese di 26 giorni e con un tetto massimo di ₹20 lakh. I requisiti di ammissibilità sono stati modificati nel 2026.
La formula in sé non è cambiata. È (15 × ultimo stipendio mensile percepito × anni di servizio) ÷ 26. In termini di competenza, si tratta di circa il 4.81% della retribuzione annua, che il vostro team finanziario dovrebbe accantonare ogni mese.
I dipendenti a tempo determinato hanno diritto alla liquidazione dopo un anno?
Sì, dopo un anno di servizio dall'inizio del contratto. Le FAQ del Ministero aggiungono un dettaglio importante: un contratto di 11 mesi che termina alla scadenza non dà diritto a nulla, così come non ne dà diritto un contratto di durata maggiore che termina prima del suo primo anniversario.
I dipendenti a tempo indeterminato devono comunque avere cinque anni di servizio. Non sono previsti requisiti minimi in caso di decesso o invalidità.
Il lavoro a contratto è un caso a parte. La mancia è dovuta al contraente, non a te in quanto datore di lavoro principale.
La nuova definizione salariale si applica anche ai servizi prestati prima di novembre 2025?
Indirettamente, sì. Il servizio prestato prima del 21 novembre 2025 rientra nell'ambito del Payment of Gratuity Act del 1972, mentre quello prestato dopo tale data rientra nell'ambito del Codice, ma l'importo viene calcolato in base all'ultimo stipendio percepito secondo la nuova definizione.
Supponiamo che un dipendente lasci l'azienda nel 2027 dopo dieci anni di servizio. La sua indennità di fine rapporto per tutti e dieci gli anni è calcolata in base a una retribuzione definita dal Codice Tributario, quindi il vostro accantonamento attuariale deve riflettere l'intero periodo di servizio, non solo la parte successiva al 2025.
Che fine fanno i costi della gratifica quando aumenta lo stipendio base?
Aumenta progressivamente, senza alcun limite massimo di accumulo, quindi su uno stipendio mensile di ₹1,00,000, passando dal 30% al 50% di contributo base, l'accumulo annuo passa da circa ₹17,300 a ₹28,860.
Si tratta di un aumento del 67% in una voce di spesa che molti datori di lavoro alle prime armi non prevedono affatto. La nostra analisi dei costi a carico del datore di lavoro in India mostra la sua posizione rispetto agli altri oneri di legge.
In che modo l'imposta sul reddito influenza la struttura salariale nell'anno fiscale 2026-27?
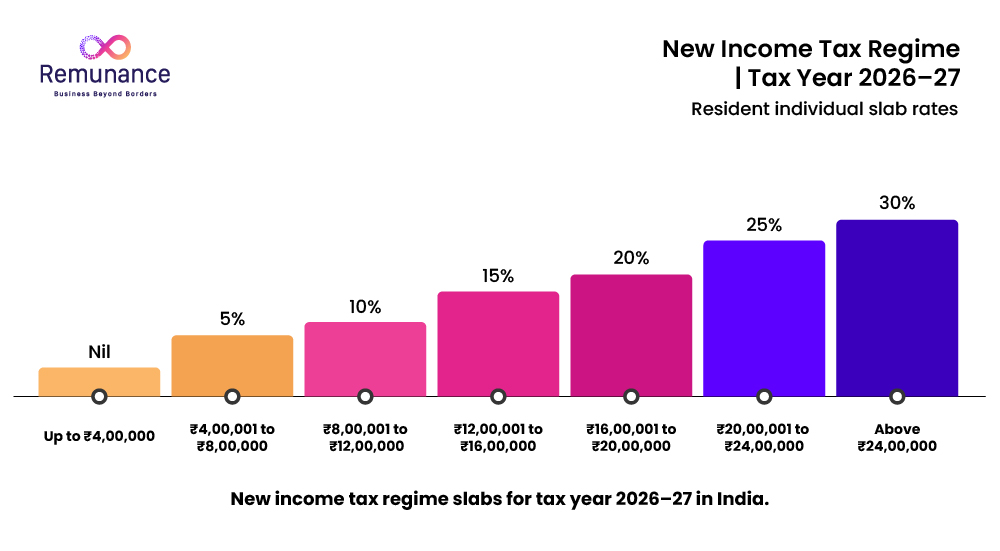
Meno di prima. La maggior parte dei dipendenti ora rientra nel nuovo regime, dove le indennità consentono di risparmiare ben poco.
Quali sono le nuove fasce di aliquota per l'anno fiscale 2026-27?
Sono rimaste invariate. Il bilancio 2026 ha mantenuto tutte le fasce di reddito , la detrazione standard di ₹75,000 e lo sconto che rende esentasse i redditi fino a ₹12 lakh.
| Reddito imponibile | Prezzo |
| Fino a ₹4 lakh | zero |
| Da ₹4 lakh a ₹8 lakh | 5% |
| Da ₹8 lakh a ₹12 lakh | 10% |
| Da ₹12 lakh a ₹16 lakh | 15% |
| Da ₹16 lakh a ₹20 lakh | 20% |
| Da ₹20 lakh a ₹24 lakh | 25% |
| Oltre ₹24 lakh | 30% |
Un dipendente con stipendio fisso non paga nulla sulla retribuzione fino a ₹12.75 lakh. A qualsiasi imposta dovuta si aggiunge un'imposta supplementare del 4% destinata alla sanità e all'istruzione.
Quali componenti salariali continuano a beneficiare di agevolazioni fiscali con il nuovo regime?
Due componenti lo fanno, e una terza regola ne limita l'entità. In qualità di datore di lavoro, hai il controllo su tutte e tre.
- NPS del datore di lavoro: fino al 14% dello stipendio base più l'indennità di carovita è deducibile, ora sotto articolo 124 della legge sull'imposta sul reddito del 2025, la vecchia sezione 80CCD(2).
- Buoni pasto: fino a ₹200 a pasto, disponibile sotto entrambi i regimi a partire dall'anno fiscale 2026-27 ai sensi della Regola 15 delle nuove regole.
- Il limite massimo di ₹7.5 lakh: I contributi del datore di lavoro a PF, NPS e previdenza complementare superiori a ₹7.5 lakh all'anno diventano un benefit imponibile.
Supponiamo di aggiungere il contributo previdenziale del datore di lavoro (NPS) pari al 14% dello stipendio base a una retribuzione totale annua (CTC) di 18 lakh di rupie. La liquidità del dipendente diminuisce, ma diminuiscono anche le tasse, e alla fine si ritrova con circa 19,700 rupie in più all'anno. Il costo per il datore di lavoro rimane invariato a 18 lakh di rupie.
Vale ancora la pena strutturare una strategia basata sull'HRA?
Solo per i dipendenti soggetti al vecchio regime. L'esenzione HRA corrisponde al minore tra l'HRA effettivamente percepita, l'affitto pagato meno il 10% dello stipendio, oppure il 50% dello stipendio nelle città indicate e il 40% altrove.
Tale elenco è passato da quattro a otto città in base alle norme sull'imposta sul reddito del 2026 , con Pune, Bengaluru, Hyderabad e Ahmedabad che ora si uniscono a Mumbai, Delhi, Kolkata e Chennai, entrambe con una percentuale del 50%.
Mantieni l'HRA (Housing Reduction Allowance) tra il 40% e il 50% dello stipendio base, a prescindere. Si tratta di un'indennità esclusa, quindi ti aiuta a rimanere entro il limite del 50%.
Quali sono state le modifiche introdotte dalla legge sull'imposta sul reddito del 2025 e dai regolamenti del 2026?
La legge sull'imposta sul reddito del 2025 ha sostituito la legge del 1961 a partire dal 1° aprile 2026, e il termine "anno fiscale" ha sostituito la vecchia dicotomia anno finanziario e anno di valutazione, mentre la maggior parte dei numeri di sezione è cambiata.
Le nuove norme hanno anche eliminato i limiti rimasti invariati per lungo tempo. L'assegno per l'istruzione dei figli è salito a 3,000 rupie al mese per bambino, l'indennità per l'alloggio in convitto a 9,000 rupie, i regali da parte del datore di lavoro a 15,000 rupie all'anno e i prestiti senza interessi a 2 lakh di rupie.
Le lettere di offerta che citano ancora la sezione 10(13A) o 80C devono essere riviste prima del prossimo ciclo di aumenti salariali percentuali . Le implicazioni fiscali derivanti dall'utilizzo di un datore di lavoro di riferimento seguono la stessa nuova numerazione.
Datore di lavoro di riferimento per la remunerazione
Hai bisogno di aiuto per strutturare i salari secondo le norme fiscali 2026-27?
Definisci strutture salariali conformi che tengano conto del nuovo regime fiscale, del sistema pensionistico integrativo del datore di lavoro (NPS), dell'indennità di alloggio (HRA), dei limiti del fondo pensione (PF) e delle disposizioni aggiornate della legge sull'imposta sul reddito.
Parla con i nostri esperti di buste paga
Come si presenta una ripartizione del costo totale di lavoro (CTC) conforme alle normative per diversi livelli salariali?
Ecco un formato di struttura salariale per quattro livelli CTC, basato su una soglia minima del 50% con PF limitato al tetto massimo di ₹25,000. Si basa su un dipendente di sesso maschile con sede a Pune, soggetto al nuovo regime, senza voucher o NPS.
| CTC annuale | Stipendio lordo | Contributi previdenziali del datore di lavoro, assicurazione contro gli infortuni sul lavoro e spese amministrative. | Maturazione della gratifica | PF e PT dei dipendenti | Imposta sul reddito | In mano un anno | In mano un mese |
| ₹ 6,00,000 | ₹ 5,46,570 | ₹ 39,000 | ₹ 14,430 | ₹ 38,500 | zero | ₹ 5,08,070 | ₹ 42,339 |
| ₹ 12,00,000 | ₹ 11,32,140 | ₹ 39,000 | ₹ 28,860 | ₹ 38,500 | zero | ₹ 10,93,640 | ₹ 91,137 |
| ₹ 18,00,000 | ₹ 17,17,710 | ₹ 39,000 | ₹ 43,290 | ₹ 38,500 | ₹ 1,33,684 | ₹ 15,45,526 | ₹ 1,28,794 |
| ₹ 30,00,000 | ₹ 28,88,850 | ₹ 39,000 | ₹ 72,150 | ₹ 38,500 | ₹ 4,41,121 | ₹ 24,09,229 | ₹ 2,00,769 |
Osservate la riga da ₹6 lakh. Lo stipendio base di ₹25,000 al mese si colloca esattamente al nuovo limite massimo, quindi questo dipendente deve ora essere iscritto a EPF, EPS e EDLI. Prima del 17 settembre 2026, un nuovo assunto con quello stipendio potrebbe esserne completamente escluso.
Qual è la ripartizione completa della retribuzione lorda totale (CTC) di ₹18 lakh per un ingegnere di Pune?
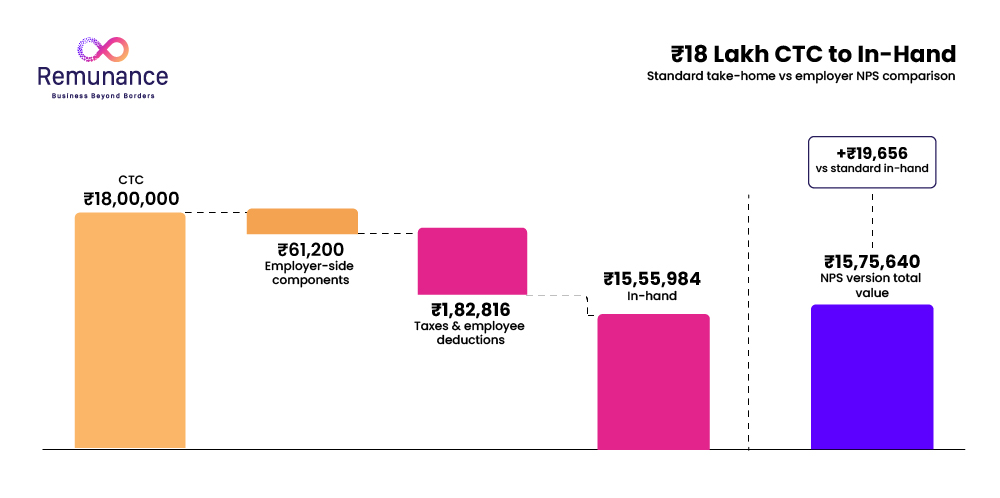
Ecco due versioni dello stesso CTC di ₹18 lakh. La seconda destina il 14% dello stipendio base al fondo pensione NPS del datore di lavoro.
| Componente (annuale) | Struttura standard | Con il datore di lavoro NPS |
| Salario di base | ₹ 9,00,000 | ₹ 9,00,000 |
| Indennità di affitto della casa | ₹ 4,50,000 | ₹ 4,50,000 |
| Buoni pasto (₹200 × 22 giorni × 12) | ₹ 52,800 | ₹ 52,800 |
| Indennità speciale | ₹ 3,14,910 | ₹ 1,88,910 |
| Stipendio lordo | ₹ 17,17,710 | ₹ 15,91,710 |
| Contributi previdenziali a carico del datore di lavoro (12% di ₹25,000) | ₹ 36,000 | ₹ 36,000 |
| Spese EDLI e amministrative | ₹ 3,000 | ₹ 3,000 |
| Contributo netto del datore di lavoro (14% della retribuzione base) | zero | ₹ 1,26,000 |
| Maturazione della gratifica (4.81% dello stipendio base) | ₹ 43,290 | ₹ 43,290 |
| Costo per l'azienda | ₹ 18,00,000 | ₹ 18,00,000 |
| Fondo pensione del dipendente | (₹ 36,000) | (₹ 36,000) |
| Tassazione professionale, Maharashtra | (₹ 2,500) | (₹ 2,500) |
| Imposta sul reddito, nuovo regime, con imposta aggiuntiva | (₹ 1,23,226) | (₹ 1,03,570) |
| Importo netto da pagare, inclusi i buoni. | ₹ 15,55,984 | ₹ 14,49,640 |
| Aggiunto al NPS del dipendente | zero | ₹ 1,26,000 |
| Valore totale per il dipendente | ₹ 15,55,984 | ₹ 15,75,640 |
Ora esegui il test del 50% sulla versione NPS. La retribuzione totale è di ₹17,53,710. Lo stipendio base di ₹9,00,000 rappresenta il 51.3%, e le esclusioni (HRA, PF del datore di lavoro e NPS) ammontano al 34.9%. Il test viene superato agevolmente.
La differenza tra le due colonne corrisponde a un risparmio fiscale di ₹19,656 all'anno, pagato da nessuno, e puoi mettere alla prova le tue fasce di reddito con il nostro calcolatore di stipendi per l'India.
È meglio pagare i contributi previdenziali sulla retribuzione base effettiva o sul tetto massimo di ₹25,000?
Entrambe le opzioni sono legali per i dipendenti che superano il tetto massimo di retribuzione. Il tetto massimo consente di risparmiare denaro, mentre la retribuzione base effettiva permette al dipendente di accumulare maggiori risparmi per la pensione.
Il divario è reale. Per l'esempio di ₹18 lakh, il 12% sullo stipendio base totale di ₹75,000 costa ₹1,08,000 all'anno contro ₹36,000 al massimo. Quel divario di ₹72,000 viene intaccato dalla retribuzione lorda o dal margine di profitto.
Decidetelo una volta per tutte, inseritelo nella lettera di assunzione e applicatelo a tutte le fasce retributive, ricordando che, in base alla normativa EPF 2026, la base retributiva più elevata richiede un'opzione congiunta da parte vostra e del dipendente.
Qual è la differenza tra CTC, stipendio lordo e stipendio netto?
Il CTC (Costo Totale per l'Azienda) rappresenta tutte le spese sostenute per un dipendente in un anno. Lo stipendio lordo è pari al CTC meno i contributi del datore di lavoro e la liquidazione. Lo stipendio netto è pari allo stipendio lordo meno i contributi previdenziali del dipendente, l'imposta professionale e l'imposta sul reddito.
| Termine | Cosa include | Ciò che omette | esempio da ₹18 lakh |
| CTC | Retribuzione lorda più contributi previdenziali a carico del datore di lavoro, assicurazione contro gli infortuni sul lavoro, spese amministrative, contributi previdenziali e indennità di fine rapporto. | Niente che paghi | ₹ 18,00,000 |
| Stipendio lordo | Stipendio base, indennità di alloggio, sussidi e buoni | Contributi del datore di lavoro e gratifica | ₹ 17,17,710 |
| Salario netto | Lordo meno detrazioni | Contributi previdenziali dei dipendenti, imposte professionali e ritenute alla fonte. | ₹ 15,55,984 |
Come si calcola lo stipendio netto a partire dal costo totale per l'azienda (CTC)?
Parti dal CTC e sottrai i contributi previdenziali del datore di lavoro, l'assicurazione contro gli infortuni sul lavoro e le spese amministrative, il fondo pensione del datore di lavoro e l'indennità di fine rapporto per ottenere il lordo. Quindi sottrai i contributi previdenziali del dipendente, l'imposta professionale e la ritenuta d'acconto per ottenere l'utile netto.
Prima di inoltrare l'offerta, confronta il risultato ottenuto con lo stipendio medio in India per la stessa posizione e città.
Entro quanto tempo devo pagare lo stipendio e saldare i debiti finali?
Gli stipendi mensili sono dovuti entro il 7 del mese successivo. Il saldo finale al momento della cessazione del rapporto di lavoro è dovuto entro due giorni lavorativi.
La sezione 17(2) del Codice sui salari copre allo stesso modo dimissioni, licenziamento, riduzione del personale e chiusura, quindi salari, monetizzazione delle ferie e bonus rientrano tutti nella finestra di due giorni, mentre la gratifica mantiene il suo periodo di 30 giorni.
I cicli di liquidazione di 30-45 giorni che la maggior parte delle aziende indiane applicava non sono più validi per legge . La nostra guida al processo di cessazione del rapporto di lavoro illustra la sequenza rivista e la procedura di licenziamento in India , che comprende preavviso e indennità di fine rapporto.
Per le scadenze mensili relative a PF, ESI, TDS e imposte professionali, consulta il nostro calendario paghe in India.
Quali informazioni deve necessariamente essere presenti in una busta paga in India?
Deve indicare i guadagni, ogni detrazione e la retribuzione netta per il periodo di paga, nel formato prescritto dal Codice dei salari (Regolamento centrale) del 2026. Tale regolamento, pubblicato l'8 maggio 2026, stabilisce anche i requisiti relativi alla registrazione e alla tenuta dei registri.
In pratica, è opportuno indicare salari ed esclusioni su righe separate, in modo che il test del 50% sia visibile a chiunque legga la busta paga. Il Manuale di conformità per i datori di lavoro del Ministero è il riferimento in linguaggio semplice per le definizioni.
Datore di lavoro di riferimento per la remunerazione
Hai bisogno di aiuto per rispettare le scadenze relative ai pagamenti degli stipendi in India?
Mantieni puntuali i pagamenti degli stipendi, i saldi finali, le buste paga, i contributi previdenziali (PF), l'assicurazione sanitaria (ESI), le ritenute alla fonte (TDS) e le imposte professionali grazie a un processo di gestione delle paghe basato sulle più recenti normative salariali indiane.
Parla con i nostri esperti di buste paga
In che cosa si differenzia una busta paga indiana da una busta paga statunitense?
Le intestazioni sembrano simili, ma i meccanismi sono diversi, ed è proprio qui che iniziano la maggior parte degli errori nelle buste paga transfrontaliere.
| Ciò che fa | India | Stati Uniti |
| Costituisce la base della retribuzione | Stipendio base + indennità di anzianità, almeno il 50% della retribuzione totale | Retribuzione regolare, senza obbligo di stipendio minimo previsto dalla legge. |
| Totale prima delle detrazioni | Stipendio lordo | Retribuzione lorda |
| Detrazione pensionistica | Contributi previdenziali (EPF) pari al 12% della retribuzione, con un tetto massimo di ₹25,000, salvo diversa opzione. | 401(k), volontario |
| previdenza sociale del datore di lavoro | EPF, EPS, EDLI, ESI, gratifica | Previdenza sociale 6.2%, Medicare 1.45% |
| imposta statale | Tassa professionale, massimo ₹2,500 all'anno | Imposta sul reddito statale, una percentuale del reddito |
| Numero comunicato ai candidati | CTC, comprese le pensioni dei datori di lavoro | Salario base, esclusi i contributi del datore di lavoro |
L'ultima riga è quella che genera più confusione. Un responsabile delle assunzioni americano, quando parla di stipendio, intende la retribuzione base, mentre un candidato indiano, sentendo parlare di CTC (Total Tax Compensation, costo totale per l'azienda), immagina una cifra che include il fondo pensione e la gratifica.
Prima di inviare l'offerta, allineate la terminologia. Indicate lo stipendio lordo, le indennità di fine rapporto e la retribuzione netta stimata su righe separate.
Quali errori commettono i datori di lavoro stranieri nella strutturazione degli stipendi in India?
Otto errori si ripresentano ripetutamente nelle strutture che ereditiamo dai clienti.
-
- Riportando un modello base del 30%: standard fino a novembre 2025, e ora un'opzione da reintrodurre in attesa di essere implementata.
- Contributi previdenziali di uscita limitati a ₹15,000: Il tetto massimo è stato spostato il 17 settembre 2026, e settembre stesso è un mese diviso.
- Recuperare la quota maggiore di contributi previdenziali a carico del datore di lavoro dal CTC: L'EPFO ha affermato per iscritto che non è possibile.
- Considerare l'indennità speciale come automaticamente esclusa: L'interpretazione più prudente lo considera come salario.
- Contratti rinnovabili di 11 mesi: Un contratto una tantum di 11 mesi non prevede alcuna gratifica, ma i rinnovi consecutivi comportano la sfida di garantire la continuità del servizio.
- Citando CTC come se fosse lo stipendio netto: Il divario arriva al 10% o più una volta detratti i contributi previdenziali e le ritenute alla fonte.
- Iscrizione all'imposta professionale solo nello stato della sede principale: I dipendenti che lavorano da remoto creano obblighi nei luoghi in cui vivono.
- Pagare un lavoratore indiano come appaltatore per saltare la struttura: cioè classificazione errata del dipendentee può anche creare rischio di stabile organizzazione per il genitore straniero.
In che modo Remunance crea e gestisce una struttura salariale conforme alle normative per il tuo team in India?
Remunance è un datore di lavoro di riferimento con sede a Pune, in India . Progettiamo ogni ripartizione salariale in base alla definizione di retribuzione prevista dal Codice, vi registriamo per PF, ESI, imposta professionale e fondo di previdenza sociale in ogni stato in cui assumete personale e gestiamo l'intero ciclo mensile.
I nostri servizi di gestione del datore di lavoro (Employer of Record) comprendono la lettera di nomina, la busta paga, gli adempimenti di legge e la liquidazione di fine rapporto entro due giorni. La guida ai servizi di gestione delle paghe per il datore di lavoro (Employer of Record) spiega come si svolge questo ciclo mensile.
Ti ritrovi con un team in India senza una sede fisica e senza un calendario di conformità da imparare da zero. Vuoi prima i numeri? Il calcolatore dei costi EOR per l'India ti fornisce un quadro completo dei costi in pochi minuti, e la nostra checklist di conformità EOR mostra cosa controlliamo ogni mese.
Datore di lavoro di riferimento per la remunerazione
Pronti a gestire un sistema di buste paga conforme alle normative indiane?
Lasciate che Remunance si occupi delle strutture salariali, delle registrazioni statutarie, delle buste paga mensili e dei pagamenti finali, mentre voi concentratevi sul vostro team in India, senza bisogno di costituire una società locale.
Calcola il tuo costo EOR in India
Domande frequenti (FAQ)
In India è obbligatorio avere uno stipendio base pari al 50% della retribuzione totale annua (CTC)?
Non con queste parole. Il Codice dei salari fissa un limite massimo per le indennità escluse al 50% della retribuzione totale e considera qualsiasi eccedenza come salario. In pratica, ciò si traduce in un limite minimo del 50% per lo stipendio base più l'indennità di carovita.
Qual è il tetto salariale del PF nel 2026?
₹25,000 al mese a partire dal 17 settembre 2026, ai sensi della notifica SO 5109(E), dopo essere rimasto a ₹15,000 da settembre 2014 al 16 settembre 2026.
Il nuovo tetto massimo per i contributi previdenziali ridurrà lo stipendio netto?
Per i dipendenti il cui contributo previdenziale era limitato a ₹15,000, sì, fino a ₹1,200 al mese. Il datore di lavoro contribuisce con un importo equivalente, quindi il saldo previdenziale del dipendente cresce più velocemente di quanto diminuisca il suo stipendio netto.
Un datore di lavoro può dedurre la propria quota previdenziale dal costo totale del lavoro (CTC)?
L'EPFO afferma che la quota obbligatoria a carico del datore di lavoro non può essere trasformata in una detrazione a carico del dipendente etichettandola come CTC (Costo del Lavoro e dell'Imposta sul Reddito). È necessario assorbirla nelle indennità non salariali o prevederla nel budget.
Come si calcola lo stipendio netto a partire dal costo totale per l'azienda (CTC)?
Sottraendo dal CTC i contributi previdenziali a carico del datore di lavoro, l'assicurazione contro gli infortuni sul lavoro, le spese amministrative, il fondo pensione a carico del datore di lavoro e la liquidazione, si ottiene il lordo, dopodiché si sottraggono i contributi previdenziali a carico del dipendente, l'imposta professionale e l'imposta sul reddito.
Ho bisogno di un'entità indiana per gestire una struttura salariale conforme alla legge?
No. Un datore di lavoro registrato assume il tuo personale tramite la propria entità indiana e applica l'intera struttura legale, motivo per cui molte aziende globali iniziano da lì prima di costituire una società propria.
Con quale frequenza è opportuno rivedere la struttura salariale in India?
Almeno una volta all'anno e dopo ogni bilancio dell'Unione o notifica del codice del lavoro. Gli undici cambiamenti avvenuti tra novembre 2025 e settembre 2026 dimostrano perché un controllo annuale da solo non è sufficiente.
Post correlati
Salario medio in India nel 2026: quanto pagano realmente i datori di lavoro
Come calcolare la percentuale di aumento salariale nel 2026: una guida per i datori di lavoro con dati in tempo reale.
Salario minimo in India in USD (2026): tariffe statali, retribuzione oraria e norme di conformità.

Un calcolatore completo degli stipendi in India e ottimizzazione della busta paga
Che cosa sono i servizi di gestione paghe globali? Come funzionano, quanto costano e come pagare i dipendenti in India.