Estrutura Salarial na Índia: Como Construir uma Estrutura de Remuneração Total (CTC) Adequada em 2026?
Uma estrutura salarial em conformidade com a legislação indiana em 2026 mantém o salário-base mais o adicional de custo de vida em 50% ou mais da remuneração total. Ela paga o fundo de previdência sobre os salários até o novo teto de ₹25,000, em vigor desde 17 de setembro de 2026. A gratificação é calculada em cerca de 4.81% do salário-base. E utiliza as duas vantagens fiscais ainda permitidas pelo novo regime: a contribuição do empregador para o NPS (Sistema Nacional de Pensões) de até 14% do salário-base e vales-refeição de até ₹200 por refeição.
O que você precisa saber
Na Índia, a estrutura salarial consiste na divisão dos custos da empresa em salários, benefícios, contribuições do empregador e deduções.
Em 2026, três regras definem essa divisão: a regra dos 50% do salário no Código de Salários, o teto de ₹25,000 para o fundo de previdência, notificado em 17 de setembro de 2026, e a Lei do Imposto de Renda de 2025.
Cada uma delas afeta um ponto diferente. Se você errar na primeira, o fiscal adiciona os seus abonos excedentes de volta ao seu salário. Se errar na segunda, a sua folha de pagamento de setembro já estará incorreta.
O terceiro fator determina quanto do pacote o seu funcionário realmente ficará. Este guia abrange todos os componentes, as taxas legais vigentes e um detalhamento do CTC (Custo Total da Empresa) para valores de ₹6 lakh, ₹12 lakh, ₹18 lakh e ₹30 lakh, com cada valor vinculado à respectiva notificação.
Qual é a estrutura salarial na Índia e o que mudou em 2026?
Na Índia, a estrutura salarial é o desenho legal e financeiro da remuneração de um funcionário: quais partes são consideradas salário, quais não são e o que é pago além disso. Desde novembro de 2025, essa estrutura é definida por lei, e não por preferências do RH.
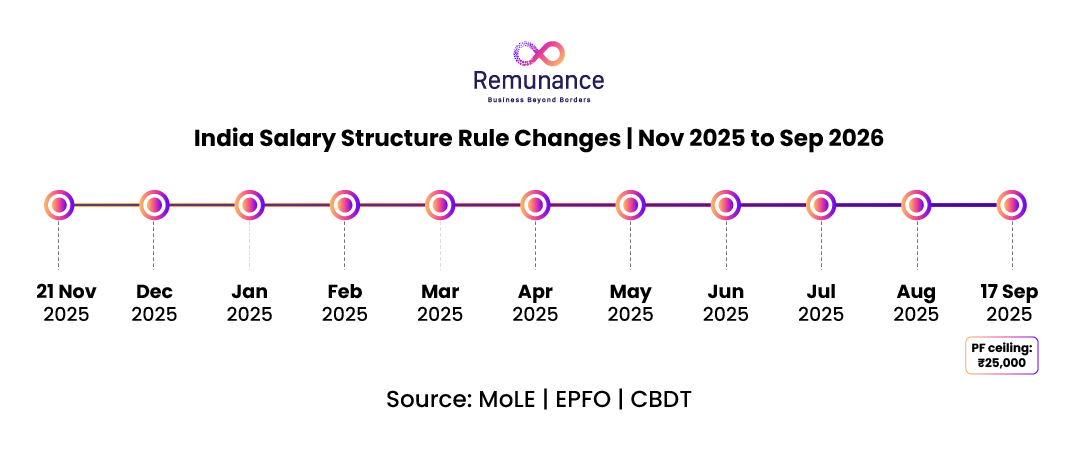
Os códigos entraram em vigor em 21 de novembro de 2025 e substituíram 29 leis trabalhistas federais de uma só vez. Mas os códigos foram apenas o começo.
Seguiram-se dez meses de regras, notificações e perguntas frequentes. Alguns modelos foram mantidos, e várias dessas regras reescreveram números que a maioria das equipes de folha de pagamento ainda usa.
Quais são os quatro códigos trabalhistas que regem a composição do seu salário?
Aplicam-se quatro códigos: o Código dos Salários de 2019, o Código da Segurança Social de 2020, o Código das Relações Laborais de 2020 e o Código da Segurança, Saúde e Condições de Trabalho de 2020.
O Código de Salários apresenta uma única definição de salário , e o Código da Seguridade Social adota essa definição para o fundo de previdência, o Seguro de Saúde para Empregados (ESI) e a gratificação.
Assim, uma única definição altera toda a sua base de custos legais. Nossa visão geral das leis trabalhistas na Índia abrange os outros dois códigos.
O que mudou para o Fundo de Previdência em 17 de setembro de 2026?
O teto salarial para contribuições ao EPF (Fundo de Previdência dos Empregados) subiu de ₹15,000 para ₹25,000 por mês. Isso representa um aumento de 67%. O Gabinete da União aprovou a medida em 16 de setembro de 2026, e o comunicado de imprensa do Ministério do Trabalho fixou 17 de setembro de 2026 como data de início.
A base legal é a notificação SO 5109(E) sob a Seção 2(89) do Código de Seguridade Social, que substituiu a SO 2702(E) de 29 de maio de 2026, que simplesmente transportou o antigo valor de ₹15,000 para o Código.
Esta é a primeira revisão desde setembro de 2014. Ela seguiu uma ordem de janeiro de 2026, na qual a Suprema Corte determinou que o Governo Federal e o EPFO (Fundo de Previdência dos Empregados) tomassem uma decisão em até quatro meses.
As taxas de contribuição permanecem em 12% para cada lado; apenas a base salarial foi alterada.
Quais outras regras mudaram entre novembro de 2025 e setembro de 2026?
Pelo menos onze medidas oficiais abordam a estrutura salarial. Aqui estão elas, em ordem.
| Data | O que mudou | O que isso significa para a sua estrutura salarial. |
| 21 2025 novembro | Quatro códigos trabalhistas em vigor | A regra dos 50% do salário aplica-se ao FGTS, gratificação, bônus e INSS. |
| 30 Dec 2025 | Perguntas frequentes do Primeiro Ministério sobre os códigos | Explicação da definição de salário para empregadores |
| Jan 2026 | Supremo Tribunal Federal determina decisão sobre o teto do Fundo de Previdência dos Empregados (EPF). | Defina o cronograma para a caminhada de setembro. |
| Março 16 2026 | Perguntas frequentes adicionais do Ministério | As contribuições para o fundo de previdência (PF) do empregador e o bônus legal contam na remuneração total; a gratificação e o seguro de saúde para funcionários (ESI) não contam. |
| Mar 2026 | Regras do Imposto de Renda de 2026 notificadas | 50% de auxílio-moradia para oito cidades; vales-refeição isentos de impostos até ₹200 por refeição. |
| Abril 1 2026 | Lei do Imposto de Renda de 2025 em vigor | “Ano fiscal” substitui AF e AA; os números das seções mudam. |
| 8 de maio de 2026 | Código de Salários (Central), 2026 | Recibos de pagamento, registros e procedimento de horas extras |
| 29 de maio de 2026 | ENTÃO. 2702(E) | O limite de ₹15,000 para o Fundo de Previdência foi mantido no Código. |
| Junho 29 2026 | Plano EPF, 2026 (GSR 525(E)) | Substitui o regime de 1952; novas regras de retirada e opção conjunta. |
| Agosto 25 2026 | Notificações de bônus SO 4710(E) e 4711(E) | Critério de elegibilidade de ₹21,000 e base de cálculo de ₹7,000, retroativo a 21 de novembro de 2025. |
| 17 setembro 2026 | ENTÃO. 5109(E) | Contribuição obrigatória para o Fundo de Previdência (PF) sobre salários de até ₹25,000. |
Compare cada data com a sua última revisão. Se a sua estrutura foi revisada pela última vez antes de alguma dessas datas, ela precisa de uma nova revisão.
Precisa de ajuda para atualizar sua estrutura salarial na Índia?
As novas regras salariais e o teto de ₹25,000 para o Fundo de Previdência podem alterar seus custos com folha de pagamento e obrigações de conformidade. Obtenha ajuda especializada para elaborar uma estrutura salarial em conformidade com a legislação para sua equipe na Índia.
Quais são os componentes da estrutura salarial na Índia?
Na Índia, os componentes salariais se dividem em quatro níveis: salário fixo, salário variável, contribuições do empregador e deduções. Apenas os dois primeiros aparecem como rendimentos no contracheque.
O que está incluído no salário fixo?
O salário fixo é o valor mensal garantido, pago independentemente do desempenho.
-
- Salário básico: Totalmente tributável e o ponto de referência para o teste dos 50%.
- Abono de custo de vida: Comum no setor público e em ambientes sindicalizados, raro em empresas privadas de tecnologia. É considerado salário.
- Subsídio de aluguel de casa: Excluídos do cálculo do imposto sobre a renda até o limite de 50%, e isentos de impostos apenas sob o regime anterior.
- Auxílio-viagem: isento duas vezes em um período de quatro anos, novamente apenas sob o regime anterior.
- Vales-refeição: Isenção de impostos até ₹200 por refeição em ambos os regimes a partir do ano fiscal de 2026-27.
- Subsídio especial: A linha de equilíbrio, e o item mais contestado na folha de pagamento indiana atualmente.
O que é um adicional especial na estrutura salarial e ele é considerado salário?
O abono especial é o valor residual que fecha o cálculo do CTC. Numa interpretação conservadora da Secção 2(y), um abono especial fixo pago a todos conta como salário.
Por quê? A definição começa com toda a remuneração e, em seguida, estabelece uma lista fechada de exclusões. Auxílio-moradia, transporte, horas extras, comissões e contribuição patronal para o fundo de previdência estão nessa lista. Uma gratificação especial genérica não está.
Ainda não há nenhuma decisão judicial com base nos códigos, e alguns consultores interpretam a situação de forma contrária. Dito isso, diversos consultores de folha de pagamento citam decisões anteriores da Suprema Corte sobre fundos de previdência que trataram os auxílios pagos universalmente como salários.
Portanto, projete pensando na leitura conservadora. Isso lhe custa pouco. Se o básico mais o DA atingirem 50% por si só, a questão deixa de ser relevante para o teste de 50%.
O que está incluído na remuneração variável e isso conta como salário?
Na maioria dos casos, não. Remuneração variável é qualquer pagamento condicionado à produção. As Perguntas Frequentes do Ministério, de março de 2026, confirmam que incentivos anuais baseados no desempenho não são considerados salários.
Comissão e horas extras funcionam de maneira diferente. Ambas estão na lista de exclusão, portanto, contam para o limite de 50%. Para equipes com muitos turnos, as horas extras por si só podem ser o fator decisivo para que a estrutura não atinja o limite.
O que são aposentadorias e por que o dinheiro nunca chega à conta bancária?
As contribuições para aposentadoria são contribuições do empregador que ficam incluídas no custo total da remuneração (CTC), mas não no salário bruto. Nenhum valor é depositado na conta bancária no mês em que é devido. Contribuições do empregador para o Fundo de Previdência (PF), o Plano de Aposentadoria para Funcionários (EPS), o Seguro de Vida em Despesas com Aposentadoria (EDLI), taxas administrativas, o Plano Nacional de Pensões (NPS) do empregador, o acúmulo de gratificação e o Seguro de Saúde do Empregado (ESI) do empregador estão todos incluídos nesta categoria.
Um candidato que compara duas ofertas de ₹18 lakh pode estar comparando dois valores líquidos muito diferentes. Explique isso na fase de oferta, e é por isso que nosso guia sobre como pagar funcionários na Índia trata a carta de oferta como um documento de conformidade.
O que é considerado salário segundo a regra dos 50%?
Salário significa salário base, adicional de custo de vida e adicional de retenção, mais quaisquer isenções que ultrapassem o limite de 50%. Tecnicamente, o limite restringe as isenções, em vez de estabelecer um valor mínimo abaixo do salário base, embora o efeito seja praticamente o mesmo.
O que compõe a remuneração total para o teste de 50%?
A remuneração total inclui salários, gratificações excluídas, contribuições patronais para o fundo de previdência e pensões, e bônus legal, enquanto gratificações, seguro de saúde para funcionários e outros benefícios de aposentadoria são excluídos, de acordo com as perguntas frequentes do Ministério de 16 de março de 2026.
Mais dois esclarecimentos são importantes. Horas extras estão entre as exclusões. Benefícios em espécie, como vales-refeição ou recargas de celular, são remuneração em espécie e contam como salário apenas até 15% do salário total.
Estas perguntas frequentes são orientações, não leis. O próprio Ministério afirma isso, e o texto do Código prevalece em caso de conflito.
O que acontece quando as deduções excluídas ultrapassam os 50%?
O excedente é tratado como salário, independentemente do que conste no seu recibo de pagamento.
Digamos que você receba ₹1,00,000 por mês: salário base de ₹30,000 e excluindo auxílios como auxílio-moradia e transporte, totalizando ₹70,000. Metade da remuneração total é de ₹50,000, portanto, o excedente de ₹20,000 é retido, e seu salário-base legal passa a ser de ₹50,000.
| Componente (mensal) | Prática antiga | Reequilibrado |
| Básico + DA | ₹30,000 (30%) | ₹50,000 (50%) |
| Abonos excluídos | ₹ 70,000 | ₹ 50,000 |
| Base salarial legal | ₹50,000 após o acréscimo | ₹50,000 conforme estruturado |
| Acumulação anual de gratificações em 4.81% | ₹ 28,860 | ₹ 28,860 |
| Contribuição para o Fundo de Previdência do Empregado, limitada a ₹25,000 | ₹ 3,000 | ₹ 3,000 |
| Contribuição do empregado para o Fundo de Previdência (PF), com base no salário real. | ₹ 6,000 | ₹ 6,000 |
A tabela exclui a contribuição patronal para o fundo de previdência (PF) da remuneração total para simplificar os cálculos, e você notará que a base salarial permanece a mesma em ambos os casos.
Portanto, o rebalanceamento não lhe custa nada a mais. Ele simplesmente impede que um passivo não divulgado venha à tona durante uma inspeção ou um processo de due diligence.
Como verificar o teste de 50% na sua própria estrutura?
Calcule três números para cada faixa salarial.
- Some a remuneração total: salário bruto mais contribuição patronal para o fundo de previdência (PF), contribuição patronal para o sistema de previdência social (NPS) e bônus legal. Exclua a gratificação e o seguro de saúde (ESI).
- Some as exclusões: HRA, transporte, horas extras, comissão, PF e NPS do empregador e qualquer outro item na lista da Seção 2(y). Exclua desta etapa qualquer gratificação especial genérica, pois a interpretação mais correta a considera como salário.
- Se o valor da etapa 2 for superior à metade do valor da etapa 1, a diferença corresponde ao salário. Recalcule o FGTS, a gratificação e o bônus com base no novo cálculo.
Como o teto salarial de ₹25,000 para o Fundo de Previdência (PF) altera a contribuição do seu empregador para o PF?
A medida eleva a contribuição mínima obrigatória de ₹15,000 para ₹25,000. Em qual grupo você se encaixa? Se você restringiu sua contribuição para o Fundo de Previdência (PF) ao teto antigo, a contribuição do empregador para o PF aumenta de ₹1,950 para ₹3,250 por mês por funcionário, incluindo o EDLI (Seguro de Vida em Despesas Adicionais) e taxas administrativas.
Se você já contribui com um salário base superior a ₹25,000, suas despesas totais praticamente não mudam. Uma parcela maior simplesmente é destinada ao plano de previdência.
Qual o valor do PF (Fundo de Previdência) que um empregador paga em cada nível salarial?
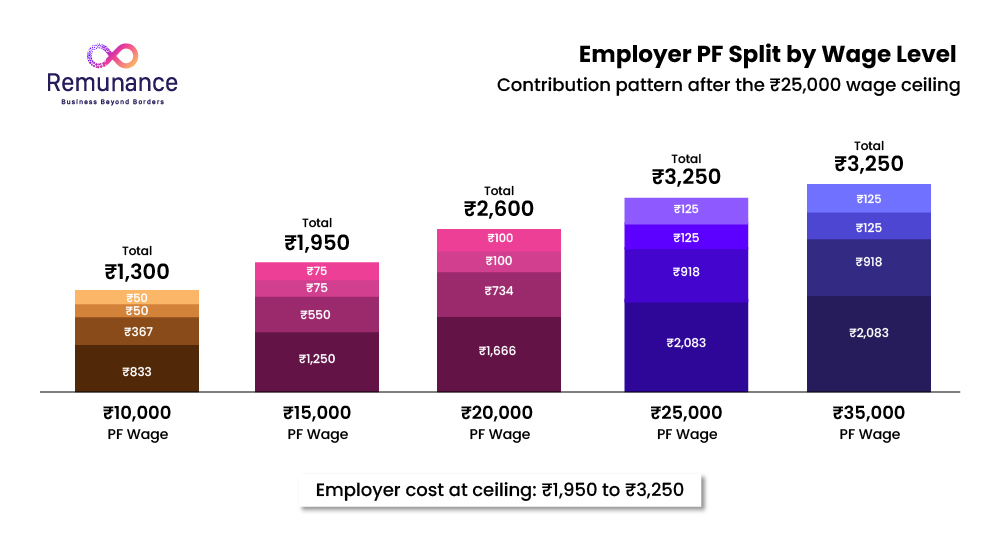
Segue abaixo a distribuição mensal a partir de outubro de 2026, com base nas perguntas frequentes sobre o teto salarial do EPFO.
| Salário do PF (mensal) | Contribuição do empregado para o EPF: 12% | Lucro por ação do empregador: 8.33% | Contribuição do empregador para o EPF: 3.67% | EDLI 0.5% | Administrador 0.5% |
| ₹ 10,000 | ₹ 1,200 | ₹ 833 | ₹ 367 | ₹ 50 | ₹ 50 |
| ₹ 15,000 | ₹ 1,800 | ₹ 1,250 | ₹ 550 | ₹ 75 | ₹ 75 |
| ₹ 20,000 | ₹ 2,400 | ₹ 1,666 | ₹ 734 | ₹ 100 | ₹ 100 |
| ₹ 25,000 | ₹ 3,000 | ₹ 2,083 | ₹ 917 | ₹ 125 | ₹ 125 |
| ₹35,000 (novo funcionário, sujeito a restrições) | ₹ 3,000 | Zero | ₹ 3,000 | ₹ 125 | ₹ 125 |
O EPS está disponível apenas para funcionários cujos salários na admissão não excedam ₹25,000. Acima desse valor, os 12% pagos pelo empregador são integralmente destinados ao EPF.
As taxas administrativas têm um valor mínimo de ₹500 por mês para qualquer estabelecimento com pelo menos um membro contribuinte.
Quem estará coberto pelo plano a partir de 17 de setembro de 2026?
Qualquer pessoa cujo salário para fins de contribuição ao Fundo de Previdência (PF) esteja entre ₹15,001 e ₹25,000 agora deve aderir ao EPF, EPS e EDLI, incluindo pessoas que já estão na sua folha de pagamento e que eram consideradas funcionários excluídos.
O teste é feito com base no salário declarado no PF (Fundo de Previdência), não no salário bruto. Por exemplo, o próprio EPFO (Organização de Previdência dos Empregados) afirma que um funcionário com salário bruto de ₹50,000 e salário de ₹25,000 deve ser incluído no teste, enquanto um com salário bruto de ₹60,000 e salário de ₹30,000 não precisa, embora possa optar por participar com o seu consentimento.
Setembro de 2026 é um mês dividido. As contribuições de 1 a 16 de setembro utilizam o limite de ₹15,000 e as de 17 a 30 de setembro utilizam o limite de ₹25,000, todas em um único ECR com vencimento em 15 de outubro de 2026.
Para uma leitura prática da notificação, consulte a nota da Khaitan & Co sobre o teto revisado.
É possível recuperar a contribuição patronal para o Fundo de Previdência (PF) do salário total do empregado?
Não. As perguntas frequentes do EPFO afirmam que o CTC não é um conceito legal e que a parte do empregador não pode se tornar uma dedução do empregado apenas porque você a descreve como parte do CTC.
Isso é importante para qualquer nova estrutura salarial baseada em um custo total fixo para a empresa. Eis a armadilha: se você absorver a maior parcela do empregador reduzindo o salário mínimo legal do empregado, corre o risco de infringir a lei. Em vez disso, absorva essa redução nas rubricas de despesas não salariais ou inclua-a no orçamento.
Há um alívio parcial. No âmbito do Pradhan Mantri Viksit Bharat Rozgar Yojana, contratações adicionais elegíveis podem render até ₹3,000 por funcionário por mês , durante dois anos fora do setor de manufatura e quatro anos dentro dele.
O que mudou no âmbito do Plano EPF de 2026?
O Regime EPF de 2026 , notificado em 29 de junho de 2026, substituiu o regime de 1952 e, embora as taxas permaneçam em 12% para cada lado, cinco regras foram alteradas para os empregadores.
-
- Para salários mais altos, o PF (Fundo de Previdência) exige uma opção conjunta: contribuir acima do limite máximo requer que você e o funcionário optem juntos, e vocês não podem ser obrigados a fazê-lo.
- O Fundo de Previdência Voluntário é flexível: os funcionários podem iniciar, aumentar ou interromper o FPD a qualquer momento.
- Alteração nas regras de levantamento: os membros mantêm 25% do seu saldo e podem levantar o restante após 12 meses de adesão.
- A responsabilidade do contratado é explícita: o empregador principal paga pelos funcionários contratados cujo contratado não está registrado.
- Estão abertas as janelas de oportunidade: a Campanha de Inscrição de Funcionários 2026 decorre até 31 de outubro de 2026, e o VISHWAS 2026 resolve processos de indemnização antigos.
Os saldos do EPF renderam 8.25% em 2025-26 , conforme recomendado pelo Conselho Central de Curadores em março de 2026.
Como funciona o PF (Fundo de Previdência) para trabalhadores estrangeiros na Índia?
Os estrangeiros que você emprega na Índia devem se inscrever no EPF (Fundo de Previdência dos Empregados), a menos que um acordo de previdência social os exclua. Para empresas que destacam funcionários estrangeiros para a Índia, essa cláusula pode representar um custo significativo.
De acordo com o EPF 2026, os trabalhadores internacionais só podem se aposentar aos 58 anos, exceto nos casos em que houver um acordo. A interpretação da WTW é que o teto legal agora parece se aplicar aos seus salários, o que representaria uma mudança em relação à antiga regra do salário integral.
O texto é novo e não foi testado. Confirme a situação com o EPFO antes de elaborar seu orçamento.
Empregador de Remuneração Registrado
O novo teto salarial para funcionários está aumentando seus custos de contratação?
Funcionários com salários sujeitos à contribuição previdenciária entre ₹15,001 e ₹25,000 podem agora precisar de cobertura do EPF, EPS e EDLI. Podemos ajudá-lo a recalcular as contribuições do empregador e ajustar seu custo total de contratação (CTC) sem transferir o ônus legal para os funcionários.
Calcule seus custos de PF
Quais outras contribuições e deduções obrigatórias você deve incluir no seu orçamento?
Além do FGTS, você deve incluir no orçamento o INSS, o imposto de renda, o fundo de previdência social, o bônus obrigatório e a gratificação. Cada um tem seu próprio valor base e teto.
| Head | Participação dos funcionários | Participação do empregador | Base e teto (setembro de 2026) |
| EPF + EPS | 12% | 12% (8.33% EPS, 3.67% EPF) | Salários de até ₹25,000, ou o salário real por opção conjunta. |
| EDLI | Zero | 0.5% | Salários até ₹25,000, portanto, no máximo ₹125. |
| Taxas administrativas do EPF | Zero | 0.5% | Salários para fins de PF (Fundo de Previdência), mínimo de ₹500 por estabelecimento. |
| ESI | 0.75% | 3.25% | Salários previstos no código salarial chegam a ₹21,000 (₹25,000 para pessoas com deficiência). |
| Imposto profissional | Laje estatal | Zero | Máximo de ₹2,500 por ano |
| Fundo de bem-estar trabalhista | Taxa estadual | Taxa estadual | Pequenas, semestrais ou anuais |
| Bônus legal | Zero | 8.33% a% 20 | Salários de até ₹21,000, calculados com base em ₹7,000 ou no salário mínimo. |
| Gratificação | Zero | Aproximadamente 4.81% de acumulação | Salários, sem limite máximo para acumulação, limite de pagamento de ₹20 lakh |
Quando o ESI entra em vigor em 2026?
O ESI aplica-se a estabelecimentos com 10 ou mais funcionários que recebem salários de até ₹21,000 por mês, com taxas de 3.25% para o empregador e 0.75% para o funcionário.
O teto do ESI permaneceu em ₹21,000 quando o PF foi transferido, mas sua base mudou anteriormente. Desde 21 de novembro de 2025, a definição de salários do Código rege o ESI, substituindo o salário bruto sob a antiga Lei do ESI.
Fique atento às faixas salariais mais baixas. Uma estrutura salarial júnior com muitos benefícios pode se enquadrar ou não no ESI (Seguro de Saúde para Empregados), dependendo do resultado do teste dos 50%. Todos os que estão acima do teto salarial precisam de cobertura adicional, e é aí que entra o seguro saúde coletivo para funcionários na Índia .
Qual é o valor do Imposto Profissional aplicável em Maharashtra e em outros estados?
Até ₹2,500 por ano por funcionário, de acordo com as taxas definidas por cada estado. O limite máximo está previsto no Artigo 276 da Constituição.
Em Maharashtra, homens que ganham entre ₹7,501 e ₹10,000 por mês pagam ₹175. Acima de ₹10,000, pagam ₹200, e ₹300 em fevereiro, o que corresponde exatamente a ₹2,500. Mulheres são isentas até ₹25,000 por mês.
Karnataka isenta todos os contribuintes até ₹25,000. Delhi, Haryana, Rajasthan e Uttar Pradesh não cobram nada.
Registre-se em todos os estados onde um funcionário trabalha, não apenas onde seu escritório está localizado, e use nosso guia de conformidade com a folha de pagamento na Índia para obter o calendário de declarações mais completo.
Quem tem direito ao bônus legal de acordo com o Código de Salários?
Funcionários com salários de até ₹21,000 por mês. Para aqueles com salários acima de ₹7,000, o bônus é calculado com base em ₹7,000 ou no salário mínimo aplicável , o que for maior.
Duas notificações de 25 de agosto de 2026 fixaram esses valores, e ambas se aplicam retroativamente a partir de 21 de novembro de 2025. Os valores correspondem à antiga Lei de Bônus, mas o bônus agora incide sobre os salários regidos pelo Código.
Portanto, verifique novamente qualquer pagamento feito desde novembro de 2025. O mínimo é de 8.33%, mesmo em um ano de prejuízo.
Como é calculada a gratificação e quem tem direito a ela atualmente?
A gratificação corresponde a 15 dias do último salário recebido por cada ano completo de serviço, com base em um mês de 26 dias e limitada a ₹20 lakh. Os critérios de elegibilidade mudaram em 2026.
A fórmula em si não mudou. É (15 × último salário mensal recebido × anos de serviço) ÷ 26. Em termos de regime de competência, isso corresponde a cerca de 4.81% dos salários anuais, valor que sua equipe financeira deve provisionar mensalmente.
Funcionários com contrato por prazo determinado têm direito a gratificação após um ano?
Sim, após um ano de serviço a partir do início do contrato. As perguntas frequentes do Ministério acrescentam um detalhe importante: um contrato de 11 meses que termina por expiração não gera qualquer remuneração, assim como um contrato mais longo que termine antes do primeiro aniversário.
Os funcionários permanentes ainda precisam de cinco anos de serviço. Em casos de morte ou invalidez, não há período mínimo de serviço.
O trabalho por contrato é diferente. O contratado é quem deve a gratificação, não você, como empregador principal.
A nova definição salarial aplica-se a serviços prestados antes de novembro de 2025?
Indiretamente, sim. O tempo de serviço anterior a 21 de novembro de 2025 está sujeito à Lei de Pagamento de Gratificação de 1972, e o tempo de serviço posterior a essa data está sujeito ao Código, mas o valor é calculado com base no último salário recebido, de acordo com a nova definição.
Suponha que um funcionário se desligue da empresa em 2027, após dez anos de serviço. A gratificação referente a todos os dez anos utiliza um salário definido pelo Código Tributário, portanto, a provisão atuarial precisa refletir o tempo total de serviço, e não apenas o período posterior a 2025.
O que acontece com o custo da gratificação quando o salário base aumenta?
Aumenta proporcionalmente, sem limite máximo para o acúmulo, portanto, com um salário de ₹1,00,000 por mês, aumentar o salário-base de 30% para 50% eleva o acúmulo anual de cerca de ₹17,300 para ₹28,860.
Isso representa um aumento de 67% em uma linha de custo que muitos empregadores iniciantes nunca provisionam. Nossa análise do custo do empregador registrado na Índia mostra sua posição em relação às demais contribuições obrigatórias.
Como o Imposto de Renda influencia a estrutura salarial no ano fiscal de 2026-27?
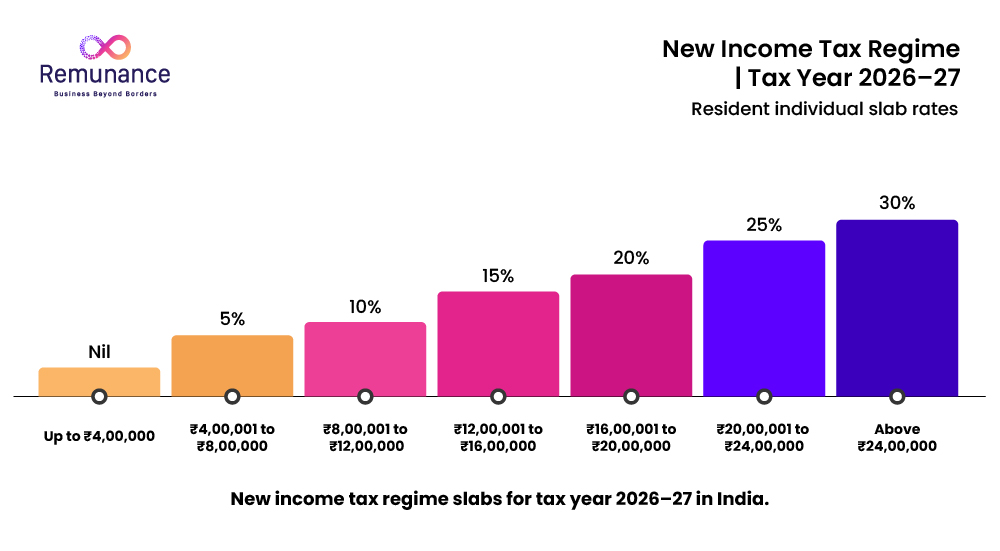
Menos do que antes. A maioria dos funcionários agora se enquadra no novo regime, em que os auxílios representam uma economia muito pequena.
Quais são as novas faixas de tributação para o ano fiscal de 2026-27?
Eles permanecem inalterados. O Orçamento de 2026 manteve todas as faixas de tributação , a dedução padrão de ₹75,000 e o desconto que isenta de impostos rendimentos de até ₹12 lakh.
| Rendimentos tributáveis | Taxa |
| Até ₹4 lakh | Zero |
| ₹4 lakh a ₹8 lakh | 5% |
| ₹8 lakh a ₹12 lakh | 10% |
| ₹12 lakh a ₹16 lakh | 15% |
| ₹16 lakh a ₹20 lakh | 20% |
| ₹20 lakh a ₹24 lakh | 25% |
| Acima de ₹24 lakh | 30% |
Um funcionário assalariado não paga nada sobre o salário até ₹12.75 lakh. Uma contribuição para saúde e educação de 4% incide sobre qualquer imposto devido.
Quais componentes salariais ainda permitem economia de impostos no novo regime?
Dois componentes existem, e uma terceira regra os limita. Você controla os três como empregador.
- NPS do empregador: Até 14% do salário base mais o adicional de custo de vida (DA) é dedutível, agora sob [inserir valor aqui]. Seção 124 da Lei do Imposto de Renda de 2025, a antiga seção 80CCD(2).
- Vales-refeição: até ₹200 por refeição, disponível em ambos os regimes a partir do ano fiscal de 2026-27 De acordo com a Regra 15 das novas regras.
- O limite de ₹7.5 lakh: As contribuições do empregador para o PF, NPS e previdência complementar acima de ₹7.5 lakh por ano tornam-se um benefício tributável.
Suponha que você adicione a contribuição patronal para o NPS (Sistema Nacional de Pensões) de 14% do salário base a um custo total de contratação (CTC) de ₹18 lakh. O salário líquido do funcionário diminui, mas o imposto de renda também diminui, resultando em um aumento de aproximadamente ₹19,700 por ano na renda. Seu custo permanece em ₹18 lakh.
Ainda vale a pena estruturar um plano de saúde em torno do HRA?
Apenas para funcionários do regime antigo. A isenção do HRA (Auxílio-Moradia) é o menor valor entre o HRA efetivamente recebido, o aluguel pago menos 10% do salário, ou 50% do salário em uma cidade listada e 40% em outras cidades.
Essa lista aumentou de quatro para oito cidades sob as Regras do Imposto de Renda de 2026 , com Pune, Bengaluru, Hyderabad e Ahmedabad agora se juntando a Mumbai, Delhi, Kolkata e Chennai, totalizando 50%.
Mantenha o auxílio-moradia (HRA) entre 40% e 50% do salário base, independentemente da situação. Como se trata de um auxílio não reembolsável, ele ajuda a manter o valor dentro do limite de 50%.
O que mudou com a Lei do Imposto de Renda de 2025 e as regras de 2026?
A Lei do Imposto de Renda de 2025 substituiu a Lei de 1961 a partir de 1º de abril de 2026, e o termo "ano fiscal" agora substitui a antiga distinção entre ano financeiro e ano de avaliação, além de a maioria das numerações das seções ter sido alterada.
As regras também eliminaram limites que estavam congelados há muito tempo. O auxílio-educação para crianças passou para ₹3,000 por mês por criança, o auxílio-moradia para ₹9,000, os presentes do empregador para ₹15,000 por ano e os empréstimos sem juros para ₹2.
As cartas de oferta que ainda citam a seção 10(13A) ou 80C precisam ser revisadas antes do seu próximo ciclo de aumento salarial . As implicações fiscais de usar um empregador registrado seguem a mesma nova numeração.
Empregador de Remuneração Registrado
Precisa de ajuda para estruturar salários de acordo com as regras tributárias de 2026-27?
Elabore estruturas salariais em conformidade com o novo regime tributário, incluindo as contribuições do empregador para o NPS (Sistema Nacional de Pensões), HRA (Auxílio-Moradia), limites do PF (Fundo de Previdência) e as disposições atualizadas da Lei do Imposto de Renda.
Fale com nossos especialistas em folha de pagamento
Como se apresenta um detalhamento de CTC (Custo Total da Empresa) em conformidade com as normas, em diferentes níveis salariais?
Segue abaixo um formato de estrutura salarial para quatro níveis de CTC (Custo Total da Empresa), calculado com base em um piso de 50% e com contribuição para o Fundo de Previdência (PF) limitada a um teto de ₹25,000. Considera-se um funcionário do sexo masculino, baseado em Pune, no novo regime, sem vales-alimentação ou participação no Sistema Nacional de Pensões (NPS).
| CTC anual | Salário bruto | PF do empregador, EDLI e administração | Acumulação de gratificação | PF e PT do funcionário | Income tax | Em mãos, um ano | Em mãos, um mês |
| ₹ 6,00,000 | ₹ 5,46,570 | ₹ 39,000 | ₹ 14,430 | ₹ 38,500 | Zero | ₹ 5,08,070 | ₹ 42,339 |
| ₹ 12,00,000 | ₹ 11,32,140 | ₹ 39,000 | ₹ 28,860 | ₹ 38,500 | Zero | ₹ 10,93,640 | ₹ 91,137 |
| ₹ 18,00,000 | ₹ 17,17,710 | ₹ 39,000 | ₹ 43,290 | ₹ 38,500 | ₹ 1,33,684 | ₹ 15,45,526 | ₹ 1,28,794 |
| ₹ 30,00,000 | ₹ 28,88,850 | ₹ 39,000 | ₹ 72,150 | ₹ 38,500 | ₹ 4,41,121 | ₹ 24,09,229 | ₹ 2,00,769 |
Observe a questão dos ₹6 lakh. O salário base de ₹25,000 por mês está exatamente no novo teto, portanto, esse funcionário agora deve estar inscrito no EPF, EPS e EDLI. Antes de 17 de setembro de 2026, um novo funcionário com esse salário poderia ficar totalmente excluído.
Qual é a composição total do salário bruto anual (CTC) de ₹18 lakh para um engenheiro em Pune?
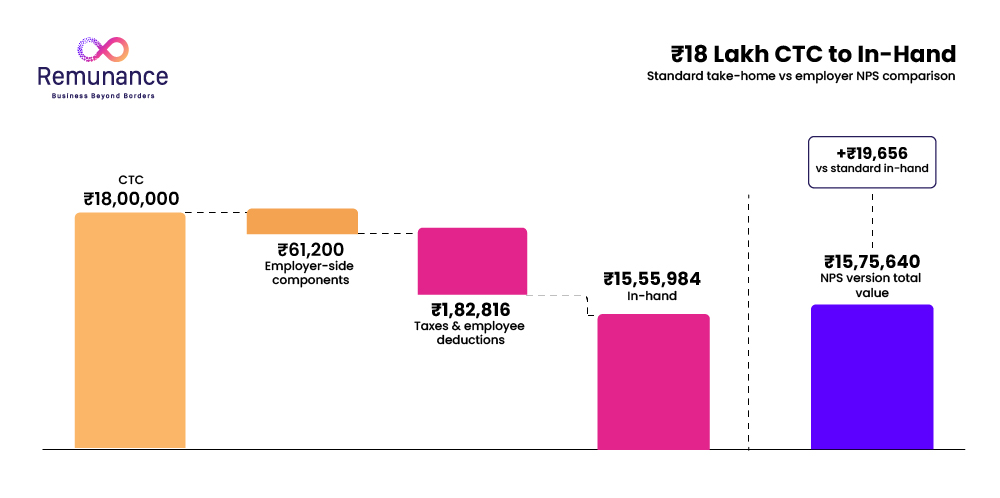
Aqui estão duas versões da mesma remuneração total de ₹18 lakh. A segunda destina 14% do salário base para o NPS (Sistema Nacional de Pensões) do empregador.
| Componente (anual) | Estrutura padrão | Com base no NPS do empregador |
| Salário básico | ₹ 9,00,000 | ₹ 9,00,000 |
| subsídio de aluguel de casa | ₹ 4,50,000 | ₹ 4,50,000 |
| Vales-refeição (₹200 × 22 dias × 12) | ₹ 52,800 | ₹ 52,800 |
| Subsídio especial | ₹ 3,14,910 | ₹ 1,88,910 |
| Salário bruto | ₹ 17,17,710 | ₹ 15,91,710 |
| Contribuição do empregador para o Fundo de Previdência (12% de ₹25,000) | ₹ 36,000 | ₹ 36,000 |
| EDLI e taxas administrativas | ₹ 3,000 | ₹ 3,000 |
| NPS do empregador (14% do salário base) | Zero | ₹ 1,26,000 |
| Acumulação de gratificação (4.81% do salário base) | ₹ 43,290 | ₹ 43,290 |
| Custo para a empresa | ₹ 18,00,000 | ₹ 18,00,000 |
| PF do funcionário | (₹ 36,000) | (₹ 36,000) |
| Imposto profissional, Maharashtra | (₹ 2,500) | (₹ 2,500) |
| Imposto de renda, novo regime, com contribuição adicional. | (₹ 1,23,226) | (₹ 1,03,570) |
| Saldo líquido a receber, incluindo vouchers | ₹ 15,55,984 | ₹ 14,49,640 |
| Adicionado ao NPS do funcionário. | Zero | ₹ 1,26,000 |
| Valor total para o funcionário | ₹ 15,55,984 | ₹ 15,75,640 |
Agora, execute o teste de 50% na versão do NPS. A remuneração total é de ₹17,53,710. O salário base de ₹9,00,000 representa 51.3% desse valor, e as exclusões (HRA, PF do empregador e NPS) somam 34.9%. O resultado é satisfatório.
A diferença entre as duas colunas representa uma economia de ₹19,656 em impostos por ano, sem nenhum custo para você, e você pode testar suas próprias faixas salariais com nossa calculadora salarial para a Índia.
Você deve pagar o FGTS sobre o salário-base real ou sobre o teto de ₹25,000?
Ambas as opções são legais para funcionários acima do teto salarial. O teto salarial permite economizar dinheiro, enquanto o salário-base real contribui para a formação de uma reserva de aposentadoria maior para o funcionário.
A diferença é real. No exemplo de ₹18 lakh, 12% sobre o salário base integral de ₹75,000 custa ₹1,08,000 por ano, contra um teto de ₹36,000. Essa diferença de ₹72,000 é descontada do salário bruto ou da sua margem de lucro.
Decida isso uma vez, escreva na carta de nomeação e aplique a mesma decisão a todas as faixas salariais, lembrando que, de acordo com o EPF 2026, a base salarial mais alta exige uma opção conjunta sua e do funcionário.
Qual a diferença entre CTC (Custo Total da Empresa), salário bruto e salário líquido?
O Custo Total para a Empresa (CTC) representa todos os gastos com um funcionário durante um ano. O salário bruto é o CTC menos as contribuições do empregador e a gratificação. O salário líquido é o salário bruto menos o FGTS, o imposto profissional e o imposto de renda do funcionário.
| INVERNO | O que inclui | O que isso omite | Exemplo de ₹18 lakh |
| CTC | Salário bruto mais contribuições patronais para o Fundo de Previdência (PF), Seguro de Vida em Situação de Empregado (EDLI), despesas administrativas, Plano Nacional de Pensões (NPS) e gratificação. | Nada que você pague | ₹ 18,00,000 |
| Salário bruto | Salário base, auxílio-moradia, subsídios e vales-alimentação | Contribuições e gratificações do empregador | ₹ 17,17,710 |
| Salário líquido (em mãos) | Bruto menos deduções | Contribuições para o fundo de previdência do empregado, imposto profissional e retenção na fonte. | ₹ 15,55,984 |
Como calcular o salário líquido a partir do CTC (Custo Total da Empresa)?
Comece com o salário bruto total (CTC) e subtraia o FGTS do empregador, o INSS e as taxas administrativas, o plano de previdência complementar do empregador e a gratificação acumulada para chegar ao salário bruto. Em seguida, subtraia o FGTS do empregado, o imposto profissional e o imposto de renda retido na fonte para chegar ao salário líquido.
Compare o resultado com o salário médio na Índia para a função e cidade antes de fazer a oferta.
Com que rapidez você deve pagar o salário e quitar as pendências financeiras?
O pagamento do salário mensal deve ser efetuado até o dia 7 do mês seguinte. O pagamento final, referente à rescisão do contrato de trabalho, deve ser realizado em até dois dias úteis.
A Seção 17(2) do Código de Salários abrange a demissão, a dispensa, a redução de pessoal e o encerramento, portanto, os salários, o pagamento de férias e o bônus estão todos dentro do prazo de dois dias, enquanto a gratificação mantém seu próprio prazo de 30 dias.
Os ciclos de desligamento de 30 a 45 dias que a maioria das empresas indianas utilizava não são mais legais . Nosso guia sobre o processo de desligamento de funcionários descreve a sequência revisada, e a rescisão do contrato de trabalho na Índia abrange aviso prévio e indenização.
Para consultar os prazos mensais de PF, ESI, TDS e imposto profissional, utilize nosso calendário de folha de pagamento na Índia.
O que deve constar em um contracheque na Índia?
Deverá apresentar os rendimentos, cada dedução e o salário líquido do período salarial, no formato prescrito pelo Código de Salários (Regras Centrais) de 2026. Essas regras, publicadas em 8 de maio de 2026, também estabelecem os requisitos de registo e documentação.
Na prática, mostre os salários e as exclusões em linhas separadas para que o teste dos 50% fique visível para qualquer pessoa que leia o comprovante. O Manual de Conformidade para Empregadores do Ministério é a referência em linguagem simples para as definições.
Empregador de Remuneração Registrado
Precisa de ajuda para cumprir os prazos da folha de pagamento na Índia?
Mantenha os pagamentos de salários, acertos finais, contracheques, FGTS, INSS, IRRF e impostos profissionais em dia com um processo de folha de pagamento desenvolvido de acordo com as normas salariais mais recentes da Índia.
Fale com nossos especialistas em folha de pagamento
Quais as diferenças entre um contracheque indiano e um contracheque americano?
Os títulos parecem iguais, mas a mecânica não, e é aí que a maioria dos erros em folhas de pagamento internacionais começa.
| O que ele faz | India | Estados Unidos |
| Constitui a base de remuneração. | Salário base + adicional de custo de vida (DA), correspondendo a pelo menos 50% da remuneração total. | Salário normal, sem piso salarial legal. |
| Total antes das deduções | Salário bruto | Pagamento bruto |
| Dedução para aposentadoria | Contribuição para o EPF (Fundo de Previdência dos Empregados) equivalente a 12% do salário, com teto de ₹25,000, salvo opção de valor superior. | 401(k), voluntário |
| previdência social do empregador | EPF, EPS, EDLI, ESI, gratificação | Previdência Social 6.2%, Medicare 1.45% |
| imposto estadual | Imposto profissional, máximo de ₹2,500 por ano | Imposto de renda estadual, uma porcentagem da renda |
| Número citado aos candidatos | CTC, incluindo aposentadorias do empregador | Salário base, excluindo contribuições do empregador. |
A última linha é a que causa mais confusão. Um gerente de contratação americano que menciona salário está se referindo ao salário base, enquanto um candidato indiano que ouve "CTC" imagina um valor que inclui o FGTS e a gratificação.
Alinhe o vocabulário antes de enviar a oferta. Apresente o salário bruto, os benefícios para aposentadoria e a estimativa de salário líquido em linhas separadas.
Quais são os erros comuns dos empregadores estrangeiros na estruturação de salários na Índia?
Oito erros se repetem constantemente nas estruturas que herdamos dos clientes.
-
- Utilizando um modelo básico de 30%: padrão até novembro de 2025, e agora uma adição antecipada prestes a acontecer.
- O limite de contribuição para o Fundo de Previdência (PF) é de ₹15,000: O teto foi alterado em 17 de setembro de 2026, e setembro em si é um mês dividido.
- Recuperando a maior contribuição do empregador para o fundo de previdência (PF) em relação ao custo total da obra (CTC): O EPFO afirmou por escrito que você não pode.
- Considerar o subsídio especial como automaticamente excluído: A interpretação mais segura considera isso como salário.
- Contratos renováveis de 11 meses: Um contrato único de 11 meses não gera gratificação, mas renovações consecutivas representam um desafio de serviço contínuo.
- Citar a CTC como se fosse algo para levar para casa: A diferença sobe para 10% ou mais quando as aposentadorias e o Imposto de Renda Retido na Fonte (IRRF) são deduzidos.
- O registo para efeitos de imposto profissional deve ser feito apenas no estado onde se situa a sede: Os trabalhadores remotos criam obrigações no local onde vivem.
- Pagar um trabalhador indiano como empreiteiro para pular etapas na construção da estrutura: isso é classificação incorreta de funcionáriose também pode criar risco de estabelecimento permanente para o progenitor estrangeiro.
Como a Remunance cria e administra uma estrutura salarial em conformidade com a legislação para sua equipe na Índia?
A Remunance, com sede em Pune, é uma empregadora registrada. Elaboramos cada detalhamento salarial de acordo com a definição de salário do Código Tributário, registramos você no FGTS, INSS, imposto profissional e fundo de assistência social trabalhista em todos os estados onde você emprega pessoas e gerenciamos o ciclo mensal de ponta a ponta.
Nossos serviços de empregador formal abrangem a carta de nomeação, o recibo de pagamento, os documentos obrigatórios e o acerto de rescisão em dois dias. O guia de serviços de folha de pagamento para empregadores formais explica como funciona esse ciclo mensal.
Você recebe uma equipe na Índia, sem uma entidade formal e sem um calendário de conformidade, para aprender tudo do zero. Quer os números primeiro? A calculadora de custos de EOR para a Índia oferece uma visão completa dos custos em minutos, e nossa lista de verificação de conformidade com EOR mostra o que verificamos todos os meses.
Empregador de Remuneração Registrado
Pronto para processar uma folha de pagamento em conformidade com a legislação indiana?
Deixe que a Remunance cuide das estruturas salariais, registros legais, folha de pagamento mensal e acertos finais, enquanto você gerencia sua equipe na Índia sem precisar criar uma entidade local.
Calcule o custo do seu projeto de recuperação avançada de petróleo (EOR) na Índia.
Perguntas Frequentes (FAQs)
Na Índia, é obrigatório que o salário base corresponda a 50% do salário total da empresa?
Não exatamente com essas palavras. O Código de Salários limita os adicionais não relacionados a 50% da remuneração total e considera qualquer excesso como salário. Na prática, isso se traduz em um piso de 50% para o salário base mais o adicional de custo de vida.
Qual é o teto salarial do Fundo de Previdência em 2026?
₹25,000 por mês a partir de 17 de setembro de 2026, de acordo com a notificação SO 5109(E), após ter ficado em ₹15,000 de setembro de 2014 até 16 de setembro de 2026.
O novo teto do fundo de previdência reduzirá o salário líquido?
Para funcionários cujo FGTS era limitado a ₹15,000, sim, em até ₹1,200 por mês. O empregador contribui com o mesmo valor, de modo que o saldo de aposentadoria do funcionário cresce mais rápido do que seu salário líquido diminui.
O empregador pode deduzir a contribuição patronal para o fundo de previdência (PF) do custo total da obra (CTC)?
O EPFO afirma que a parte obrigatória do empregador não pode ser convertida em dedução para o empregado simplesmente por ser denominada CTC (Custo Total da Empresa). Absorva esse valor em benefícios não salariais ou inclua-o no orçamento.
Como calcular o salário líquido a partir do custo total para a empresa (CTC)?
Subtraia do custo total da contratação (CTC) o FGTS do empregador, o INSS, as taxas administrativas, o INSS do empregador e a gratificação, e então subtraia o FGTS do empregado, o imposto profissional e o imposto de renda.
Preciso de uma entidade indiana para administrar uma estrutura salarial em conformidade com a lei?
Não. Um empregador registrado contrata seus funcionários em sua própria entidade indiana e aplica toda a estrutura legal vigente, razão pela qual muitas empresas globais começam por aí antes de se constituírem como sociedade anônima.
Com que frequência você deve revisar a estrutura salarial na Índia?
Pelo menos uma vez por ano e após cada notificação do Orçamento da União ou do Código do Trabalho. As onze alterações entre novembro de 2025 e setembro de 2026 demonstram por que uma verificação anual por si só não é suficiente.
Artigos relacionados
Salário médio na Índia em 2026: o que os empregadores realmente pagam
Como calcular a porcentagem de aumento salarial em 2026: um guia para empregadores com dados em tempo real.
Salário mínimo na Índia em dólares americanos (2026): taxas estaduais, pagamento por hora e regras de conformidade

Calculadora Salarial Abrangente na Índia e Otimização da Folha de Pagamento
O que é o Global Payroll Services?