الآثار الضريبية المترتبة على توظيف المقاولين مقابل الموظفين
يجب على أصحاب العمل فهم الآثار الضريبية المترتبة على تصنيف الموظف مقابل المقاول المستقل. فإذا صنّفت الشركة عاملاً تصنيفاً خاطئاً، فقد تضطر إلى دفع ضرائب متأخرة وغرامات أخرى. ويمكن أن يساعد الوعي بالآثار الضريبية في تجنب مثل هذه الأخطاء.
ما تحتاج إلى معرفته
لا يمكن لأي نقاش حول الموظف مقابل المقاول المستقل أن يحدث دون مناقشة الآثار الضريبية.
وذلك لأن الضرائب تشكل جزءًا كبيرًا من المسؤوليات المالية والتنظيمية للشركات.
لذا، دعونا نناقش مسؤوليات صاحب العمل الضريبية تجاه موظفيه ومتعاقديه.
الموظف مقابل المقاول المستقل: ما هي المسؤوليات الضريبية لأصحاب العمل؟
تختلف المسؤوليات الضريبية للشركات بالنسبة للموظفين عنها بالنسبة للمتعاقدين. لذا، من المهم فهم الآثار الضريبية المترتبة على ذلك. والهدف هو فهم الفرق بين الموظف والمتعاقد المستقل.
ما هي المسؤوليات الضريبية لأصحاب العمل تجاه موظفيهم؟
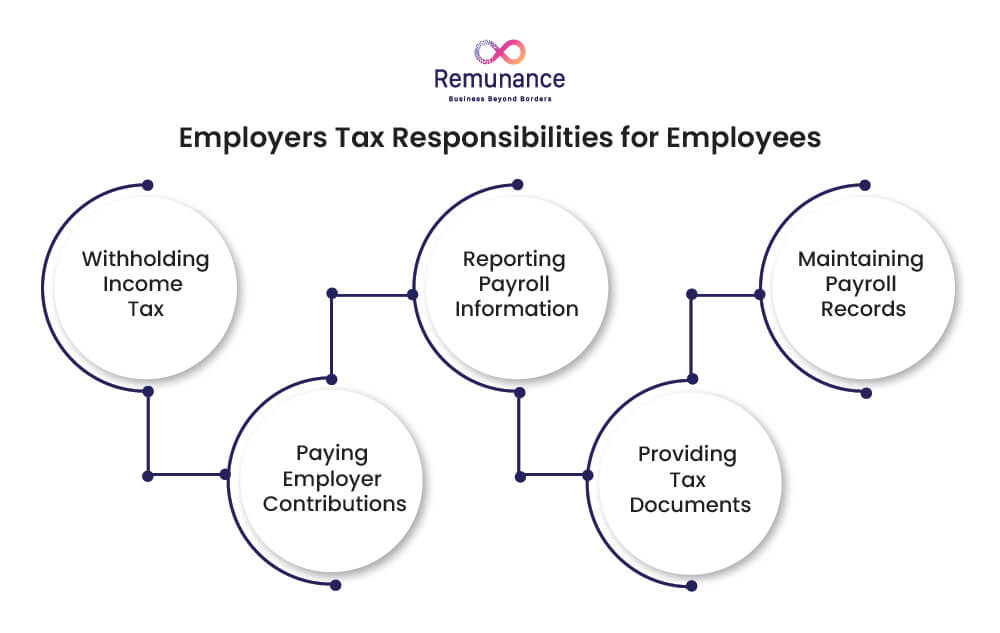
يتحمل أصحاب العمل العديد من المسؤوليات الضريبية تجاه موظفيهم. وعادةً ما يعمل أصحاب العمل كوسيط بين السلطات الضريبية وموظفيهم.
في هذا السياق، تشمل مسؤوليات أصحاب العمل ما يلي:
-
- اقتطاع ضريبة الدخليتعين على أصحاب العمل خصم ضريبة الدخل من رواتب موظفيهم، وعليهم تحويل المبلغ إلى مصلحة الضرائب في بلدهم.
- دفع مساهمات صاحب العمليتعين على أصحاب العمل المساهمة في البرامج الحكومية في العديد من البلدان. وتركز هذه البرامج على الضمان الاجتماعي والرعاية الصحية ورفاهية العمال.
- الإبلاغ عن معلومات الرواتب: غالباً ما يتعين على أصحاب العمل تقديم معلومات الرواتب إلى السلطات الحكومية. وتشمل هذه المعلومات الأجور والضرائب المقتطعة والمساهمات المتعلقة بالتوظيف.
- تقديم المستندات الضريبية: يجب على أصحاب العمل أيضاً تزويد موظفيهم بالوثائق الضريبية. توضح هذه الوثائق رواتب الموظفين والضرائب المقتطعة، وما إلى ذلك.
- الاحتفاظ بسجلات الرواتب: يجب على أصحاب العمل الاحتفاظ بسجلات دقيقة للرواتب والضرائب والاستقطاعات. وتُعد هذه السجلات مفيدة أثناء عمليات التدقيق أو عمليات التفتيش الأخرى.
في الهند، يتعين على أصحاب العمل خصم الضريبة من المصدر (TDS) من رواتب موظفيهم. كما يتعين عليهم إيداع الضريبة المخصومة لدى الحكومة.
يجب على أصحاب العمل تزويد الموظفين بالنموذج رقم 16. يحتوي هذا النموذج على معلومات حول رواتبهم وضريبة الدخل المقتطعة عن السنة المالية.
في الهند، قد يُطلب من أصحاب العمل المساهمة في صناديق التقاعد إذا استوفوا شروطًا معينة. ويجب عليهم المساهمة في صندوق الادخار التقاعدي للموظفين (EPF) والتأمين الاجتماعي للموظفين (ESI).
هل يتحمل أصحاب العمل مسؤوليات ضريبية عند توظيفهم لمقاولين مستقلين؟
يتعين على المتعاقدين المستقلين عمومًا دفع ضريبة دخلهم بأنفسهم . ومع ذلك، قد تتحمل الشركات التي توظفهم بعض المسؤوليات المتعلقة بالضرائب، مثل:
-
- اقتطاع الضرائبيتعين على الشركات في بعض الدول اقتطاع الضرائب من مدفوعات المقاولين. كما يجب على هذه الشركات تحويل هذه الضرائب إلى الجهة المختصة.
- الضرائب غير المباشرة: قد يفرض المقاولون في بعض الأحيان ضريبة القيمة المضافة أو ضريبة السلع والخدمات على خدماتهم. وقد يتعين على الشركة التي تستأجرهم دفع هذه الضرائب أو تحصيلها أو الإبلاغ عنها.
- التقرير: قد يتعين على الشركات الإبلاغ عن مدفوعاتها للمقاولين إلى السلطات الحكومية. وقد يُطلب منها أيضاً تقديم شهادات ضريبية للمقاولين.
تفرض الهند أحكاماً ضريبية محددة على المدفوعات المقدمة للمقاولين. وقد تلزم هذه الأحكام الشركات بخصم ضريبة الدخل المقتطعة من هذه المدفوعات. وتعتمد قواعد خصم ضريبة الدخل المقتطعة على عدة عوامل، منها وضع المقاول وطبيعة خدماته.
قد يكون على الشركات التزامات معينة تتعلق بضريبة السلع والخدمات عند التعاقد مع مقاولين لتقديم الخدمات في الهند.
عندما تستعين شركة بمقاول في الهند، فإنها لا تتحمل عادةً مسؤولية دفع ضريبة دخله الشخصية. في العادة، يتعين على المقاول دفع ضريبة دخله بنفسه.
لقد ناقشنا مسؤوليات أصحاب العمل الضريبية. والآن، دعونا نتعمق أكثر في موضوع الموظف مقابل المقاول المستقل.
ماذا يحدث عندما تصنف شركة ما موظفًا بشكل خاطئ من منظور ضريبي؟
قد يكون لتصنيف الموظفين بشكل خاطئ عواقب ضريبية خطيرة على الشركات.
إضافة إلى ذلك، قد يؤثر ذلك سلبًا على سمعة الشركة. لذا، يجب أن تعرف كيفية تصنيف العامل بشكل صحيح.
يجب عليك أيضاً أن تعرف العقوبات الضريبية المترتبة على سوء تصنيف العمال.
ما هي العقوبات التي قد يتعين على الشركة دفعها بسبب سوء تصنيف العمال؟
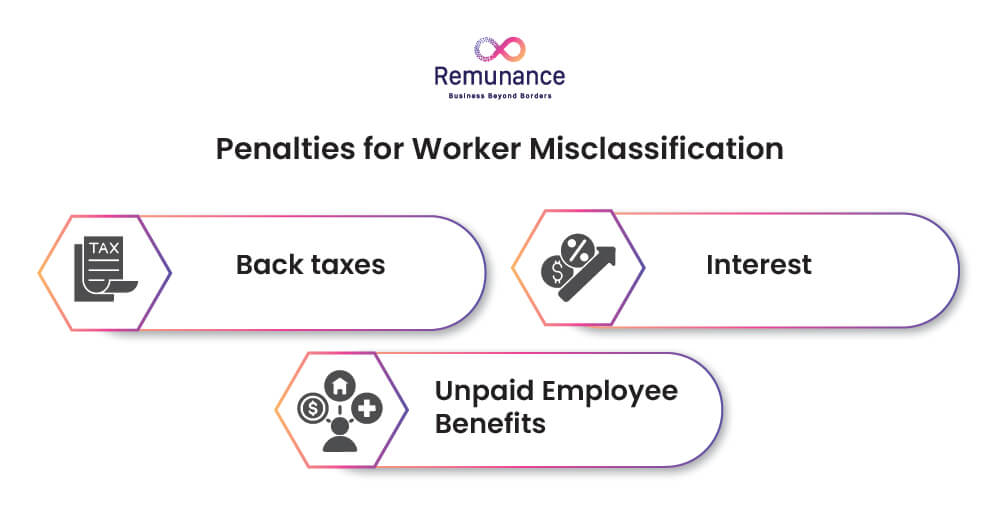
لنفترض أن شركة ما صنّفت عاملاً بشكل خاطئ كمقاول مستقل، بينما كان ينبغي تصنيفه كموظف. في هذه الحالة، قد تضطر الشركة إلى دفع غرامات كبيرة وضرائب متأخرة.
قد تختلف العقوبة المحددة من بلد لآخر. لذا، دعونا نلقي نظرة على العواقب الشائعة لهذه المخالفة:
-
- الضرائب المتأخرة: لنفترض أن شركةً عاملةً عاملاً كمقاولٍ مستقلٍ بينما كان ينبغي معاملته كموظف. ونتيجةً لذلك، لم تسدد الشركة الضرائب المتعلقة بالموظفين. لنفترض أن السلطات قررت أن العامل كان موظفاً. في هذه الحالة، قد تُطالب الشركة بدفع الضرائب المتعلقة بالتوظيف بأثرٍ رجعي.
-
- فائدة: قد تجبر السلطات الشركة على دفع فوائد على الأموال التي كان ينبغي عليها دفعها في وقت سابق لو أنها صنفت العامل بشكل صحيح.
-
- مزايا الموظفين غير المدفوعة: يجوز للسلطات أن توجه الشركة بدفع المعاشات التقاعدية غير المدفوعة، والرعاية الصحية، والمساهمات الأخرى.
لذا، من المهم دراسة تصنيف العاملين قبل التوظيف. ومن المهم أيضاً مراجعة هذا التصنيف عند تغير طبيعة العلاقة الوظيفية.
كيفية تحديد التصنيف الصحيح للعامل؟
تختلف القواعد التي تحكم تصنيف العمال من بلد إلى آخر، لكن هذا التصنيف يعتمد في الغالب على طبيعة علاقة العمل الفعلية.
لذا، دعونا نناقش العوامل التي تساعدنا في تحديد علاقة العمل الحقيقية.
-
- مدى السيطرة: إذا كانت الشركة تتحكم بشكل كبير في كيفية أداء العامل لمهامه، فقد يدل ذلك على علاقة عمل. أما إذا سمحت الشركة للعامل بتحديد كيفية ووقت أداء مهامه، فقد يدل ذلك على علاقة تعاقد.
-
- الفوائد : يتعين على أصحاب العمل دفع مزايا لموظفيهم، وتشمل هذه المزايا الإجازات المدفوعة الأجر، ومزايا التقاعد، وما إلى ذلك. لكن المقاولين لا يحصلون عادةً على مثل هذه المزايا.
-
- أدوات العمل: يحصل الموظفون عادةً على أدوات، مثل جهاز كمبيوتر، من أصحاب العمل لأداء العمل. أما المقاولون فيعتمدون على مواردهم الخاصة لإنجاز مهامهم.
-
- مدفوعات منتظمةيتقاضى الموظفون عادةً رواتب منتظمة (مرة واحدة شهرياً أو أسبوعياً). أما المقاولون، فيتقاضون أجورهم بعد تقديم فواتيرهم عقب إنجاز عملهم.
-
- مدة علاقة العمل: إن علاقة العمل المستمرة التي لا تنتهي بتاريخ محدد أشبه بالتوظيف. في المقابل، تستعين الشركات بمقاولين لمشروع محدد أو لفترة زمنية معينة.
لست متأكدًا مما إذا كان موظفًا أم متعاقدًا؟
تختلف قواعد التصنيف باختلاف البلدان. دع شركة Remunance تقيّم موظفيك وتؤكد الوضع الصحيح لكل موظف جديد.
هل يمكن أن يساعدك نظام المكافآت في تصنيف موظفيك بشكل صحيح؟
إذا كان تصنيف الموظف مقابل المقاول المستقل يثير قلقك، في هذه الحالة، عليك التواصل مع قسم المكافآت.
تتمتع شركة Remunance بمعرفة عميقة بالقوانين واللوائح الهندية، وتساعد العديد من الشركات على تحديد التصنيف الصحيح للعمال في الهند.
غالباً ما تتغير القوانين واللوائح الهندية. وتضمن شركة ريمونانس أن يبقى عملاؤها على اطلاع دائم بهذه التغييرات، مما يقلل من مخاطر عدم الامتثال.
صاحب العمل المسؤول عن المكافآت
وظّف بشكل متوافق مع القوانين في الهند، في كل مرة
تتولى شركة Remunance مسؤولية التصنيف وضرائب الرواتب والامتثال القانوني حتى تتمكن من التوظيف دون أي مخاطرة.
تحدث إلى خبرائنا
الأسئلة الشائعة (FAQs)
كيف يؤثر تصنيف الموظف مقابل المقاول المستقل على المسؤوليات الضريبية لصاحب العمل؟
يساعد تصنيف الموظفين مقابل المقاولين المستقلين في تحديد التزامات الشركة الضريبية. ويتعين على الشركة عموماً اقتطاع ودفع ضرائب معينة من رواتب موظفيها.
لكن الشركات لا تضطر عادةً إلى اقتطاع هذه الضرائب من المتعاقدين المستقلين، وذلك لأن المتعاقدين المستقلين يتولون مسؤولية التزاماتهم الضريبية بأنفسهم.
لماذا يُعدّ تصنيف الموظفين مقابل المقاولين المستقلين أمراً مهماً للشركات؟
يُعدّ تصنيف الموظفين مقابل المقاولين المستقلين أمرًا بالغ الأهمية للشركات، إذ يُساعد أصحاب العمل على فهم التزاماتهم الضريبية وغيرها تجاه موظفيهم. علاوة على ذلك، قد يؤدي تصنيف الموظفين بشكل خاطئ إلى غرامات باهظة ومشاكل تتعلق بالامتثال.
هل يُعدّ تصنيف الموظفين مقابل المقاولين المستقلين أمراً مهماً على الصعيد العالمي؟
يُعدّ تصنيف الموظفين مقابل المتعاقدين المستقلين أمرًا بالغ الأهمية على مستوى العالم. إضافةً إلى ذلك، قد تختلف القواعد المنظمة لهذا التصنيف من بلد لآخر. لذا، يُعدّ التصنيف الصحيح للعمال أمرًا ضروريًا للشركات العاملة في العديد من البلدان.
هل ينبغي أن تلعب الآثار الضريبية دوراً في تحديد ما إذا كان ينبغي توظيف موظف أو مقاول؟
يجب على الشركات مراعاة الآثار الضريبية عند اتخاذ هذا القرار، ولكن لا ينبغي أن تكون هذه الآثار هي العامل الوحيد. فإلى جانب ذلك، يجب على الشركات مراعاة عوامل أخرى، مثل السيطرة ومزايا الموظفين، وغيرها.
منشورات ذات علاقة
ما هو المقاول المسجل؟ دليل شامل

كيف تُدير شركة Remunance المتعاقدين المستقلين في الهند بشكل أفضل؟