كيفية تجنب مخاطر التأسيس الدائم في الهند
فهم مخاطر المنشأة الدائمة في الهند، بما في ذلك أنواع المنشآت الدائمة الأربعة، وحدود أيام المعاهدة، ومعدلات الضرائب، وحكم حياة، ومحفزات التوظيف الشائعة، وكيف يمكن لمخاطر المنشأة الدائمة أن تقلل من الارتباط المتعلق بالتوظيف.
ما تحتاج إلى معرفته
يُقصد بخطر المنشأة الدائمة في الهند احتمال خضوع شركتك الأجنبية للضريبة في الهند بسبب أنشطة موظفيك أو شركائك هناك. ولا يشترط وجود مكتب مسجل لحدوث ذلك.
بإمكان مسؤول المبيعات الذي يُنهي الصفقات القيام بذلك، وكذلك المهندس الذي يتجاوز مدة الإقامة المحددة في الاتفاقية، أو المكتب الذي يُديره مديروك سرًا. نادرًا ما يبدو الأمر محفوفًا بالمخاطر في حينه.
إن المخاطر حقيقية. تفرض الهند ضرائب على الأرباح المنسوبة إلى شركة دائمة بمعدل أساسي قدره 35٪، ويُظهر ملخص الضرائب في الهند الصادر عن شركة برايس ووترهاوس كوبرز أن المعدل الفعلي يصل إلى 38.22٪ بمجرد تطبيق الرسوم الإضافية والضرائب الأخرى.
في يوليو 2025، قضت المحكمة العليا بأن شركة حياة الدولية لديها منشأة دائمة في الهند دون امتلاكها أي فندق. ومنذ 1 أبريل 2026، يُفسَّر كل سؤال يتعلق بالمنشأة الدائمة في الهند بموجب قانون ضريبة الدخل الجديد لعام 2025.
كيف يمكنك التوظيف في الهند دون إنشاء كيان خاضع للضريبة؟ يغطي هذا الدليل أنواع الكيانات الدائمة الأربعة، والحدود الزمنية المنصوص عليها في الاتفاقيات، ومثالًا عمليًا للتكاليف، والضوابط التي تُبقي مخاطر الكيان الدائم منخفضة. كما يُبين الدليل الحالات التي تُفيد فيها خدمات صاحب العمل المُسجل في الهند ، والحالات التي لا تُفيد فيها.
ما هو خطر التأسيس الدائم في الهند؟
يُعرَّف خطر المنشأة الدائمة بأنه احتمال أن تمنح أنشطتك في الهند مصلحة الضرائب الهندية الحق في فرض ضريبة على جزء من أرباح أعمالك. تُعتبر المنشأة الدائمة وجودًا خاضعًا للضريبة، وبمجرد وجودها، يحق للهند فرض ضريبة على الأرباح المنسوبة إليها حتى لو لم تقم بتأسيس كيان هندي.
يتم تحديد ذلك من خلال طبقتين. القانون الهندي يوسع نطاق ما يسمى "الارتباط التجاري"، ثم تقوم معاهدة الضرائب الخاصة بك مع الهند (اتفاقية تجنب الازدواج الضريبي) بتضييق هذا النطاق من خلال مادة المنشأة الدائمة، والتي عادة ما تكون المادة 5.
لذا، إذا سألك أحدهم عن تعريف المنشأة الدائمة، فالإجابة الصادقة هي "ما تنص عليه معاهدتك والوقائع". أما التسمية الواردة في عقودك فهي أقل أهمية بكثير.
كيف يُعرّف القانون الهندي المنشأة الدائمة في عام 2026؟
يُعرّف القانون الهندي الآن المنشأة الدائمة بموجب قانون ضريبة الدخل لعام 2025، الذي حل محل قانون عام 1961 اعتبارًا من 1 أبريل 2026. وتعتبر المادة 9 الدخل المكتسب من خلال علاقة تجارية في الهند ناشئًا في الهند.
أما بالنسبة لمعنى المنشأة الدائمة ، فإن النص الرسمي لقانون 2025 يشير إلى القسم 173 (ج).
لكن القانون القديم لم يُلغَ. تؤكد الأسئلة الشائعة الانتقالية الصادرة عن دائرة ضريبة الدخل أن السنوات الضريبية التي تبدأ قبل 1 أبريل 2026 لا تزال خاضعة لقانون عام 1961. وبالتالي، قد يشمل تدقيق المنشأة الدائمة اليوم كلا القانونين.
في حال انطباق معاهدة، يمكنك الاعتماد على ما هو أنفع: المعاهدة أم القانون المحلي. عادةً ما يكون اختبار المعاهدة المتعلق بالوظيفة الدائمة أكثر تحديدًا. لذا، فإن خطوتك الأولى دائمًا هي قراءة معاهدتك الخاصة، سطرًا سطرًا، قبل توقيع أي خطاب عرض عمل في الهند.
كيف يختلف الاستثمار الخاص عن علاقة تجارية أو وجود اقتصادي كبير؟
يُعدّ وجود منشأة دائمة اختبارًا بموجب المعاهدة. أما العلاقة التجارية فهي الاختبار المحلي، والوجود الاقتصادي الكبير هو قاعدة الارتباط الرقمي التي تندرج ضمن هذا الاختبار المحلي.
| اختبار | مصدر قانوني | هل يلزم الحضور الشخصي؟ | المحفز النموذجي |
|---|---|---|---|
| اتصال الأعمال | المادة 9 من قانون ضريبة الدخل لعام 2025 | ليس دائما | وكيل تابع، مخزون البضائع، العمليات في الهند |
| وجود اقتصادي كبير | القسم 9 والقواعد المُبلّغ عنها | لا | معاملات بقيمة 2 كرور روبية أو 3 لاك مستخدم هندي |
| منشأة دائمة | المادة 5 من DTAA؛ القسم 173(ج) | عادة نعم | مكان ثابت، وكيل، خدمات، بناء |
ينطبق نظام SEP عندما تتجاوز معاملات غير المقيم مع أشخاص في الهند 2 كرور روبية هندية في السنة، أو عندما يتعامل بشكل منهجي مع 3 لاك مستخدم هندي أو أكثر. وقد أبلغت شركة EY عن هذه العتبات عندما أخطرت بها الهند في مايو 2021.
مع ذلك، فإنّ بند SEP غائب عن معظم المعاهدات. إذا كان بإمكانك المطالبة بمزايا المعاهدة، فإنّ المادة المتعلقة بـ PE في المعاهدة هي التي تحدد النتيجة عمومًا.
هل تحتاج إلى مساعدة في تقييم مخاطر تأسيس شركتك الدائمة في الهند؟
افهم كيف يمكن أن يؤثر التوظيف والعقود والعمليات في الهند على تعرضك للاستثمار الخاص. احصل على إرشادات عملية قبل التوسع أو التوظيف في الهند.
ما هي أنواع المنشآت الدائمة الأربعة في الهند؟
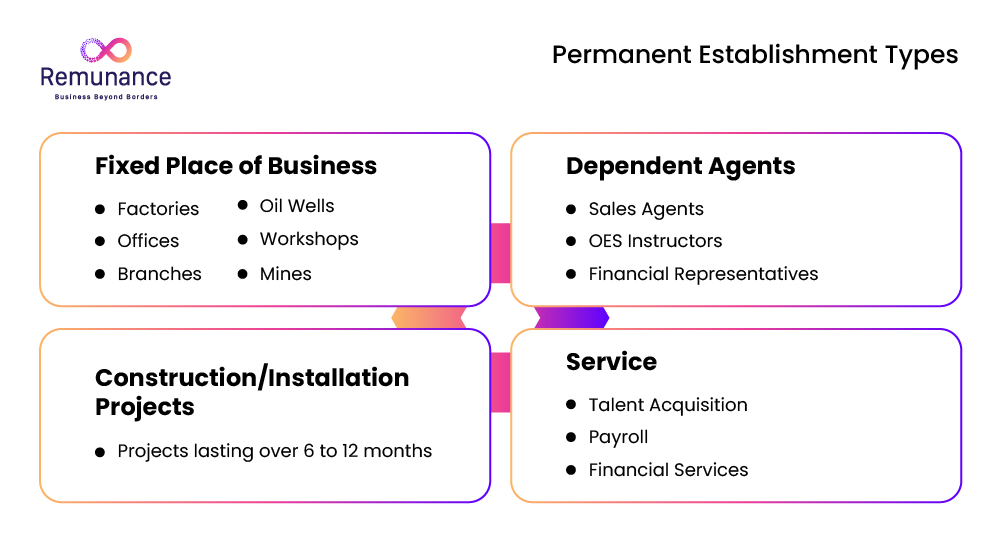
الأنواع الأربعة هي: المنشأة الدائمة الثابتة، والمنشأة الدائمة التابعة، والمنشأة الدائمة الخدمية، والمنشأة الدائمة الإنشائية. ولكل نوع منها محفزاته الخاصة. لذا، قد تكون الشركة في مأمن من ثلاثة أنواع، ومعرضة للخطر من النوع الرابع.
| نوع PE | ما الذي يثيره | اختبار الزمن | مثال شائع للتوظيف |
|---|---|---|---|
| مكان ثابت | مكان عمل تحت تصرفك | بعض الديمومة؛ لا يوجد عدد محدد للأيام | مكتب مستأجر باسمك، أو موقع تتحكم فيه |
| الوكيل التابع | الشخص الذي يتولى عادةً إبرام العقود، أو يلعب الدور الرئيسي، نيابةً عنك | بدون سلوفان | رئيس المبيعات في الهند يتمتع بصلاحية إبرام الصفقات |
| الخدمة | خدمات تأثيث الموظفين أو الأفراد في الهند | خاصة بالمعاهدة، على سبيل المثال، أكثر من 90 يومًا في 12 شهرًا (الهند والولايات المتحدة) | المهندسون أو الاستشاريون الذين يقومون بزيارات طويلة للهند |
| البناء والتشييد | موقع بناء أو مشروع تركيب أو تجميع | تختلف مدة المعاهدة باختلاف المعاهدة، وغالبًا ما تتراوح بين 6 و 12 شهرًا | الإشراف على تركيب أو تشغيل المصانع |
متى ينشأ احتمال مكان ثابت؟
تنشأ المنشأة الدائمة الثابتة عندما يكون لديك مكان في الهند تحت تصرفك وتتم إدارة أعمالك من خلاله. لا تحدد الملكية ذلك، بل السيطرة. هذه الفكرة وحدها تفسر معظم النزاعات المتعلقة بالمنشأة الدائمة الثابتة التي ستقرأ عنها في الهند.
هذا هو الدرس المستفاد من قضية حياة الدولية جنوب غرب آسيا، التي أصدرتها المحكمة العليا في 24 يوليو 2025. شركة حياة، وهي شركة إماراتية، لم تقدم سوى إشراف استراتيجي على الفنادق الهندية التي تملكها شركة أخرى، ومع ذلك وجدت المحكمة وجود منشأة دائمة ثابتة بموجب معاهدة الهند والإمارات العربية المتحدة.
يشير ملخص القضية المنشور على موقع SCC Online إلى أن المحكمة قارنت بين حق التصرف، ودرجة السيطرة، والسلطة التشغيلية. وادعت شركة حياة أن موظفيها لم يتجاوزوا قط الحد الأقصى للخدمة المنصوص عليه في المعاهدة، وهو تسعة أشهر. وقضت المحكمة بأن اختبار التوظيف الثابت يُطبق بشكل مستقل عن هذا الحد.
لنفترض أن فريقك في الهند يعمل من مساحة عمل مشتركة مستأجرة باسم شركتك، أو أن مديريك يوجهون العمل اليومي في مقر أحد الموردين. في كلتا الحالتين، لديك مكان متاح. إذا كان فريقك بحاجة إلى مقر، فخطط لمساحة مكتبية لفريق العمليات الخارجية من خلال الجهة المسؤولة عن العمليات الخارجية، وليس باسمك.
عادةً ما يتم استثناء الأعمال التحضيرية أو المساعدة البحتة، مثل التخزين أو جمع المعلومات. لكن هذا الاستثناء يكون محدوداً ويعتمد على الحقائق.
متى ينشأ تأثير العامل التابع؟
تنشأ علاقة الوكيل التابع عندما يقوم شخص ما في الهند بإبرام العقود نيابةً عنك بشكل معتاد. كما تنشأ هذه العلاقة عندما يلعب هذا الشخص الدور الرئيسي في إبرام العقود التي توقعها أنت بشكل معتاد دون تغييرات جوهرية.
يستند هذا البند الثاني إلى المادة 12 من الصك المتعدد الأطراف لمنظمة التعاون الاقتصادي والتنمية . وقد قامت الهند بمواءمة قواعدها المتعلقة بالعلاقات التجارية المحلية مع هذه الصياغة من خلال قانون المالية لعام 2018.
هذا النوع من الاستثمار الخاص هو ما تقوم به الشركات الأجنبية في أغلب الأحيان عن طريق الصدفة. لا أحد يخطط لذلك.
لنفترض أنك وظفت مديرة مبيعات إقليمية في بنغالورو. تفاوضت على السعر واتفقت على الشروط. ثم وقع مكتبك الرئيسي في الولايات المتحدة على العقد بصيغته الحالية.
نظرياً، ليس لديها صلاحية التوقيع. أما عملياً، فهي تلعب الدور الرئيسي.
لا يُطبّق نص الاتفاقية متعددة الأطراف إلا في حال اعتماد كلا الطرفين المتعاقدين لتلك المادة. لم تُوقّع الولايات المتحدة على الاتفاقية متعددة الأطراف، لذا تحتفظ المعاهدة الهندية الأمريكية ببند الوكيل الأصلي. هل تُنشئ فريق مبيعات عن بُعد في الهند ؟ حدّد نطاق الأدوار قبل التوظيف.
متى ينشأ مشروع خدمة ما؟
تنشأ منشأة دائمة للخدمات عندما يقدم موظفوك أو غيرهم من العاملين لديك خدمات في الهند بعد انقضاء المدة الزمنية المحددة في معاهدتك. وتختلف هذه المدة باختلاف البلدان، وتطبق بعض المعاهدات قواعد أكثر صرامة عندما يتم إنجاز العمل لصالح شركة تابعة للمجموعة.
| معاهدة | حد الخدمة القياسي PE | قاعدة الأطراف ذات الصلة |
|---|---|---|
| الهند والولايات المتحدة | أكثر من 90 يومًا في أي فترة 12 شهرًا | تندرج الخدمات المقدمة لمؤسسة ذات صلة ضمن نطاق التغطية دون الحاجة إلى اختبار يومي. |
| الهند-سنغافورة | أكثر من 90 يومًا في السنة المالية | أكثر من 30 يومًا للشركات ذات الصلة |
| الهند-الإمارات العربية المتحدة | تسعة أشهر في فترة 12 شهرًا (كما ورد في قضية حياة) | راجع نص المعاهدة |
إن البند المتعلق بالعلاقات بين الهند والولايات المتحدة هو البند الذي تُسيء الشركات الأمريكية فهمه أكثر من غيره. اقرأه مرتين. بموجب المادة 5(2)(ل)، الخدمات المقدمة في الهند لصالح مؤسسة ذات صلة الالتزام بقواعد المنشأة الدائمة للخدمات دون الخضوع لاختبار التسعين يومًا. لذا، حتى الزيارة القصيرة لدعم فرعك الهندي تتطلب فحصًا ضريبيًا أولًا.
لا يزال التواجد الفعلي مهماً. في حكم لخصته شركة BDO India ، رفضت محكمة دلهي اعتبار الخدمة "افتراضية" كخدمة دائمة، واقتصرت على احتساب الأيام التي تواجد فيها الموظفون فعلياً في الهند.
الانتدابات هي الفخ الكلاسيكي. في حكمها الصادر عام 2007 بشأن مورغان ستانلي، قضت المحكمة العليا بأن الموظفين المنتدبين للعمل لدى شركة تابعة هندية يمكن أن يشكلوا منشأة دائمة للخدمات، في حين أن الزيارات التي تتم فقط لحماية مصالح الشركة الأم لا تشكل ذلك.
في مايو 2023، نسب مشروع أمر قضائي حوالي 55 كرور روبية هندية من الدخل إلى شركة Netflix الهندية. واستندت التقارير في ذلك إلى إعارة الموظفين والبنية التحتية. إذا كنت تنقل موظفين عبر الحدود، فاقرأ كيف يدعم مكتب إدارة الموارد البشرية الموظفين المغتربين في الهند.
متى يظهر مهندس البناء؟
تنشأ حالة "المشروع الدائم" في مجال الإنشاءات عندما يستمر موقع بناء أو مشروع تركيب أو تجميع في الهند لفترة أطول مما تسمح به المعاهدة. وتنص العديد من المعاهدات الهندية على فترة تتراوح بين 6 و12 شهرًا. أما المعاهدة الهندية الأمريكية فتستخدم اختبارًا أقصر مدته 120 يومًا.
يمكن احتساب العمل الإشرافي المرتبط بالمشروع أيضًا، لذا تتبع زيارات المهندسين في وظائف التركيب بنفس دقة تتبعك للجدول الزمني للمشروع نفسه.
ما هي تكلفة إنشاء فرع دائم لشركة أجنبية في الهند؟
تُفرض عليك ضريبة الشركات الهندية على الأرباح المنسوبة إلى المنشأة الدائمة، بالإضافة إلى أعباء كونك دافع ضرائب هندياً. وقد تصل ضريبة المنشأة الدائمة وحدها إلى ما يقارب 38% من الأرباح التي تُنسب إليك في الهند.
ما هو معدل الضريبة الذي ينطبق على الأرباح المنسوبة إلى شركة دائمة؟
تخضع الأرباح المنسوبة إلى شركة خاصة لضريبة أساسية بنسبة 35٪، تم تخفيضها من 40٪ بموجب قانون المالية لعام 2024. وتضاف إليها رسوم إضافية ورسوم بنسبة 4٪ للصحة والتعليم.
| الربح المنسوب | سعر الأساس | ضريبة إضافية | سيس | المعدل الفعلي |
|---|---|---|---|---|
| حتى 1 كرور روبية | 35% | صفر | 4% | 36.40% |
| من 1 كرور روبية إلى 10 كرور روبية | 35% | 2% | 4% | 37.13% |
| أكثر من 10 كرور روبية | 35% | 5% | 4% | 38.22% |
قارن ذلك بشركة تابعة هندية تعمل بنظام الامتيازات، والتي تدفع حوالي 25.17%. هذا الفارق هو ما يجعل نمو فريق العمل في الهند يُغير الحسابات في نهاية المطاف.
كيف يبدو مثال عملي لتكلفة النسبة المئوية للتكلفة؟
هذه حالة توضيحية. الهامش هو افتراضنا، وليس رقماً قانونياً.
لنفترض أن شركة برمجيات كخدمة أمريكية توظف مسؤول مبيعات في الهند، يلعب الدور الرئيسي في إبرام عقود بقيمة 8 كرور روبية سنويًا. يعاملها مسؤول الضرائب كوكيل تابع، وينسب هامش ربح بنسبة 15% إلى الهند.
| خطوة | عملية حسابية | نتيجة |
|---|---|---|
| الربح المنسوب | 8 كرور روبية × 15% | 1.2،XNUMX كرور روبية |
| المعدل الفعلي (نطاق من 1 كرور روبية إلى 10 كرور روبية) | 35% × 1.02 × 1.04 | 37.128% |
| الضريبة الهندية السنوية | 1.2 كرور روبية × 37.128% | روبية 44.55 لكح |
لا يشمل هذا الرقم الفوائد وأي غرامات. كما يفترض أن بلدك الأصلي يمنح كامل الضريبة الهندية، وهو أمر غير مضمون في حال اختلاف البلدين حول مقدار الربح الذي يعود للهند.
ماذا يحدث بعد العثور على خطأ إجرائي؟
بمجرد تحديد منشأة دائمة، تصبح خاضعاً للضريبة في الهند على ذلك الربح. وغالباً ما تستغرق أعمال الامتثال اللاحقة وقتاً إدارياً أكثر من الضريبة نفسها.
-
- تقوم بتقديم إقرار ضريبة الدخل الهندي وتحتفظ بدفاتر تدعم عملية إسناد الأرباح.
- تقوم بإعداد سجلات التسعير التحويلي للمعاملات بين الشركة الخاصة ومكتبك الرئيسي.
- ستواجه التزامات بحجب بعض المدفوعات.
- غالباً ما يخضع الضباط لاختبارات لعدة سنوات في وقت واحد.
- قد تخضع لضريبة مزدوجة أثناء التفاوض على الإعفاء بموجب المعاهدة.
للحصول على صورة أشمل، اقرأ دليلنا حول الآثار الضريبية المترتبة على استخدام صاحب عمل مسجل.
صاحب العمل المسؤول عن المكافآت
هل ترغب في تقليل مخاطر الضرائب المتعلقة بالمنشآت الدائمة في الهند؟
افهم مدى تعرضك المحتمل للاستثمار الخاص، والتكاليف الضريبية، والتزامات الامتثال قبل توظيف أو توسيع عملياتك في الهند.
تقييم مخاطر الاستثمار الخارجي في الهند
ما هي قرارات التوظيف اليومية التي تُشكّل مخاطر على الاستثمار الخاص؟
أربعة قرارات تشكل معظم مخاطر الاستثمار الخاص. وهي: من يمكنه إلزامك بالعقود، ومن يسافر إلى الهند، ومن يستخدم مقرات موظفيك، وكيفية التعاقد مع المقاولين.
| دوره في الهند | تم الكشف عن نوع PE | مستوى الخطر | التحكم الرئيسي |
|---|---|---|---|
| مهندس برمجيات يعمل على منتجك | نادرا أي | منخفض | يجب إبقاء العمل داخلياً؛ لا توجد سلطة على العميل |
| نجاح العملاء أو الدعم | الخدمة (في حال زيارة موظفين أجانب) | منخفض الى متوسط | تتبع أيام الزيارة |
| يقوم مندوب تطوير المبيعات بحجز الاجتماعات | الوكيل التابع | متوسط | لا توجد صلاحية لتحديد الأسعار أو الشروط |
| مدير الدولة أو رئيس المبيعات | الوكيل التابع، وربما مكان ثابت | مرتفع | حدود السلطة المكتوبة؛ موافقة المكتب الرئيسي الفعلي |
| مغترب منتدب من المكتب الرئيسي | الخدمة | مرتفع | عدد أيام المعاهدة؛ اتفاقية الإعارة |
| مقاول حصري طويل الأجل | الوكيل التابع، بالإضافة إلى سوء التصنيف | متوسطة إلى عالية | استقلالية حقيقية؛ عملاء متعددون |
هل يستطيع موظف واحد يعمل عن بعد في الهند إنشاء شركة خاصة؟
نعم. يمكن لموظف واحد إنشاء حساب دائم إذا كان منصبه يمنحه صلاحية التعاقد، أو إذا كنت تتحكم في مكان عمله. نادرًا ما يقوم بذلك مطور برامج يكتب أكوادًا داخلية من المنزل. بينما يقوم بذلك غالبًا موظف ذو خبرة يتفاوض على صفقات العملاء.
المكاتب المنزلية؟ أمرٌ غير واضح. السؤال هو: هل المساحة متاحة لك؟ لنفترض أنك تحتاجها، أو أنك تدفع ثمنها، أو أنك تطبعها كعنوان عمل. كل هذه العوامل تُرجّح كفة الإجابة بنعم.
هل يقلل المقاولون المستقلون من مخاطر التعرض للاستغلال الجنسي أم يزيدونها؟
لا يقلل التعاقد مع المقاولين تلقائيًا من مخاطر الاستثمار الخاص. فالمقاول الحصري طويل الأجل الذي يعمل لصالحك فقط قد يبدو كوكيل تابع، أو موظف متخفٍ، أو كليهما أحيانًا.
ازداد هذا الخطر الثاني حدةً بمجرد دخول قوانين العمل الأربعة في الهند حيز التنفيذ في 21 نوفمبر 2025. اقرأ دليلنا حول سوء تصنيف الموظفين ، ثم قارن بين المقاول المسجل وصاحب العمل المسجل قبل اتخاذ قرارك.
كيف يمكنك تجنب مخاطر التأسيس الدائم في الهند؟
يمكنك تجنب مخاطر الاستثمار الأجنبي المباشر من خلال التحكم في مهام فريقك في الهند، وأماكن تنفيذها، ومدة إقامة الموظفين الأجانب. تغطي هذه الخطوات الثماني معظم الحالات.
-
- اقرأ معاهدتك أولاً: اسحب المادة 5 من اتفاقية تجنب الازدواج الضريبي الخاصة بك مع الهند ولاحظ حدود الخدمات والإنشاءات.
- حدد دور كل فرد في الهند: أدرج أسماء المفاوضين، والموقعين، والزائرين، والمسؤولين عن إدارة المباني.
- تفويض كتابي بشأن عقد الحد الأقصى للتكاليف: احتفظ بالأسعار والشروط والموافقة النهائية مع المكتب الرئيسي، واجعل تلك الموافقة حقيقية.
- تتبع أيام الزيارة: سجل أيام خدمة كل موظف أجنبي في الهند، مع احتساب العمل المتعلق بالكيانات ذات الصلة بشكل منفصل.
- تجنب الأماكن المتاحة لك: لا تقم بتأجير مساحة باسمك أو توجيه العمل من موقع شريك دون التخطيط للحصول على ترخيص استثماري خاص.
- التعاقد مع المقاولين كأفراد مستقلين حقيقيين: السماح للعملاء الآخرين، ونطاقات الإخراج، وأدواتهم الخاصة.
- تسعير الخدمات داخل المجموعة وفقًا لشروط السوق: رسوم المستندات حتى يجتاز النظام مراجعة أسعار التحويل.
- مراجعة سنوية وبعد كل تغيير: الأدوار الجديدة والترقيات والصفقات الأكبر تغير الإجابة.
قائمة التحقق الخاصة بنا بشأن الامتثال لمتطلبات EOR تحول جانب التوظيف في هذا الأمر إلى روتين شهري.
ما الذي يجب أن تنص عليه عقودك وسياساتك؟
يجب أن توضح عقودك من يملك الصلاحية وكيفية اتخاذ القرارات. فالكلمات وحدها لا تكفي لحمايتك. يقرأ موظفو الضرائب رسائل البريد الإلكتروني، وملاحظات نظام إدارة علاقات العملاء، وسجلات الموافقات، لذا يجب أن تتطابق جميع وثائقك تمامًا مع ما هو مذكور في عقودك.
-
- وصف وظيفي لا يملك صلاحية إلزام الشركة ولا دور له في الاتفاق على السعر أو الشروط.
- مصفوفة الموافقة على الصفقات حيث يقوم المكتب الرئيسي بقبول أو تعديل كل عرض.
- المسميات الوظيفية وتوقيعات البريد الإلكتروني التي تتجنب عبارة "الموقع المعتمد".
- سياسة سفر تتطلب موافقة ضريبية قبل السفر إلى الهند.
- بند النطاق في عقدك صاحب العمل المسجل بموجب العقد وهذا يحد من الواجبات بالدور المتفق عليه.
كيف يمكنك تتبع أيام خدمة PE بشكل صحيح؟
تتبع أيام الخدمة المقدمة في الهند، لكل سنة من سنوات المعاهدة، ولكل جهة مستفيدة. لا يكفي وجود تقويم مشترك.
لنفترض أن شركتك في سنغافورة أرسلت مهندسين اثنين إلى فرعها في الهند في تواريخ مختلفة، لمدة 16 يومًا لكل منهما. وبذلك يصبح مجموع أيام العمل 32 يومًا. وهذا يتجاوز الحد الأقصى المسموح به وهو 30 يومًا للطرف ذي الصلة بموجب معاهدة الهند وسنغافورة.
سجّل وقت الوصول والمغادرة، وموقع العمل، والجهة التي تم تقديم الخدمة لها، ونوع الخدمة. احتفظ ببطاقات الصعود إلى الطائرة وسجلات الدوام. ثم أثبت ذلك. عندما يطلب منك الضابط إحصاء الركاب، فأنت تريد سجلات، لا مجرد ذكريات.
هل يُزيل صاحب العمل المسجل مخاطر الاستثمار الدائم في الهند؟
إنّ وجود جهة توظيف رسمية يزيل مخاطر توظيف الأفراد في الهند بشكل مباشر، ولكنه لا يزيل مخاطر المنشأة الدائمة الناجمة عن أنشطة هؤلاء الأفراد. هذا التمييز هو الإجابة الصادقة على سؤال جهة التوظيف الرسمية بشأن المنشأة الدائمة.
بموجب ترخيص صاحب العمل المتعاقد، تُعتبر الجهة الهندية هي صاحب العمل القانوني. فهي تتولى إدارة الرواتب، وضريبة الدخل المقتطعة، وصندوق الادخار التقاعدي، والتأمين الاجتماعي، والامتثال لقانون العمل. لا يتطلب الأمر تسجيلك كصاحب عمل هندي، ويمكنك بدء العمل في الهند دون الحاجة إلى تأسيس كيان قانوني . وهذا يُزيل عقبة رئيسية.
لكن لنفترض أن مديرة المبيعات التابعة لك، والتي تعمل لدى جهة خارجية، تُبرم الصفقات نيابةً عنك. في هذه الحالة، يُنظر في اختبار الوكيل التابع إلى مهامها، وليس إلى الجهة التي تتقاضى منها راتبها، وبالتالي يبقى هذا الخطر عليك. وينطبق الأمر نفسه على مكان العمل. فإذا كنت تتحكم في مكان عملها، يظل اختبار المكان الثابت ساريًا.
ما الذي يوفره لك نظام تعزيز العمليات (EOR)؟
تتولى جهة التوظيف الخارجية مسؤولية التوظيف وكشوف المرتبات والامتثال القانوني، لذا فإن شركتك ليست هي صاحب العمل الهندي.
-
- عقود العمل بموجب القانون الهندي والأربعة قوانين العمل في الهند.
- كشوف المرتبات الشهرية، وضريبة الدخل المقتطعة، والملفات القانونية.
- إدارة صندوق الادخار التقاعدي، والتأمين الاجتماعي، والمكافأة، والإجازات.
- إجراءات التوظيف، والخروج، والسجلات.
- رسوم خدمة موثقة، مع ضريبة السلع والخدمات بنسبة صفر على خدمات استخلاص النفط المعزز حيث يتم استيفاء الشروط.
أين لا يحميك عقد الإنهاء المبكر؟
لا يوفر لك عقد التأمين ضد المخاطر حماية عندما يكون الخطر ناتجًا عن السلوك أو المباني أو السفر.
-
- موظفو قسم هندسة العمليات الذين يتفاوضون ويبرمون عقودك.
- المكاتب أو المكاتب التي تستأجرها أو تتحكم بها.
- موظفوك الأجانب الذين يزورون الهند خارج نطاق المعاهدة.
- هيكل يتم فيه إدارة شركتك، في جوهرها، من الهند.
تتعلق النقطة الأخيرة بمكان الإدارة الفعالة. إذا اتُخذت قرارات الإدارة الرئيسية لشركتك في الهند، فيمكن اعتبار الشركة نفسها مقيمة في الهند. نتناول هذه القيود بالتفصيل في قسم " متى لا يكون إنشاء مقر مقيم" الخيار الأمثل.
متى يجب الانتقال من شركة استخلاص النفط المعزز إلى شركة تابعة؟
انتقل إلى شركة تابعة عندما يبدأ فريقك في الهند بالبيع للعملاء الهنود، أو يوقع عقودًا محلية، أو يتطور ليصبح مركزًا قياديًا. في ذلك الوقت، من المرجح أن يكون الاستثمار الخاص هو الخيار الأمثل. وتنعكس الحسابات، لأن تكلفة الشركة التابعة الخاضعة لضريبة بنسبة 25.17% تقريبًا أقل من تكلفة أرباح الاستثمار الخاص الخاضعة لضريبة تصل إلى 38.22%.
قم بإجراء الحسابات في مقارنة تكلفة الكيان مع تكلفة الاستخلاص المعزز للنفط . ثم اقرأ مقال "الاستخلاص المعزز للنفط أم الشركة التابعة: أيهما تختار؟" ودليلنا حول كيفية إنشاء شركة تابعة في الهند.
تقوم العديد من الشركات أيضاً بإنشاء مركز خدمات مشترك في الهند من خلال نموذج استخلاص النفط المعزز أولاً، ثم تقوم بنقله إلى كيان لاحقاً.
كيف تساعدك المكافآت في السيطرة على مخاطر التعرض للألم المزمن؟
شركة Remunance هي شركة توظيف رسمية مقرها في مدينة بونا، تتولى توظيف فريقك في الهند ودفع رواتبه وإدارته دون الحاجة إلى كيان هندي. وقد راجعت رئيسة مجلس إدارتنا، رانجانا فايديا، الحاصلة على شهادة محاسب قانوني معتمد، هذا الدليل.
-
- نحن نوظف موظفيكم بموجب عقود هندية تتبع قوانين العمل الأربعة.
- نساعدك في صياغة نطاقات الأدوار التي تحافظ على سلطة التعاقد مع مكتبك الرئيسي.
- نقوم بإعداد كشوف المرتبات، وضرائب الدخل المقتطعة، وصناديق الادخار، والتأمينات الاجتماعية، والملفات القانونية كل شهر.
- نقوم بتوثيق رسوم خدمة EOR لملفات الضرائب وتسعير التحويل الخاصة بك.
- نخطط لانتقالك إلى شركة تابعة عندما يتجاوز تواجدك في الهند نطاق شركة EOR.
تعتمد استنتاجات تحديد المنشأة الدائمة على معاهدتك وظروفك الخاصة. لذلك، نعمل جنبًا إلى جنب مع مستشارك الضريبي، وليس بديلًا عنه.
هل ترغب في معرفة سريعة عن مدى تعرضك للخطر؟ احجز مكالمة توظيف آمنة مع فريقنا في الهند . يمكنك أيضاً تحديد تكلفة فريقك باستخدام حاسبة تكلفة الاستثمار المعزز لدينا في الهند.
صاحب العمل المسؤول عن المكافآت
حافظ على مستوى مخاطر التوظيف في الهند تحت السيطرة
قم بتوظيف وإدارة فريقك في الهند من خلال نظام المكافآت مع الحفاظ على هيكلة العقود والرواتب والامتثال. تعاون مع فريقنا في الهند إلى جانب مستشارك الضريبي.
تواصل مع فريقنا المختص بتعزيز استخلاص النفط في الهند الأسئلة الشائعة (FAQs)
ما هو مفهوم المنشأة الدائمة في الهند بعبارات بسيطة؟
المنشأة الدائمة هي وجود خاضع للضريبة لشركة أجنبية في الهند. وقد تكون مكانًا ثابتًا، أو وكيلًا تابعًا، أو خدمات يقدمها موظفو الشركة في الهند، أو مشروعًا إنشائيًا طويل الأجل. وبمجرد إنشائها، يحق للهند فرض ضريبة على الأرباح المرتبطة بها.
كم عدد الأيام التي يمكن للموظف الأجنبي العمل فيها في الهند دون إنشاء منشأة دائمة؟
يعتمد ذلك على المعاهدة المبرمة بينكما. بموجب المعاهدة الهندية الأمريكية، يمكن أن تؤدي الخدمات التي تتجاوز 90 يومًا خلال أي فترة 12 شهرًا إلى إنشاء منشأة دائمة. أما الخدمات المقدمة لشركة ذات صلة فلا تخضع لاختبار المدة الزمنية. وبموجب المعاهدة الهندية السنغافورية، يبلغ الحد الأقصى 90 يومًا، أو 30 يومًا للشركات ذات الصلة.
هل يستطيع موظف واحد يعمل عن بعد في الهند إنشاء شركة خاصة؟
نعم، إذا كان هذا الشخص يُبرم العقود نيابةً عنك بشكلٍ مُعتاد، أو يلعب الدور الرئيسي في إتمامها، أو يعمل من مكانٍ تتحكم فيه. أما الموظف الذي يعمل عن بُعد ويقوم بأعمالٍ داخلية، دون أي سلطة على العميل، فنادراً ما يُبرم عقداً.
هل يستطيع صاحب العمل المسجل التخلص من مخاطر المنشأة الدائمة؟
لا. يزيل عقد التوظيف الخارجي (EOR) صلة التوظيف ويتولى شؤون الرواتب والامتثال. أما مخاطر التوظيف الدائم (PE) الناجمة عن سلطة التعاقد، أو المباني التي تسيطر عليها، أو زيارات الموظفين الأجانب، فتظل تعتمد على كيفية إدارة هذا الدور.
ما هو معدل الضريبة المطبق على المنشأة الدائمة في الهند؟
تُفرض ضريبة على الأرباح المنسوبة إلى منشأة دائمة بنسبة 35% كنسبة أساسية. ومع إضافة رسوم إضافية ورسوم أخرى بنسبة 4%، تتراوح النسبة الفعلية للضريبة بين 36.40% و38.22%، وذلك بحسب الربح المنسوب.
ما الذي تغير بالنسبة للاستثمار الخاص بموجب قانون ضريبة الدخل لعام 2025؟
حلّ قانون عام 2025 محل قانون عام 1961 اعتبارًا من 1 أبريل 2026. أصبح تعريف العلاقة التجارية مُدرجًا في المادة 9، بينما يُعرّف الكيان الدائم بموجب المادة 173 (ج). أما السنوات الضريبية التي بدأت قبل 1 أبريل 2026، فلا تزال تخضع لأحكام قانون عام 1961.
ماذا قررت المحكمة العليا في قضية حياة؟
في 24 يوليو 2025، قضت المحكمة العليا بأن لشركة حياة الدولية جنوب غرب آسيا منشأة دائمة ثابتة في الهند بموجب معاهدة الهند والإمارات العربية المتحدة. وكانت سيطرتها على عمليات الفنادق الهندية كافية، حتى بدون امتلاكها للمباني.
هل الوجود الاقتصادي الكبير هو نفسه وجود دائم؟
لا، يُعدّ SEP ارتباطًا قانونيًا محليًا ينطبق على المعاملات التي تتجاوز قيمتها 2 كرور روبية أو التي يزيد عدد مستخدميها الهنود عن 3 ألف مستخدم. أما PE فهو مفهوم منصوص عليه في المعاهدة. إذا كنت مؤهلاً للاستفادة من مزايا المعاهدة، فعادةً ما يُعتمد اختبار PE المنصوص عليه في المعاهدة.
تنويه: هذا الدليل هو لأغراض المعلومات العامة ويعكس القانون الساري اعتبارًا من 15 سبتمبر 2026. وهو ليس استشارة ضريبية أو قانونية. يُرجى استشارة مختصين بشأن معاهدتك وظروفك الخاصة قبل اتخاذ أي إجراء.
منشورات ذات علاقة
صاحب العمل المسجل في الهند (2026): توظيف الموظفين بدون كيان قانوني

قائمة التحقق من الامتثال لمتطلبات EOR: ما تحتاج إلى معرفته قبل التوظيف

الآثار الضريبية المترتبة على صاحب العمل المسجل في الهند: الدليل الكامل للشركات العالمية (2026)
الاستخلاص المعزز للنفط أم الشركة التابعة: أيهما تختار للتوسع العالمي؟
كيف تحميك خدمات استخلاص النفط المعزز في الهند من مخاطر الامتثال؟